日銀加息未能提振日元,美元/日元逼近157關口後高位震盪
2026-09-21 10:13:43
美元/日元本週初維持高位震盪,亞洲時段一度升至157.10附近,隨後回落至156.8附近。匯價仍接近近期高位,市場焦點集中在日本央行加息後的政策路徑、美聯儲後續利率預期以及全球風險情緒變化。當前美元/日元並未因為日本央行加息而出現持續性下跌,反而表現出較強的高位韌性,反映出美日利差和避險資金流向仍是影響匯價的重要因素。
日本央行9月18日將短期政策利率提高25個基點至1.25%,創31年來最高水平,符合市場此前預期。與此同時,日本央行繼續強調,未來政策調整將取決於經濟活動、價格走勢以及金融環境等因素。值得注意的是,本次決定最終以7比2通過,兩名委員反對加息。市場因此更加關注日本央行未來是否會快速推進進一步收緊政策,而不是單純依據本次加息本身判斷日元方向。
從市場反應來看,日本央行加息並沒有形成持續的日元買盤。此前美元/日元在日本央行決定公佈後重新升至158附近,顯示投資者對未來政策正常化速度仍存在疑慮。日本央行雖然已經進入新的政策階段,但利率水平與美國仍存在明顯差距,加上日本國內經濟與通脹環境仍需要進一步觀察,使得利差交易暫時沒有完全逆轉。
與此同時,美國方面的利率預期繼續影響美元表現。美國2年期國債收益率一度升至約4.76%,美元指數仍處於100附近,市場開始重新評估年內進一步加息的可能性。利率預期重新偏向鷹派意味着美元融資成本和持有美元資產的收益優勢仍然存在,這為美元/日元維持高位提供了重要支撐。
地緣風險同樣增加了美元的避險需求。中東局勢仍然影響能源價格和全球風險偏好,原油價格維持在較高水平,能源成本上升又可能通過通脹渠道影響主要央行的政策判斷。在這種環境下,美元的避險屬性與利率優勢形成疊加效應,而日元雖然傳統上也具有避險屬性,但日本央行政策節奏偏慢以及能源進口成本上升限制了日元的表現。
市場目前還將關注美國與亞洲大國領導人即將舉行的會晤。最新消息顯示,雙方在人工智能等議題上已經展開進一步對話,市場將密切觀察後續經濟政策以及貿易擔憂情緒的變化。相關進展可能影響亞洲市場風險偏好,並通過美元需求和資金流向間接作用於美元/日元。
從資金流向來看,美元/日元近期上漲並不完全意味着市場徹底放棄日元。日本金融當局已經對日元快速貶值保持高度關注,市場也開始討論匯率干預風險。9月21日的市場報道顯示,日元此前一週出現明顯下跌後,圍繞日本當局可能採取措施穩定匯率的討論有所升温。因此,美元/日元越接近前期高位,投資者越需要關注政策層面的潛在反應。
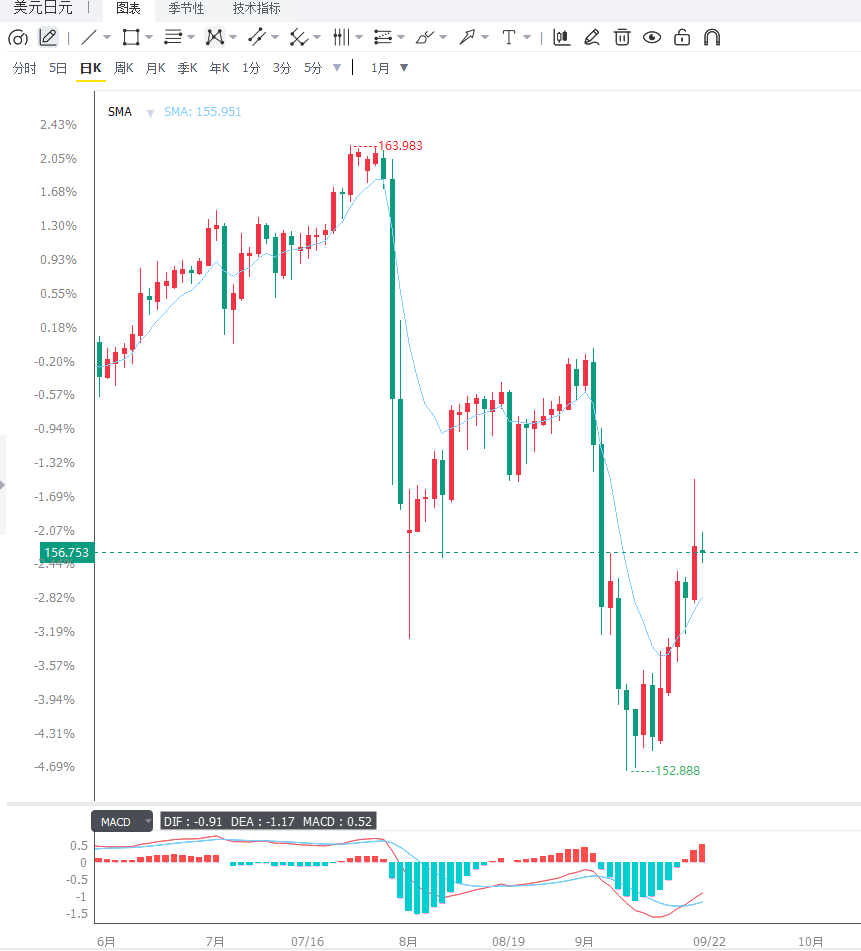
從日線結構來看,美元/日元目前仍保持高位運行,整體趨勢暫時偏強,但157至158區域已經逐漸成為重要的壓力帶。若匯價能夠穩定站上157.50附近,並進一步突破4小時週期200週期簡單移動平均線所在的157.61區域,則短線多頭可能繼續測試158.75附近的78.6%斐波那契回撤位,進一步上方則關注前期擺動高點160.36。反之,如果157.50至157.60區域持續壓制匯價,美元/日元重新跌破156.60,則短線調整壓力可能逐步增加。
4小時結構顯示,美元/日元此前衝高至157.10附近後出現回落,目前重新靠近156.75至156.80區域。技術指標顯示,匯價雖然仍處於相對高位,但已經出現一定程度的上行動能放緩跡象。157.49附近的61.8%斐波那契回撤位與157.61附近的200週期均線形成較密集阻力區,只有有效突破並站穩這一帶,才能進一步打開158.75乃至160.36的上行空間。下方首先關注156.60附近的50%回撤位,其次為155.72附近的38.2%回撤位,進一步支撐位位於154.62;如果市場風險情緒明顯改善、美元出現較大幅度回調,則152.85附近的斐波那契關鍵錨點將成為更深層次的支撐區域。
編輯總結
美元/日元當前處於日本央行加息、美聯儲利率預期以及全球避險需求共同作用的階段。日本央行將利率提高至1.25%顯示政策正常化仍在推進,但7比2的投票結果以及後續政策節奏的不確定性,使日元暫時缺乏持續走強的政策催化劑。與此同時,美國利率預期偏鷹以及美債收益率維持高位繼續支撐美元。短線來看,157.50至157.60區域是判斷美元/日元能否進一步打開上行空間的重要技術區域,而156.60則是觀察短線調整力度的關鍵支撐。後續匯價走勢仍需重點跟蹤美日利差、央行政策信號、全球風險情緒以及日本金融當局對日元快速貶值的反應。
日本央行9月18日將短期政策利率提高25個基點至1.25%,創31年來最高水平,符合市場此前預期。與此同時,日本央行繼續強調,未來政策調整將取決於經濟活動、價格走勢以及金融環境等因素。值得注意的是,本次決定最終以7比2通過,兩名委員反對加息。市場因此更加關注日本央行未來是否會快速推進進一步收緊政策,而不是單純依據本次加息本身判斷日元方向。
從市場反應來看,日本央行加息並沒有形成持續的日元買盤。此前美元/日元在日本央行決定公佈後重新升至158附近,顯示投資者對未來政策正常化速度仍存在疑慮。日本央行雖然已經進入新的政策階段,但利率水平與美國仍存在明顯差距,加上日本國內經濟與通脹環境仍需要進一步觀察,使得利差交易暫時沒有完全逆轉。
與此同時,美國方面的利率預期繼續影響美元表現。美國2年期國債收益率一度升至約4.76%,美元指數仍處於100附近,市場開始重新評估年內進一步加息的可能性。利率預期重新偏向鷹派意味着美元融資成本和持有美元資產的收益優勢仍然存在,這為美元/日元維持高位提供了重要支撐。
地緣風險同樣增加了美元的避險需求。中東局勢仍然影響能源價格和全球風險偏好,原油價格維持在較高水平,能源成本上升又可能通過通脹渠道影響主要央行的政策判斷。在這種環境下,美元的避險屬性與利率優勢形成疊加效應,而日元雖然傳統上也具有避險屬性,但日本央行政策節奏偏慢以及能源進口成本上升限制了日元的表現。
市場目前還將關注美國與亞洲大國領導人即將舉行的會晤。最新消息顯示,雙方在人工智能等議題上已經展開進一步對話,市場將密切觀察後續經濟政策以及貿易擔憂情緒的變化。相關進展可能影響亞洲市場風險偏好,並通過美元需求和資金流向間接作用於美元/日元。
從資金流向來看,美元/日元近期上漲並不完全意味着市場徹底放棄日元。日本金融當局已經對日元快速貶值保持高度關注,市場也開始討論匯率干預風險。9月21日的市場報道顯示,日元此前一週出現明顯下跌後,圍繞日本當局可能採取措施穩定匯率的討論有所升温。因此,美元/日元越接近前期高位,投資者越需要關注政策層面的潛在反應。
從日線結構來看,美元/日元目前仍保持高位運行,整體趨勢暫時偏強,但157至158區域已經逐漸成為重要的壓力帶。若匯價能夠穩定站上157.50附近,並進一步突破4小時週期200週期簡單移動平均線所在的157.61區域,則短線多頭可能繼續測試158.75附近的78.6%斐波那契回撤位,進一步上方則關注前期擺動高點160.36。反之,如果157.50至157.60區域持續壓制匯價,美元/日元重新跌破156.60,則短線調整壓力可能逐步增加。
4小時結構顯示,美元/日元此前衝高至157.10附近後出現回落,目前重新靠近156.75至156.80區域。技術指標顯示,匯價雖然仍處於相對高位,但已經出現一定程度的上行動能放緩跡象。157.49附近的61.8%斐波那契回撤位與157.61附近的200週期均線形成較密集阻力區,只有有效突破並站穩這一帶,才能進一步打開158.75乃至160.36的上行空間。下方首先關注156.60附近的50%回撤位,其次為155.72附近的38.2%回撤位,進一步支撐位位於154.62;如果市場風險情緒明顯改善、美元出現較大幅度回調,則152.85附近的斐波那契關鍵錨點將成為更深層次的支撐區域。
編輯總結
美元/日元當前處於日本央行加息、美聯儲利率預期以及全球避險需求共同作用的階段。日本央行將利率提高至1.25%顯示政策正常化仍在推進,但7比2的投票結果以及後續政策節奏的不確定性,使日元暫時缺乏持續走強的政策催化劑。與此同時,美國利率預期偏鷹以及美債收益率維持高位繼續支撐美元。短線來看,157.50至157.60區域是判斷美元/日元能否進一步打開上行空間的重要技術區域,而156.60則是觀察短線調整力度的關鍵支撐。後續匯價走勢仍需重點跟蹤美日利差、央行政策信號、全球風險情緒以及日本金融當局對日元快速貶值的反應。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。