週三PMI若不及預期,歐元會不會先失守1.15?
2026-09-21 15:22:55
週一(9月21日)歐洲時段,歐元兑美元窄幅波動,當前匯價微幅下跌,交投於1.1475附近。
丹斯克研究團隊指出,歐元兑美元上週五在1.15下方整固,因歐洲收益率走高。歐洲利率上週五上漲,呈熊市趨平走勢,由能源價格上漲與法國主權風險急劇惡化共同驅動。德國2年期國債收益率上漲5至6個基點至3.28%,10年期上漲5個基點至3.52%。
歐元區方面,歐洲央行最新消費者調查顯示,通脹預期在8月出現小幅回升。1年期通脹中值預期升至3.0%,3年期中值預期則升至2.9%。自5月以來持續下行的預期趨勢,如今似乎在3%附近趨於穩定。這一變化具有政策含義:下行趨勢的結束,可能被歐洲央行在邊際上解讀為偏鷹派信號。
此前市場與決策者普遍關注通脹預期持續回落帶來的寬鬆空間,而當前穩定在3%水平,意味着價格壓力並未如預期般快速消退。歐洲央行或因此獲得進一步緊縮的依據,尤其是在評估中期通脹路徑時,會更謹慎對待過早轉向寬鬆的風險。
不過,幅度預計有限,因為預期僅是穩定在3%附近,而非出現加速上行。
整體來看,這一數據強化了“通脹粘性”敍事,為10月政策會議增添了鷹派砝碼,但尚不足以觸發大幅加息預期的全面重定價。
市場將繼續觀察後續調查與實際通脹數據,以確認這一穩定是否具有持續性。
本週最關鍵的數據發佈是週三多數主要經濟體公佈的9月初步採購經理人指數(PMI)。
歐元區數據尤其值得關注,因為夏季以來經濟已展現出較為強勁的增長勢頭,這使得歐洲央行在收緊貨幣政策時擁有更大操作空間。
當前市場焦點集中在增長動能是否進一步增強,尤其是製造業板塊的表現。製造業此前長期疲軟,若最新PMI顯示該領域出現明顯改善,將強化歐元區經濟復甦的廣度與可持續性。
強勁的PMI讀數可能推高市場對歐洲央行10月進一步緊縮的預期,從而為歐元提供支撐;反之,若數據揭示動能減弱或服務業與製造業分化加劇,歐元則可能面臨下行壓力。PMI作為領先指標,直接反映企業實際經營活動,其結果往往能迅速影響匯率與利率預期。
因此,本週PMI數據成為歐元走勢的核心催化劑,市場將密切關注歐元區綜合PMI以及製造業分項是否突破關鍵閾值,以評估政策路徑與歐元中期方向。
德國方面,總理默茨領導的基民盟在週日舉行的兩場地區選舉中遭遇明顯失利。初步結果顯示,該黨在梅克倫堡-前波美拉尼亞州得票率降至4.9%,未能跨過5%的議會門檻;在柏林州的得票率則為18.8%。
與此同時,極右翼德國選擇黨在梅克倫堡-前波美拉尼亞州以38.2%的得票率領先社民黨的35.5%,儘管其他政黨已明確排除與其聯合組閣,使其難以進入政府。左翼黨則以25.7%的得票率贏得柏林州選舉。默茨本人將東北部州的結果稱為“災難”,但同時表示將繼續擔任總理並推進既定改革議程。
此次選舉失利進一步加大了對默茨的政治壓力,提高了總理更迭的可能性,並強化了市場中緩慢積累的政治風險溢價敍事。
不過,聯邦層面聯盟破裂目前看來仍不太可能發生。政治不確定性的上升,可能在邊際上增加歐元的風險溢價,尤其是在投資者評估德國政策穩定性與改革推進速度時。
短期內,這一因素或對歐元構成一定心理壓制,但尚未成為主導匯率的核心驅動。
當前歐元兑美元交投於1.15下方,歐洲收益率因能源價格與法國主權風險走高。歐元區通脹預期在3%附近穩定,可能被歐洲央行邊際解讀為鷹派。週三9月初步PMI是本週焦點,歐元區尤其受關注,因夏季強勁增長使歐洲央行更容易收緊。德國默茨在兩場地區選舉中落敗,政治風險溢價敍事強化,但聯邦聯盟破裂仍不太可能。後續需關注PMI數據、法國主權風險演變、德國政治進展,以及歐洲央行10月緊縮定價。1.15是短期阻力,若PMI強勁且政治風險緩解,歐元可能突破;若政治壓力加大或PMI疲軟,歐元可能承壓。
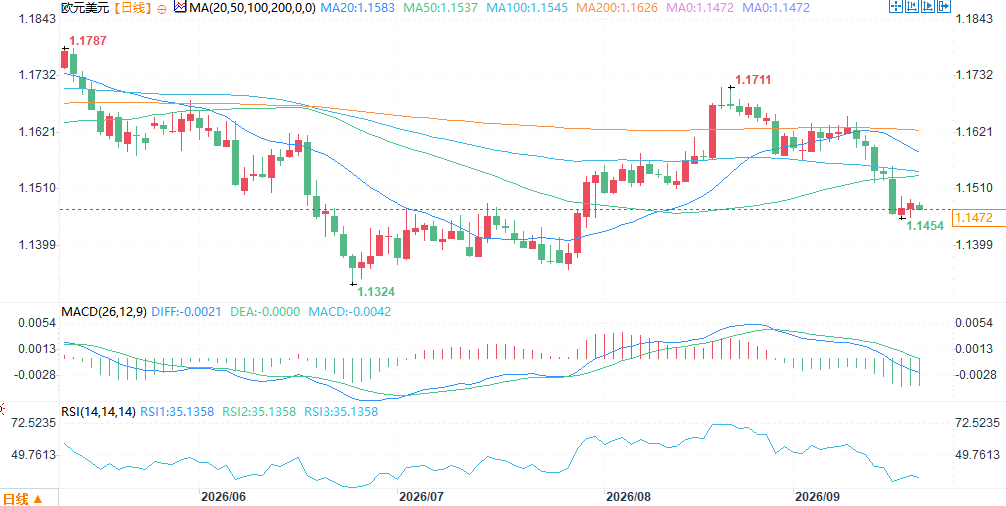
(歐元兑美元日線圖,)
北京時間15:18,歐元兑美元報1.1471/72。
丹斯克研究團隊指出,歐元兑美元上週五在1.15下方整固,因歐洲收益率走高。歐洲利率上週五上漲,呈熊市趨平走勢,由能源價格上漲與法國主權風險急劇惡化共同驅動。德國2年期國債收益率上漲5至6個基點至3.28%,10年期上漲5個基點至3.52%。
通脹預期:歐元區消費者預期在3%附近穩定,歐洲央行或邊際解讀為鷹派
歐元區方面,歐洲央行最新消費者調查顯示,通脹預期在8月出現小幅回升。1年期通脹中值預期升至3.0%,3年期中值預期則升至2.9%。自5月以來持續下行的預期趨勢,如今似乎在3%附近趨於穩定。這一變化具有政策含義:下行趨勢的結束,可能被歐洲央行在邊際上解讀為偏鷹派信號。
此前市場與決策者普遍關注通脹預期持續回落帶來的寬鬆空間,而當前穩定在3%水平,意味着價格壓力並未如預期般快速消退。歐洲央行或因此獲得進一步緊縮的依據,尤其是在評估中期通脹路徑時,會更謹慎對待過早轉向寬鬆的風險。
不過,幅度預計有限,因為預期僅是穩定在3%附近,而非出現加速上行。
整體來看,這一數據強化了“通脹粘性”敍事,為10月政策會議增添了鷹派砝碼,但尚不足以觸發大幅加息預期的全面重定價。
市場將繼續觀察後續調查與實際通脹數據,以確認這一穩定是否具有持續性。
關鍵數據:9月初步PMI是本週焦點,製造業動能受關注
本週最關鍵的數據發佈是週三多數主要經濟體公佈的9月初步採購經理人指數(PMI)。
歐元區數據尤其值得關注,因為夏季以來經濟已展現出較為強勁的增長勢頭,這使得歐洲央行在收緊貨幣政策時擁有更大操作空間。
當前市場焦點集中在增長動能是否進一步增強,尤其是製造業板塊的表現。製造業此前長期疲軟,若最新PMI顯示該領域出現明顯改善,將強化歐元區經濟復甦的廣度與可持續性。
強勁的PMI讀數可能推高市場對歐洲央行10月進一步緊縮的預期,從而為歐元提供支撐;反之,若數據揭示動能減弱或服務業與製造業分化加劇,歐元則可能面臨下行壓力。PMI作為領先指標,直接反映企業實際經營活動,其結果往往能迅速影響匯率與利率預期。
因此,本週PMI數據成為歐元走勢的核心催化劑,市場將密切關注歐元區綜合PMI以及製造業分項是否突破關鍵閾值,以評估政策路徑與歐元中期方向。
德國政治:默茨兩場地區選舉落敗,政治風險溢價敍事強化
德國方面,總理默茨領導的基民盟在週日舉行的兩場地區選舉中遭遇明顯失利。初步結果顯示,該黨在梅克倫堡-前波美拉尼亞州得票率降至4.9%,未能跨過5%的議會門檻;在柏林州的得票率則為18.8%。
與此同時,極右翼德國選擇黨在梅克倫堡-前波美拉尼亞州以38.2%的得票率領先社民黨的35.5%,儘管其他政黨已明確排除與其聯合組閣,使其難以進入政府。左翼黨則以25.7%的得票率贏得柏林州選舉。默茨本人將東北部州的結果稱為“災難”,但同時表示將繼續擔任總理並推進既定改革議程。
此次選舉失利進一步加大了對默茨的政治壓力,提高了總理更迭的可能性,並強化了市場中緩慢積累的政治風險溢價敍事。
不過,聯邦層面聯盟破裂目前看來仍不太可能發生。政治不確定性的上升,可能在邊際上增加歐元的風險溢價,尤其是在投資者評估德國政策穩定性與改革推進速度時。
短期內,這一因素或對歐元構成一定心理壓制,但尚未成為主導匯率的核心驅動。
總結
當前歐元兑美元交投於1.15下方,歐洲收益率因能源價格與法國主權風險走高。歐元區通脹預期在3%附近穩定,可能被歐洲央行邊際解讀為鷹派。週三9月初步PMI是本週焦點,歐元區尤其受關注,因夏季強勁增長使歐洲央行更容易收緊。德國默茨在兩場地區選舉中落敗,政治風險溢價敍事強化,但聯邦聯盟破裂仍不太可能。後續需關注PMI數據、法國主權風險演變、德國政治進展,以及歐洲央行10月緊縮定價。1.15是短期阻力,若PMI強勁且政治風險緩解,歐元可能突破;若政治壓力加大或PMI疲軟,歐元可能承壓。
(歐元兑美元日線圖,)
北京時間15:18,歐元兑美元報1.1471/72。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。