黃金週線轉正背後:油價回落救場,央行收緊仍在記賬
2026-09-21 15:47:42
9月21日週一,現貨黃金當前在4350美元/盎司一帶交投。剛過去的一週,現貨黃金錄得近一個月來首次周線上漲。美聯儲於9月16日將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,日本央行於9月18日把政策利率上調至1.25%,為約31年來最高水平。布倫特原油自月中高位回落至約102美元/桶附近,美元指數則運行在100關口上方。黃金面對的,是油價緩和與主要央行仍偏緊縮並存的定價環境。
上週現貨黃金的周線收復,首先要放回更長的波動窗口裏看。9月中旬價格一度下探至約4235美元/盎司一帶,隨後在議息落地、油價回落的組合裏完成修復,但修復發生在年內高點回撤之後。行情顯示,現貨黃金近一個月仍較8月下旬高點回落約3%,52周波動區間上沿仍遠高於當前報價。
跨資產一側,約束並沒有同步放鬆。美元指數在議息後重新站上100,兩年期美債收益率仍圍繞政策路徑定價。黃金以美元計價、且自身不產生票息,美元融資成本與短端利率預期的任何上修,都會直接進入持有成本。上週金價能夠收復,更多對應油價從月中高位回落、通脹交易暫時降温,而不是實際利率敍事已經轉向。把周線漲幅直接解讀成趨勢確認,會忽略利率與匯率這兩條主約束仍在生效。
9月16日,聯邦公開市場委員會以12比0表決,將利率目標區間上調25個基點。這是2023年年中以來首次加息。聲明寫明通脹仍然偏高,此次行動旨在更及時地回到2%目標。美聯儲主席沃什在會後記者會上説,通脹偏高且持續時間過長,夏季讀數並未顯示趨勢已有實質改善;按當時可獲得的物價數據,8月整體個人消費支出物價同比約在3.6%附近。他還表示,很難把廣義金融條件描述為限制性,因此此次加息是在撤出一部分寬鬆。
美聯儲經濟預測摘要給出的路徑同樣偏緊。18位提交預測的委員中,16位預計2026年還將至少再加一次,年末聯邦基金利率中位數約4.1%,對應4.00%至4.25%的目標區間。2026年PCE通脹中位數被上修至3.7%,失業率中位數約4.1%。利率期貨與事件合約對10月會議再加息25個基點的定價,集中在五成至六成之間。對黃金定價來説,關鍵不是下一次會議會不會加息,而是市場仍在為更高的政策路徑支付溢價。
上週日本央行以7比2表決,將政策利率由1.00%上調至1.25%。行長植田和男在會後表示,政策已進入新階段,此前底層通脹被判斷為低於2%;鑑於金融環境仍偏寬鬆,將繼續上調利率並調整寬鬆程度。他沒有給出下一次行動的具體時點,也沒有排除繼續調整。日元套息長期構成全球流動性的一部分,政策利率抬升會改變這部分資金的邊際成本。美聯儲與日本央行在同一周內給出偏緊信號,等於把黃金的比較收益重新放回全球利率座標系裏核算。
布倫特原油在9月中旬一度靠近109至110美元/桶,隨後連續回落,當前運行在約102美元/桶。回落的直接背景,是市場對沙特供應擾動的擔憂有所緩和,這一因素暫時壓過了中東局勢可能擴大的尾部風險。對黃金而言,油價下行至少改變了兩條傳導鏈條。
第一條是通脹預期。原油是全球通脹預期中最敏感的輸入項之一。油價從高位回落,會降低輸入性通脹再度升温的緊迫感,從而削弱把黃金當作抗通脹工具來加倉的短期動力。第二條是風險溢價。中東局勢並未消失,只是供應中斷的定價權暫時讓位於庫存與運輸恢復的交易。一旦航運或產量擾動重新進入報價,油價與黃金可能再度同步抬升風險溢價。當前組合因此是混合的:油價回落減輕了通脹交易的熱度,主要央行的表態又把實際利率預期釘在偏高位置。黃金上週能夠錄得周線收復,正是這兩股力量短暫取得平衡的結果,而不是單一邏輯獲勝。
沃什在記者會上還強調,央行無法單獨決定原油或食品的絕對價格,但有責任阻止相對價格變動向更廣泛的物價擴散。這句話把能源衝擊和貨幣政策拆開了:油價回落可以降低加息的緊迫感,卻不能自動證明政策路徑已經走完。
日線布林帶中軌約4430美元/盎司,上軌約4662美元/盎司,下軌約4198美元/盎司。價格運行在中軌下方、帶寬較前期擴張後轉入整理,説明波動率已經從單邊拉伸切換到區間消化。中軌附近的往復,更多對應議息後多空重新核對持倉成本,而不是趨勢已經切換。
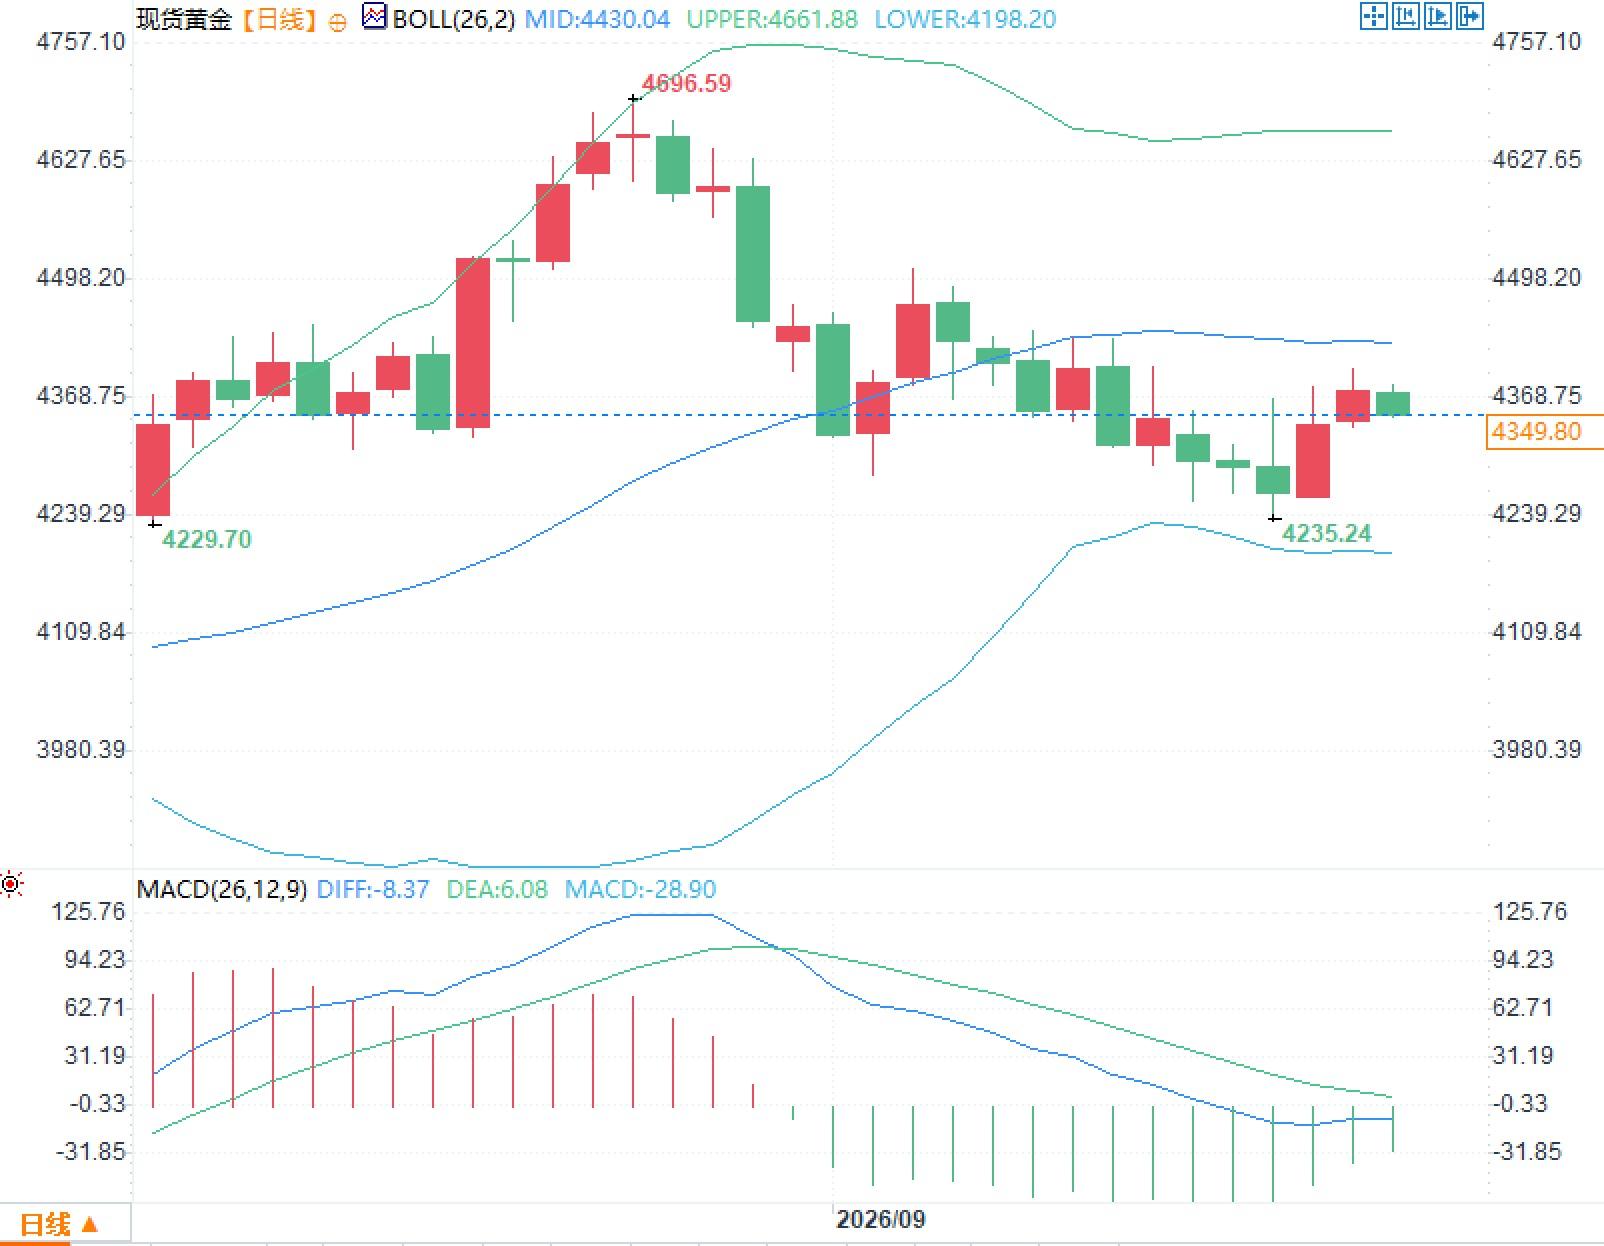
MACD當前DIFF約負8.37,DEA約6.08,柱狀線約負28.90。快線位於信號線下方、柱狀線仍在零軸之下,反映短週期均線差仍未回到多頭排列。與周線收復同時出現負向動能讀數,説明短線修復尚未被中週期動量確認。
周度修復並不能改寫跨資產約束
上週現貨黃金的周線收復,首先要放回更長的波動窗口裏看。9月中旬價格一度下探至約4235美元/盎司一帶,隨後在議息落地、油價回落的組合裏完成修復,但修復發生在年內高點回撤之後。行情顯示,現貨黃金近一個月仍較8月下旬高點回落約3%,52周波動區間上沿仍遠高於當前報價。
跨資產一側,約束並沒有同步放鬆。美元指數在議息後重新站上100,兩年期美債收益率仍圍繞政策路徑定價。黃金以美元計價、且自身不產生票息,美元融資成本與短端利率預期的任何上修,都會直接進入持有成本。上週金價能夠收復,更多對應油價從月中高位回落、通脹交易暫時降温,而不是實際利率敍事已經轉向。把周線漲幅直接解讀成趨勢確認,會忽略利率與匯率這兩條主約束仍在生效。
主要央行同步收緊抬升了零票息資產的比較成本
9月16日,聯邦公開市場委員會以12比0表決,將利率目標區間上調25個基點。這是2023年年中以來首次加息。聲明寫明通脹仍然偏高,此次行動旨在更及時地回到2%目標。美聯儲主席沃什在會後記者會上説,通脹偏高且持續時間過長,夏季讀數並未顯示趨勢已有實質改善;按當時可獲得的物價數據,8月整體個人消費支出物價同比約在3.6%附近。他還表示,很難把廣義金融條件描述為限制性,因此此次加息是在撤出一部分寬鬆。
美聯儲經濟預測摘要給出的路徑同樣偏緊。18位提交預測的委員中,16位預計2026年還將至少再加一次,年末聯邦基金利率中位數約4.1%,對應4.00%至4.25%的目標區間。2026年PCE通脹中位數被上修至3.7%,失業率中位數約4.1%。利率期貨與事件合約對10月會議再加息25個基點的定價,集中在五成至六成之間。對黃金定價來説,關鍵不是下一次會議會不會加息,而是市場仍在為更高的政策路徑支付溢價。
上週日本央行以7比2表決,將政策利率由1.00%上調至1.25%。行長植田和男在會後表示,政策已進入新階段,此前底層通脹被判斷為低於2%;鑑於金融環境仍偏寬鬆,將繼續上調利率並調整寬鬆程度。他沒有給出下一次行動的具體時點,也沒有排除繼續調整。日元套息長期構成全球流動性的一部分,政策利率抬升會改變這部分資金的邊際成本。美聯儲與日本央行在同一周內給出偏緊信號,等於把黃金的比較收益重新放回全球利率座標系裏核算。
油價回落緩和了通脹交易,但沒有取消風險溢價
布倫特原油在9月中旬一度靠近109至110美元/桶,隨後連續回落,當前運行在約102美元/桶。回落的直接背景,是市場對沙特供應擾動的擔憂有所緩和,這一因素暫時壓過了中東局勢可能擴大的尾部風險。對黃金而言,油價下行至少改變了兩條傳導鏈條。
第一條是通脹預期。原油是全球通脹預期中最敏感的輸入項之一。油價從高位回落,會降低輸入性通脹再度升温的緊迫感,從而削弱把黃金當作抗通脹工具來加倉的短期動力。第二條是風險溢價。中東局勢並未消失,只是供應中斷的定價權暫時讓位於庫存與運輸恢復的交易。一旦航運或產量擾動重新進入報價,油價與黃金可能再度同步抬升風險溢價。當前組合因此是混合的:油價回落減輕了通脹交易的熱度,主要央行的表態又把實際利率預期釘在偏高位置。黃金上週能夠錄得周線收復,正是這兩股力量短暫取得平衡的結果,而不是單一邏輯獲勝。
沃什在記者會上還強調,央行無法單獨決定原油或食品的絕對價格,但有責任阻止相對價格變動向更廣泛的物價擴散。這句話把能源衝擊和貨幣政策拆開了:油價回落可以降低加息的緊迫感,卻不能自動證明政策路徑已經走完。
日線指標觀察
日線布林帶中軌約4430美元/盎司,上軌約4662美元/盎司,下軌約4198美元/盎司。價格運行在中軌下方、帶寬較前期擴張後轉入整理,説明波動率已經從單邊拉伸切換到區間消化。中軌附近的往復,更多對應議息後多空重新核對持倉成本,而不是趨勢已經切換。
MACD當前DIFF約負8.37,DEA約6.08,柱狀線約負28.90。快線位於信號線下方、柱狀線仍在零軸之下,反映短週期均線差仍未回到多頭排列。與周線收復同時出現負向動能讀數,説明短線修復尚未被中週期動量確認。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。