沃什口中的一劑寬鬆,如何改寫美債定價
2026-09-21 18:54:33
9月21日週一,美國國債市場仍處在美聯儲本輪重啓加息後的定價整理階段。兩年期美債收益率徘徊在4.72%附近,此前幾個交易日一度升至約4.75%至4.76%,為近年來高位區間。同期美國聯邦基金利率目標區間為3.75%至4.00%,十年期美債收益率約4.96%,兩年期與十年期利差壓縮至約21至25個基點。市場關注的核心,已從是否加息,轉為短端是否已把後續路徑計入過多。
兩年期美債對政策預期最為敏感。自2月低點以來,該期限收益率累計上行約140個基點。當時市場仍在交易降息路徑,如今定價已切換為緊縮。當前兩年期收益率明顯高於政策利率上限,意味着短端已把後續加息幅度部分提前寫入價格。
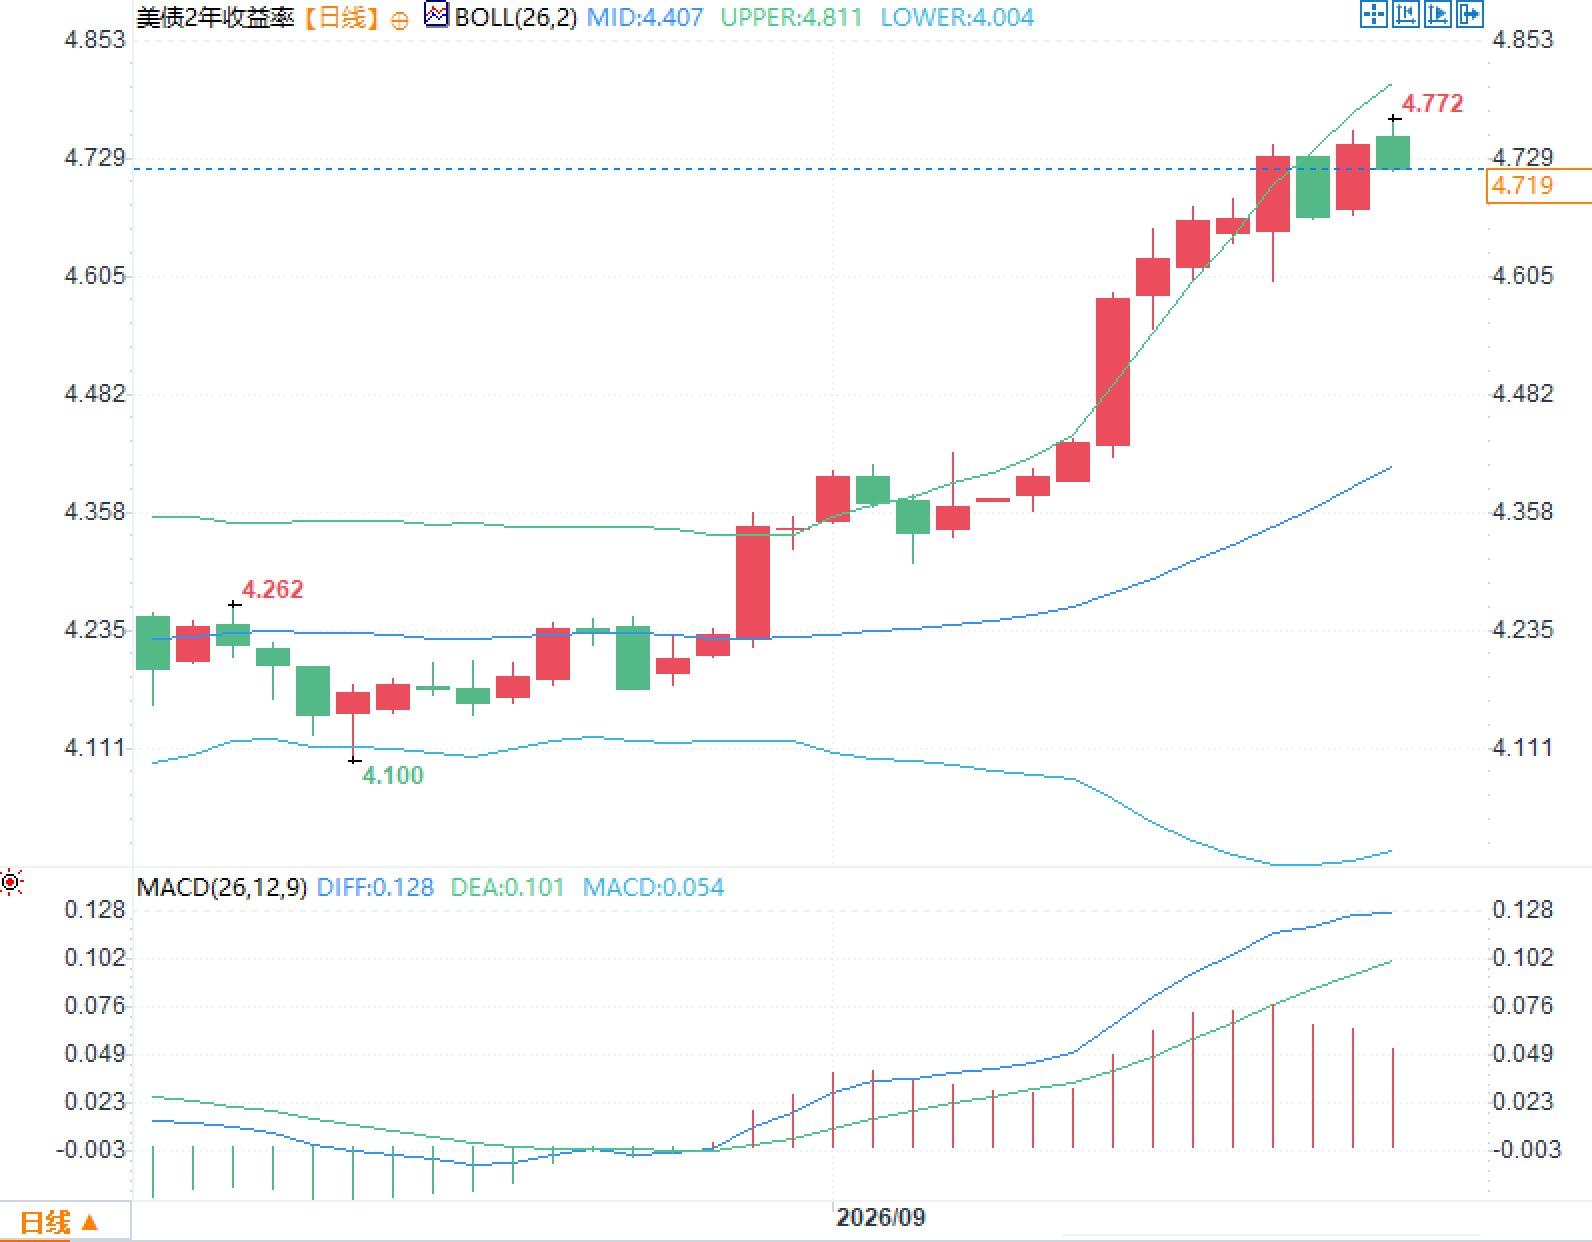
擔保隔夜融資利率期貨顯示,未來一年仍隱含約80個基點的額外緊縮。互換合約對2027年9月政策利率的定價約在4.68%附近。與此同時,兩年期收益率約4.72%至4.75%,已接近甚至高於部分遠期政策利率隱含水平。WisdomTree投資指出,若觀察整條曲線中哪一段收益率可能走得過遠,短端最為突出;兩年期明顯高於現行聯邦基金利率,説明前端已領先於官方設定。
這一討論不等於方向預判。短端票息相對豐厚、久期較短、對長端劇烈波動的暴露更低,是機構把配置重心前移的結構原因。價格能否回升,仍取決於通脹回落速度與政策路徑是否低於當前隱含水平,這兩項均未結算。
9月16日,聯邦公開市場委員會將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為2023年以來首次加息,投票一致。主席凱文·沃什在會後表示,此次調整相當於去掉一劑寬鬆,並稱金融與信用條件需更貼近最終目標。經濟預測摘要中值顯示,年末適當政策利率為4.1%,2027年仍為4.1%,對應年內再加一次後較長時間維持。個人消費支出物價指數預期為2026年3.7%、2027年2.3%;實際國內生產總值增速預期為2.3%,失業率預期為4.1%。沃什本人未提交點陣,並強調不以預先承諾替代數據檢驗。
市場路徑比點陣更陡。部分機構提示,若通脹黏性超預期,政策利率存在升至5%以上的可能。關鍵在於一年後終端利率的置信區間;歷次加息週期中,市場往往低估最終加息幅度。再加三次的定價概率偏低,短端更容易形成可討論的價值比較。兩種表述並存,説明終端利率仍是分佈,不是單點。
美國財政部定於9月22日拍賣690億美元兩年期國債,9月23日拍賣700億美元五年期國債。規模與近期月份相當,市場更關注間接標購佔比、投標倍數以及發行利率相對當次預發行的偏離。短端配置是否只是口頭共識,會在投標結構裏留下痕跡。
本週紐約聯儲主席約翰·威廉姆斯將在國債市場會議上發表主題講話,克利夫蘭聯儲主席貝絲·哈馬克將在通脹驅動與動態會議上致辭。哈馬克此前強調通脹持續高於目標已久,並認為金融條件談不上明顯限制。威廉姆斯更強調數據依賴,認為當前政策是否足以在一兩年內把通脹拉回目標,尚無清晰答案。兩人口徑並不對稱,任何偏鷹或偏謹慎的措辭,都可能改寫10月與12月會議的隱含概率。先鋒領航歐洲多元資產提到,固定收益基準正在被重新設計;美國市場出現從股票向債券的輪動,歐洲仍視債券為待開發配置。
中東與烏克蘭衝突仍在,能源價格是短端定價的外部變量。西得克薩斯中質原油近期自每桶100美元上方回落至約93美元,説明供應預期與風險溢價仍在快速切換。油價若再度抬升,可能推高通脹預期,並抬升美聯儲所需加息上限;若衝突出現緩和線索、原油流動改善,短端加息溢價也可能收縮。
增長一側同樣不是單行道。沃什稱此次加息是去掉一劑寬鬆,言下之意是政策尚未被委員會視為已經壓住總需求。美國銀行策略團隊提示,需準備政策利率高於當前市場中樞的情形。Allspring全球投資認為,沃什在傑克遜霍爾關於恢復物價穩定的表態後,該機構提高了債券持倉,近期會議進一步強化了其對中段久期的討論。
真正需要盯住的是三組可證偽變量:短端收益率與政策利率、遠期隱含利率之間的缺口是否收窄;拍賣認購結構是否穩定;能源與通脹數據是否改寫終端利率分佈。缺口可以因通脹回落而收斂,也可以因加息路徑被上修而繼續擴大。
問題一:美債兩年期收益率明顯高於政策利率,是否説明短端已經計價完畢?
答:不能等同於計價完畢。4.72%附近的兩年期收益率高於3.75%至4.00%的政策區間,也接近部分2027年遠期隱含水平,説明加息預期已被大量計入。但期貨仍隱含約80個基點後續緊縮,點陣中值只指向年內再加一次後維持。缺口反映的是概率分佈,不是結算結果。
問題二:為何機構更討論短端而不是長端?
答:兩年期對政策路徑彈性最高,久期較短,受期限溢價和財政供給衝擊相對較小。長端同時定價增長、通脹風險溢價和發行規模,波動來源更多。短端被用來比較票息與隱含政策利率,並不等於迴避長端風險。
問題三:本週哪些信息最可能改寫短端定價?
答:690億美元兩年期與700億美元五年期拍賣的認購結構,以及威廉姆斯、哈馬克的政策表述。若投標偏弱或官員強調通脹上行風險,隱含加息路徑可能再上修;若油價續跌、拍賣順利,短端溢價也可能回吐。
短端收益率已顯著領先政策利率
兩年期美債對政策預期最為敏感。自2月低點以來,該期限收益率累計上行約140個基點。當時市場仍在交易降息路徑,如今定價已切換為緊縮。當前兩年期收益率明顯高於政策利率上限,意味着短端已把後續加息幅度部分提前寫入價格。
擔保隔夜融資利率期貨顯示,未來一年仍隱含約80個基點的額外緊縮。互換合約對2027年9月政策利率的定價約在4.68%附近。與此同時,兩年期收益率約4.72%至4.75%,已接近甚至高於部分遠期政策利率隱含水平。WisdomTree投資指出,若觀察整條曲線中哪一段收益率可能走得過遠,短端最為突出;兩年期明顯高於現行聯邦基金利率,説明前端已領先於官方設定。
這一討論不等於方向預判。短端票息相對豐厚、久期較短、對長端劇烈波動的暴露更低,是機構把配置重心前移的結構原因。價格能否回升,仍取決於通脹回落速度與政策路徑是否低於當前隱含水平,這兩項均未結算。
點陣圖與市場隱含路徑並不重合
9月16日,聯邦公開市場委員會將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為2023年以來首次加息,投票一致。主席凱文·沃什在會後表示,此次調整相當於去掉一劑寬鬆,並稱金融與信用條件需更貼近最終目標。經濟預測摘要中值顯示,年末適當政策利率為4.1%,2027年仍為4.1%,對應年內再加一次後較長時間維持。個人消費支出物價指數預期為2026年3.7%、2027年2.3%;實際國內生產總值增速預期為2.3%,失業率預期為4.1%。沃什本人未提交點陣,並強調不以預先承諾替代數據檢驗。
市場路徑比點陣更陡。部分機構提示,若通脹黏性超預期,政策利率存在升至5%以上的可能。關鍵在於一年後終端利率的置信區間;歷次加息週期中,市場往往低估最終加息幅度。再加三次的定價概率偏低,短端更容易形成可討論的價值比較。兩種表述並存,説明終端利率仍是分佈,不是單點。
拍賣與官員講話將檢驗短端承接
美國財政部定於9月22日拍賣690億美元兩年期國債,9月23日拍賣700億美元五年期國債。規模與近期月份相當,市場更關注間接標購佔比、投標倍數以及發行利率相對當次預發行的偏離。短端配置是否只是口頭共識,會在投標結構裏留下痕跡。
本週紐約聯儲主席約翰·威廉姆斯將在國債市場會議上發表主題講話,克利夫蘭聯儲主席貝絲·哈馬克將在通脹驅動與動態會議上致辭。哈馬克此前強調通脹持續高於目標已久,並認為金融條件談不上明顯限制。威廉姆斯更強調數據依賴,認為當前政策是否足以在一兩年內把通脹拉回目標,尚無清晰答案。兩人口徑並不對稱,任何偏鷹或偏謹慎的措辭,都可能改寫10月與12月會議的隱含概率。先鋒領航歐洲多元資產提到,固定收益基準正在被重新設計;美國市場出現從股票向債券的輪動,歐洲仍視債券為待開發配置。
衝突溢價與增長韌性構成雙向擾動
中東與烏克蘭衝突仍在,能源價格是短端定價的外部變量。西得克薩斯中質原油近期自每桶100美元上方回落至約93美元,説明供應預期與風險溢價仍在快速切換。油價若再度抬升,可能推高通脹預期,並抬升美聯儲所需加息上限;若衝突出現緩和線索、原油流動改善,短端加息溢價也可能收縮。
增長一側同樣不是單行道。沃什稱此次加息是去掉一劑寬鬆,言下之意是政策尚未被委員會視為已經壓住總需求。美國銀行策略團隊提示,需準備政策利率高於當前市場中樞的情形。Allspring全球投資認為,沃什在傑克遜霍爾關於恢復物價穩定的表態後,該機構提高了債券持倉,近期會議進一步強化了其對中段久期的討論。
真正需要盯住的是三組可證偽變量:短端收益率與政策利率、遠期隱含利率之間的缺口是否收窄;拍賣認購結構是否穩定;能源與通脹數據是否改寫終端利率分佈。缺口可以因通脹回落而收斂,也可以因加息路徑被上修而繼續擴大。
常見問題解答
問題一:美債兩年期收益率明顯高於政策利率,是否説明短端已經計價完畢?
答:不能等同於計價完畢。4.72%附近的兩年期收益率高於3.75%至4.00%的政策區間,也接近部分2027年遠期隱含水平,説明加息預期已被大量計入。但期貨仍隱含約80個基點後續緊縮,點陣中值只指向年內再加一次後維持。缺口反映的是概率分佈,不是結算結果。
問題二:為何機構更討論短端而不是長端?
答:兩年期對政策路徑彈性最高,久期較短,受期限溢價和財政供給衝擊相對較小。長端同時定價增長、通脹風險溢價和發行規模,波動來源更多。短端被用來比較票息與隱含政策利率,並不等於迴避長端風險。
問題三:本週哪些信息最可能改寫短端定價?
答:690億美元兩年期與700億美元五年期拍賣的認購結構,以及威廉姆斯、哈馬克的政策表述。若投標偏弱或官員強調通脹上行風險,隱含加息路徑可能再上修;若油價續跌、拍賣順利,短端溢價也可能回吐。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。