澳洲聯儲官方定調:通脹風險偏上行,加息選項仍在桌面
2026-09-22 08:15:30
週二(9月22日)亞洲時段,澳元兑美元窄幅波動,當前交投於0.7120附近。受澳洲聯儲官員最新鷹派表態影響,澳元后續走勢受到市場密切關注。
澳洲聯儲(RBA)首席經濟學家薩拉·亨特(Sarah Hunter)表示,鑑於中東局勢推高油價以及國內需求超過供給,央行可能需要在今年內第四次加息。市場目前已定價9月29日會議加息至4.60%的概率為95%,並預計明年初利率將達到4.85%的峯值。亨特的言論進一步強化了市場的鷹派預期,而非對其構成挑戰。
亨特在一檔播客節目中明確指出,澳洲聯儲董事會最擔憂的是通脹在過高水平持續過久,可能逐漸嵌入企業和家庭的價格與工資設定行為,形成自我強化的螺旋。
她特別強調兩大上行風險:一是中東衝突持續推高全球能源價格,原油上漲直接傳導至國內汽油零售價,並間接抬升食品、建材等商品的物流與運輸成本,進一步推高整體物價;二是國內部分地區產能約束依然明顯,布里斯班、珀斯、阿德萊德等城市技工崗位需求旺盛,勞動力市場局部緊張,企業議價能力較強,易推高服務價格。
媒體報道稱,自2月以來澳洲聯儲已累計加息75個基點,將現金利率推升至4.35%的疫情後高點,但核心通脹仍達3.6%,明顯高於央行2%–3%目標區間中樞。
市場定價顯示,9月29日會議加息25個基點至4.60%的概率高達95%,利率預計在明年初見頂於4.85%左右。
亨特在採訪中系統澄清了貨幣政策的常見誤解。
她強調,利率是應對通脹的工具而非通脹的根源:外部衝擊(如油價上漲)首先推高物價,央行隨後通過加息抑制需求、錨定預期,二者關係基本是單向的。加息影響遠不止房貸持有者——雖然僅約三分之一澳大利亞人持有住房貸款,但利率上升會通過澳元匯率升值降低進口成本、通過提高儲蓄回報抑制消費、並通過更廣泛的房地產市場調整資產價格與財富效應,從而全面影響經濟活動。
租金與利率也並非簡單一一對應關係,近期租金上漲主要源於建築行業勞動力短缺、材料成本攀升以及住房供應長期不足,這些供需基本面因素的作用遠大於利率本身。
亨特表示,目前澳洲金融體系尚未出現系統性房貸困境跡象。負資產家庭比例仍低於疫情前水平,此前數年房價大幅上漲為借款人提供了充足的緩衝空間。
更重要的是,超過40%的房貸家庭已提前還款兩年或以上,相當於積累了顯著的還款緩衝,能夠有效抵禦短期收入衝擊或利率上升帶來的壓力。銀行貸款審批標準保持審慎,整體違約率仍處於低位,顯示家庭資產負債表整體穩健,金融穩定風險可控。
亨特的鷹派表態對澳元兑美元構成直接利好,主要體現在利率差預期層面。市場已定價9月29日澳洲聯儲加息至4.60%的概率高達95%,而澳元當前現金利率本就高於美聯儲目標區間,若澳聯儲如期加息,澳美利差將進一步收窄,增強澳元的收益率吸引力。
然而,澳元兑美元的實際走勢並非單純由澳聯儲單方面決定。近期該貨幣對同時受到美聯儲鷹派預期的壓制——美聯儲上週加息後釋放了年內可能再收緊的信號,美元走強限制了澳元的上行空間。
此外,澳元兑美元對全球風險情緒和美國利率變化的敏感度高於澳美利差本身,中東局勢一旦升級引發避險資金湧入美元,澳元的利率優勢往往被抵消。因此,亨特的言論為澳元提供了底部支撐,但能否突破當前0.7100至0.7200的震盪區間,仍取決於美元走向與風險偏好的演變。
亨特的言論表明,澳洲聯儲對通脹上行風險保持高度警惕,加息選項仍在桌面上。市場已充分定價9月29日加息至4.60%的預期,利率峯值預計在明年初達到4.85%。澳元及利率敏感資產預計將密切關注澳洲聯儲主席布洛克(Bullock)在決策後新聞發佈會上的表態,以確認這一鷹派基調。
澳洲聯儲的預測假設通脹將在未來幾年內緩解,但亨特警告稱,如果當前的上行風險成為現實,進一步加息仍有可能,董事會下一次行動機會為9月29日會議。
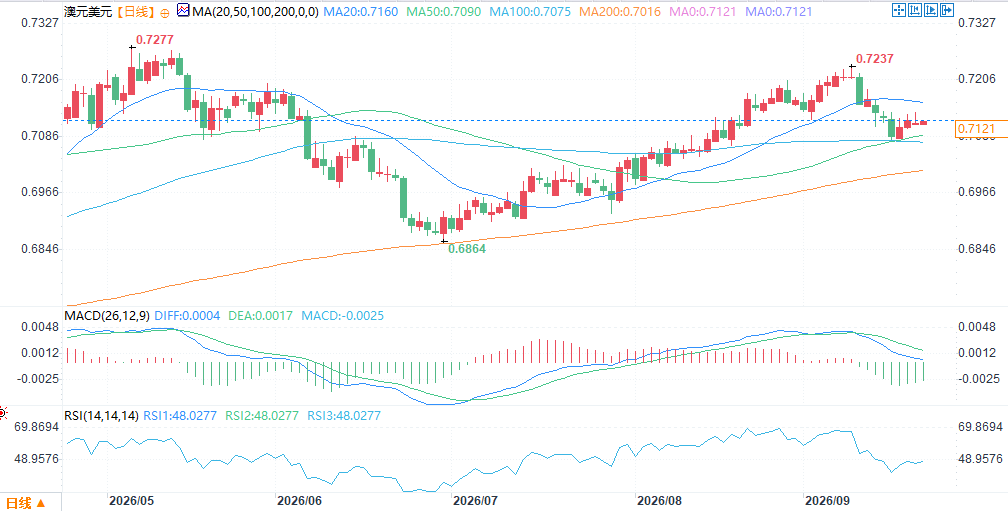
(澳元兑美元日線圖,)
北京時間8:12,澳元兑美元報0.7120/21。
澳洲聯儲(RBA)首席經濟學家薩拉·亨特(Sarah Hunter)表示,鑑於中東局勢推高油價以及國內需求超過供給,央行可能需要在今年內第四次加息。市場目前已定價9月29日會議加息至4.60%的概率為95%,並預計明年初利率將達到4.85%的峯值。亨特的言論進一步強化了市場的鷹派預期,而非對其構成挑戰。
加息理由:通脹風險偏向上行
亨特在一檔播客節目中明確指出,澳洲聯儲董事會最擔憂的是通脹在過高水平持續過久,可能逐漸嵌入企業和家庭的價格與工資設定行為,形成自我強化的螺旋。
她特別強調兩大上行風險:一是中東衝突持續推高全球能源價格,原油上漲直接傳導至國內汽油零售價,並間接抬升食品、建材等商品的物流與運輸成本,進一步推高整體物價;二是國內部分地區產能約束依然明顯,布里斯班、珀斯、阿德萊德等城市技工崗位需求旺盛,勞動力市場局部緊張,企業議價能力較強,易推高服務價格。
媒體報道稱,自2月以來澳洲聯儲已累計加息75個基點,將現金利率推升至4.35%的疫情後高點,但核心通脹仍達3.6%,明顯高於央行2%–3%目標區間中樞。
市場定價顯示,9月29日會議加息25個基點至4.60%的概率高達95%,利率預計在明年初見頂於4.85%左右。
政策傳導機制:利率回應通脹,而非引發通脹
亨特在採訪中系統澄清了貨幣政策的常見誤解。
她強調,利率是應對通脹的工具而非通脹的根源:外部衝擊(如油價上漲)首先推高物價,央行隨後通過加息抑制需求、錨定預期,二者關係基本是單向的。加息影響遠不止房貸持有者——雖然僅約三分之一澳大利亞人持有住房貸款,但利率上升會通過澳元匯率升值降低進口成本、通過提高儲蓄回報抑制消費、並通過更廣泛的房地產市場調整資產價格與財富效應,從而全面影響經濟活動。
租金與利率也並非簡單一一對應關係,近期租金上漲主要源於建築行業勞動力短缺、材料成本攀升以及住房供應長期不足,這些供需基本面因素的作用遠大於利率本身。
金融穩定:未見系統性房貸壓力
亨特表示,目前澳洲金融體系尚未出現系統性房貸困境跡象。負資產家庭比例仍低於疫情前水平,此前數年房價大幅上漲為借款人提供了充足的緩衝空間。
更重要的是,超過40%的房貸家庭已提前還款兩年或以上,相當於積累了顯著的還款緩衝,能夠有效抵禦短期收入衝擊或利率上升帶來的壓力。銀行貸款審批標準保持審慎,整體違約率仍處於低位,顯示家庭資產負債表整體穩健,金融穩定風險可控。
澳元兑美元后市走勢
亨特的鷹派表態對澳元兑美元構成直接利好,主要體現在利率差預期層面。市場已定價9月29日澳洲聯儲加息至4.60%的概率高達95%,而澳元當前現金利率本就高於美聯儲目標區間,若澳聯儲如期加息,澳美利差將進一步收窄,增強澳元的收益率吸引力。
然而,澳元兑美元的實際走勢並非單純由澳聯儲單方面決定。近期該貨幣對同時受到美聯儲鷹派預期的壓制——美聯儲上週加息後釋放了年內可能再收緊的信號,美元走強限制了澳元的上行空間。
此外,澳元兑美元對全球風險情緒和美國利率變化的敏感度高於澳美利差本身,中東局勢一旦升級引發避險資金湧入美元,澳元的利率優勢往往被抵消。因此,亨特的言論為澳元提供了底部支撐,但能否突破當前0.7100至0.7200的震盪區間,仍取決於美元走向與風險偏好的演變。
總結
亨特的言論表明,澳洲聯儲對通脹上行風險保持高度警惕,加息選項仍在桌面上。市場已充分定價9月29日加息至4.60%的預期,利率峯值預計在明年初達到4.85%。澳元及利率敏感資產預計將密切關注澳洲聯儲主席布洛克(Bullock)在決策後新聞發佈會上的表態,以確認這一鷹派基調。
澳洲聯儲的預測假設通脹將在未來幾年內緩解,但亨特警告稱,如果當前的上行風險成為現實,進一步加息仍有可能,董事會下一次行動機會為9月29日會議。
(澳元兑美元日線圖,)
北京時間8:12,澳元兑美元報0.7120/21。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。