布倫特從110美元回落,現貨升水卻把結構撕開了
2026-09-22 15:55:52
9月22日週二,布倫特原油當前在101-102美元/桶區間波動,連續四個交易日走低後,出現企穩跡象。沙特出口路徑在過去兩週發生了可核驗的再配置:9月10日無人機襲擊後,東西原油管道按預防原則停運,紅海延布港裝船近乎中斷;海灣一側拉斯塔努拉等碼頭裝船量抬升,阿曼蘇哈爾附近過駁安排擴大。與此同時市場人士透露,沙特阿美已向至少三家亞洲煉廠作出非正式口頭確認,延布港提油有望重新開放,但未給出書面通知,也未公佈時間表。對煉廠採購、船期與區域價差而言,口頭安排與官方裝船窗口之間的時間差,才是當前定價摩擦的核心。
東西原油管道全長約1200公里,連接東部油田與紅海延布港,設計能力約500萬桶/日。衝突背景下霍爾木茲海峽通行受限後,該管道一度承擔沙特對外銷售的主要改道功能,襲擊前向延布港輸送約400萬桶/日。9月10日至11日,無人機擊中利雅得與麥地那沿線泵站,沙特能源部門隨即以預防原則關停管線。航運跟蹤顯示,延布港自9月12日起基本未見新的原油離港。
在這一空窗期內,部分亞洲長約買家已經錯過原定延布港裝船期。有船隻停留在港口附近水域,有船隻仍在駛往該港。市場人士稱,沙特阿美管理層向至少三家燃料加工商作出非正式保證,稱很快可以在延布港提油,但保證停留在口頭層面,沒有正式裝船通知,也沒有明確天數。對煉廠而言,口頭確認只能降低“港口永久關閉”的尾部想象,並不能直接改寫已錯過的受載期、滯期費與替代貨源合同。亞洲買家隨後更多轉向海灣裝船與阿曼近海過駁;歐洲買家則面臨更硬的配額約束。
管道停運後,沙特將更多出口壓向海灣東岸。航運數據顯示,9月12日以來海灣原油裝船均值約370萬桶/日,高於當月早些時候的約290萬桶/日;9月1日至11日紅海裝船均值曾約390萬桶/日。另有約6000萬桶原油被安排在9月、10月自拉斯塔努拉裝出,經霍爾木茲海峽後在阿曼蘇哈爾附近過駁。過駁使買方不必把自有船隊直接送入爭議水域,但增加了二次過駁、保險與船期不確定性。
區域配置並不對稱。熟悉長約安排的人士稱,沙特阿美上週已通知至少兩家歐洲煉廠:10月長期協議項下將不獲分配原油,且這一處理適用於歐洲全部長約買家。配額空窗迫使買方轉向北海及地中海現貨。波蘭煉廠奧倫已採購北海貨以填補缺口。挪威約翰斯維德魯普相對北海即期布倫特的升水,在截至9月17日的一週內擴大18.60美元/桶,至24.05美元/桶的紀錄高位。同一時期,即期布倫特曾一度升至130美元/桶上方。亞洲與歐洲面對的不是同一組約束:前者拿到海灣貨與過駁窗口,後者在10月長約上被置於零分配。
航運分析機構Vortexa表示,經霍爾木茲海峽的沙特油流增加,標誌着出口策略正在因東西管道受損、延布港裝船受限而轉向。該機構跟蹤顯示,按28日移動均值計,相關海峽過境量由9月1日的約120萬桶/日升至9月16日的約190萬桶/日。這句話的市場含義很具體:改道已經發生,但改道本身不能自動恢復紅海裝船,也不能自動補上歐洲10月長約。
公開信息顯示,管線本體受損有限,主要衝擊集中在泵站。評估口徑認為,至少一座泵站損傷較重,修復需要四至六週;沙特方面曾對外傳遞“數日內恢復約一半運力”的意向,但此後未見官方進度更新。美國能源部長賴特9月15日稱,評估仍在進行,恢復“大概以天數計”,同時承認存在更長修復期的可能。
延布港罐存構成另一道硬約束。評估認為,西海岸庫存大約只覆蓋三天裝船,或約九天的西部煉廠加工需求;延布港罐容約2400萬桶,襲擊前後庫存已降至約900萬桶量級。市場真正跟蹤的是泵站何時恢復、西部煉廠與出口如何排產、以及口頭開放延布港之後第一船實際受載日期。
過駁與海灣裝船可以轉移部分桶數,但不能複製延布港對歐洲的地理便利。延布港貨經蘇伊士以北或蘇梅德管線抵達地中海,是歐洲長約的傳統路徑。海灣貨經海峽與過駁後,主要對應亞洲煉廠的船期與保險安排。
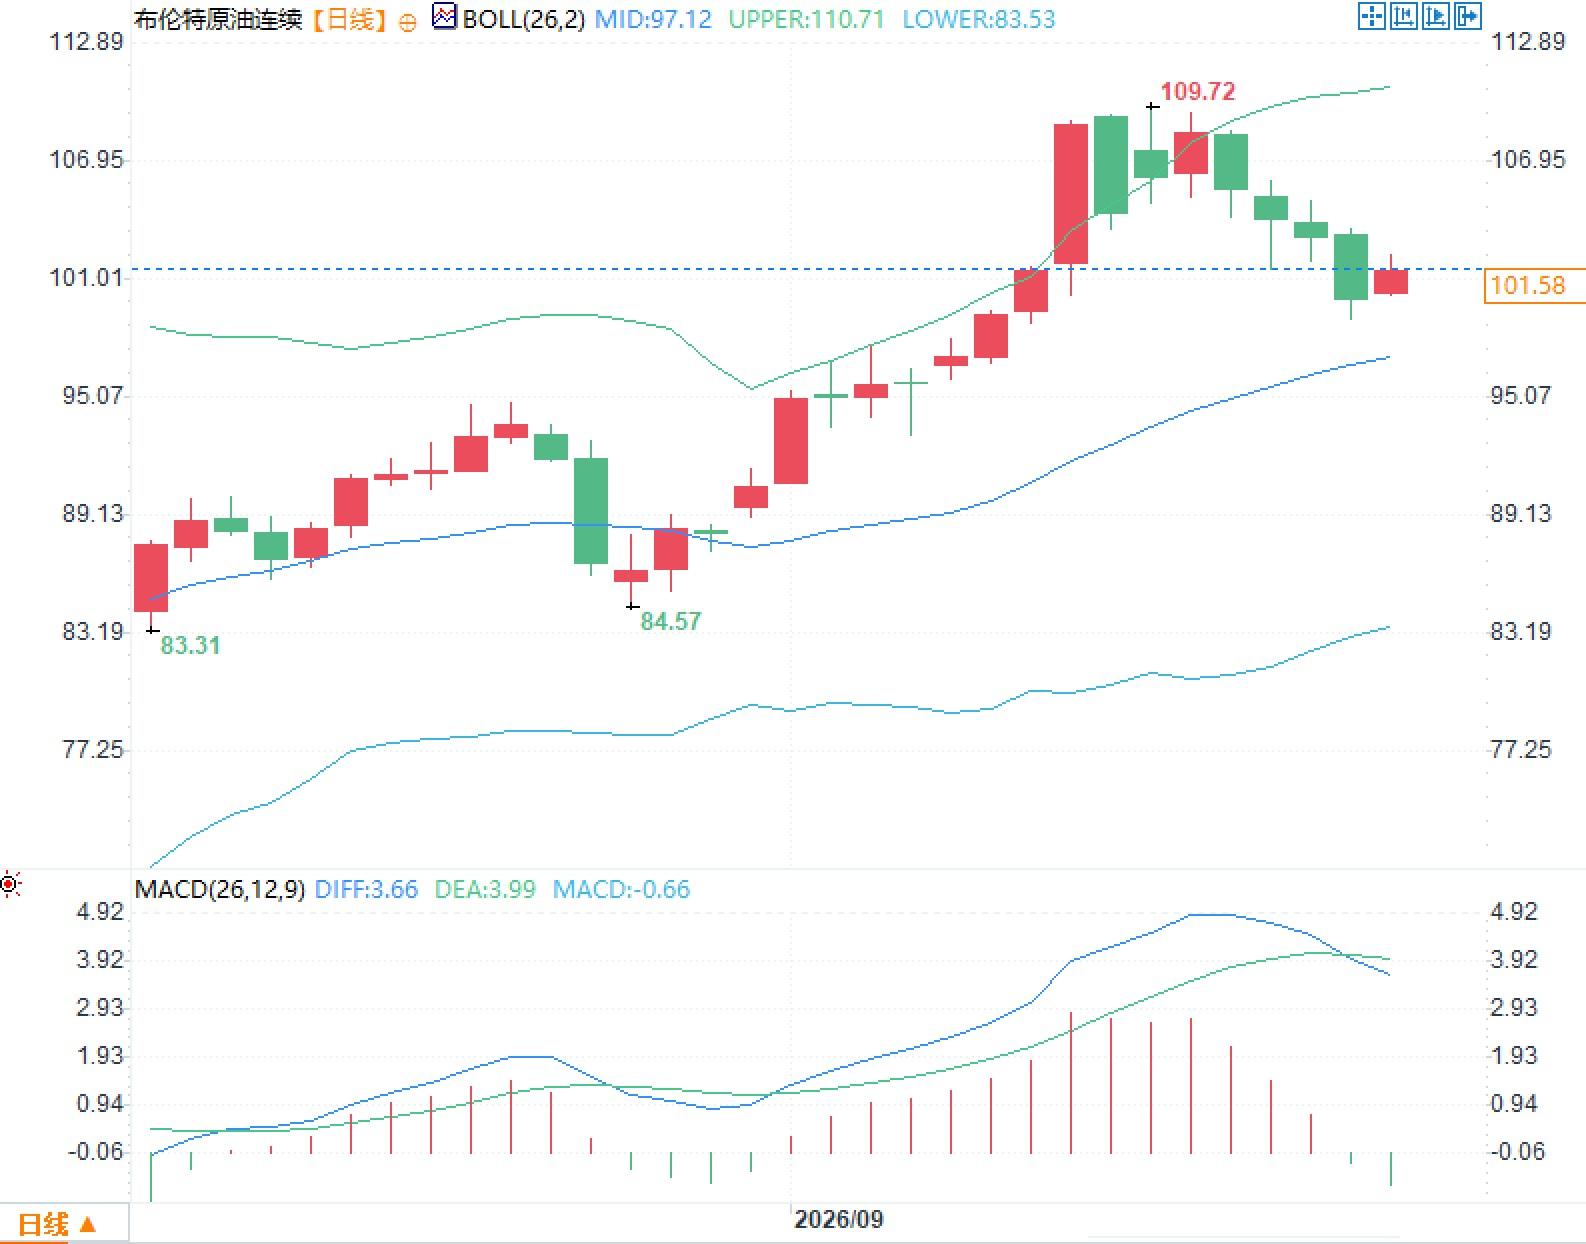
日線圖上,布林帶中軌97.12美元/桶,上軌110.71美元/桶,下軌83.53美元/桶,價格位於中軌與上軌之間。MACD顯示DIFF為3.66,DEA為3.99,柱狀值-0.66,快線位於慢線下方。
即期布倫特在歐洲補貨最緊張時升至130美元/桶上方;約翰斯維德魯普創紀錄升水,説明中質含硫替代貨在西北歐被重新定價。迪拜相關部分估價同期亦大幅抬升,對應亞洲到岸與過駁貨的保險、運費加價。期貨回落與現貨升水可以同時存在:前者交易的是“改道已經出現、部分供給被看見”,後者交易的是“歐洲10月長約仍空、特定等級仍缺”。接下來可核驗的仍是三件事:延布港是否出現新的裝船軌跡,10月歐洲長約是否出現書面修正,以及海灣裝船與過駁量能否在統計上穩定高於管道停運前的東岸基線。
延布港口頭確認與裝船窗口的錯位
東西原油管道全長約1200公里,連接東部油田與紅海延布港,設計能力約500萬桶/日。衝突背景下霍爾木茲海峽通行受限後,該管道一度承擔沙特對外銷售的主要改道功能,襲擊前向延布港輸送約400萬桶/日。9月10日至11日,無人機擊中利雅得與麥地那沿線泵站,沙特能源部門隨即以預防原則關停管線。航運跟蹤顯示,延布港自9月12日起基本未見新的原油離港。
在這一空窗期內,部分亞洲長約買家已經錯過原定延布港裝船期。有船隻停留在港口附近水域,有船隻仍在駛往該港。市場人士稱,沙特阿美管理層向至少三家燃料加工商作出非正式保證,稱很快可以在延布港提油,但保證停留在口頭層面,沒有正式裝船通知,也沒有明確天數。對煉廠而言,口頭確認只能降低“港口永久關閉”的尾部想象,並不能直接改寫已錯過的受載期、滯期費與替代貨源合同。亞洲買家隨後更多轉向海灣裝船與阿曼近海過駁;歐洲買家則面臨更硬的配額約束。
海灣改道抬升與歐洲十月配額歸零
管道停運後,沙特將更多出口壓向海灣東岸。航運數據顯示,9月12日以來海灣原油裝船均值約370萬桶/日,高於當月早些時候的約290萬桶/日;9月1日至11日紅海裝船均值曾約390萬桶/日。另有約6000萬桶原油被安排在9月、10月自拉斯塔努拉裝出,經霍爾木茲海峽後在阿曼蘇哈爾附近過駁。過駁使買方不必把自有船隊直接送入爭議水域,但增加了二次過駁、保險與船期不確定性。
區域配置並不對稱。熟悉長約安排的人士稱,沙特阿美上週已通知至少兩家歐洲煉廠:10月長期協議項下將不獲分配原油,且這一處理適用於歐洲全部長約買家。配額空窗迫使買方轉向北海及地中海現貨。波蘭煉廠奧倫已採購北海貨以填補缺口。挪威約翰斯維德魯普相對北海即期布倫特的升水,在截至9月17日的一週內擴大18.60美元/桶,至24.05美元/桶的紀錄高位。同一時期,即期布倫特曾一度升至130美元/桶上方。亞洲與歐洲面對的不是同一組約束:前者拿到海灣貨與過駁窗口,後者在10月長約上被置於零分配。
航運分析機構Vortexa表示,經霍爾木茲海峽的沙特油流增加,標誌着出口策略正在因東西管道受損、延布港裝船受限而轉向。該機構跟蹤顯示,按28日移動均值計,相關海峽過境量由9月1日的約120萬桶/日升至9月16日的約190萬桶/日。這句話的市場含義很具體:改道已經發生,但改道本身不能自動恢復紅海裝船,也不能自動補上歐洲10月長約。
泵站損傷、庫存天數與恢復節奏
公開信息顯示,管線本體受損有限,主要衝擊集中在泵站。評估口徑認為,至少一座泵站損傷較重,修復需要四至六週;沙特方面曾對外傳遞“數日內恢復約一半運力”的意向,但此後未見官方進度更新。美國能源部長賴特9月15日稱,評估仍在進行,恢復“大概以天數計”,同時承認存在更長修復期的可能。
延布港罐存構成另一道硬約束。評估認為,西海岸庫存大約只覆蓋三天裝船,或約九天的西部煉廠加工需求;延布港罐容約2400萬桶,襲擊前後庫存已降至約900萬桶量級。市場真正跟蹤的是泵站何時恢復、西部煉廠與出口如何排產、以及口頭開放延布港之後第一船實際受載日期。
過駁與海灣裝船可以轉移部分桶數,但不能複製延布港對歐洲的地理便利。延布港貨經蘇伊士以北或蘇梅德管線抵達地中海,是歐洲長約的傳統路徑。海灣貨經海峽與過駁後,主要對應亞洲煉廠的船期與保險安排。
基準回撤與價差裏的物流信息
日線圖上,布林帶中軌97.12美元/桶,上軌110.71美元/桶,下軌83.53美元/桶,價格位於中軌與上軌之間。MACD顯示DIFF為3.66,DEA為3.99,柱狀值-0.66,快線位於慢線下方。
即期布倫特在歐洲補貨最緊張時升至130美元/桶上方;約翰斯維德魯普創紀錄升水,説明中質含硫替代貨在西北歐被重新定價。迪拜相關部分估價同期亦大幅抬升,對應亞洲到岸與過駁貨的保險、運費加價。期貨回落與現貨升水可以同時存在:前者交易的是“改道已經出現、部分供給被看見”,後者交易的是“歐洲10月長約仍空、特定等級仍缺”。接下來可核驗的仍是三件事:延布港是否出現新的裝船軌跡,10月歐洲長約是否出現書面修正,以及海灣裝船與過駁量能否在統計上穩定高於管道停運前的東岸基線。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。