需求在降,價格在漲,澳洲聯儲下週會按下加息鍵嗎?
2026-09-23 08:19:23
標普全球週三(9月23日)公佈的初步調查數據顯示,澳大利亞9月私營部門增長放緩至三季度最弱水平,製造業重新陷入收縮,企業自5月以來首次裁員。9月閃速綜合產出指數從8月的52.7降至50.8,為連續第四個月高於50的榮枯線,但僅顯示輕微增長。服務業活動增速放緩至51.4,製造業PMI降至49.3,為3月以來首次跌破50,工廠產出以21個月來最快速度下降。

9月閃速綜合產出指數降至50.8,較8月的52.7明顯回落,為三季度最低水平,雖仍連續第四個月站在榮枯線上方,但增長動能已顯著減弱,僅呈現輕微擴張態勢。服務業繼續充當增長主力,指數從53.2降至51.4,連續第二個月放緩,顯示消費與商業服務需求正逐步降温。
製造業則成為最大拖累,PMI從52.0跌至49.3,為3月以來首次跌破50,工廠產出以21個月來最快速度收縮,新訂單重新回落。
需求走弱是核心原因:總新業務雖連續第三個月增長,但增速已是本輪擴張中最慢;新出口訂單六個月內第五次下降,主要受商品生產商疲弱拖累。
訂單簿收縮與產出加速下降相互強化,表明製造業供應鏈與終端需求同步承壓,整體私營部門正從温和擴張轉向接近停滯的邊緣。
私營部門就業在四個月來首次出現下降,降幅雖温和,卻為2020年10月以來最大,且裁員現象遍及製造業與服務業多個細分領域,反映出企業在需求放緩背景下主動調整人力配置。積壓工作量仍略有上升,説明部分企業尚未完全消化現有訂單,但信心已明顯轉弱。
企業信心降至三個月低點,並進一步低於長期均值,受訪者普遍表達對成本上升、需求不確定性及客户留存難度的擔憂。
標普全球市場經濟情報部門經濟學家指出,經濟以較弱基礎結束本季度,但整體仍維持增長,表現好於第二季度的低迷。就業與產出同步放緩,提示勞動力市場可能進入謹慎調整階段,未來若需求持續疲軟,裁員範圍或進一步擴大,對居民消費與整體經濟動能形成額外製約。
價格壓力走勢與活動放緩形成鮮明對比。投入成本通脹升至三個月高點,受訪者頻繁提及中東衝突推高能源與燃料成本是主要驅動因素。產出價格以強勁速度上漲,且快於8月,顯示企業仍具備一定轉嫁能力。
標普全球強調,當前通脹率仍遠低於第二季度水平。成本壓力主要集中在服務業,製造商投入通脹有所緩解,但供應商交貨時間延長,反映物流與供應鏈仍存在摩擦。
這一“活動降温、價格升温”的組合,為澳洲聯儲帶來混合信號:需求走軟與裁員支持謹慎觀望,而銷售價格加速上漲則使加息應對通脹的理由依然成立。能源成本作為關鍵傳導渠道,其後續走勢將直接決定通脹粘性與政策路徑。
數據恰在澳洲聯儲9月29日議息會議前公佈,市場普遍預期加息。需求放緩與就業下降指向經濟降温,但更堅挺的銷售價格將使政策焦點繼續鎖定通脹風險。
由於市場已高度定價本週加息,這些數據對下週決議影響有限,更可能擾動11月及後續預期。
能源仍是核心變量,中東相關燃料成本被明確列為投入價格壓力主因,油價波動將直接左右澳大利亞通脹前景。
對澳元而言,增長動能減弱構成温和逆風,但利率差預期仍可能主導短期走勢。
目前四大澳大利亞銀行一致預測澳洲聯儲將在9月29日加息至4.60%,若後續就業與需求數據進一步走弱,而通脹未明顯回落,政策路徑或出現更多分歧與波動。
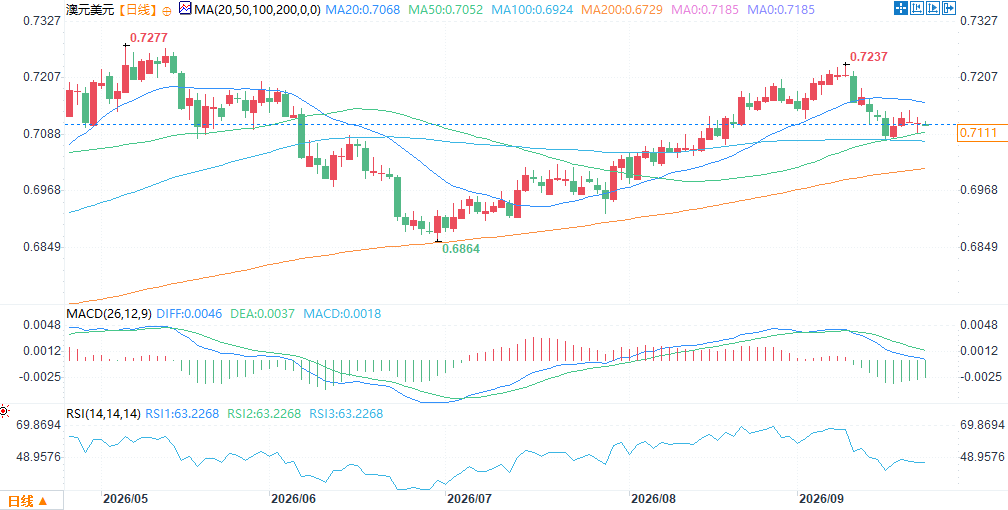
(澳元兑美元日線圖,)
澳大利亞9月PMI初值呈現增長放緩與價格壓力並存的格局:綜合指數降至三季度低點,製造業陷入收縮,企業四個月來首次裁員,但投入成本通脹升至三個月高點,產出價格加速上漲,中東能源成本是主要推手。這一混合信號使澳洲聯儲9月29日決策面臨兩難,但市場已充分定價加息,數據可能更多影響11月預期。
對澳元而言,增長動能減弱構成温和逆風,但利率差仍是主導因素。未來需關注9月29日澳洲聯儲決策、10月1日製造業終值、10月5日服務業與綜合終值,以及油價走勢對澳大利亞通脹前景的持續影響。
北京時間8:17,澳元兑美元報0.7111/12。
增長動能減弱,製造業成主要拖累
9月閃速綜合產出指數降至50.8,較8月的52.7明顯回落,為三季度最低水平,雖仍連續第四個月站在榮枯線上方,但增長動能已顯著減弱,僅呈現輕微擴張態勢。服務業繼續充當增長主力,指數從53.2降至51.4,連續第二個月放緩,顯示消費與商業服務需求正逐步降温。
製造業則成為最大拖累,PMI從52.0跌至49.3,為3月以來首次跌破50,工廠產出以21個月來最快速度收縮,新訂單重新回落。
需求走弱是核心原因:總新業務雖連續第三個月增長,但增速已是本輪擴張中最慢;新出口訂單六個月內第五次下降,主要受商品生產商疲弱拖累。
訂單簿收縮與產出加速下降相互強化,表明製造業供應鏈與終端需求同步承壓,整體私營部門正從温和擴張轉向接近停滯的邊緣。
就業市場信號值得關注,企業四個月來首次裁員
私營部門就業在四個月來首次出現下降,降幅雖温和,卻為2020年10月以來最大,且裁員現象遍及製造業與服務業多個細分領域,反映出企業在需求放緩背景下主動調整人力配置。積壓工作量仍略有上升,説明部分企業尚未完全消化現有訂單,但信心已明顯轉弱。
企業信心降至三個月低點,並進一步低於長期均值,受訪者普遍表達對成本上升、需求不確定性及客户留存難度的擔憂。
標普全球市場經濟情報部門經濟學家指出,經濟以較弱基礎結束本季度,但整體仍維持增長,表現好於第二季度的低迷。就業與產出同步放緩,提示勞動力市場可能進入謹慎調整階段,未來若需求持續疲軟,裁員範圍或進一步擴大,對居民消費與整體經濟動能形成額外製約。
價格壓力與活動方向相反,中東能源成本成主要推手
價格壓力走勢與活動放緩形成鮮明對比。投入成本通脹升至三個月高點,受訪者頻繁提及中東衝突推高能源與燃料成本是主要驅動因素。產出價格以強勁速度上漲,且快於8月,顯示企業仍具備一定轉嫁能力。
標普全球強調,當前通脹率仍遠低於第二季度水平。成本壓力主要集中在服務業,製造商投入通脹有所緩解,但供應商交貨時間延長,反映物流與供應鏈仍存在摩擦。
這一“活動降温、價格升温”的組合,為澳洲聯儲帶來混合信號:需求走軟與裁員支持謹慎觀望,而銷售價格加速上漲則使加息應對通脹的理由依然成立。能源成本作為關鍵傳導渠道,其後續走勢將直接決定通脹粘性與政策路徑。
對澳洲聯儲與澳元的影響
數據恰在澳洲聯儲9月29日議息會議前公佈,市場普遍預期加息。需求放緩與就業下降指向經濟降温,但更堅挺的銷售價格將使政策焦點繼續鎖定通脹風險。
由於市場已高度定價本週加息,這些數據對下週決議影響有限,更可能擾動11月及後續預期。
能源仍是核心變量,中東相關燃料成本被明確列為投入價格壓力主因,油價波動將直接左右澳大利亞通脹前景。
對澳元而言,增長動能減弱構成温和逆風,但利率差預期仍可能主導短期走勢。
目前四大澳大利亞銀行一致預測澳洲聯儲將在9月29日加息至4.60%,若後續就業與需求數據進一步走弱,而通脹未明顯回落,政策路徑或出現更多分歧與波動。
(澳元兑美元日線圖,)
總結
澳大利亞9月PMI初值呈現增長放緩與價格壓力並存的格局:綜合指數降至三季度低點,製造業陷入收縮,企業四個月來首次裁員,但投入成本通脹升至三個月高點,產出價格加速上漲,中東能源成本是主要推手。這一混合信號使澳洲聯儲9月29日決策面臨兩難,但市場已充分定價加息,數據可能更多影響11月預期。
對澳元而言,增長動能減弱構成温和逆風,但利率差仍是主導因素。未來需關注9月29日澳洲聯儲決策、10月1日製造業終值、10月5日服務業與綜合終值,以及油價走勢對澳大利亞通脹前景的持續影響。
北京時間8:17,澳元兑美元報0.7111/12。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。