一張圖:好望角型船運價拖累大盤 波羅的海指數日內回落但周線穩步收漲
2026-09-25 22:48:33
最新數據顯示,2026年9月25日 波羅的海乾散貨指數(BDI)報 3426 點,創4天最低,環比(較前值)跌1.35%,創2026年9月15日以來最大跌幅,綜合短期表格來看,最近11個BDI數據增長情況是:正增長5次,負增長6次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2407 點,較前值漲1.05%,海岬型運費指數(BCI)報5784 點,跌2.61%,超靈便型船運價指數(BSI)報1786 點,漲0.22%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
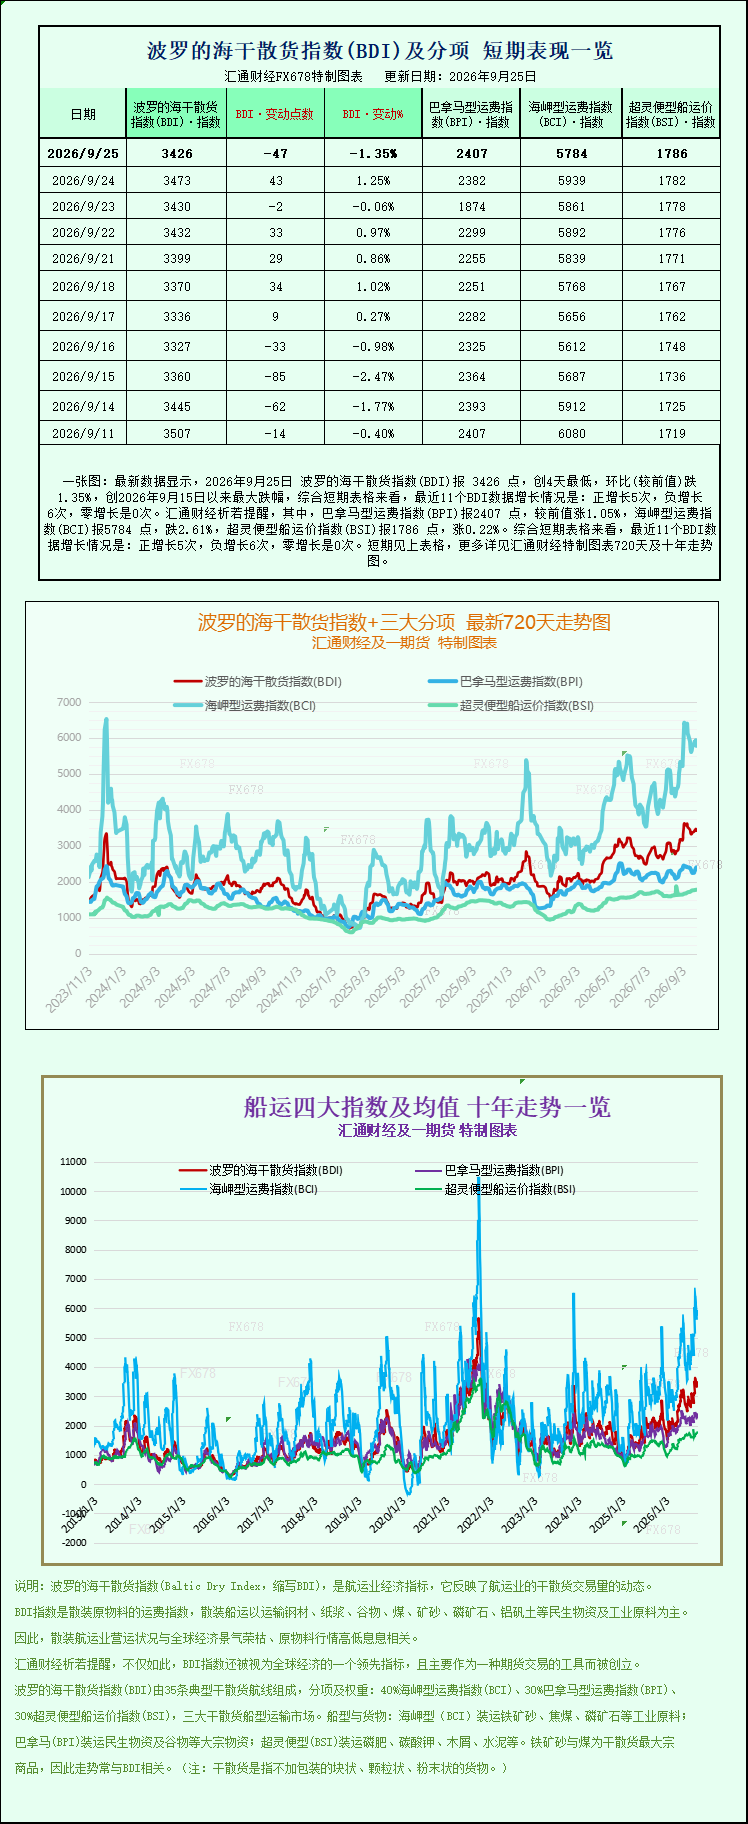
2026年9月25日,最新航運市場數據顯示,全球幹散貨航運核心風向標——波羅的海乾散貨指數(BDI)週五出現階段性回落,主力跌幅由好望角型散貨船運價走弱主導,不過依託周內中小船型的強勢拉昇,指數整體依然站穩漲勢,錄得穩健周線漲幅,本週幹散貨市場呈現出顯著的船型分化格局,大型礦運船回調、中小貨運船走強的特徵尤為突出。
數據具體顯示,綜合追蹤好望角型、巴拿馬型、超靈便型三大主流散貨船運費走勢的波羅的海核心指數,當日下跌47點,單日跌幅1.3%,最新報3426點。儘管週五盤面小幅承壓,但縱觀全周行情,該指數累計上漲1.6%,延續了9月以來的震盪上行趨勢,反映出全球幹散貨海運整體需求仍處於修復回暖通道,短期單日回調並未改變市場中期向好基調。
本次指數日內回落的核心拖累因素為大型好望角型(海岬型)散貨船運價大幅走弱。作為鐵礦石、煤炭等大宗工業原料主力運輸船型,好望角型船市場波動對大盤權重影響最大。當日海岬型散貨船指數大跌155點,跌幅達2.6%,收於5784點,徹底回吐了周內大部分漲幅,原本有望實現的小幅周漲0.3%的預期最終落空。在營收端,載重15萬噸、主營跨洋大宗礦產運輸的好望角型船舶平均每日收益減少1407美元,最新日收入降至48954美元,大型礦運船盈利水平短期明顯回落。
業內分析指出,好望角型船運價走弱,核心源於鐵礦石海運供需格局的邊際鬆動。當前全球鐵礦石期貨價格整體波動平緩,缺乏趨勢性上漲動力,市場基本面多空博弈加劇。一方面,巴西鐵礦石出貨量存在階段性縮減預期,對遠洋礦運需求形成一定支撐;但另一方面,作為全球最大鐵礦石進口國的中國,國內鋼鐵行業經營壓力持續凸顯,鋼廠原料庫存穩步攀升,疊加終端需求疲軟導致企業虧損加劇,主動補庫意願大幅降温,直接抵消了海外貨源縮減帶來的利好支撐,使得鐵礦石海運貨盤增量不足,大型好望角型船運力供需趨於寬鬆,運價順勢回落。
與大型船型的回落走勢形成鮮明對比,本週中小散貨船市場表現亮眼,走出獨立上漲行情,成為支撐BDI指數週線收漲的核心動力。其中,中型巴拿馬型船漲幅最為可觀,當日巴拿馬型船指數上漲25點,漲幅1.05%,報2407點,全周累計漲幅逼近7%,領跑三大船型。該船型主要承載6萬至7萬噸級別的煤炭、穀物等大宗商品運輸,對應巴拿馬型船舶平均日收入上漲228美元,升至21662美元。
巴拿馬型船行情走強,主要受益於全球能源與農產品海運需求的穩健託底。現階段亞太地區火電補庫需求持續釋放,工業動力用煤海運訂單保持穩定,同時全球糧食出口旺季餘温仍在,穀物跨區域海運貿易有序推進,為巴拿馬型船提供了充足貨盤支撐。相較於依賴工業礦產需求的好望角型船,中小宗能源、農產品貿易需求韌性更強,疊加該船型航線適配性更廣、市場流動性更好,推動其運價持續攀升。
小型船型市場同樣延續穩漲態勢,超靈便型散貨船指數當日小幅上漲4點,漲幅0.2%,收於1786點,本週累計上漲1.1%,走勢平穩堅挺。超靈便型船主要服務於短途、小批量散貨運輸,適配東南亞、區域內小眾貿易航線,受益於區域建材、小宗礦產及糧食短途運輸需求的持續釋放,市場供需格局平穩,運價始終保持小幅上行態勢,波動風險極低。
整體來看,本週波羅的海乾散貨市場結構性分化特徵顯著:大型好望角型船受中國鋼鐵行業補庫乏力、鐵礦石需求疲軟影響短期回調,而中小船型依託能源、農產品剛需貿易實現強勢上漲,對沖了大船跌幅,保障指數週線收漲。市場機構表示,後續BDI走勢將持續聚焦中國鋼廠復工復產節奏、全球大宗商品貿易旺季持續性,以及全球散貨船運力投放節奏,礦運需求回暖或將帶動大型船型運價修復,市場整體有望延續震盪上行格局。
2026年9月25日,最新航運市場數據顯示,全球幹散貨航運核心風向標——波羅的海乾散貨指數(BDI)週五出現階段性回落,主力跌幅由好望角型散貨船運價走弱主導,不過依託周內中小船型的強勢拉昇,指數整體依然站穩漲勢,錄得穩健周線漲幅,本週幹散貨市場呈現出顯著的船型分化格局,大型礦運船回調、中小貨運船走強的特徵尤為突出。
數據具體顯示,綜合追蹤好望角型、巴拿馬型、超靈便型三大主流散貨船運費走勢的波羅的海核心指數,當日下跌47點,單日跌幅1.3%,最新報3426點。儘管週五盤面小幅承壓,但縱觀全周行情,該指數累計上漲1.6%,延續了9月以來的震盪上行趨勢,反映出全球幹散貨海運整體需求仍處於修復回暖通道,短期單日回調並未改變市場中期向好基調。
本次指數日內回落的核心拖累因素為大型好望角型(海岬型)散貨船運價大幅走弱。作為鐵礦石、煤炭等大宗工業原料主力運輸船型,好望角型船市場波動對大盤權重影響最大。當日海岬型散貨船指數大跌155點,跌幅達2.6%,收於5784點,徹底回吐了周內大部分漲幅,原本有望實現的小幅周漲0.3%的預期最終落空。在營收端,載重15萬噸、主營跨洋大宗礦產運輸的好望角型船舶平均每日收益減少1407美元,最新日收入降至48954美元,大型礦運船盈利水平短期明顯回落。
業內分析指出,好望角型船運價走弱,核心源於鐵礦石海運供需格局的邊際鬆動。當前全球鐵礦石期貨價格整體波動平緩,缺乏趨勢性上漲動力,市場基本面多空博弈加劇。一方面,巴西鐵礦石出貨量存在階段性縮減預期,對遠洋礦運需求形成一定支撐;但另一方面,作為全球最大鐵礦石進口國的中國,國內鋼鐵行業經營壓力持續凸顯,鋼廠原料庫存穩步攀升,疊加終端需求疲軟導致企業虧損加劇,主動補庫意願大幅降温,直接抵消了海外貨源縮減帶來的利好支撐,使得鐵礦石海運貨盤增量不足,大型好望角型船運力供需趨於寬鬆,運價順勢回落。
與大型船型的回落走勢形成鮮明對比,本週中小散貨船市場表現亮眼,走出獨立上漲行情,成為支撐BDI指數週線收漲的核心動力。其中,中型巴拿馬型船漲幅最為可觀,當日巴拿馬型船指數上漲25點,漲幅1.05%,報2407點,全周累計漲幅逼近7%,領跑三大船型。該船型主要承載6萬至7萬噸級別的煤炭、穀物等大宗商品運輸,對應巴拿馬型船舶平均日收入上漲228美元,升至21662美元。
巴拿馬型船行情走強,主要受益於全球能源與農產品海運需求的穩健託底。現階段亞太地區火電補庫需求持續釋放,工業動力用煤海運訂單保持穩定,同時全球糧食出口旺季餘温仍在,穀物跨區域海運貿易有序推進,為巴拿馬型船提供了充足貨盤支撐。相較於依賴工業礦產需求的好望角型船,中小宗能源、農產品貿易需求韌性更強,疊加該船型航線適配性更廣、市場流動性更好,推動其運價持續攀升。
小型船型市場同樣延續穩漲態勢,超靈便型散貨船指數當日小幅上漲4點,漲幅0.2%,收於1786點,本週累計上漲1.1%,走勢平穩堅挺。超靈便型船主要服務於短途、小批量散貨運輸,適配東南亞、區域內小眾貿易航線,受益於區域建材、小宗礦產及糧食短途運輸需求的持續釋放,市場供需格局平穩,運價始終保持小幅上行態勢,波動風險極低。
整體來看,本週波羅的海乾散貨市場結構性分化特徵顯著:大型好望角型船受中國鋼鐵行業補庫乏力、鐵礦石需求疲軟影響短期回調,而中小船型依託能源、農產品剛需貿易實現強勢上漲,對沖了大船跌幅,保障指數週線收漲。市場機構表示,後續BDI走勢將持續聚焦中國鋼廠復工復產節奏、全球大宗商品貿易旺季持續性,以及全球散貨船運力投放節奏,礦運需求回暖或將帶動大型船型運價修復,市場整體有望延續震盪上行格局。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。