澳洲聯儲決議前瞻:4.60%之後,市場還在給11月留着缺口?
2026-09-28 18:59:21
9月28日週一,澳元兑美元當前在0.70附近交投,較9月上旬0.724一帶的階段性高位明顯回落。市場定價的焦點已從即期匯率本身,轉向次日的澳洲聯儲決議,以及9月30日將公佈的8月通脹讀數。現金利率目標自8月12日起維持在4.35%。30天銀行票據期貨顯示,本次會議加息25個基點、將現金利率升至4.60%的概率接近90%。對市場而言,加息與否幾乎不再構成意外,投票是否一致、聲明如何改寫8月那句“如上行風險兑現將進一步提高現金利率目標”,才決定短端利率和澳元的重定價路徑。
澳洲聯儲貨幣政策委員會於9月28日至29日開會。若加息25個基點落地,現金利率將升至2011年11月以來最高。大型銀行公開預期與利率期貨方向一致。截至目前,市場對年內累計加息幅度的定價大約在40個基點上下,其中已包含本次近乎確定的一步,意味着11月會議仍被當作未完成的定價項。
8月聲明寫明:委員會將繼續採取其認為必要的行動,使通脹可持續回到目標,包括在上行風險兑現時進一步提高現金利率目標。任何向更軟或更硬的微調,都會立刻映射到短端曲線。若聲明保留強硬條件句並強調上行風險,市場會把後續加息概率向4.85%一側傾斜;若條件句被淡化,即便加息兑現,澳元也可能出現買預期、賣事實的反應。投票如果出現反對票,會被解讀為委員會內部對就業降温與通脹黏性的權重出現分歧。
澳洲7月消費者物價指數同比升3.5%,低於6月的3.8%,但仍高於2%至3%目標區間。剔除極端項後的修剪均值同比仍為3.6%,連續兩個月原地踏步;當月修剪均值環比升0.5%,為近一年來最快。住房同比升5.0%,食品及非酒精飲料升3.2%,服務價格同比仍在3.7%。8月通脹將在決議次日公佈,委員會開會時看不到這份讀數,聲明只能基於已公佈的7月數據、就業報告和能源價格路徑來寫。
澳洲8月失業率升至4.6%,高於7月的4.5%;就業增加3.95萬人,但全職減少6300人,兼職增加約4.58萬人,參與率升至67.1%。失業人數增加2.82萬至72.29萬。勞動力供給擴張與全職崗位回落同時出現,給委員會留下需求正在降温、但尚未足以壓住物價的雙重證據。
主席米歇爾·布洛克9月18日在眾議院經濟委員會聽證時説:“通脹過高。我們的重點是把它壓回去,並確保它不會嵌入價格和工資制定。”她同時指出,8月《貨幣政策聲明》預測通脹要到2027年末才回到目標區間中值附近,“8月會議時我們認為前景風險偏向上行。此後的進展顯示,儘管澳大利亞經濟增長正在放緩,其中一些通脹上行風險似乎正在兑現。”
她點名中東衝突遲遲沒有緩解、油價及相關價格再次明顯上升,以及人工智能擴張推高部分技術和勞動力成本。布洛克把問題直接拋給委員會:截至目前的75個基點加息,是否足以在合理時間內把通脹拉回目標。助理總裁薩拉·亨特同期也重申,不排除年內第四次加息。這些表態把市場從是否加息,推向聲明會不會把11月繼續寫成活選項。
日線布林帶中軌約在0.7138,上軌約0.7261,下軌約0.7015。價格自9月上旬高點回落後,目前貼近下軌運行。MACD參數DIFF約-0.0023,DEA約-0.0003,柱狀線位於零軸下方。
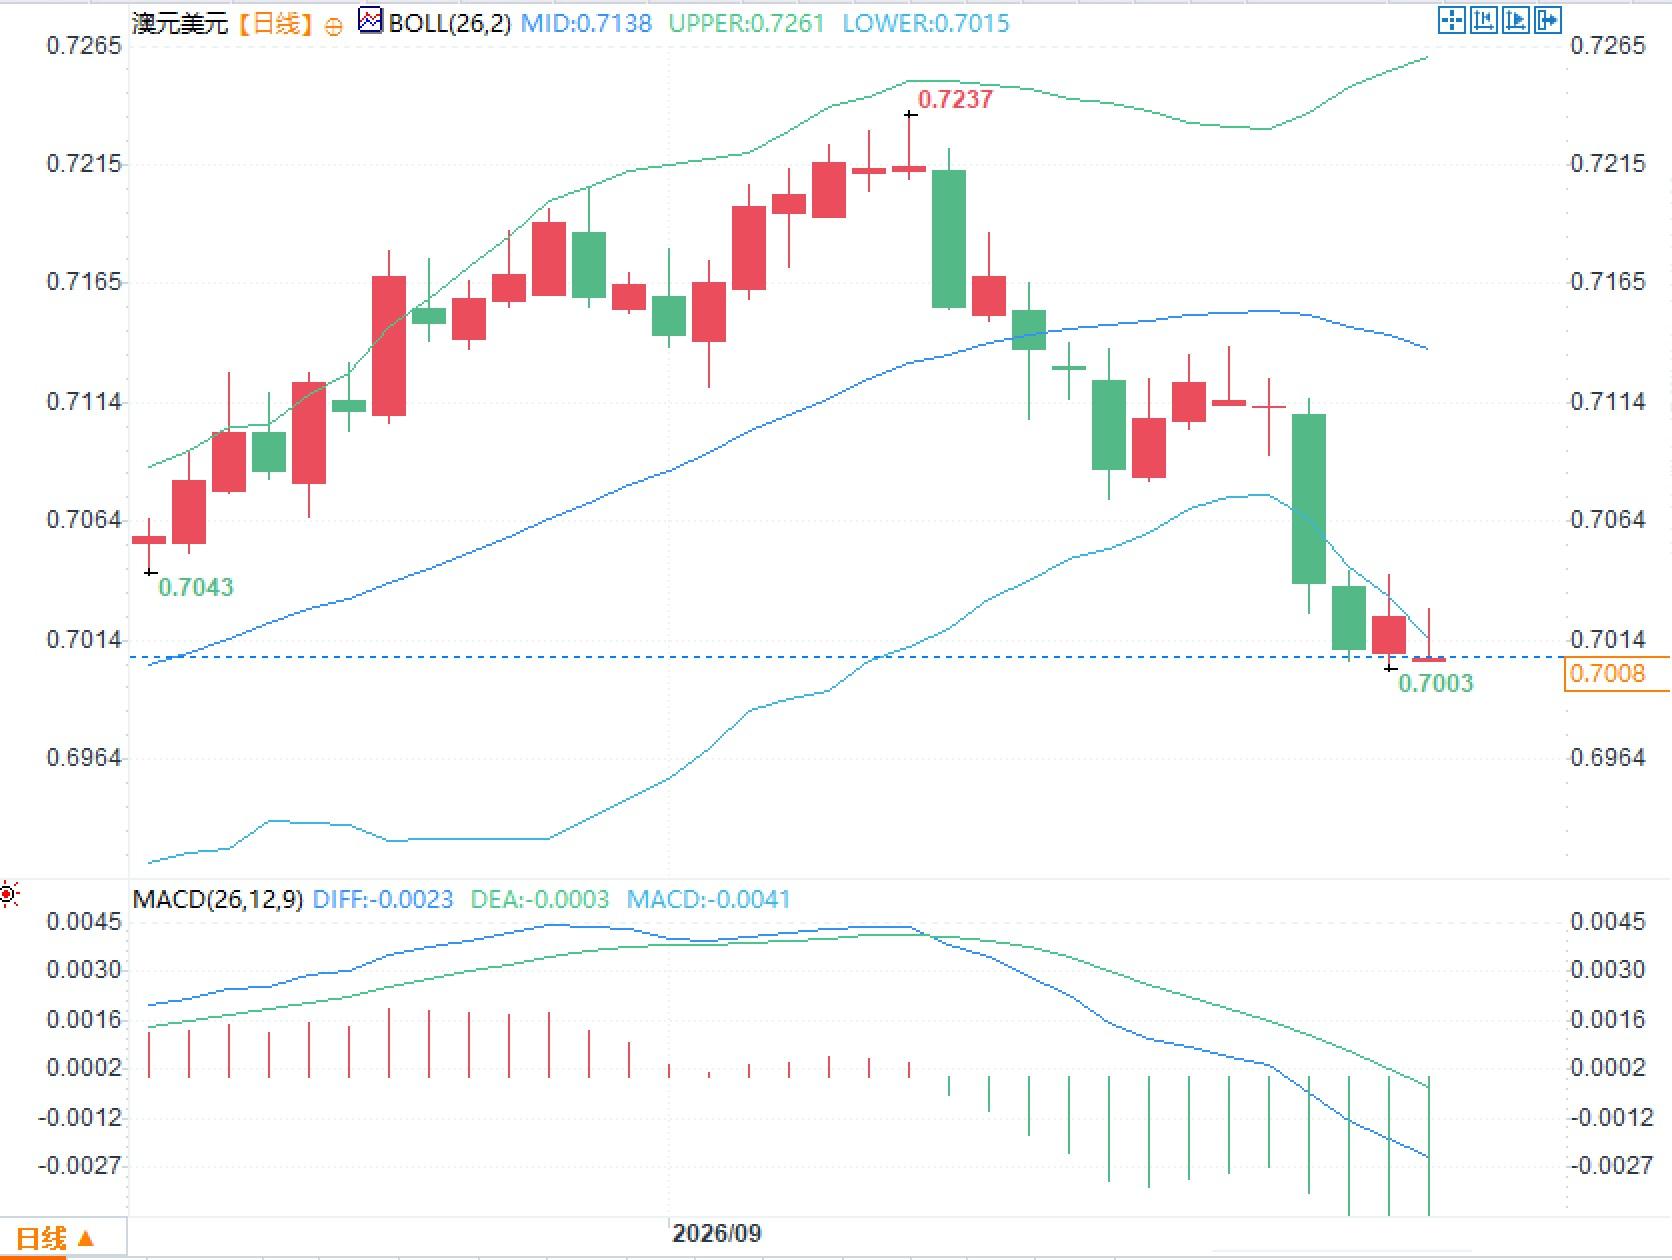
澳元定價同時受短端利率預期、商品價格和利差共同驅動。決議與8月通脹接連公佈,短端利率的重定價會先於即期匯率完成。市場把聲明措辭、投票記錄和次日通脹拆開處理,而不是把一次決議當成全年路徑的終局。
問題一:市場為何把決議本身看作次要變量?
答:30天利率期貨已將加息25個基點的概率推至接近90%。現金利率從4.35%升至4.60%若如期兑現,只是完成已計入曲線的一步。真正改寫11月定價的,是聲明是否繼續保留“上行風險兑現則進一步提高現金利率目標”這句條件,以及投票是否全票通過。
問題二:同比通脹回落為何沒有把加息預期打掉?
答:7月消費者物價指數同比從3.8%降至3.5%,但仍高於2%至3%目標。委員會更關注的修剪均值同比仍為3.6%,當月環比0.5%。黏性指標沒有同步回落,所以就業略松並不足以單獨抵消物價證據。
問題三:8月通脹為何可能比決議聲明更有定價權重?
答:委員會開會時看不到8月物價。聲明只能基於7月數據和就業報告來寫。9月30日的通脹讀數將直接檢驗“上行風險正在兑現”這一判斷,從而決定市場如何改寫年底前剩餘會議的概率。
加息路徑已被消化,溝通才是定價核心
澳洲聯儲貨幣政策委員會於9月28日至29日開會。若加息25個基點落地,現金利率將升至2011年11月以來最高。大型銀行公開預期與利率期貨方向一致。截至目前,市場對年內累計加息幅度的定價大約在40個基點上下,其中已包含本次近乎確定的一步,意味着11月會議仍被當作未完成的定價項。
8月聲明寫明:委員會將繼續採取其認為必要的行動,使通脹可持續回到目標,包括在上行風險兑現時進一步提高現金利率目標。任何向更軟或更硬的微調,都會立刻映射到短端曲線。若聲明保留強硬條件句並強調上行風險,市場會把後續加息概率向4.85%一側傾斜;若條件句被淡化,即便加息兑現,澳元也可能出現買預期、賣事實的反應。投票如果出現反對票,會被解讀為委員會內部對就業降温與通脹黏性的權重出現分歧。
通脹黏性與就業鬆動同時出現
澳洲7月消費者物價指數同比升3.5%,低於6月的3.8%,但仍高於2%至3%目標區間。剔除極端項後的修剪均值同比仍為3.6%,連續兩個月原地踏步;當月修剪均值環比升0.5%,為近一年來最快。住房同比升5.0%,食品及非酒精飲料升3.2%,服務價格同比仍在3.7%。8月通脹將在決議次日公佈,委員會開會時看不到這份讀數,聲明只能基於已公佈的7月數據、就業報告和能源價格路徑來寫。
澳洲8月失業率升至4.6%,高於7月的4.5%;就業增加3.95萬人,但全職減少6300人,兼職增加約4.58萬人,參與率升至67.1%。失業人數增加2.82萬至72.29萬。勞動力供給擴張與全職崗位回落同時出現,給委員會留下需求正在降温、但尚未足以壓住物價的雙重證據。
布洛克把上行風險從假設改成正在兑現
主席米歇爾·布洛克9月18日在眾議院經濟委員會聽證時説:“通脹過高。我們的重點是把它壓回去,並確保它不會嵌入價格和工資制定。”她同時指出,8月《貨幣政策聲明》預測通脹要到2027年末才回到目標區間中值附近,“8月會議時我們認為前景風險偏向上行。此後的進展顯示,儘管澳大利亞經濟增長正在放緩,其中一些通脹上行風險似乎正在兑現。”
她點名中東衝突遲遲沒有緩解、油價及相關價格再次明顯上升,以及人工智能擴張推高部分技術和勞動力成本。布洛克把問題直接拋給委員會:截至目前的75個基點加息,是否足以在合理時間內把通脹拉回目標。助理總裁薩拉·亨特同期也重申,不排除年內第四次加息。這些表態把市場從是否加息,推向聲明會不會把11月繼續寫成活選項。
匯率結構顯示政策預期已被提前計入
日線布林帶中軌約在0.7138,上軌約0.7261,下軌約0.7015。價格自9月上旬高點回落後,目前貼近下軌運行。MACD參數DIFF約-0.0023,DEA約-0.0003,柱狀線位於零軸下方。
澳元定價同時受短端利率預期、商品價格和利差共同驅動。決議與8月通脹接連公佈,短端利率的重定價會先於即期匯率完成。市場把聲明措辭、投票記錄和次日通脹拆開處理,而不是把一次決議當成全年路徑的終局。
常見問題解答
問題一:市場為何把決議本身看作次要變量?
答:30天利率期貨已將加息25個基點的概率推至接近90%。現金利率從4.35%升至4.60%若如期兑現,只是完成已計入曲線的一步。真正改寫11月定價的,是聲明是否繼續保留“上行風險兑現則進一步提高現金利率目標”這句條件,以及投票是否全票通過。
問題二:同比通脹回落為何沒有把加息預期打掉?
答:7月消費者物價指數同比從3.8%降至3.5%,但仍高於2%至3%目標。委員會更關注的修剪均值同比仍為3.6%,當月環比0.5%。黏性指標沒有同步回落,所以就業略松並不足以單獨抵消物價證據。
問題三:8月通脹為何可能比決議聲明更有定價權重?
答:委員會開會時看不到8月物價。聲明只能基於7月數據和就業報告來寫。9月30日的通脹讀數將直接檢驗“上行風險正在兑現”這一判斷,從而決定市場如何改寫年底前剩餘會議的概率。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。