機構下調黃金短期均價預測,稱明年二季度重返5000美元
2026-09-29 13:08:31
中東局勢緊張推升油價,再度點燃市場通脹擔憂,令市場計價更為激進的加息預期,貴金屬市場承壓下行。10年期美債收益率突破5.20%,刷新20年新高,黃金與白銀雙雙跌破關鍵支撐位。債券收益率上行抬升持有無息貴金屬的機會成本,貴金屬投資需求走弱。
儘管短期利空集中,蒙特利爾銀行資本市場(BMO Capital Markets)發佈四季度更新預測,小幅下調黃金三個月目標價,但大幅上調長期金價中樞,認為黃金長期牛市根基並未動搖。
進入2026年最後一個季度,BMO大宗商品分析師下調黃金三個月價格預期,但對長期行情的看法顯著轉向樂觀。該行於週一(9月28)發佈更新後的四季度預測,預計黃金在四季度的平均價格約為每盎司4650美元,相比此前4750美元的預測下調2%。機構調整時間節點,認為金價要到明年二季度才有望重返5000美元/盎司。
本次預測最大的變化來自長期估值,這家加拿大銀行將黃金長期均價預期上調至4000美元/盎司,較此前3100美元的長期目標提升29%。分析師表示,美國通脹保值國債(TIPS)收益率飆升,多國央行剛剛開啓加息週期,這樣的預測調整看似違背常理。但在市場持續鷹派定價的背景下,金價展現出超預期韌性,這説明貨幣貶值、亞洲大國需求等新興主題,對金價的影響力已經超過傳統的收益率驅動邏輯。分析師認為亞洲大國購金行為具備很強的逆週期屬性,預計在整個預測週期內,亞洲大國央行的需求都會保持強勁,在更高位置為金價提供底部支撐。
BMO分析,儘管下調短期預期,但2026年剩餘時間裏,黃金依舊存在非對稱上行風險。壓制金價最核心的短期因素仍是美國利率,但在主權債務風險高企的環境下,即便處於貨幣緊縮週期,金價依然存在上行空間。
分析師表示,黃金在資產配置的優先順序中處於靠前位置,隨着貴金屬逐步與實際收益率脱鈎,貨幣貶值、去美元化逐步成為更核心驅動因素,金價有望有序緩慢上行。年底金價走勢,取決於兩大邏輯的力量對比:一方面是“貨幣貶值交易”,利率上行、期限溢價走高,背後反映財政可持續性隱憂,利多黃金;另一方面是傳統的“機會成本交易”,利率上行壓制金價,二者相互對沖。
分析師認為,當前美聯儲鷹派表態暫時修復政策可信度,一定程度上平抑期限溢價,但貨幣貶值的擔憂很容易再度捲土重來,除非油價再度大幅飆升,金價風險仍偏向上行,維持四季度4650美元的均價預期。
白銀面臨與黃金相似的短期逆風,雖然短期不確定性較高,但BMO認為金價走高會帶動銀價上行。進入四季度,BMO預測未來三個月白銀均價約每盎司67.40美元,低於此前71.40美元的預期。機構預判明年年初白銀上漲節奏放緩,一季度均價預期69.30美元,低於之前73.50美元。
分析師表示,白銀領域,銀料節約技術落地快於預期,光伏裝機增速放緩,工業端供需趨於寬鬆,未來數個季度白銀表現大概率弱於黃金。長期維度,BMO將白銀長期均價上調至47美元/盎司,較原先36美元上調31%。年底銀價的核心驅動,依舊是光伏行業的工業需求。
在2025年之前,光伏行業普遍認為白銀減量技術的紅利已經基本釋放,但今年1月銀價飆升至120美元/盎司以上,推翻了此前判斷。國內多家光伏企業推出降銀方案,藉助更細金屬化柵線、降低銀漿用量、提升銅替代比例、研發鍍銅銀漿等方式減少白銀消耗。如今這類技術逐步落地,市場大幅下調長期白銀單位消耗量預期。
綜合來看,中東衝突推高油價疊加美債長端收益率飆升,黃金白銀短期遭遇大幅回調,價格跌破關鍵支撐。BMO下調金銀四季度短期價格預測,但大幅抬升長期價格中樞,核心邏輯是財政失衡、貨幣貶值以及亞洲大國持續的購金力量,正在弱化實際收益率對金價的壓制作用。白銀方面,光伏降銀技術持續落地,削弱白銀工業需求彈性,未來一段時間跑輸黃金的概率較大。
後續行情博弈焦點,在於美債期限溢價會不會再度走高,以及光伏行業白銀減量技術的落地速度,投資者需要持續跟蹤美債收益率、亞洲大國實物黃金需求以及光伏產業技術進展。
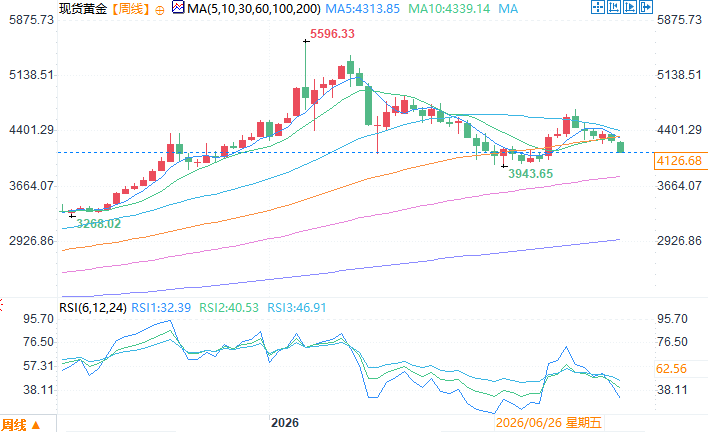
現貨黃金周線圖
北京時間9月29日13:08 現貨黃金 報 4128.68 美元/盎司
儘管短期利空集中,蒙特利爾銀行資本市場(BMO Capital Markets)發佈四季度更新預測,小幅下調黃金三個月目標價,但大幅上調長期金價中樞,認為黃金長期牛市根基並未動搖。
金價短期均價預測下調,長期目標大幅上調
進入2026年最後一個季度,BMO大宗商品分析師下調黃金三個月價格預期,但對長期行情的看法顯著轉向樂觀。該行於週一(9月28)發佈更新後的四季度預測,預計黃金在四季度的平均價格約為每盎司4650美元,相比此前4750美元的預測下調2%。機構調整時間節點,認為金價要到明年二季度才有望重返5000美元/盎司。
本次預測最大的變化來自長期估值,這家加拿大銀行將黃金長期均價預期上調至4000美元/盎司,較此前3100美元的長期目標提升29%。分析師表示,美國通脹保值國債(TIPS)收益率飆升,多國央行剛剛開啓加息週期,這樣的預測調整看似違背常理。但在市場持續鷹派定價的背景下,金價展現出超預期韌性,這説明貨幣貶值、亞洲大國需求等新興主題,對金價的影響力已經超過傳統的收益率驅動邏輯。分析師認為亞洲大國購金行為具備很強的逆週期屬性,預計在整個預測週期內,亞洲大國央行的需求都會保持強勁,在更高位置為金價提供底部支撐。
兩大邏輯博弈主導金價,黃金逐步脱離實際收益率束縛
BMO分析,儘管下調短期預期,但2026年剩餘時間裏,黃金依舊存在非對稱上行風險。壓制金價最核心的短期因素仍是美國利率,但在主權債務風險高企的環境下,即便處於貨幣緊縮週期,金價依然存在上行空間。
分析師表示,黃金在資產配置的優先順序中處於靠前位置,隨着貴金屬逐步與實際收益率脱鈎,貨幣貶值、去美元化逐步成為更核心驅動因素,金價有望有序緩慢上行。年底金價走勢,取決於兩大邏輯的力量對比:一方面是“貨幣貶值交易”,利率上行、期限溢價走高,背後反映財政可持續性隱憂,利多黃金;另一方面是傳統的“機會成本交易”,利率上行壓制金價,二者相互對沖。
分析師認為,當前美聯儲鷹派表態暫時修復政策可信度,一定程度上平抑期限溢價,但貨幣貶值的擔憂很容易再度捲土重來,除非油價再度大幅飆升,金價風險仍偏向上行,維持四季度4650美元的均價預期。
白銀短期承壓,光伏降銀技術改變長期供需格局
白銀面臨與黃金相似的短期逆風,雖然短期不確定性較高,但BMO認為金價走高會帶動銀價上行。進入四季度,BMO預測未來三個月白銀均價約每盎司67.40美元,低於此前71.40美元的預期。機構預判明年年初白銀上漲節奏放緩,一季度均價預期69.30美元,低於之前73.50美元。
分析師表示,白銀領域,銀料節約技術落地快於預期,光伏裝機增速放緩,工業端供需趨於寬鬆,未來數個季度白銀表現大概率弱於黃金。長期維度,BMO將白銀長期均價上調至47美元/盎司,較原先36美元上調31%。年底銀價的核心驅動,依舊是光伏行業的工業需求。
在2025年之前,光伏行業普遍認為白銀減量技術的紅利已經基本釋放,但今年1月銀價飆升至120美元/盎司以上,推翻了此前判斷。國內多家光伏企業推出降銀方案,藉助更細金屬化柵線、降低銀漿用量、提升銅替代比例、研發鍍銅銀漿等方式減少白銀消耗。如今這類技術逐步落地,市場大幅下調長期白銀單位消耗量預期。
結語
綜合來看,中東衝突推高油價疊加美債長端收益率飆升,黃金白銀短期遭遇大幅回調,價格跌破關鍵支撐。BMO下調金銀四季度短期價格預測,但大幅抬升長期價格中樞,核心邏輯是財政失衡、貨幣貶值以及亞洲大國持續的購金力量,正在弱化實際收益率對金價的壓制作用。白銀方面,光伏降銀技術持續落地,削弱白銀工業需求彈性,未來一段時間跑輸黃金的概率較大。
後續行情博弈焦點,在於美債期限溢價會不會再度走高,以及光伏行業白銀減量技術的落地速度,投資者需要持續跟蹤美債收益率、亞洲大國實物黃金需求以及光伏產業技術進展。
現貨黃金周線圖
北京時間9月29日13:08 現貨黃金 報 4128.68 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。