美伊談判停滯推升油價與通脹擔憂,美元指數連續第二日上漲至101.20附近
2026-09-29 14:42:46
美元指數週二亞洲時段延續升勢,交投於101.20附近,連續第二個交易日上漲。近期美元重新獲得利率預期和避險需求的雙重支撐,尤其是中東局勢導致能源價格保持高位後,市場對美國通脹壓力重新升温,進一步強化了對美聯儲後續收緊貨幣政策的預期。
當前美元走強的核心驅動力之一來自能源市場。美國與伊朗之間的談判仍然缺乏明確突破,市場對於霍爾木茲海峽供應恢復以及地區局勢緩和的預期有所降温。伊朗方面近期對在美國中期選舉前達成協議持謹慎態度,而此前美國方面拒絕伊朗提出的相關方案,也使外交進程面臨更多不確定性。
油價在這一背景下重新走強,並進一步向通脹預期傳導。能源成本上升不僅直接增加消費者和企業支出,也可能通過運輸、製造等環節擴大價格壓力。當前油價上漲正在通過通脹預期重新影響美元定價,併成為推動美債收益率走高的重要因素之一。美國國債市場的變化進一步強化了這一邏輯。美國10年期和30年期國債收益率均升至5%以上的多年高位,顯示市場正在重新評估未來通脹以及貨幣政策路徑。較高的債券收益率提升美元資產的相對吸引力,同時增加持有其他低收益貨幣的機會成本。
在貨幣政策方面,市場已經開始提高對美聯儲進一步加息的預期。此前美聯儲實施了三年多以來首次加息,目前市場通過利率期貨工具定價的數據顯示,10月再次加息25個基點的概率約為70%。如果能源價格繼續維持高位並推動通脹預期上升,美聯儲後續政策轉向更緊的可能性將繼續成為美元的重要支撐。
不過,美元多頭倉位並未出現明顯失控。荷蘭合作銀行分析顯示,美元投機性淨多頭整體變化有限,多頭和空頭倉位均有所增加,表明市場參與者正在重新調整頭寸,而不是形成單邊押注。這意味着美元近期上漲雖然得到基本面支撐,但投資者對於後續政策方向仍存在一定分歧。
市場下一階段的焦點將轉向美國宏觀數據。本週三公佈的個人消費支出價格指數(PCE)以及週五的非農就業報告,將直接影響市場對美聯儲後續政策路徑的判斷。如果PCE顯示通脹壓力重新加速,同時就業市場仍具韌性,美元可能進一步獲得利率預期支撐;如果通脹和就業數據明顯降温,則美債收益率可能回落,並削弱美元近期的上漲動力。
此外,油價仍然是美元走勢的重要外部變量。如果美國與伊朗之間的談判持續停滯,能源供應風險可能繼續推高油價,從而強化通脹和利率預期;如果外交溝通取得進展並推動能源供應恢復,則油價風險溢價可能下降,美元近期的部分利率支撐也可能隨之減弱。因此,美元短線走勢實際上同時受到油價、收益率和美國宏觀數據三條主線影響。
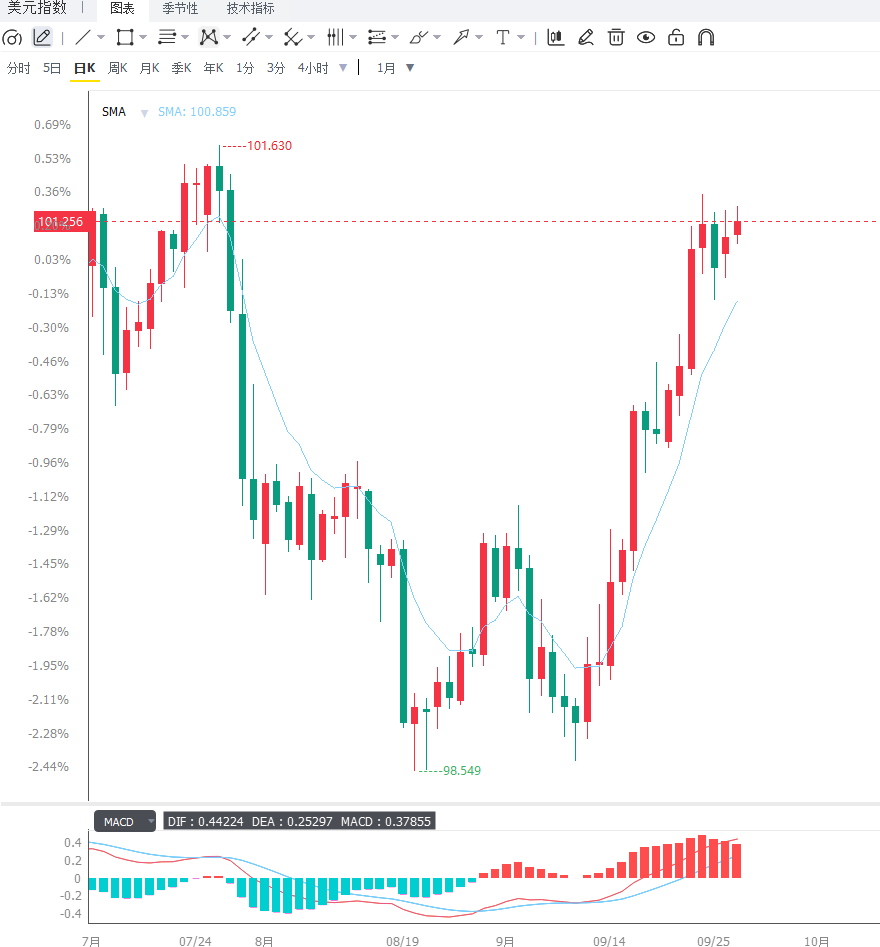
從日線走勢來看,美元指數連續第二日上漲,目前重新站上101.00關口,整體短線結構偏強。此前美元經過調整後重新獲得上行動能,若能夠持續穩定在101.00上方,後續有望進一步測試101.50以及前期高位區域。與此同時,需要關注RSI等動能指標是否進入超買區域,以判斷美元連續上漲後是否存在技術性修正壓力。若價格重新跌破100.70附近,則短線強勢結構可能有所減弱。
從4小時走勢來看,美元指數保持震盪上行結構,價格高點和低點逐步抬升,短期多頭仍佔據一定優勢。101.20附近是當前的重要觀察位置,若有效突破101.50,短線漲勢可能進一步延伸;若衝高失敗並跌破100.70,則可能進入高位整理階段。下方進一步關注100.30附近支撐。總體而言,美元短線仍偏強,但本週PCE和非農數據臨近,市場在關鍵數據公佈前可能出現倉位調整,波動率存在上升空間。
編輯總結
美元指數當前處於利率預期、能源價格與避險需求共同支撐的環境中。美債收益率升至多年高位以及市場對10月再次加息的預期,為美元提供了較強的基本面支持,但美元投機倉位整體仍較為均衡,意味着多頭並未形成極端擁擠。
短期來看,101.00是美元指數重要心理支撐,101.50則是進一步上行需要關注的阻力區域。後續PCE通脹和非農就業數據將成為行情關鍵催化劑。若通脹與就業保持強勁,美元強勢可能延續;若數據明顯降温,則收益率和美元均可能面臨階段性回調壓力。
當前美元走強的核心驅動力之一來自能源市場。美國與伊朗之間的談判仍然缺乏明確突破,市場對於霍爾木茲海峽供應恢復以及地區局勢緩和的預期有所降温。伊朗方面近期對在美國中期選舉前達成協議持謹慎態度,而此前美國方面拒絕伊朗提出的相關方案,也使外交進程面臨更多不確定性。
油價在這一背景下重新走強,並進一步向通脹預期傳導。能源成本上升不僅直接增加消費者和企業支出,也可能通過運輸、製造等環節擴大價格壓力。當前油價上漲正在通過通脹預期重新影響美元定價,併成為推動美債收益率走高的重要因素之一。美國國債市場的變化進一步強化了這一邏輯。美國10年期和30年期國債收益率均升至5%以上的多年高位,顯示市場正在重新評估未來通脹以及貨幣政策路徑。較高的債券收益率提升美元資產的相對吸引力,同時增加持有其他低收益貨幣的機會成本。
在貨幣政策方面,市場已經開始提高對美聯儲進一步加息的預期。此前美聯儲實施了三年多以來首次加息,目前市場通過利率期貨工具定價的數據顯示,10月再次加息25個基點的概率約為70%。如果能源價格繼續維持高位並推動通脹預期上升,美聯儲後續政策轉向更緊的可能性將繼續成為美元的重要支撐。
不過,美元多頭倉位並未出現明顯失控。荷蘭合作銀行分析顯示,美元投機性淨多頭整體變化有限,多頭和空頭倉位均有所增加,表明市場參與者正在重新調整頭寸,而不是形成單邊押注。這意味着美元近期上漲雖然得到基本面支撐,但投資者對於後續政策方向仍存在一定分歧。
市場下一階段的焦點將轉向美國宏觀數據。本週三公佈的個人消費支出價格指數(PCE)以及週五的非農就業報告,將直接影響市場對美聯儲後續政策路徑的判斷。如果PCE顯示通脹壓力重新加速,同時就業市場仍具韌性,美元可能進一步獲得利率預期支撐;如果通脹和就業數據明顯降温,則美債收益率可能回落,並削弱美元近期的上漲動力。
此外,油價仍然是美元走勢的重要外部變量。如果美國與伊朗之間的談判持續停滯,能源供應風險可能繼續推高油價,從而強化通脹和利率預期;如果外交溝通取得進展並推動能源供應恢復,則油價風險溢價可能下降,美元近期的部分利率支撐也可能隨之減弱。因此,美元短線走勢實際上同時受到油價、收益率和美國宏觀數據三條主線影響。
從日線走勢來看,美元指數連續第二日上漲,目前重新站上101.00關口,整體短線結構偏強。此前美元經過調整後重新獲得上行動能,若能夠持續穩定在101.00上方,後續有望進一步測試101.50以及前期高位區域。與此同時,需要關注RSI等動能指標是否進入超買區域,以判斷美元連續上漲後是否存在技術性修正壓力。若價格重新跌破100.70附近,則短線強勢結構可能有所減弱。
從4小時走勢來看,美元指數保持震盪上行結構,價格高點和低點逐步抬升,短期多頭仍佔據一定優勢。101.20附近是當前的重要觀察位置,若有效突破101.50,短線漲勢可能進一步延伸;若衝高失敗並跌破100.70,則可能進入高位整理階段。下方進一步關注100.30附近支撐。總體而言,美元短線仍偏強,但本週PCE和非農數據臨近,市場在關鍵數據公佈前可能出現倉位調整,波動率存在上升空間。
編輯總結
美元指數當前處於利率預期、能源價格與避險需求共同支撐的環境中。美債收益率升至多年高位以及市場對10月再次加息的預期,為美元提供了較強的基本面支持,但美元投機倉位整體仍較為均衡,意味着多頭並未形成極端擁擠。
短期來看,101.00是美元指數重要心理支撐,101.50則是進一步上行需要關注的阻力區域。後續PCE通脹和非農就業數據將成為行情關鍵催化劑。若通脹與就業保持強勁,美元強勢可能延續;若數據明顯降温,則收益率和美元均可能面臨階段性回調壓力。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。