渣打警告:CTA多頭資金推高油價已近極限,只有實物供應衝擊才會帶來新的上行動能
2026-09-29 15:21:00
外交談判收效有限,美伊雙方言辭充滿對抗性,市場擔憂衝突升級,國際油價從前期下跌行情中迎來反彈。
上週三,伊朗總統馬蘇德·佩澤什基安(Masoud Pezeshkian)在聯合國發表態度強硬的演講,指責美國挑起戰爭、擾亂全球穩定,宣稱伊朗絕不會屈服。他表示伊朗願意開啓對話,但重啓談判設置七項前置條件,包含解凍被凍結資金、全線停火等內容。就在伊朗總統發言前一日,美國總統特朗普表態,正在考慮是否對伊朗實施毀滅性打擊,但同時重申,有望在美國中期選舉後達成協議。伊朗最高領袖顧問穆傑塔巴·哈梅內伊(Mojtaba Khamenei)隨後發出警告,如果伊朗再度遭受襲擊,會將戰事擴大至印度洋。
渣打銀行大宗商品分析師指出,當前資金管理人極度看多原油的擁擠持倉,正在限制油價上行空間,只有戰爭深度衝擊實物原油供應鏈,本輪油價上漲才會重新獲得上行動能。
程序化趨勢跟蹤基金CTA,依靠算法模型交易,目前在布倫特原油、WTI原油以及主要成品油市場全部建立了最大規模多頭頭寸。渣打銀行表示,過去十年,這種極端持倉結構僅出現過寥寥數次。此前推動原油價格走高的程序化買盤,進一步加倉的空間已經基本耗盡,後續油價想要繼續上行,不能依靠趨勢資金繼續追漲,需要自主決策型資金或是實物採購買家入場。
渣打分析,一旦霍爾木茲海峽的原油運輸恢復常態,或是沙特原油出口進一步修復,原油市場很容易進入盤整,甚至出現大規模多頭平倉帶來的快速下跌。不過該行認為,這種持倉層面的脆弱性,本身並不代表原油長期看空。機構將原油價格風險拆分為雙向路徑:下行風險來自基金集中平倉擁擠多頭;而新一輪上漲,必須依靠全新的實物供給衝擊,例如油氣基礎設施再度受損、霍爾木茲海峽原油輸送持續受限,或是現有替代運輸方案無法維持原油出口。前期油價上漲由資金持倉驅動,後續想要再創新高,必須依靠實物端的供給衝擊。
美國零售柴油價格已經突破每加侖6.5美元,年內漲幅達到83%,較上月上漲近1美元。汽油漲幅不及柴油,但價格正逼近每加侖4.5美元,年內上漲58%。與此同時,CTA在成品油上的多頭持倉同樣處於歷史極值,疊加實物供給緊張,成品油市場風險極高。本月特朗普兩次將成品油價格暴漲歸因於俄羅斯煉油體系遭衝擊,先是呼籲烏克蘭停止打擊俄羅斯能源基礎設施,之後又表示戰爭已經讓俄羅斯失去柴油產業的管控能力。渣打銀行認為,即便烏克蘭立刻停止打擊行動,修復受損的俄羅斯煉油產能仍然需要數月時間。
渣打強調,原油、煉油與物流鏈條的風險,全部繫於美伊兩國談判走向。在雙方形成清晰的解決路徑之前,整個能源體系持續面臨供給中斷風險。當前全球能源市場幾乎沒有緩衝庫存來消化新的突發衝擊,一旦衝突再度升級,幾天之內就會出現供給收緊。反之,局勢緩和也需要數週乃至數月,等待原油生產、煉油與出口流量實實在在恢復,供需基本面才會真正寬鬆。渣打的長期預測顯示,無論原油還是成品油,價格中樞仍有上行潛力,最終取決於地緣解決方案的可信度與落地速度。
中東局勢的不確定性尚未消散,歐洲天然氣價格從三週低點反彈,週一穩定在每兆瓦時74.26歐元。上週市場流傳未經核實的消息,稱若美方滿足訴求,伊朗或將在一週內重新開放霍爾木茲海峽,推動氣價一度回落至70歐元每兆瓦時附近。渣打銀行稱,這次下跌屬於過早反應,美伊雙方均沒有確認任何協議或者海峽重開時間表,歐洲天然氣基本面本身沒有發生實質變化。
過去一週,西北歐供暖需求上升,儲氣庫注氣進度保持穩定。10月初之前的氣温預測偏温和,有望降低供暖消耗,儲氣庫注入量可以進一步回升。不過歐洲儲氣水平和正常年份相比仍然存在巨大缺口,渣打預計這一缺口會持續為歐洲天然氣價格提供底部支撐。
綜合來看,美伊外交談判僵持、雙方強硬表態,推升地緣風險溢價,帶動布倫特與WTI原油反彈。但當前CTA多頭極度擁擠,已經限制油價上行空間,行情驅動由資金炒作轉向實物供給衝擊。美國柴油、汽油零售價大幅走高,俄羅斯煉油產能修復週期漫長,成品油市場壓力持續。全球能源市場緩衝庫存偏低,衝突升級會快速收緊供給,局勢緩和則需要較長時間修復供應鏈。歐洲天然氣價格低位反彈,儲氣缺口支撐價格底部。
後續需要持續跟蹤美伊外交進展、霍爾木茲海峽通航狀態,以及CTA資金持倉變化,判斷能源市場的波動方向。
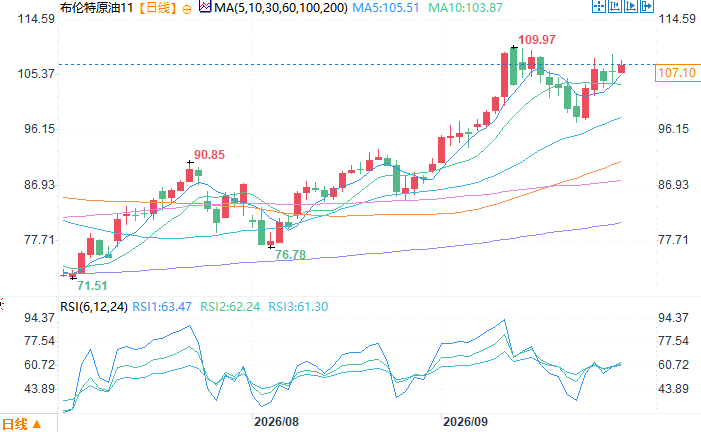
11月交割的布倫特原油日線圖
北京時間9月29日15:04 11月交割的布倫特原油 報 107.10 美元/桶
上週三,伊朗總統馬蘇德·佩澤什基安(Masoud Pezeshkian)在聯合國發表態度強硬的演講,指責美國挑起戰爭、擾亂全球穩定,宣稱伊朗絕不會屈服。他表示伊朗願意開啓對話,但重啓談判設置七項前置條件,包含解凍被凍結資金、全線停火等內容。就在伊朗總統發言前一日,美國總統特朗普表態,正在考慮是否對伊朗實施毀滅性打擊,但同時重申,有望在美國中期選舉後達成協議。伊朗最高領袖顧問穆傑塔巴·哈梅內伊(Mojtaba Khamenei)隨後發出警告,如果伊朗再度遭受襲擊,會將戰事擴大至印度洋。
渣打銀行大宗商品分析師指出,當前資金管理人極度看多原油的擁擠持倉,正在限制油價上行空間,只有戰爭深度衝擊實物原油供應鏈,本輪油價上漲才會重新獲得上行動能。
趨勢資金多頭達到極致,油價上漲邏輯已經切換
程序化趨勢跟蹤基金CTA,依靠算法模型交易,目前在布倫特原油、WTI原油以及主要成品油市場全部建立了最大規模多頭頭寸。渣打銀行表示,過去十年,這種極端持倉結構僅出現過寥寥數次。此前推動原油價格走高的程序化買盤,進一步加倉的空間已經基本耗盡,後續油價想要繼續上行,不能依靠趨勢資金繼續追漲,需要自主決策型資金或是實物採購買家入場。
渣打分析,一旦霍爾木茲海峽的原油運輸恢復常態,或是沙特原油出口進一步修復,原油市場很容易進入盤整,甚至出現大規模多頭平倉帶來的快速下跌。不過該行認為,這種持倉層面的脆弱性,本身並不代表原油長期看空。機構將原油價格風險拆分為雙向路徑:下行風險來自基金集中平倉擁擠多頭;而新一輪上漲,必須依靠全新的實物供給衝擊,例如油氣基礎設施再度受損、霍爾木茲海峽原油輸送持續受限,或是現有替代運輸方案無法維持原油出口。前期油價上漲由資金持倉驅動,後續想要再創新高,必須依靠實物端的供給衝擊。
美國成品油價格飆升,俄羅斯煉能修復短期難以實現
美國零售柴油價格已經突破每加侖6.5美元,年內漲幅達到83%,較上月上漲近1美元。汽油漲幅不及柴油,但價格正逼近每加侖4.5美元,年內上漲58%。與此同時,CTA在成品油上的多頭持倉同樣處於歷史極值,疊加實物供給緊張,成品油市場風險極高。本月特朗普兩次將成品油價格暴漲歸因於俄羅斯煉油體系遭衝擊,先是呼籲烏克蘭停止打擊俄羅斯能源基礎設施,之後又表示戰爭已經讓俄羅斯失去柴油產業的管控能力。渣打銀行認為,即便烏克蘭立刻停止打擊行動,修復受損的俄羅斯煉油產能仍然需要數月時間。
渣打強調,原油、煉油與物流鏈條的風險,全部繫於美伊兩國談判走向。在雙方形成清晰的解決路徑之前,整個能源體系持續面臨供給中斷風險。當前全球能源市場幾乎沒有緩衝庫存來消化新的突發衝擊,一旦衝突再度升級,幾天之內就會出現供給收緊。反之,局勢緩和也需要數週乃至數月,等待原油生產、煉油與出口流量實實在在恢復,供需基本面才會真正寬鬆。渣打的長期預測顯示,無論原油還是成品油,價格中樞仍有上行潛力,最終取決於地緣解決方案的可信度與落地速度。
歐洲天然氣止跌反彈,庫存缺口持續為價格提供底部支撐
中東局勢的不確定性尚未消散,歐洲天然氣價格從三週低點反彈,週一穩定在每兆瓦時74.26歐元。上週市場流傳未經核實的消息,稱若美方滿足訴求,伊朗或將在一週內重新開放霍爾木茲海峽,推動氣價一度回落至70歐元每兆瓦時附近。渣打銀行稱,這次下跌屬於過早反應,美伊雙方均沒有確認任何協議或者海峽重開時間表,歐洲天然氣基本面本身沒有發生實質變化。
過去一週,西北歐供暖需求上升,儲氣庫注氣進度保持穩定。10月初之前的氣温預測偏温和,有望降低供暖消耗,儲氣庫注入量可以進一步回升。不過歐洲儲氣水平和正常年份相比仍然存在巨大缺口,渣打預計這一缺口會持續為歐洲天然氣價格提供底部支撐。
結語
綜合來看,美伊外交談判僵持、雙方強硬表態,推升地緣風險溢價,帶動布倫特與WTI原油反彈。但當前CTA多頭極度擁擠,已經限制油價上行空間,行情驅動由資金炒作轉向實物供給衝擊。美國柴油、汽油零售價大幅走高,俄羅斯煉油產能修復週期漫長,成品油市場壓力持續。全球能源市場緩衝庫存偏低,衝突升級會快速收緊供給,局勢緩和則需要較長時間修復供應鏈。歐洲天然氣價格低位反彈,儲氣缺口支撐價格底部。
後續需要持續跟蹤美伊外交進展、霍爾木茲海峽通航狀態,以及CTA資金持倉變化,判斷能源市場的波動方向。
11月交割的布倫特原油日線圖
北京時間9月29日15:04 11月交割的布倫特原油 報 107.10 美元/桶
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。