原油交易提醒:中東原油供應風險溢價回落,美原油大幅走低,重回箱體下沿
2026-09-30 09:53:42
週三亞洲交易時段,WTI原油價格在前一交易日大幅下挫後出現温和反彈,價格徘徊在每桶89.50美元附近。此前油價單日跌幅接近4.5%,主要原因在於中東能源供應狀況出現改善,市場此前積累的供應緊張溢價開始有所消退。
從供應端來看,近期中東地區原油出口恢復速度明顯加快。市場數據顯示,相關地區原油出口10日均值已經回升至約1750萬桶/日,達到此前衝突發生前水平的約98%。這一變化意味着此前因運輸受阻、基礎設施受限以及航運風險上升而形成的供應缺口正在收窄,市場對於短期原油供應進一步惡化的擔憂有所緩解。
沙特阿拉伯恢復通過東西原油管道輸送原油,目前運行水平約為正常能力的一半,同時霍爾木茲海峽仍有部分原油運輸活動維持。中東實際能源流量的持續恢復,是近期WTI快速回落的核心因素之一。對於此前因供應中斷預期而推高油價的資金而言,實際供應恢復意味着部分風險溢價正在被重新定價。
美國供應政策同樣對油價形成壓力。美國政府計劃從戰略石油儲備中釋放最多4000萬桶原油,以緩解國內燃料成本上升帶來的壓力。戰略儲備釋放雖然無法完全抵消全球供應端的潛在缺口,但能夠在短期內增加可用原油資源,並降低市場對於供應進一步收緊的敏感程度。
與此同時,美國原油庫存也出現增加。行業數據顯示,美國原油庫存上週增加約100萬桶。在供應恢復與庫存回升同時出現的情況下,市場對於原油短期基本面的判斷有所轉弱,WTI因此在前期快速上漲後出現明顯獲利回吐。不過,油價近期回調並不意味着上漲邏輯已經完全消失。WTI仍有望錄得連續第三個月上漲,説明市場對於全球供應風險的定價仍處於相對高位。美國與伊朗之間的緊張局勢持續時間較長,能源基礎設施、海上運輸以及關鍵航道仍存在潛在擾動,這些因素繼續限制油價的下行空間。
市場目前尤其關注相關談判進展。市場策略人士認為,近期油價重新走強的重要原因之一,是美國與伊朗之間的談判出現新的不確定性,以及美國方面對重新開放霍爾木茲海峽方案的態度發生變化。由於霍爾木茲海峽是全球能源運輸的重要通道,任何有關通行恢復或進一步受限的消息,都可能迅速改變原油市場的風險溢價。
從全球市場角度看,原油價格的高位波動仍然會通過燃料成本向通脹預期傳導。如果供應恢復進一步擴大,能源價格上漲壓力可能逐漸減弱,從而緩解市場對於能源驅動型通脹的擔憂;反之,如果地緣局勢重新惡化並導致航運受阻,油價可能再次快速吸收風險溢價,並對全球通脹預期、債券收益率以及主要央行政策預期產生連鎖影響。
因此,當前市場情緒正在供應改善與地緣風險之間反覆切換。一方面,中東能源流量恢復、美國釋放戰略儲備以及庫存增加均偏向利空;另一方面,美國與伊朗關係仍存在較大不確定性,關鍵航道運輸狀況也尚未完全恢復正常。對於投資者而言,後續油價能否重新站穩90美元關口,將取決於供應恢復速度與地緣風險溢價之間的重新平衡。
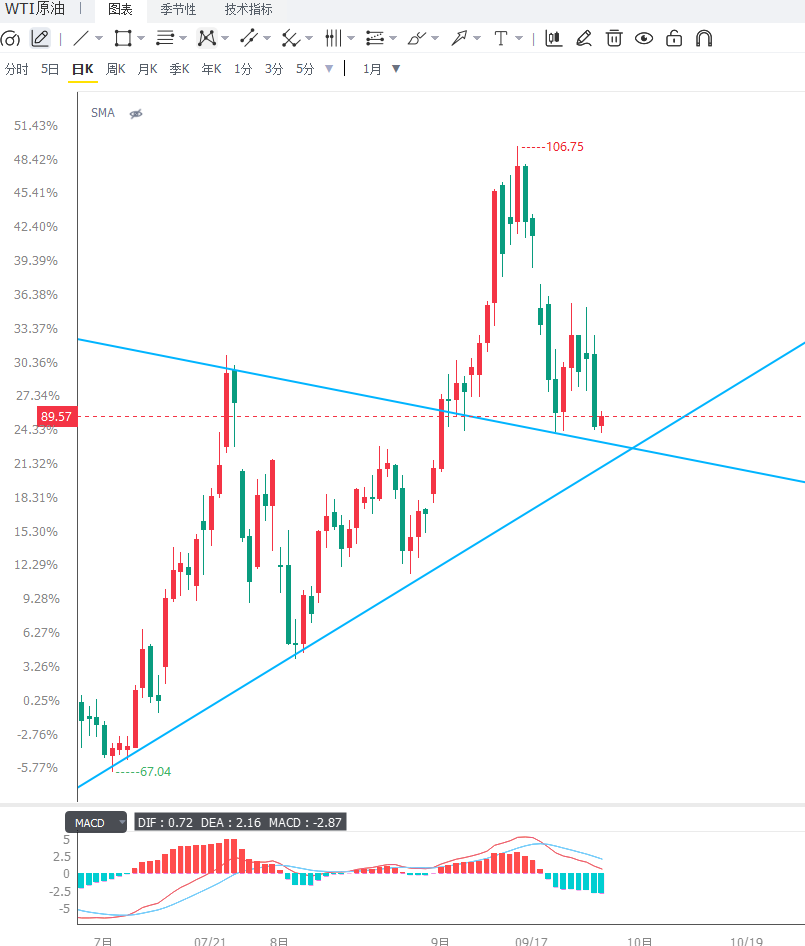
從日線結構來看,WTI在此前快速上漲後出現明顯回撤,前一交易日跌幅接近4.5%,顯示高位獲利盤集中釋放,短線多頭動能有所減弱。不過價格目前仍處於前期上漲結構之上,尚未完全破壞中期反彈格局。當前88美元附近屬於重要觀察區域,若價格能夠在該區域企穩並重新向90美元發起突破,則短線下行壓力可能得到緩解,上方可進一步關注92美元附近的阻力;如果反彈持續受阻並重新跌破88美元,則市場可能進一步測試86美元至85美元區域。技術指標方面,日線級別上漲動能較前期明顯降温,短期需要觀察價格與動能指標能否同步修復。
從4小時圖來看,WTI經過快速下跌後暫時出現技術性反彈,短週期走勢由強勢上漲轉入震盪修復階段。88美元附近是當前多空雙方的重要爭奪區域,若價格重新突破89.50至90美元區間,4小時級別的反彈結構有望進一步延伸;若反彈過程中成交動能不足,且價格再次跌破88美元,則此前的快速下跌可能延續,下一支撐區域關注86美元附近。整體而言,4小時指標仍處於修復過程,短線不宜忽視地緣消息引發的價格快速突破或反向回調風險。
編輯總結
WTI近期的大幅回撤,本質上是供應風險溢價快速下降後的重新定價。中東原油出口恢復、沙特部分恢復東西管道輸送、美國計劃釋放戰略石油儲備以及庫存增加,共同削弱了短期供應緊張邏輯,但美國與伊朗局勢及關鍵航道運輸風險仍為油價提供底部支撐。
未來油價走勢將更多取決於“供應恢復”與“地緣風險”兩條主線的力量變化。如果能源流量繼續恢復,油價的風險溢價可能進一步壓縮;若談判進展受阻或運輸活動再次受到干擾,原油市場仍可能重新出現快速上行壓力。短期來看,88美元至90美元區域的得失,將成為判斷WTI下一階段運行方向的重要技術觀察窗口。
從供應端來看,近期中東地區原油出口恢復速度明顯加快。市場數據顯示,相關地區原油出口10日均值已經回升至約1750萬桶/日,達到此前衝突發生前水平的約98%。這一變化意味着此前因運輸受阻、基礎設施受限以及航運風險上升而形成的供應缺口正在收窄,市場對於短期原油供應進一步惡化的擔憂有所緩解。
沙特阿拉伯恢復通過東西原油管道輸送原油,目前運行水平約為正常能力的一半,同時霍爾木茲海峽仍有部分原油運輸活動維持。中東實際能源流量的持續恢復,是近期WTI快速回落的核心因素之一。對於此前因供應中斷預期而推高油價的資金而言,實際供應恢復意味着部分風險溢價正在被重新定價。
美國供應政策同樣對油價形成壓力。美國政府計劃從戰略石油儲備中釋放最多4000萬桶原油,以緩解國內燃料成本上升帶來的壓力。戰略儲備釋放雖然無法完全抵消全球供應端的潛在缺口,但能夠在短期內增加可用原油資源,並降低市場對於供應進一步收緊的敏感程度。
與此同時,美國原油庫存也出現增加。行業數據顯示,美國原油庫存上週增加約100萬桶。在供應恢復與庫存回升同時出現的情況下,市場對於原油短期基本面的判斷有所轉弱,WTI因此在前期快速上漲後出現明顯獲利回吐。不過,油價近期回調並不意味着上漲邏輯已經完全消失。WTI仍有望錄得連續第三個月上漲,説明市場對於全球供應風險的定價仍處於相對高位。美國與伊朗之間的緊張局勢持續時間較長,能源基礎設施、海上運輸以及關鍵航道仍存在潛在擾動,這些因素繼續限制油價的下行空間。
市場目前尤其關注相關談判進展。市場策略人士認為,近期油價重新走強的重要原因之一,是美國與伊朗之間的談判出現新的不確定性,以及美國方面對重新開放霍爾木茲海峽方案的態度發生變化。由於霍爾木茲海峽是全球能源運輸的重要通道,任何有關通行恢復或進一步受限的消息,都可能迅速改變原油市場的風險溢價。
從全球市場角度看,原油價格的高位波動仍然會通過燃料成本向通脹預期傳導。如果供應恢復進一步擴大,能源價格上漲壓力可能逐漸減弱,從而緩解市場對於能源驅動型通脹的擔憂;反之,如果地緣局勢重新惡化並導致航運受阻,油價可能再次快速吸收風險溢價,並對全球通脹預期、債券收益率以及主要央行政策預期產生連鎖影響。
因此,當前市場情緒正在供應改善與地緣風險之間反覆切換。一方面,中東能源流量恢復、美國釋放戰略儲備以及庫存增加均偏向利空;另一方面,美國與伊朗關係仍存在較大不確定性,關鍵航道運輸狀況也尚未完全恢復正常。對於投資者而言,後續油價能否重新站穩90美元關口,將取決於供應恢復速度與地緣風險溢價之間的重新平衡。
從日線結構來看,WTI在此前快速上漲後出現明顯回撤,前一交易日跌幅接近4.5%,顯示高位獲利盤集中釋放,短線多頭動能有所減弱。不過價格目前仍處於前期上漲結構之上,尚未完全破壞中期反彈格局。當前88美元附近屬於重要觀察區域,若價格能夠在該區域企穩並重新向90美元發起突破,則短線下行壓力可能得到緩解,上方可進一步關注92美元附近的阻力;如果反彈持續受阻並重新跌破88美元,則市場可能進一步測試86美元至85美元區域。技術指標方面,日線級別上漲動能較前期明顯降温,短期需要觀察價格與動能指標能否同步修復。
從4小時圖來看,WTI經過快速下跌後暫時出現技術性反彈,短週期走勢由強勢上漲轉入震盪修復階段。88美元附近是當前多空雙方的重要爭奪區域,若價格重新突破89.50至90美元區間,4小時級別的反彈結構有望進一步延伸;若反彈過程中成交動能不足,且價格再次跌破88美元,則此前的快速下跌可能延續,下一支撐區域關注86美元附近。整體而言,4小時指標仍處於修復過程,短線不宜忽視地緣消息引發的價格快速突破或反向回調風險。
編輯總結
WTI近期的大幅回撤,本質上是供應風險溢價快速下降後的重新定價。中東原油出口恢復、沙特部分恢復東西管道輸送、美國計劃釋放戰略石油儲備以及庫存增加,共同削弱了短期供應緊張邏輯,但美國與伊朗局勢及關鍵航道運輸風險仍為油價提供底部支撐。
未來油價走勢將更多取決於“供應恢復”與“地緣風險”兩條主線的力量變化。如果能源流量繼續恢復,油價的風險溢價可能進一步壓縮;若談判進展受阻或運輸活動再次受到干擾,原油市場仍可能重新出現快速上行壓力。短期來看,88美元至90美元區域的得失,將成為判斷WTI下一階段運行方向的重要技術觀察窗口。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。