澳洲聯儲週二剛加息,週三數據卻低於預期,11月還會跟進嗎?
2026-09-30 10:43:56
澳洲8月消費者物價漲幅低於市場預期,整體CPI環比上漲0.4%,核心截尾均值環比僅升0.2%,均低於預估值。這一數據減輕了短期內進一步加息的壓力,但同比漲幅從3.5%加速至4.0%,説明通脹絕對水平仍在抬升。數據公佈後澳元走低,澳元兑美元自0.6990附近一度下探至0.6960附近。

澳洲統計局週三公佈的8月消費者價格指數(CPI)數據顯示,當月環比上漲0.4%,較7月1.0%的漲幅明顯放緩,且略低於市場預期的0.5%。
與此同時,同比漲幅從7月的3.5%加速至4.0%,創近幾個月新高。環比放緩與同比加速並存的現象,主要反映過去一年累積的基數效應仍在發揮作用,而非當月新增漲價動能全面增強。
住房和運輸是同比通脹的主要貢獻項,其中住房同比上漲5.7%,運輸受燃料價格推動同比上漲5.6%。
燃料價格在8月單月大幅上漲14.8%,既受全球油價影響,也與政府燃油消費税減免措施的完全退出有關。
整體來看,數據表明通脹絕對水平仍高於澳洲聯儲2%-3%的目標區間,但月度動能的放緩為政策觀察提供了喘息空間。市場此前對同比可能進一步走高的擔憂部分得到驗證,但環比低於預期則緩解了即時緊縮壓力。
衡量核心通脹的截尾均值在8月環比上升0.2%,低於市場預估的0.3%;其同比漲幅則維持在3.6%,連續第三個月保持穩定。這一結果是本次數據中最具政策意義的信號。
截尾均值剔除了燃料、服裝、旅遊等波動較大的項目後,能夠更清晰反映潛在價格壓力。環比低於預期意味着,在排除短期衝擊後,整體通脹動能並未進一步惡化,反而出現邊際緩解跡象。同比維持在3.6%雖仍明顯高於目標中樞,但穩定表現表明核心壓力未出現加速擴散。
這對澳洲聯儲而言,提供了評估“預防性加息”效果的重要參考。數據發佈後,市場對短期內進一步激進緊縮的預期有所降温,核心指標的韌性與可控性成為觀察後續政策路徑的關鍵。
整體上,核心通脹的温和表現有助於平衡對能源衝擊外溢的擔憂。
8月通脹的結構性特徵十分清晰:燃料價格的大幅上漲被服裝和旅遊費用的下降所部分抵消。運輸分項受汽車燃料價格推動環比顯著上升,成為當月主要上行力量;而服裝鞋類環比下跌約0.9%,休閒文化(含旅遊相關)環比下跌約1.0%,形成對沖。
這一對沖關係表明,當月通脹驅動力並非全面性的需求拉動,而是局部成本衝擊與局部需求回落相互抵消的結果。
燃料漲價具有較強外生性,與中東局勢及全球能源價格相關;服裝和旅遊降價則反映出部分可選消費領域的疲軟,可能與高利率環境下家庭支出趨於謹慎有關。住房分項環比漲幅温和,但同比仍受新建住宅成本和電力價格支撐。
分項結構顯示,通脹壓力呈現分化而非全面擴散,有助於政策制定者區分暫時性衝擊與持續性因素。
澳洲聯儲週二已基於對通脹數據可能偏高的預期,將現金利率上調25個基點至4.6%,併為必要時進一步收緊貨幣政策留出明確空間。
本次8月CPI實際低於市場預期,尤其是核心截尾均值的温和表現,意味着央行此前的“預防性加息”已在一定程度上提前消化了部分通脹風險。短期內進一步加息的緊迫性因此下降,市場對11月會議跟進行動的預期有所調整。
然而,同比通脹回升至4.0%以及能源價格的持續影響,仍使聯儲保持警惕。聲明中保留進一步行動的靈活性,説明政策選項並未關閉,後續決策將高度依賴數據演變,包括下一階段核心通脹走勢、就業市場變化以及能源衝擊是否外溢。
整體而言,數據為聯儲提供了觀察窗口,但高通脹絕對水平與外部不確定性仍要求政策保持審慎。
澳洲8月CPI呈現“環比低於預期、同比加速抬升、核心壓力邊際緩解”的組合。燃料漲價被服裝和旅遊降價抵消,使得整體通脹未如預期般強勁。
澳洲央行週二已先行加息,本次數據落地後短期加息壓力減輕,但同比4.0%的絕對水平仍高於目標區間,央行保留進一步收緊的空間。後續需關注燃料價格的持續性和核心通脹能否延續回落趨勢。
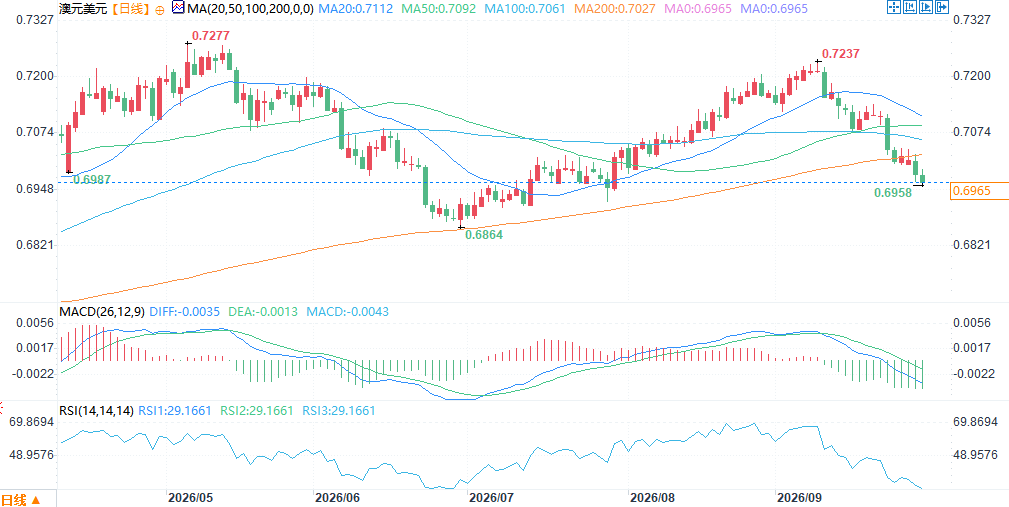
(澳元兑美元日線圖,)
北京時間10:43,澳元兑美元報0.6964/65。
整體數據:環比低於預期,同比卻在加速
澳洲統計局週三公佈的8月消費者價格指數(CPI)數據顯示,當月環比上漲0.4%,較7月1.0%的漲幅明顯放緩,且略低於市場預期的0.5%。
與此同時,同比漲幅從7月的3.5%加速至4.0%,創近幾個月新高。環比放緩與同比加速並存的現象,主要反映過去一年累積的基數效應仍在發揮作用,而非當月新增漲價動能全面增強。
住房和運輸是同比通脹的主要貢獻項,其中住房同比上漲5.7%,運輸受燃料價格推動同比上漲5.6%。
燃料價格在8月單月大幅上漲14.8%,既受全球油價影響,也與政府燃油消費税減免措施的完全退出有關。
整體來看,數據表明通脹絕對水平仍高於澳洲聯儲2%-3%的目標區間,但月度動能的放緩為政策觀察提供了喘息空間。市場此前對同比可能進一步走高的擔憂部分得到驗證,但環比低於預期則緩解了即時緊縮壓力。
核心通脹:截尾均值低於預估,壓力邊際緩解
衡量核心通脹的截尾均值在8月環比上升0.2%,低於市場預估的0.3%;其同比漲幅則維持在3.6%,連續第三個月保持穩定。這一結果是本次數據中最具政策意義的信號。
截尾均值剔除了燃料、服裝、旅遊等波動較大的項目後,能夠更清晰反映潛在價格壓力。環比低於預期意味着,在排除短期衝擊後,整體通脹動能並未進一步惡化,反而出現邊際緩解跡象。同比維持在3.6%雖仍明顯高於目標中樞,但穩定表現表明核心壓力未出現加速擴散。
這對澳洲聯儲而言,提供了評估“預防性加息”效果的重要參考。數據發佈後,市場對短期內進一步激進緊縮的預期有所降温,核心指標的韌性與可控性成為觀察後續政策路徑的關鍵。
整體上,核心通脹的温和表現有助於平衡對能源衝擊外溢的擔憂。
分項拆解:燃料上漲被服裝和旅遊下跌抵消
8月通脹的結構性特徵十分清晰:燃料價格的大幅上漲被服裝和旅遊費用的下降所部分抵消。運輸分項受汽車燃料價格推動環比顯著上升,成為當月主要上行力量;而服裝鞋類環比下跌約0.9%,休閒文化(含旅遊相關)環比下跌約1.0%,形成對沖。
這一對沖關係表明,當月通脹驅動力並非全面性的需求拉動,而是局部成本衝擊與局部需求回落相互抵消的結果。
燃料漲價具有較強外生性,與中東局勢及全球能源價格相關;服裝和旅遊降價則反映出部分可選消費領域的疲軟,可能與高利率環境下家庭支出趨於謹慎有關。住房分項環比漲幅温和,但同比仍受新建住宅成本和電力價格支撐。
分項結構顯示,通脹壓力呈現分化而非全面擴散,有助於政策制定者區分暫時性衝擊與持續性因素。
政策含義:加息壓力暫緩,但央行保留空間
澳洲聯儲週二已基於對通脹數據可能偏高的預期,將現金利率上調25個基點至4.6%,併為必要時進一步收緊貨幣政策留出明確空間。
本次8月CPI實際低於市場預期,尤其是核心截尾均值的温和表現,意味着央行此前的“預防性加息”已在一定程度上提前消化了部分通脹風險。短期內進一步加息的緊迫性因此下降,市場對11月會議跟進行動的預期有所調整。
然而,同比通脹回升至4.0%以及能源價格的持續影響,仍使聯儲保持警惕。聲明中保留進一步行動的靈活性,説明政策選項並未關閉,後續決策將高度依賴數據演變,包括下一階段核心通脹走勢、就業市場變化以及能源衝擊是否外溢。
整體而言,數據為聯儲提供了觀察窗口,但高通脹絕對水平與外部不確定性仍要求政策保持審慎。
總結
澳洲8月CPI呈現“環比低於預期、同比加速抬升、核心壓力邊際緩解”的組合。燃料漲價被服裝和旅遊降價抵消,使得整體通脹未如預期般強勁。
澳洲央行週二已先行加息,本次數據落地後短期加息壓力減輕,但同比4.0%的絕對水平仍高於目標區間,央行保留進一步收緊的空間。後續需關注燃料價格的持續性和核心通脹能否延續回落趨勢。
(澳元兑美元日線圖,)
北京時間10:43,澳元兑美元報0.6964/65。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。