半年末資金流推升日元至一週高位,但這波漲幅能撐多久?
2026-09-30 12:05:42
美元兑日元週三(9月30日)亞洲時段從157.45一度跌至約156.35,篩選一週低點,跌幅約0.7%。這一走勢主要歸因於日本9月30日財政半年末相關的資金流,日本投資者匯回資金、出口商賣出外幣。
日本和美國官員的評論也幫助限制了該貨幣對的上行。美聯儲威廉姆斯週二表示沒有必要急於再次加息,儘管他表示若經濟按預測演變,今年晚些時候可能適合再上調一次。
美元兑日元週三亞洲時段從約157.5跌至約156.4,跌幅約0.7%,其他日元交叉盤也同步走低。這一走勢主要歸因於日本9月30日財政半年末相關的資金流,日本投資者集中匯回資金,出口商則賣出外幣。東京定盤價之後賣盤仍在繼續,該定盤價是上午中段設定的每日參考匯率,歷來是企業資金流的焦點。半年末資金流是主導驅動因素,這類季節性走勢在新財政半年開始後往往迅速逆轉,因此日元的漲幅可能不如表面跌幅所顯示的那麼持久。
交易員普遍關注週四新財政半年啓動後該貨幣對的表現,因為匯回資金流可能很快消退,市場流動性也將恢復常態。歷史經驗表明,半年末效應通常短暫,若基本面未發生根本變化,美元兑日元有望在資金流消退後重新走強。
整體來看,當前日元升值更多是技術性與季節性因素疊加,而非趨勢性轉折的明確信號。
官方評論也幫助限制了美元兑日元的上行空間。市場評論指向日本和美國官員上週晚些時候及本週早些時候的表態,有報道稱特朗普對日元疲軟的擔憂,助長了對又一次美日聯合干預的猜測。
日本財務省官員強調對匯率過度波動的警惕,美國方面亦傳遞出關注信號。美元兑日元週二在從一週低點反彈後於157.5附近盤整,鷹派的日本央行政策預期也支撐了日元。
這些官方表態使交易員對推高美元兑日元保持謹慎,而該貨幣對在下跌前一直處於近期區間上端。干預風險的升温顯著抬高了空頭成本,市場對160關口附近的敏感度明顯增強。
綜合來看,政策溝通成為短期重要制約,抑制了美元進一步大幅走強,同時也為日元提供了額外支撐,交易者更傾向於在關鍵阻力位附近採取觀望或逢高減倉策略。
美聯儲官員表態增添了美元的疲軟基調。紐約聯儲主席威廉姆斯週二表示,在央行9月加息後沒有必要緊迫,儘管他補充稱若經濟按其預測演變,今年晚些時候可能適合再上調一次利率。
有報道將這一表態描述為偏鴿派,並稱其推動美元指數小幅走低,儘管該指數當日仍收漲。其他美聯儲官員則更偏鷹派,理事巴爾表示可能需要進一步加息,貨幣市場仍認為10月會議加息的可能性較大。威廉姆斯關於“無需緊迫”的表述移除了美元的部分支撐,但美債收益率仍高企、整體加息預期依然堅定。
這種內部立場分化使美元走勢更顯複雜:短期受鴿派聲音影響承壓,中期則受鷹派信號與利率優勢支撐。市場將繼續權衡不同官員言論的權重,以及後續數據對政策路徑的確認作用。
日元的升值無視了國內數據的疲軟。日本8月工業產出環比下降1.7%,而預期為上升1.7%;零售銷售同比增長2.7%,低於預期的3.3%。
這些結果通常會通過使收緊政策的理由複雜化而打壓日元,這表明是資金流而非基本面在驅動這一走勢。日本央行9月將政策利率上調至1.25%,為1995年以來最高,一位前日本央行執行董事將10月再次加息的可能性定為20%至30%。
日本央行自身的路徑是另一個擺動因素,市場在辯論其是否會在10月再次行動。
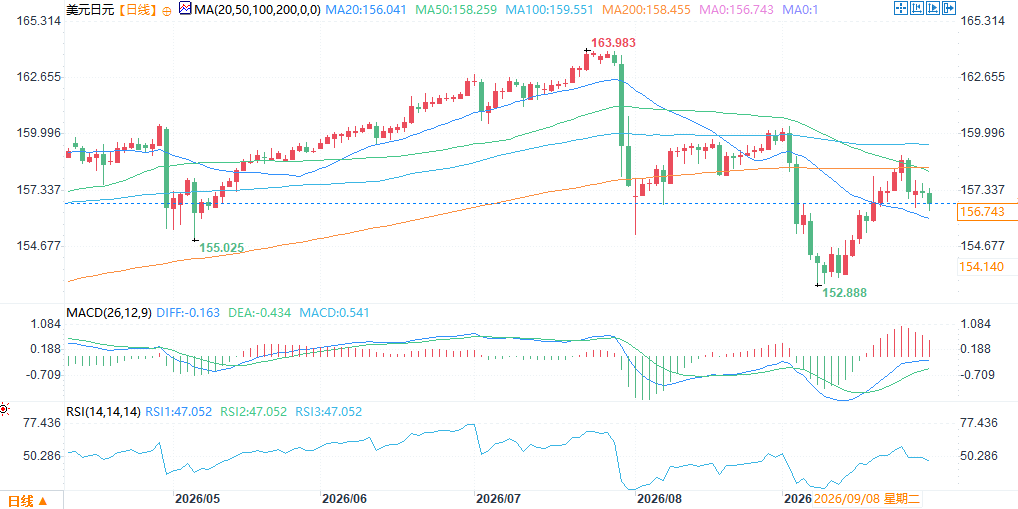
(美元兑日元日線圖,)
北京時間12:05,美元兑日元報156.82/83。
日本和美國官員的評論也幫助限制了該貨幣對的上行。美聯儲威廉姆斯週二表示沒有必要急於再次加息,儘管他表示若經濟按預測演變,今年晚些時候可能適合再上調一次。
半年末資金流是主要驅動,日元升值或難持久
美元兑日元週三亞洲時段從約157.5跌至約156.4,跌幅約0.7%,其他日元交叉盤也同步走低。這一走勢主要歸因於日本9月30日財政半年末相關的資金流,日本投資者集中匯回資金,出口商則賣出外幣。東京定盤價之後賣盤仍在繼續,該定盤價是上午中段設定的每日參考匯率,歷來是企業資金流的焦點。半年末資金流是主導驅動因素,這類季節性走勢在新財政半年開始後往往迅速逆轉,因此日元的漲幅可能不如表面跌幅所顯示的那麼持久。
交易員普遍關注週四新財政半年啓動後該貨幣對的表現,因為匯回資金流可能很快消退,市場流動性也將恢復常態。歷史經驗表明,半年末效應通常短暫,若基本面未發生根本變化,美元兑日元有望在資金流消退後重新走強。
整體來看,當前日元升值更多是技術性與季節性因素疊加,而非趨勢性轉折的明確信號。
美日官員評論限制美元兑日元上行
官方評論也幫助限制了美元兑日元的上行空間。市場評論指向日本和美國官員上週晚些時候及本週早些時候的表態,有報道稱特朗普對日元疲軟的擔憂,助長了對又一次美日聯合干預的猜測。
日本財務省官員強調對匯率過度波動的警惕,美國方面亦傳遞出關注信號。美元兑日元週二在從一週低點反彈後於157.5附近盤整,鷹派的日本央行政策預期也支撐了日元。
這些官方表態使交易員對推高美元兑日元保持謹慎,而該貨幣對在下跌前一直處於近期區間上端。干預風險的升温顯著抬高了空頭成本,市場對160關口附近的敏感度明顯增強。
綜合來看,政策溝通成為短期重要制約,抑制了美元進一步大幅走強,同時也為日元提供了額外支撐,交易者更傾向於在關鍵阻力位附近採取觀望或逢高減倉策略。
威廉姆斯稱無需緊迫,但其他美聯儲官員更鷹派
美聯儲官員表態增添了美元的疲軟基調。紐約聯儲主席威廉姆斯週二表示,在央行9月加息後沒有必要緊迫,儘管他補充稱若經濟按其預測演變,今年晚些時候可能適合再上調一次利率。
有報道將這一表態描述為偏鴿派,並稱其推動美元指數小幅走低,儘管該指數當日仍收漲。其他美聯儲官員則更偏鷹派,理事巴爾表示可能需要進一步加息,貨幣市場仍認為10月會議加息的可能性較大。威廉姆斯關於“無需緊迫”的表述移除了美元的部分支撐,但美債收益率仍高企、整體加息預期依然堅定。
這種內部立場分化使美元走勢更顯複雜:短期受鴿派聲音影響承壓,中期則受鷹派信號與利率優勢支撐。市場將繼續權衡不同官員言論的權重,以及後續數據對政策路徑的確認作用。
日元升值無視國內數據疲軟,資金流而非基本面主導
日元的升值無視了國內數據的疲軟。日本8月工業產出環比下降1.7%,而預期為上升1.7%;零售銷售同比增長2.7%,低於預期的3.3%。
這些結果通常會通過使收緊政策的理由複雜化而打壓日元,這表明是資金流而非基本面在驅動這一走勢。日本央行9月將政策利率上調至1.25%,為1995年以來最高,一位前日本央行執行董事將10月再次加息的可能性定為20%至30%。
日本央行自身的路徑是另一個擺動因素,市場在辯論其是否會在10月再次行動。
(美元兑日元日線圖,)
北京時間12:05,美元兑日元報156.82/83。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。