短期流動性需求壓倒長期避險需求,黃金韌性遭遇嚴峻考驗
2026-09-30 12:07:41
盛寶銀行大宗商品策略主管奧勒·漢森(Ole Hansen)在貴金屬分析報告中指出,國際金價跌破4230美元關鍵支撐位,疊加美債收益率飆升、美元走強,市場再度開啓拋售行情,當前黃金ETF資金流入,成為支撐金價唯一的核心對沖力量。在高實際利率持續壓制之下,黃金的抗跌能力正在迎來一輪極為嚴苛的檢驗,市場也出現一組充滿矛盾的信號:長期債務風險利好黃金避險屬性,但短期流動性危機反而會引發黃金拋售。
奧勒·漢森表示,黃金本週初的價格走勢説明,在債券收益率持續走高的環境中,黃金維持投資買盤的能力正在經受越來越嚴峻的考驗。他寫道,金價走弱是多重因素共同作用的結果,美債收益率上行、美元走強,疊加支撐位破位之後觸發的技術面拋壓,亞洲大國投資者在黃金週假期前的獲利了結行為,進一步放大了下跌幅度。利率帶來的壓制已經難以忽視,美國10年期實際收益率攀升至18年新高,接近2.85%,短期利率市場甚至定價,到明年4月美聯儲還會再進行三次25個基點的加息操作。
漢森提到,從歷史規律來看,持有黃金這類無息資產的機會成本快速抬升,通常會形成強大利空。黃金本身不產生利息,當債券實際收益走高,資金會傾向從黃金轉向債券,這是傳統框架下壓制金價的核心邏輯。但當下盤面出現明顯背離現象,即便實際收益率持續上行,黃金ETF持倉依舊保持回升態勢,這也是當前市場最值得關注的現象。核心疑問集中在這股買盤能否延續,市場需要持續跟蹤ETF資金流向,這部分資金對利率波動敏感度偏低,更多是出於對長期高借貸成本帶來金融風險的擔憂而配置黃金。
他分析,高收益率會通過傳統估值渠道打壓金價,但與此同時,高利率會加重政府財政壓力與債務付息成本,推升主權債務風險,反而增強黃金作為風險對沖工具的長期配置價值。不過資金週轉壓力,在短期層面會轉變為利空因素。隨着利率抬升,企業再融資風險上升,美國企業信用市場裏資質偏弱的主體已經顯現壓力,CCC級企業債利差大幅走闊,它與B級債券之間的利差,已經觸及過去重大經濟放緩時期才會出現的水平。
從整體市場來看,美國高收益企業債相對美債的利差在上週五再度擴大12個基點,達到294個基點,創下4月以來最高水平。信用市場風險上行,埋下流動性收緊隱患。漢森警示,如果這類壓力繼續加劇,投資者為了滿足追加保證金以及其他流動性需求,會拋售手中流動性最好的資產換取現金。黃金市場深度充足、流動性好,在這類場景下極易被選擇變現。
這就形成了黃金市場獨特的短期悖論:高收益率帶來的財政與金融壓力,從長期維度提升黃金的配置價值;但一旦爆發劇烈的流動性緊缺,市場會率先賣出黃金,直接壓低金價。
綜合來看,美國實際收益率大幅上行疊加技術面破位,意味着黃金的抗跌韌性正在經歷迄今為止最艱難的考驗。ETF資金流入是目前僅有的多頭屏障,但這股買盤能否抵禦利率與美元的雙重衝擊,仍是未知數。黃金市場當前多空邏輯交織,長期的主權債務風險利多黃金,短期流動性危機卻可能帶來拋售壓力。
後續美債實際收益率、美元指數以及信用債利差的變化,將持續主導金價的波動,ETF資金的持續與否,是判斷金價能否守住支撐的關鍵觀察指標。
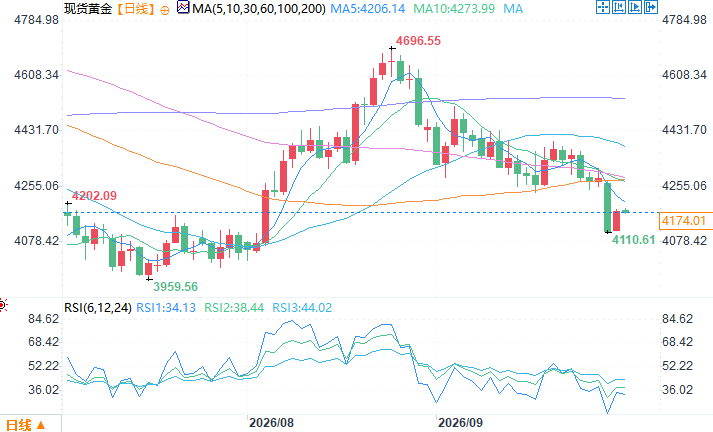
現貨黃金日線圖
北京時間9月30日12:07 現貨黃金報 4174.01 美元/盎司
多重利空共振,金價跌破關鍵支撐
奧勒·漢森表示,黃金本週初的價格走勢説明,在債券收益率持續走高的環境中,黃金維持投資買盤的能力正在經受越來越嚴峻的考驗。他寫道,金價走弱是多重因素共同作用的結果,美債收益率上行、美元走強,疊加支撐位破位之後觸發的技術面拋壓,亞洲大國投資者在黃金週假期前的獲利了結行為,進一步放大了下跌幅度。利率帶來的壓制已經難以忽視,美國10年期實際收益率攀升至18年新高,接近2.85%,短期利率市場甚至定價,到明年4月美聯儲還會再進行三次25個基點的加息操作。
漢森提到,從歷史規律來看,持有黃金這類無息資產的機會成本快速抬升,通常會形成強大利空。黃金本身不產生利息,當債券實際收益走高,資金會傾向從黃金轉向債券,這是傳統框架下壓制金價的核心邏輯。但當下盤面出現明顯背離現象,即便實際收益率持續上行,黃金ETF持倉依舊保持回升態勢,這也是當前市場最值得關注的現象。核心疑問集中在這股買盤能否延續,市場需要持續跟蹤ETF資金流向,這部分資金對利率波動敏感度偏低,更多是出於對長期高借貸成本帶來金融風險的擔憂而配置黃金。
高收益率催生雙重效應,長短邏輯相互衝突
他分析,高收益率會通過傳統估值渠道打壓金價,但與此同時,高利率會加重政府財政壓力與債務付息成本,推升主權債務風險,反而增強黃金作為風險對沖工具的長期配置價值。不過資金週轉壓力,在短期層面會轉變為利空因素。隨着利率抬升,企業再融資風險上升,美國企業信用市場裏資質偏弱的主體已經顯現壓力,CCC級企業債利差大幅走闊,它與B級債券之間的利差,已經觸及過去重大經濟放緩時期才會出現的水平。
從整體市場來看,美國高收益企業債相對美債的利差在上週五再度擴大12個基點,達到294個基點,創下4月以來最高水平。信用市場風險上行,埋下流動性收緊隱患。漢森警示,如果這類壓力繼續加劇,投資者為了滿足追加保證金以及其他流動性需求,會拋售手中流動性最好的資產換取現金。黃金市場深度充足、流動性好,在這類場景下極易被選擇變現。
這就形成了黃金市場獨特的短期悖論:高收益率帶來的財政與金融壓力,從長期維度提升黃金的配置價值;但一旦爆發劇烈的流動性緊缺,市場會率先賣出黃金,直接壓低金價。
結語
綜合來看,美國實際收益率大幅上行疊加技術面破位,意味着黃金的抗跌韌性正在經歷迄今為止最艱難的考驗。ETF資金流入是目前僅有的多頭屏障,但這股買盤能否抵禦利率與美元的雙重衝擊,仍是未知數。黃金市場當前多空邏輯交織,長期的主權債務風險利多黃金,短期流動性危機卻可能帶來拋售壓力。
後續美債實際收益率、美元指數以及信用債利差的變化,將持續主導金價的波動,ETF資金的持續與否,是判斷金價能否守住支撐的關鍵觀察指標。
現貨黃金日線圖
北京時間9月30日12:07 現貨黃金報 4174.01 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。