5.4%收益率與英鎊同步給出答案:增長修訂不是寬鬆通行證
2026-09-30 15:56:19
9月30日週三,英國公佈二季度國內生產總值季度國民賬户終值。實際產出環比上修至0.5%,較初值高出0.1個百分點;一季度環比維持0.6%不變。與2025年二季度相比,實際產出同比增長1.2%。2025年全年增速同步下修至1.2%。終值發佈當日,英鎊兑美元仍在9月下旬的低位區間內交投,10年期金邊債收益率徘徊在5.4%附近。市場關注點並不在修訂幅度本身,而在這份更完整的增長圖景,會如何嵌入英國央行已經上調的近端通脹路徑。
二季度上修幅度有限,卻把產出構成説清楚了。服務業產出環比增長0.6%,同比高1.7%,專業、科學與技術活動是主要拉動。建築業環比增長0.8%,生產部門環比下降0.1%。支出端方面,家庭消費環比增長0.3%,固定資本形成總額環比增長0.9%,其中企業投資環比增長1.8%、同比高5.2%。出口量增長2.8%,進口持平,淨出口對季度增長形成正貢獻。實際人均家庭可支配收入環比回升1.0%,儲蓄率升至8.8%。
統計機構經濟統計司司長指出,此次發佈納入年度方法改進與更完整的服務業信息,2025年全年增速略低於此前估計,季度軌跡也被改寫,但最新季度服務業更強,使經濟規模較此前判斷略高。修訂主因是月度企業調查回補、第一季度增值税營業額以及藍皮書方法調整,並非需求突然加速。
把二季度終值放回政策框架,才能看清它的位置。英國央行9月會議以6比3維持銀行利率3.75%,三人主張加至4%。當時委員會使用的仍是二季度初值0.4%。同期判斷是:活動略強於預期,7月月度產出增長0.4%,第三季度產出預測由7月時的0.1%上調至0.4%。終值0.5%與這一判斷同向,但並未超出委員會已經承認的“好於預期”。
真正改寫近端定價的是能源。中東衝突拖延後,布倫特原油與英國批發天然氣較7月報告時明顯抬升,8月消費者物價同比升至3.1%。按9月中旬能源價格測算,物價同比或在2026年四季度升至約3.75%,2027年一季度略高於4%。能源項已解釋目標上方超調中的相當部分。家庭能源價格上限上調將在四季度繼續進入指數。增長賬户更完整,只説明限制性利率下的需求尚未塌陷,並不能對沖第一輪能源傳導。
英國央行行長貝利在9月17日決議後的訪談中表示,能源價格的直接衝擊沒有疑問,向更廣泛物價與工資的傳導目前仍偏剋制,但“還早”;衝突持續越久、能源價格維持高位越久,維持現有立場就越困難。9月25日他進一步説,政策制定者不能等到二輪效應的完整證據再行動,否則會太晚;“我們尚未上調銀行利率,但能源價格維持高位的時間越長,維持這一立場就越難。”
這與委員會公開文本一致:英國國內物價壓力繼續緩和,勞動力市場偏松,私營部門常規工資同比約2.9%,服務業通脹8月為3.4%;同時家庭與企業通脹預期對能源敏感。下一次利率決議定在11月5日。二季度終值強化的是“活動一側沒有塌方”這一前提,沒有改寫“近端通脹路徑已被能源抬高”這一約束。市場對11月會議的定價,仍主要跟隨能源期貨、物價細分項與工資,而不是一份已經閉合的季度賬户。
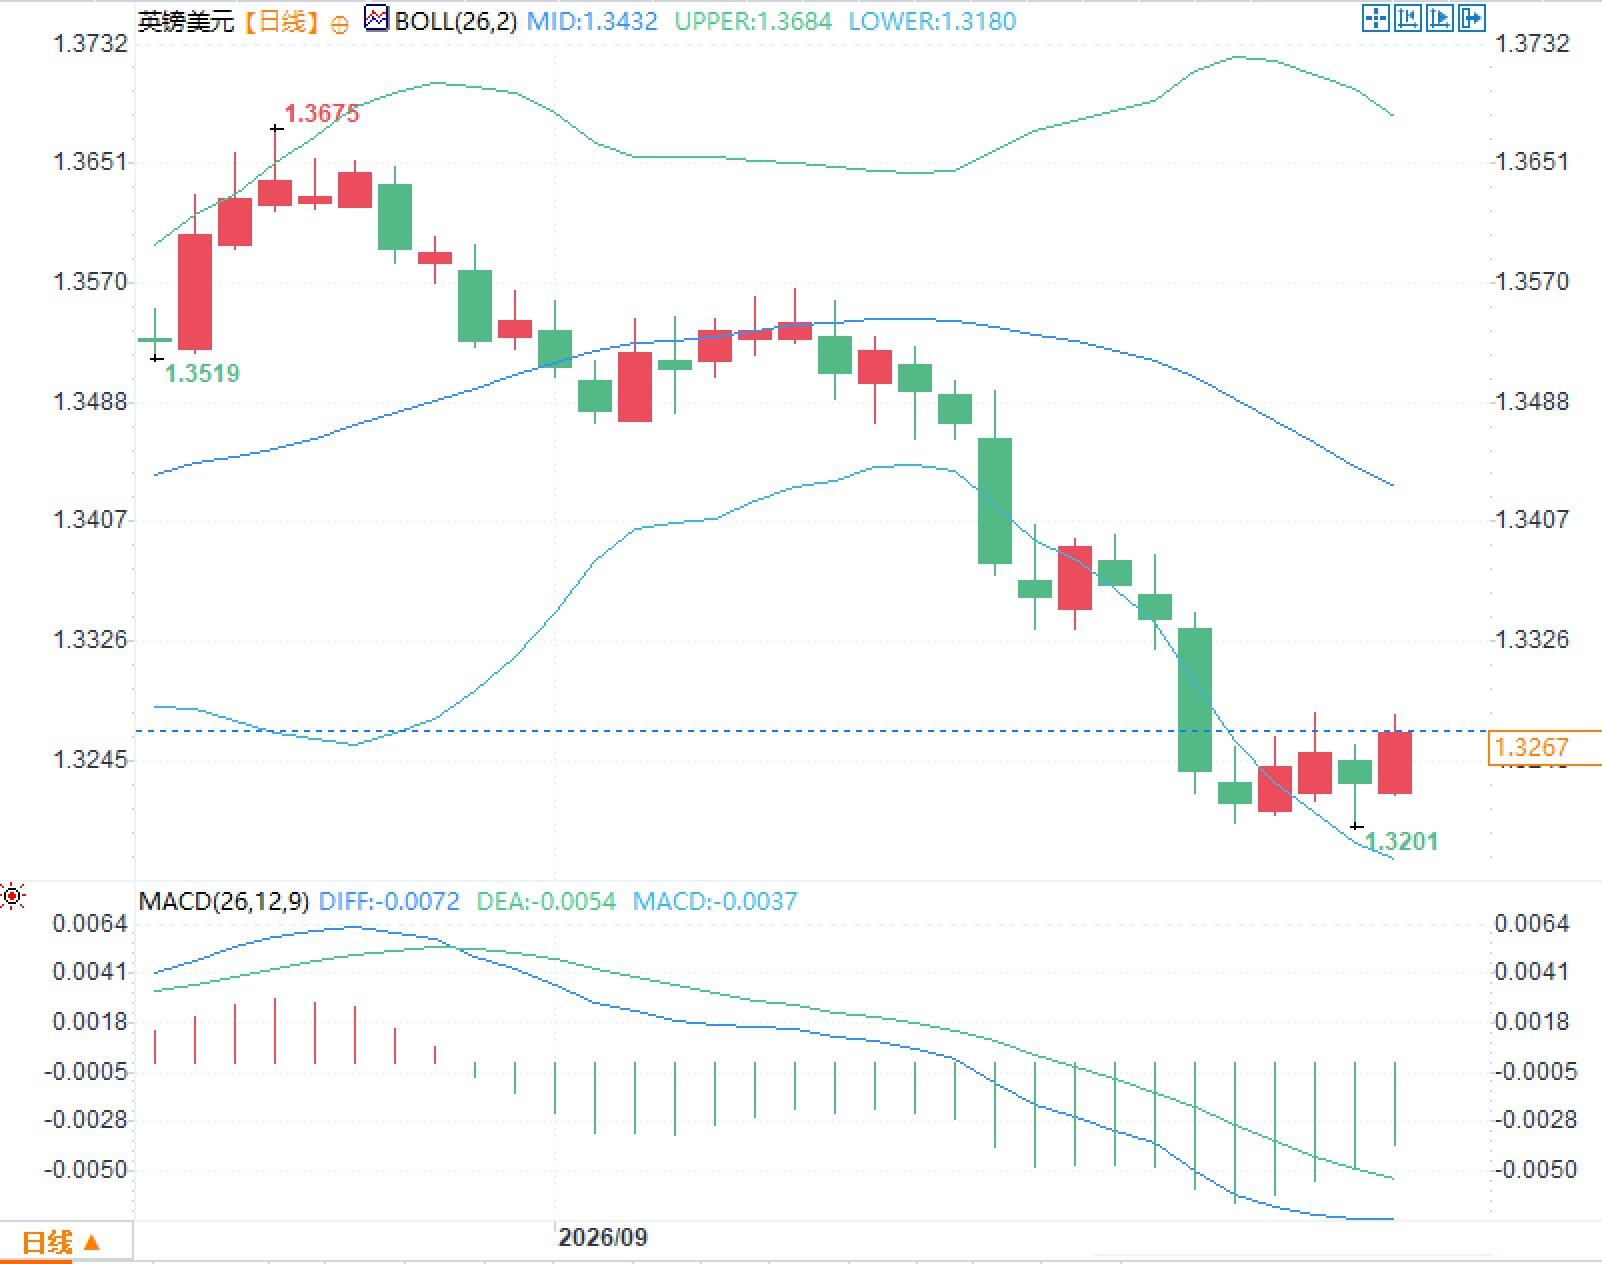
英鎊兑美元日線在9月自相對高位回落後,價格運行於布林帶下軌附近,中軌下彎,帶寬先擴後收;MACD位於零軸下方,DIFF與DEA均為負值,柱狀圖維持綠色。金邊債一側,10年期收益率近日在5.37%至5.41%區間波動,短端受銀行利率錨定,長端更多反映期限溢價與財政融資預期。英國10月下旬預算將給出公共融資路徑,與物價數據一起構成比GDP終值更重的定價變量。
更有用的觀察框架是權重:增長修訂驗證需求韌性,通脹路徑決定政策反應函數,能源期限結構決定近端物價斜率。三塊信息不同步時,匯率與金邊債出現的是脈衝而非趨勢切換。終值把英國2026年上半年寫成連續兩個正增長季度,但把政策討論重新拉回“活動尚可、物價近端上修、二輪效應證據仍薄”的原有區間。
終值上修改寫的是結構,不是斜率
二季度上修幅度有限,卻把產出構成説清楚了。服務業產出環比增長0.6%,同比高1.7%,專業、科學與技術活動是主要拉動。建築業環比增長0.8%,生產部門環比下降0.1%。支出端方面,家庭消費環比增長0.3%,固定資本形成總額環比增長0.9%,其中企業投資環比增長1.8%、同比高5.2%。出口量增長2.8%,進口持平,淨出口對季度增長形成正貢獻。實際人均家庭可支配收入環比回升1.0%,儲蓄率升至8.8%。
統計機構經濟統計司司長指出,此次發佈納入年度方法改進與更完整的服務業信息,2025年全年增速略低於此前估計,季度軌跡也被改寫,但最新季度服務業更強,使經濟規模較此前判斷略高。修訂主因是月度企業調查回補、第一季度增值税營業額以及藍皮書方法調整,並非需求突然加速。
增長韌性與能源衝擊並存在同一組約束裏
把二季度終值放回政策框架,才能看清它的位置。英國央行9月會議以6比3維持銀行利率3.75%,三人主張加至4%。當時委員會使用的仍是二季度初值0.4%。同期判斷是:活動略強於預期,7月月度產出增長0.4%,第三季度產出預測由7月時的0.1%上調至0.4%。終值0.5%與這一判斷同向,但並未超出委員會已經承認的“好於預期”。
真正改寫近端定價的是能源。中東衝突拖延後,布倫特原油與英國批發天然氣較7月報告時明顯抬升,8月消費者物價同比升至3.1%。按9月中旬能源價格測算,物價同比或在2026年四季度升至約3.75%,2027年一季度略高於4%。能源項已解釋目標上方超調中的相當部分。家庭能源價格上限上調將在四季度繼續進入指數。增長賬户更完整,只説明限制性利率下的需求尚未塌陷,並不能對沖第一輪能源傳導。
貝利把權衡説成時間函數,而不是點值函數
英國央行行長貝利在9月17日決議後的訪談中表示,能源價格的直接衝擊沒有疑問,向更廣泛物價與工資的傳導目前仍偏剋制,但“還早”;衝突持續越久、能源價格維持高位越久,維持現有立場就越困難。9月25日他進一步説,政策制定者不能等到二輪效應的完整證據再行動,否則會太晚;“我們尚未上調銀行利率,但能源價格維持高位的時間越長,維持這一立場就越難。”
這與委員會公開文本一致:英國國內物價壓力繼續緩和,勞動力市場偏松,私營部門常規工資同比約2.9%,服務業通脹8月為3.4%;同時家庭與企業通脹預期對能源敏感。下一次利率決議定在11月5日。二季度終值強化的是“活動一側沒有塌方”這一前提,沒有改寫“近端通脹路徑已被能源抬高”這一約束。市場對11月會議的定價,仍主要跟隨能源期貨、物價細分項與工資,而不是一份已經閉合的季度賬户。
匯率與金邊債消化的是政策權重,不是修訂符號
英鎊兑美元日線在9月自相對高位回落後,價格運行於布林帶下軌附近,中軌下彎,帶寬先擴後收;MACD位於零軸下方,DIFF與DEA均為負值,柱狀圖維持綠色。金邊債一側,10年期收益率近日在5.37%至5.41%區間波動,短端受銀行利率錨定,長端更多反映期限溢價與財政融資預期。英國10月下旬預算將給出公共融資路徑,與物價數據一起構成比GDP終值更重的定價變量。
更有用的觀察框架是權重:增長修訂驗證需求韌性,通脹路徑決定政策反應函數,能源期限結構決定近端物價斜率。三塊信息不同步時,匯率與金邊債出現的是脈衝而非趨勢切換。終值把英國2026年上半年寫成連續兩個正增長季度,但把政策討論重新拉回“活動尚可、物價近端上修、二輪效應證據仍薄”的原有區間。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。