黃金剛離開4110美元,霍爾木茲7日方案卡在哪一步?
2026-09-30 18:31:48
9月30日週三,現貨黃金當前在4200美元/盎司下方交投,較9月28日盤中見到的約4110美元附近低位已有回升。市場同時消化兩條線索:美伊就霍爾木茲海峽通行安排的間接磋商重新升温,地緣溢價出現鬆動;紐約聯儲主席約翰·威廉姆斯9月29日表態後,聯邦基金期貨對美聯儲10月加息的定價從約70%回落到45%至50%附近。美聯儲9月議息已將目標區間上調25個基點至3.75%至4.00%,10年期美債收益率仍處5.23%上下,美元指數在101附近,持有黃金的機會成本並未消失。黃金自今年1月階段性高位回落後,短線定價重新落到政策路徑與海峽通行預期的交叉點上。
美伊雙方仍在就一份修訂方案展開間接接觸。方案核心是在特定條件下於7日內恢復霍爾木茲海峽通行,爭議已從條款清單轉向步驟先後:先恢復通航並調整海上限制,還是先處理更廣範圍的約束條件。卡塔爾方面繼續充當斡旋渠道,雙方對外口徑並不一致,市場因此把“談判仍在進行”與“順序尚未對齊”同時計入價格。
對現貨黃金而言,這條線索的作用機制並不複雜。海峽通行預期升温,能源供應中斷溢價回落,避險需求相應降温;磋商陷入僵持,則溢價重新抬升。需要分清的是,當前定價反映的是談判進程本身的波動,而不是最終文本已經落地。步驟順序談不攏,往往比條款本身更能把不確定性拉長,黃金對這種“談而未決”的狀態最為敏感。
威廉姆斯在布法羅的講話把節奏問題説得很清楚。他表示,9月已經採取政策行動後,“沒有必要急於行動”,委員會有時間收集更多信息;若經濟運行與其預測大體一致,年內晚些時候或再上調一次聯邦基金目標區間,以推動通脹更快回到2%目標。他同時給出自己的預測框架:美國今年通脹約3.5%,實際國內生產總值增速約2.25%,失業率在下一年度附近走向約4%。市場把重點放在“不急於10月連續加息”,而不是否定年內仍可能再動一次。
聯邦基金期貨隨即把美聯儲10月會議的加息概率從約70%壓到45%至50%一帶。這一調整改變的是近端實際利率預期,而不是遠端政策終點。10年期美債收益率仍在5.23%附近,説明中長期資金成本對黃金的壓制並未同步解除。美元指數在101之上,對以美元計價的現貨黃金構成計價約束。後續觀察點很具體:美國個人消費支出物價指數、就業報告以及10月27日至28日的議息會議,都會重新校準近端路徑。
從日線結構看,現貨黃金自階段性高位回落後,價格運行在布林帶中軌與下軌之間。當前中軌約4352.60美元,上軌約4574.74美元,下軌約4130.45美元。9月28日前後價格一度貼近下軌外側,隨後收回至4200美元附近,説明短線波動已把下軌一帶當作重要參照。
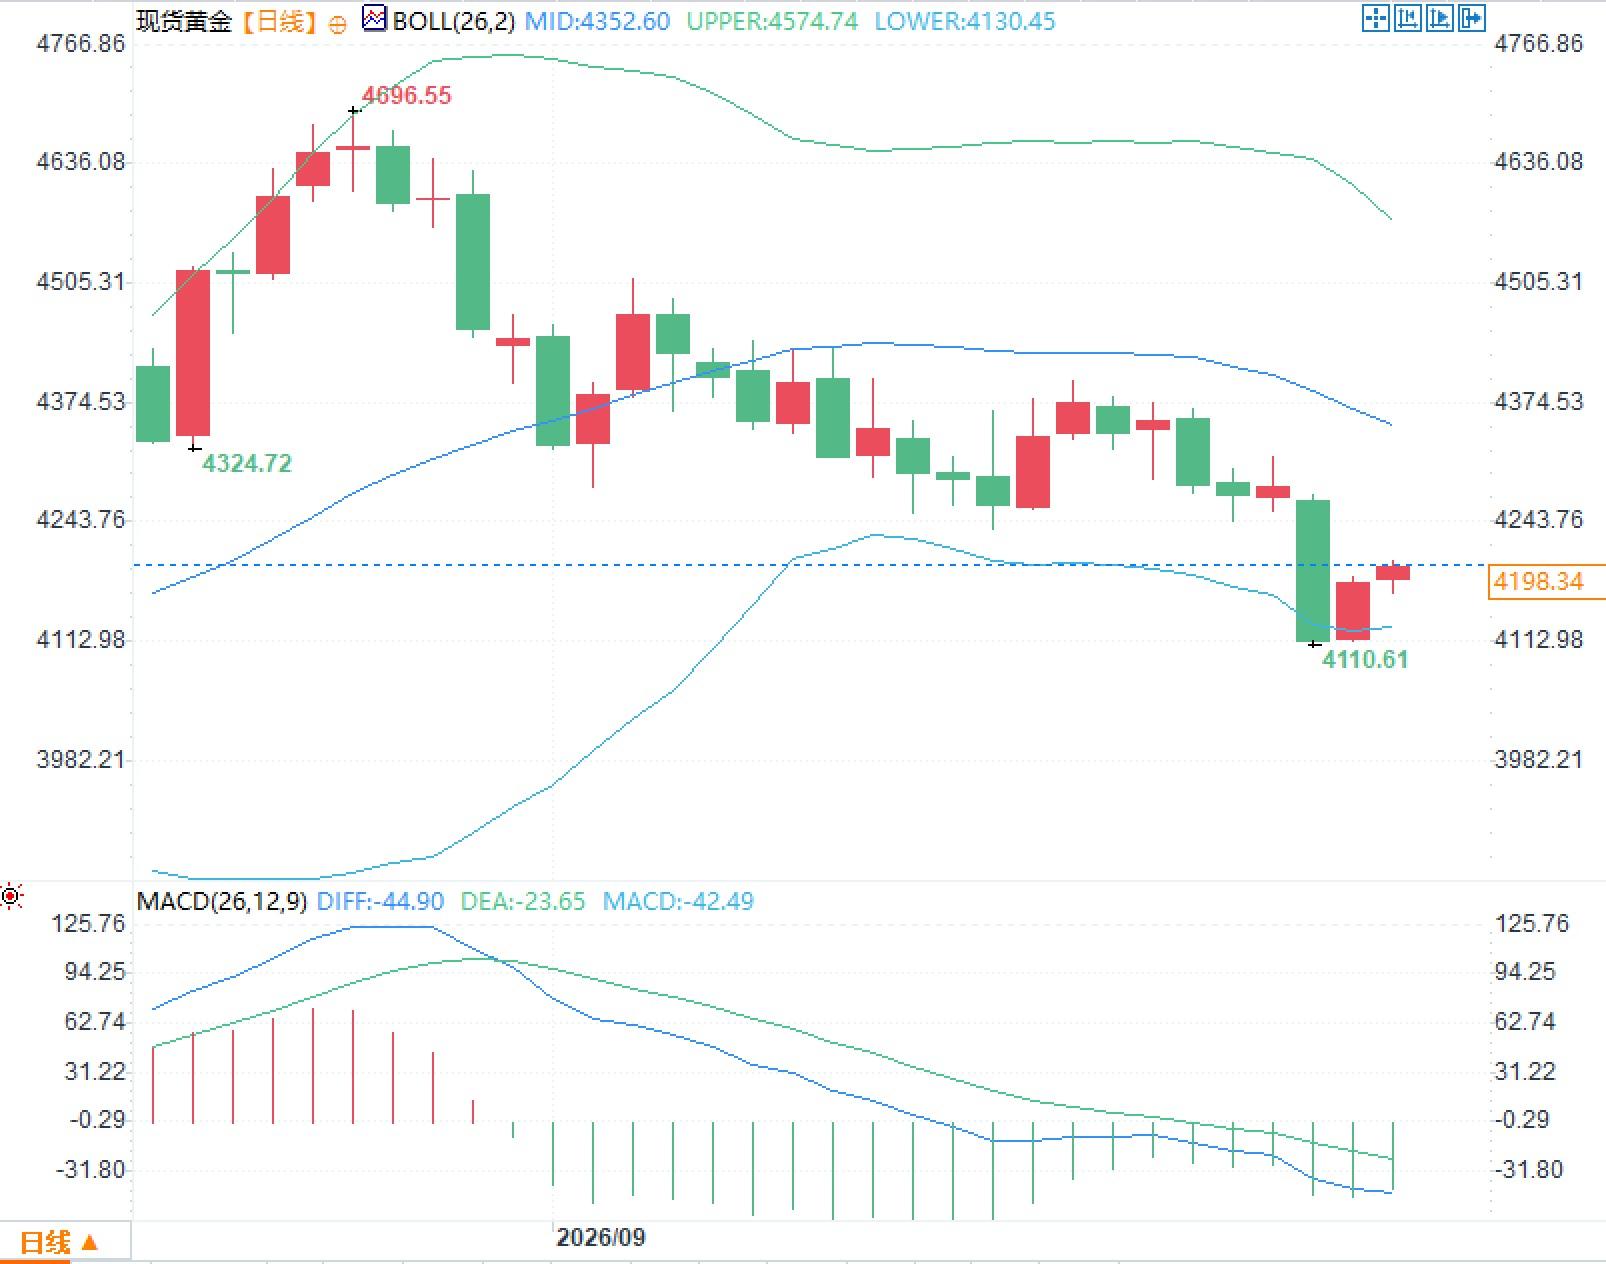
動能指標給出的是同一套信息的另一面。MACD中,DIFF約-44.90,DEA約-23.65,柱狀值約-42.49,快慢線均在零軸下方。柱狀值仍為負,意味着中期動能尚未完成由負轉正的切換。
把基本面與技術結構放在同一張圖上,現貨黃金當前的定價可以拆成三層。第一層是近端政策利率:美聯儲10月加息定價回落後,實際利率預期的近端斜率變緩,黃金對持有成本的敏感度隨之下降。第二層是海峽通行預期:步驟順序一旦出現新進展或新卡點,避險溢價會先於宏觀數據改寫短線波動。第三層是波動結構本身:價格位於布林帶下半區、MACD仍在零軸下方,説明市場仍在處理今年前三季度的回撤,而不是在確認新的波動中樞。
接下來兩週的信息密度較高。海峽磋商的任何公開口徑,都會先衝擊能源與避險資產的聯動;美國物價與就業數據則決定10月議息定價會否再次擺動。黃金對這兩類信息的反應速度通常快於對中長期增長敍事的反應。
問題一:現貨黃金近期企穩,主要是海峽談判還是利率定價在起作用?
答:兩條線索同時生效。海峽通行預期升温,壓低能源中斷溢價;威廉姆斯講話則把美聯儲10月加息概率從約70%壓到45%至50%。前者改避險需求,後者改近端持有成本,短線回升是兩者疊加的結果,而不是單一因素主導。
問題二:10月加息概率回落,是否等於美聯儲年內不再調整利率?
答:不等於。威廉姆斯明確把“不必急於連續行動”和“若經濟符合預測、年內晚些時候或再上調一次”分開表述。市場重定價的是10月會議,不是年底前的政策空間。10年期美債收益率仍在5.23%附近,説明中長期成本約束還在。
霍爾木茲通行安排如何改寫避險溢價
美伊雙方仍在就一份修訂方案展開間接接觸。方案核心是在特定條件下於7日內恢復霍爾木茲海峽通行,爭議已從條款清單轉向步驟先後:先恢復通航並調整海上限制,還是先處理更廣範圍的約束條件。卡塔爾方面繼續充當斡旋渠道,雙方對外口徑並不一致,市場因此把“談判仍在進行”與“順序尚未對齊”同時計入價格。
對現貨黃金而言,這條線索的作用機制並不複雜。海峽通行預期升温,能源供應中斷溢價回落,避險需求相應降温;磋商陷入僵持,則溢價重新抬升。需要分清的是,當前定價反映的是談判進程本身的波動,而不是最終文本已經落地。步驟順序談不攏,往往比條款本身更能把不確定性拉長,黃金對這種“談而未決”的狀態最為敏感。
威廉姆斯講話後的利率路徑重定價
威廉姆斯在布法羅的講話把節奏問題説得很清楚。他表示,9月已經採取政策行動後,“沒有必要急於行動”,委員會有時間收集更多信息;若經濟運行與其預測大體一致,年內晚些時候或再上調一次聯邦基金目標區間,以推動通脹更快回到2%目標。他同時給出自己的預測框架:美國今年通脹約3.5%,實際國內生產總值增速約2.25%,失業率在下一年度附近走向約4%。市場把重點放在“不急於10月連續加息”,而不是否定年內仍可能再動一次。
聯邦基金期貨隨即把美聯儲10月會議的加息概率從約70%壓到45%至50%一帶。這一調整改變的是近端實際利率預期,而不是遠端政策終點。10年期美債收益率仍在5.23%附近,説明中長期資金成本對黃金的壓制並未同步解除。美元指數在101之上,對以美元計價的現貨黃金構成計價約束。後續觀察點很具體:美國個人消費支出物價指數、就業報告以及10月27日至28日的議息會議,都會重新校準近端路徑。
日線圖呈現的波動結構
從日線結構看,現貨黃金自階段性高位回落後,價格運行在布林帶中軌與下軌之間。當前中軌約4352.60美元,上軌約4574.74美元,下軌約4130.45美元。9月28日前後價格一度貼近下軌外側,隨後收回至4200美元附近,説明短線波動已把下軌一帶當作重要參照。
動能指標給出的是同一套信息的另一面。MACD中,DIFF約-44.90,DEA約-23.65,柱狀值約-42.49,快慢線均在零軸下方。柱狀值仍為負,意味着中期動能尚未完成由負轉正的切換。
定價邏輯與後續觀察窗口
把基本面與技術結構放在同一張圖上,現貨黃金當前的定價可以拆成三層。第一層是近端政策利率:美聯儲10月加息定價回落後,實際利率預期的近端斜率變緩,黃金對持有成本的敏感度隨之下降。第二層是海峽通行預期:步驟順序一旦出現新進展或新卡點,避險溢價會先於宏觀數據改寫短線波動。第三層是波動結構本身:價格位於布林帶下半區、MACD仍在零軸下方,説明市場仍在處理今年前三季度的回撤,而不是在確認新的波動中樞。
接下來兩週的信息密度較高。海峽磋商的任何公開口徑,都會先衝擊能源與避險資產的聯動;美國物價與就業數據則決定10月議息定價會否再次擺動。黃金對這兩類信息的反應速度通常快於對中長期增長敍事的反應。
常見問題解答
問題一:現貨黃金近期企穩,主要是海峽談判還是利率定價在起作用?
答:兩條線索同時生效。海峽通行預期升温,壓低能源中斷溢價;威廉姆斯講話則把美聯儲10月加息概率從約70%壓到45%至50%。前者改避險需求,後者改近端持有成本,短線回升是兩者疊加的結果,而不是單一因素主導。
問題二:10月加息概率回落,是否等於美聯儲年內不再調整利率?
答:不等於。威廉姆斯明確把“不必急於連續行動”和“若經濟符合預測、年內晚些時候或再上調一次”分開表述。市場重定價的是10月會議,不是年底前的政策空間。10年期美債收益率仍在5.23%附近,説明中長期成本約束還在。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。