原油交易提醒:中東供應恢復疊加大規模釋儲,美原油延續低位震盪
2026-10-01 09:32:05
國際油市週四繼續承壓:WTI原油亞洲時段交投於每桶90.10美元附近,盤中一度下探89.5美元一線;前一交易日(週三)紐約收盤時,WTI原油收跌3.48%至約89.4美元,創四周以來新低,布倫特原油同步收跌約2.6%。油價回落的主因,是市場同時權衡兩個方向相反的力量:一方面,區域原油供應出現明顯恢復跡象,壓低了前期高企的地緣風險溢價;另一方面,美伊談判仍未打破僵局,任何供應修復的"可持續性"都存疑,限制了油價的進一步下行空間。
供應端的修復信號是本輪下跌的核心驅動。霍爾木茲海峽的原油流通量已回升至約每日1320萬桶,區域原油裝運量正逐步逼近衝突前水平。關鍵轉機在於沙特阿拉伯:此前遭襲的東西向輸油管道已恢復約一半運力(約每日350萬桶),為沙特重新打通了一條繞開霍爾木茲海峽的紅海出口通道,延布港亦已重啓原油裝船作業。替代通道的恢復,直接削弱了市場對海峽斷供的恐慌,令前期積累的地緣風險溢價快速出清。
然而,油價的下行並非沒有邊界。市場對供應恢復的可持續性仍心存疑慮:在沒有達成持久和平協議的情況下,任何一方的姿態變化都可能重新擾動海峽通行;德黑蘭與華盛頓均宣稱對這條戰略水道擁有全面控制權,雙方表態的對峙意味,使得"恢復"與"反覆"之間的切換隨時可能發生。正因如此,多家機構提示,若談判再生變數,油價存在快速反彈的可能。伊朗政府發言人法特梅·莫哈傑拉尼確認,德黑蘭已收到美方關於霍爾木茲海峽重新開放的提議,這被市場解讀為雙方延續間接溝通渠道的積極信號。與此同時,以沙特阿拉伯和俄羅斯為首的OPEC+主要成員國預計將在本週末召開的例行會議上維持11月原油產量配額不變,延續10月"按兵不動"的觀察姿態——過去數月該組織已完成階段性增產計劃的退出,但伊朗衝突使實際產量遠低於官方配額,名義配額對實物市場的指導意義有限。
供給端另一重壓制來自儲備投放。美國能源部9月29日宣佈,將以"互換"方式向市場釋放最多4000萬桶戰略石油儲備,計劃於11月和12月分批交付,這是今年初啓動的國際能源署協調下全球釋儲行動的最後一批——美方此前承諾在約120天內釋放1.72億桶戰略儲備。德意志銀行分析師指出,這批額外供應"幫助油價在盤中獲得了一輪可觀的反彈修復",但整體油市直至收盤仍承受壓力:布倫特原油收跌2.59%,WTI原油跌幅更深達3.48%,並伴有兩基準間價差走闊,原因之一是布倫特近月合約當日到期。值得關注的是,連續大規模釋儲已令美國戰略儲備庫存降至約2.85億桶,為1982年以來(44年)最低水平,儲備緩衝的不斷消耗,也為未來供給彈性埋下隱憂。
從全球市場影響看,油價自高位回落有助於緩解各經濟體的通脹壓力輸入,降低運輸與生產成本預期,對依賴能源進口的經濟體而言是短期利好;但當前油價中樞仍明顯高於衝突前水平,能源成本的傳導效應尚未完全釋放,主要央行在評估通脹回落路徑時仍須將能源價格的反撲風險納入考量。市場情緒整體處於"謹慎修復"狀態:投資者一方面樂見供應恢復與政策託底,另一方面對談判反覆、海峽再擾動的尾部風險保持戒備。後續關注的焦點集中在三點:本週末OPEC+會議是否真的維持配額不變、美伊間關於海峽重開的間接磋商能否取得實質進展、以及下週美國原油庫存數據,三者將共同決定油價能否在89美元一線站穩腳跟。
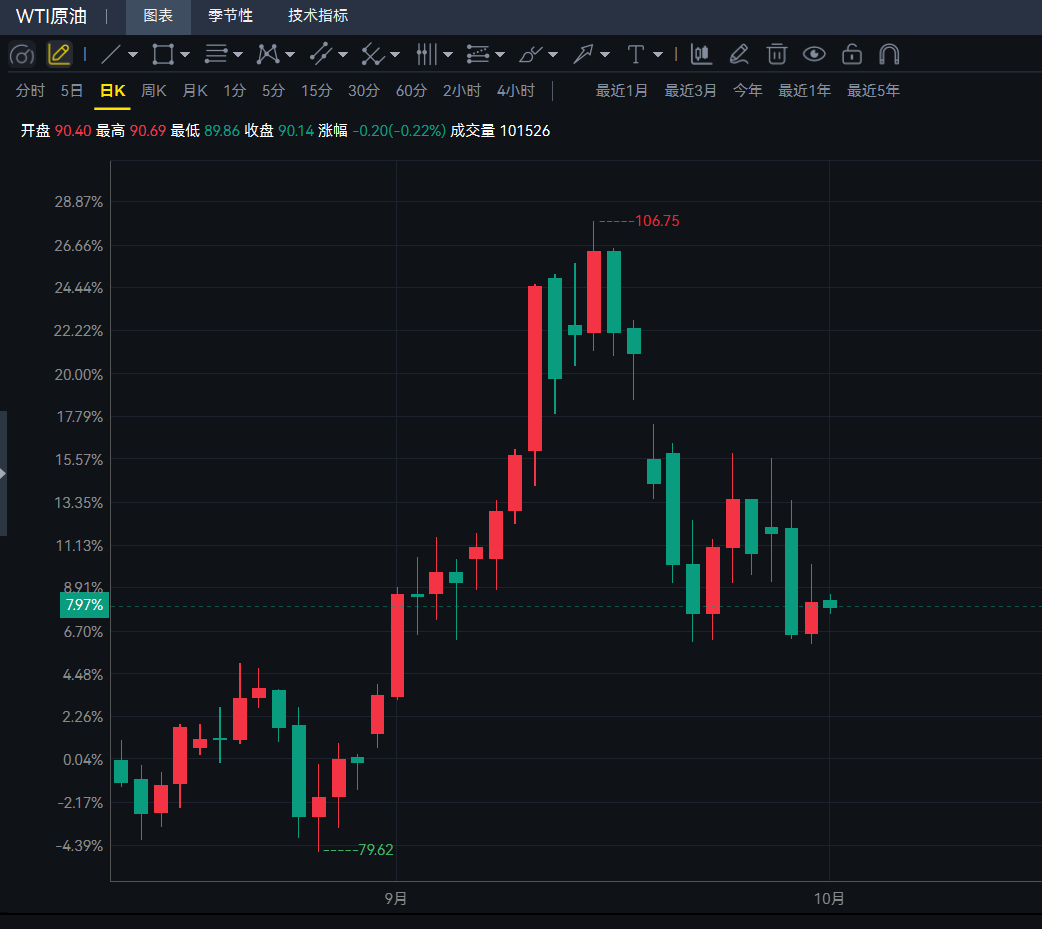
從技術面看,日線級別上,WTI原油跌破90美元整數關口後在四周低位區域展開拉鋸,價格重心較前期明顯下移,短期均線系統仍呈偏空排列,趨勢結構尚未轉多;市場動能方面,大跌後的反彈量能有限,日線動能指標處於中性偏弱區域,顯示買盤承接意願不足。下方關鍵支撐位於88.5—89美元區域,該區間匯聚了本週低點與近期密集成交區,一旦失守,將打開向87美元一線回撤的空間;上方初步阻力參考90.5美元,更強壓制位於91.5—92美元區域,需放量突破才能確認修復行情延續。從4小時週期看,短期處於超跌後的技術性反彈結構,快慢指標自低位修復,但反彈高度受制於90.5美元一線,若無法有效突破,則可能再度回踩88.5美元支撐;反之,若油價放量收復90.5美元並站穩,短線有望向91.5美元乃至92美元關口推進。操作上,建議以88.5—90.5美元區間震盪思路應對,突破任一方向後再順勢跟隨,並緊密跟蹤週末會議與談判消息對波動的放大效應。
編輯總結
總體來看,本輪油價回落是"供應修復"與"政策託底"共振的結果:霍爾木茲海峽流量回升、沙特替代管道恢復運力,加上美國釋儲收官,短期內顯著出清了地緣風險溢價,WTI油價自高位回落至89美元一線。但這一平衡相當脆弱——美伊談判僵局未解、雙方對海峽控制權的宣示針鋒相對,供應恢復的可持續性仍是最大變量;且美國戰略儲備庫存降至44年低點,應對未來擾動的緩衝能力明顯下降。展望後市,短期油價大概率在88.5—92美元區間寬幅震盪,方向選擇取決於兩個信號:本週末OPEC+會議若意外調整產量政策,或美伊磋商取得突破,將推動油價向下測試87美元甚至更低;反之,若談判再度停滯或海峽通行出現波折,油價存在快速反彈至92美元上方的機會。風險端重點關注談判破裂導致的風險溢價迴歸,機會端則在於地緣緩和與供給迴歸背景下的回落行情。
供應端的修復信號是本輪下跌的核心驅動。霍爾木茲海峽的原油流通量已回升至約每日1320萬桶,區域原油裝運量正逐步逼近衝突前水平。關鍵轉機在於沙特阿拉伯:此前遭襲的東西向輸油管道已恢復約一半運力(約每日350萬桶),為沙特重新打通了一條繞開霍爾木茲海峽的紅海出口通道,延布港亦已重啓原油裝船作業。替代通道的恢復,直接削弱了市場對海峽斷供的恐慌,令前期積累的地緣風險溢價快速出清。
然而,油價的下行並非沒有邊界。市場對供應恢復的可持續性仍心存疑慮:在沒有達成持久和平協議的情況下,任何一方的姿態變化都可能重新擾動海峽通行;德黑蘭與華盛頓均宣稱對這條戰略水道擁有全面控制權,雙方表態的對峙意味,使得"恢復"與"反覆"之間的切換隨時可能發生。正因如此,多家機構提示,若談判再生變數,油價存在快速反彈的可能。伊朗政府發言人法特梅·莫哈傑拉尼確認,德黑蘭已收到美方關於霍爾木茲海峽重新開放的提議,這被市場解讀為雙方延續間接溝通渠道的積極信號。與此同時,以沙特阿拉伯和俄羅斯為首的OPEC+主要成員國預計將在本週末召開的例行會議上維持11月原油產量配額不變,延續10月"按兵不動"的觀察姿態——過去數月該組織已完成階段性增產計劃的退出,但伊朗衝突使實際產量遠低於官方配額,名義配額對實物市場的指導意義有限。
供給端另一重壓制來自儲備投放。美國能源部9月29日宣佈,將以"互換"方式向市場釋放最多4000萬桶戰略石油儲備,計劃於11月和12月分批交付,這是今年初啓動的國際能源署協調下全球釋儲行動的最後一批——美方此前承諾在約120天內釋放1.72億桶戰略儲備。德意志銀行分析師指出,這批額外供應"幫助油價在盤中獲得了一輪可觀的反彈修復",但整體油市直至收盤仍承受壓力:布倫特原油收跌2.59%,WTI原油跌幅更深達3.48%,並伴有兩基準間價差走闊,原因之一是布倫特近月合約當日到期。值得關注的是,連續大規模釋儲已令美國戰略儲備庫存降至約2.85億桶,為1982年以來(44年)最低水平,儲備緩衝的不斷消耗,也為未來供給彈性埋下隱憂。
從全球市場影響看,油價自高位回落有助於緩解各經濟體的通脹壓力輸入,降低運輸與生產成本預期,對依賴能源進口的經濟體而言是短期利好;但當前油價中樞仍明顯高於衝突前水平,能源成本的傳導效應尚未完全釋放,主要央行在評估通脹回落路徑時仍須將能源價格的反撲風險納入考量。市場情緒整體處於"謹慎修復"狀態:投資者一方面樂見供應恢復與政策託底,另一方面對談判反覆、海峽再擾動的尾部風險保持戒備。後續關注的焦點集中在三點:本週末OPEC+會議是否真的維持配額不變、美伊間關於海峽重開的間接磋商能否取得實質進展、以及下週美國原油庫存數據,三者將共同決定油價能否在89美元一線站穩腳跟。
從技術面看,日線級別上,WTI原油跌破90美元整數關口後在四周低位區域展開拉鋸,價格重心較前期明顯下移,短期均線系統仍呈偏空排列,趨勢結構尚未轉多;市場動能方面,大跌後的反彈量能有限,日線動能指標處於中性偏弱區域,顯示買盤承接意願不足。下方關鍵支撐位於88.5—89美元區域,該區間匯聚了本週低點與近期密集成交區,一旦失守,將打開向87美元一線回撤的空間;上方初步阻力參考90.5美元,更強壓制位於91.5—92美元區域,需放量突破才能確認修復行情延續。從4小時週期看,短期處於超跌後的技術性反彈結構,快慢指標自低位修復,但反彈高度受制於90.5美元一線,若無法有效突破,則可能再度回踩88.5美元支撐;反之,若油價放量收復90.5美元並站穩,短線有望向91.5美元乃至92美元關口推進。操作上,建議以88.5—90.5美元區間震盪思路應對,突破任一方向後再順勢跟隨,並緊密跟蹤週末會議與談判消息對波動的放大效應。
編輯總結
總體來看,本輪油價回落是"供應修復"與"政策託底"共振的結果:霍爾木茲海峽流量回升、沙特替代管道恢復運力,加上美國釋儲收官,短期內顯著出清了地緣風險溢價,WTI油價自高位回落至89美元一線。但這一平衡相當脆弱——美伊談判僵局未解、雙方對海峽控制權的宣示針鋒相對,供應恢復的可持續性仍是最大變量;且美國戰略儲備庫存降至44年低點,應對未來擾動的緩衝能力明顯下降。展望後市,短期油價大概率在88.5—92美元區間寬幅震盪,方向選擇取決於兩個信號:本週末OPEC+會議若意外調整產量政策,或美伊磋商取得突破,將推動油價向下測試87美元甚至更低;反之,若談判再度停滯或海峽通行出現波折,油價存在快速反彈至92美元上方的機會。風險端重點關注談判破裂導致的風險溢價迴歸,機會端則在於地緣緩和與供給迴歸背景下的回落行情。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。