利差走闊與油價回落雙重施壓加元,美元兑加元維持高位運行
2026-10-01 10:17:00
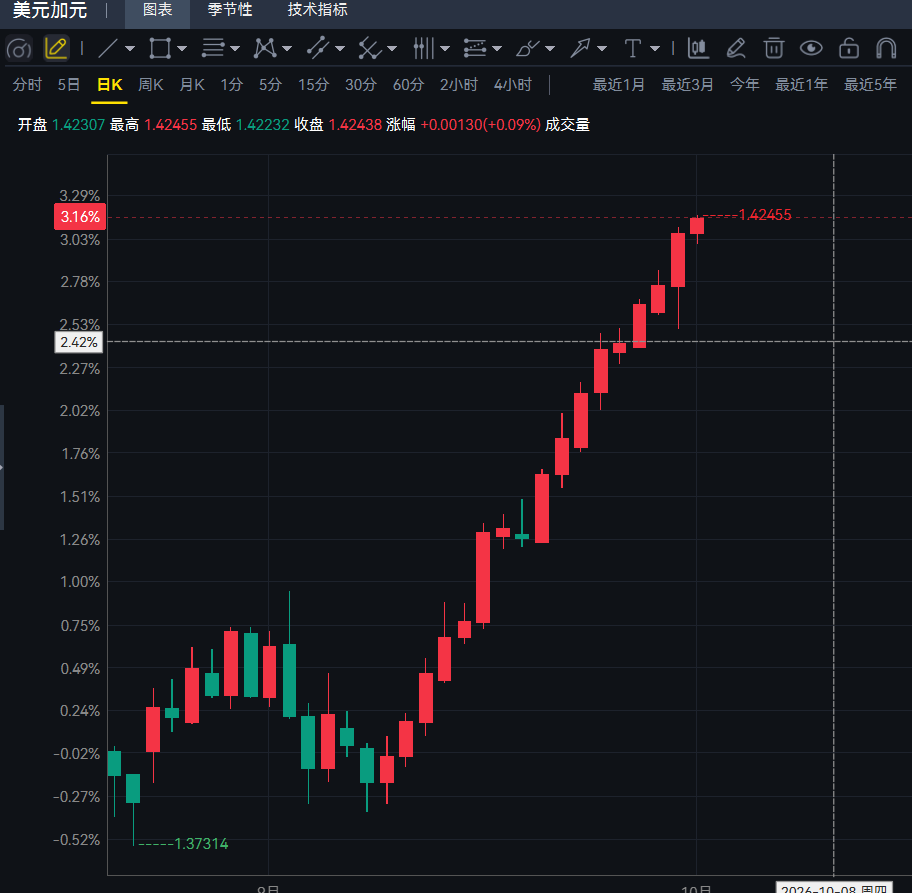
美元兑加元週四亞洲時段圍繞1.4235一線窄幅整理,延續了此前約四周以來的強勁上漲勢頭,累計漲幅約2.5%,刷新三個月高位。從基本面格局看,天平明顯偏向美元多頭:加拿大央行的政策立場整體偏"鴿",疊加美加之間的貿易擔憂情緒持續發酵,加元本就相對乏力;而近期國際油價的回落,進一步削弱了與大宗商品價格高度聯動的加元支撐,在美元整體偏強的背景下,美元兑加元的上行傾向獲得雙重驗證。
加元之所以持續走弱,根源在於利差與油價兩線承壓。貨幣政策方面,加拿大央行已連續多次將政策利率維持在2.25%不變,面對經濟增長疲軟與能源通脹上行的兩難格局,其觀望姿態與美聯儲的緊縮傾向形成鮮明對比,美加利差預期持續走闊,令加元資產吸引力下降。貿易層面,加拿大出口高度依賴其南部鄰國市場,雙邊貿易擔憂情緒的反覆,使市場對加元的風險偏好評級維持低位。疊加國際油價自高位回落,作為主要原油出口國的加拿大,其能源出口收入預期與貿易條件同步受損,加元在"利差、貿易、油價"三重壓力下表現持續偏弱。
美元端則維持相對強勢。週三公佈的美國PCE通脹數據整體温和,市場對美聯儲10月加息的押注一度降至約35%;但能源價格上漲引發的通脹擔憂並未消散,反而令美債收益率在多年高位附近維持堅挺。此外,投資者仍計價美聯儲在年底前繼續加息的較大可能性,這一預期差與美伊緊張局勢的避險需求,共同為美元提供了支撐。
地緣局勢的走向是本輪美元買盤的重要來源。最新進展顯示,美方拒絕了伊朗提出的為期七天的停火提議,市場普遍認為,美方可能在11月中期選舉結束後重啓大規模軍事行動。這一前景意味着中東局勢的尾部風險並未出清,地緣風險溢價繼續留存於市場,強化了美元的避險買盤,也為美元兑加元的進一步上行提供依據。
數據與事件面上,投資者今日將聚焦美國經濟日程:每週初請失業金人數與ISM製造業9月製造業PMI將於北京時間今晚先後公佈,市場預期製造業PMI約在54.8,若讀數強於預期,將進一步鞏固美元高位;與此同時,多位美聯儲官員將發表講話,其政策措辭將直接左右市場對10月及年底加息路徑的定價。此外,油價的短期波動仍是美元兑加元的重要變量——若油價延續回落,加元將進一步承壓;而週五美國非農就業報告將作為本週行情的壓軸,其對利率預期的影響料將傳導至美元兑加元方向。市場情緒整體處於"美元偏強、加元偏弱"的一致預期中,投資者關注的焦點集中在三個層面:今晚ISM製造業PMI是否延續擴張、美聯儲官員會否釋放更強緊縮信號、以及週五非農對10月加息概率的重新定價。
從技術面看,日線級別上美元兑加元的偏強結構依然完好,但短期動能已明顯拉伸:RSI(14)已升至約78的超買區域,提示價格在當前水平更可能迎來一段修正性整理,而非加速拉昇。不過,整體格局仍支持逢低買入,即便超買觸發短線震盪或温和回調,也大概率被視為新一輪買盤的介入機會。下方支撐層面,1.4200整數關口為首道防線,隨後是1.4170—1.4165區域,若該區間失守,匯價可能進一步回撤至1.4100一帶。上方阻力方面,近期高點1.4235—1.4250區域構成第一道壓制,突破後有望進一步向1.4300甚至更高的區間拓展。從4小時週期看,匯價在1.4235附近反覆整固、高點略有收斂,短週期動能指標自超買區域回落,存在回調風險,但回調若能在1.4200上方獲得承接,整體上行結構便未遭破壞;反之,若放量跌破1.4165,則短線調整幅度將加深,需留意1.4100關口的承接力度。操作上,可維持回調做多的主基調,重點觀察1.4200—1.4170區間的支撐有效性,數據窗口前後注意波動放大風險。
編輯總結
總體來看,美元兑加元的偏強格局根植於"加拿大央行按兵不動、利差走闊、油價回落、美元整體強勢"的多重共振,短期方向大概率延續上行,但RSI超買提示行情節奏可能出現停頓或修正。展望後市,今晚的美國初請失業金與ISM製造業PMI、多位美聯儲官員的表態,以及週五非農報告,將構成美元方向的關鍵驗證節點:若美國數據延續韌性、油價維持弱勢,美元兑加元有望突破1.4235—1.4250區域並向1.4300上方拓展;反之,若美國數據意外走軟、油價反彈,匯價則可能回踩1.4200乃至1.4170—1.4165區域尋求支撐。
加元之所以持續走弱,根源在於利差與油價兩線承壓。貨幣政策方面,加拿大央行已連續多次將政策利率維持在2.25%不變,面對經濟增長疲軟與能源通脹上行的兩難格局,其觀望姿態與美聯儲的緊縮傾向形成鮮明對比,美加利差預期持續走闊,令加元資產吸引力下降。貿易層面,加拿大出口高度依賴其南部鄰國市場,雙邊貿易擔憂情緒的反覆,使市場對加元的風險偏好評級維持低位。疊加國際油價自高位回落,作為主要原油出口國的加拿大,其能源出口收入預期與貿易條件同步受損,加元在"利差、貿易、油價"三重壓力下表現持續偏弱。
美元端則維持相對強勢。週三公佈的美國PCE通脹數據整體温和,市場對美聯儲10月加息的押注一度降至約35%;但能源價格上漲引發的通脹擔憂並未消散,反而令美債收益率在多年高位附近維持堅挺。此外,投資者仍計價美聯儲在年底前繼續加息的較大可能性,這一預期差與美伊緊張局勢的避險需求,共同為美元提供了支撐。
地緣局勢的走向是本輪美元買盤的重要來源。最新進展顯示,美方拒絕了伊朗提出的為期七天的停火提議,市場普遍認為,美方可能在11月中期選舉結束後重啓大規模軍事行動。這一前景意味着中東局勢的尾部風險並未出清,地緣風險溢價繼續留存於市場,強化了美元的避險買盤,也為美元兑加元的進一步上行提供依據。
數據與事件面上,投資者今日將聚焦美國經濟日程:每週初請失業金人數與ISM製造業9月製造業PMI將於北京時間今晚先後公佈,市場預期製造業PMI約在54.8,若讀數強於預期,將進一步鞏固美元高位;與此同時,多位美聯儲官員將發表講話,其政策措辭將直接左右市場對10月及年底加息路徑的定價。此外,油價的短期波動仍是美元兑加元的重要變量——若油價延續回落,加元將進一步承壓;而週五美國非農就業報告將作為本週行情的壓軸,其對利率預期的影響料將傳導至美元兑加元方向。市場情緒整體處於"美元偏強、加元偏弱"的一致預期中,投資者關注的焦點集中在三個層面:今晚ISM製造業PMI是否延續擴張、美聯儲官員會否釋放更強緊縮信號、以及週五非農對10月加息概率的重新定價。
從技術面看,日線級別上美元兑加元的偏強結構依然完好,但短期動能已明顯拉伸:RSI(14)已升至約78的超買區域,提示價格在當前水平更可能迎來一段修正性整理,而非加速拉昇。不過,整體格局仍支持逢低買入,即便超買觸發短線震盪或温和回調,也大概率被視為新一輪買盤的介入機會。下方支撐層面,1.4200整數關口為首道防線,隨後是1.4170—1.4165區域,若該區間失守,匯價可能進一步回撤至1.4100一帶。上方阻力方面,近期高點1.4235—1.4250區域構成第一道壓制,突破後有望進一步向1.4300甚至更高的區間拓展。從4小時週期看,匯價在1.4235附近反覆整固、高點略有收斂,短週期動能指標自超買區域回落,存在回調風險,但回調若能在1.4200上方獲得承接,整體上行結構便未遭破壞;反之,若放量跌破1.4165,則短線調整幅度將加深,需留意1.4100關口的承接力度。操作上,可維持回調做多的主基調,重點觀察1.4200—1.4170區間的支撐有效性,數據窗口前後注意波動放大風險。
編輯總結
總體來看,美元兑加元的偏強格局根植於"加拿大央行按兵不動、利差走闊、油價回落、美元整體強勢"的多重共振,短期方向大概率延續上行,但RSI超買提示行情節奏可能出現停頓或修正。展望後市,今晚的美國初請失業金與ISM製造業PMI、多位美聯儲官員的表態,以及週五非農報告,將構成美元方向的關鍵驗證節點:若美國數據延續韌性、油價維持弱勢,美元兑加元有望突破1.4235—1.4250區域並向1.4300上方拓展;反之,若美國數據意外走軟、油價反彈,匯價則可能回踩1.4200乃至1.4170—1.4165區域尋求支撐。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。