10年期美債收益率突破5.3%,創2002年來新高,機構預警結構性上行
2026-10-01 11:37:18
美國債券市場正將利率時鐘撥回世紀之交。持續拋售壓力下,10年期美國國債收益率週三(9月30日)一度突破5.3%,收於5.292%,盤中最高觸及5.312%,不僅超過2007年峯值,更創下2002年以來的最高水平。這一關口意義重大:它表明美國的借貸環境並非簡單回到2008-2009年金融危機前的常態,而是可能迎來更持久的結構性變化。
上一次10年期美債收益率攀升至如此高度時,美國經濟仍處在互聯網泡沫破滅後的餘波中。投資者對1990年代強勁增長和高利率記憶猶新,也仍記得1980年代初令人窒息的通脹。此後多年,收益率持續走低,許多經濟學家一度認為世界已進入通脹温和、利率長期低位的新紀元。
新冠疫情初期的通脹飆升曾對這一判斷構成挑戰。如今,這一觀點已被徹底拋棄。取而代之的是一種新共識:借貸成本將在相當長時間內居高不下。美國資產管理公司普徠仕(T. Rowe Price,普信集團)首席美國經濟學家Blerina Uru?i指出,短期內債券可能出現波動,但“收益率的趨勢是向上的”。她強調:“推動收益率走高的因素中,有許多是結構性的,而且這些因素不會消失。”
除疫情與衝突等突發事件外,投資者和經濟學家還指出更持久的驅動力。政府債務持續膨脹正考驗投資者承受力;人工智能投資熱潮為經濟增長注入動力;不斷抬高的貿易壁壘則推升通脹預期。這些因素疊加,使市場對長期高利率的定價更加堅定。
10年期美債收益率之所以備受關注,在於它直接決定全美借貸成本。近幾個月來,該收益率持續攀升,家庭房貸成本與企業發債成本同步上升。對潛在借款人而言,這是切膚之痛;對即將到來的中期選舉前的政治格局而言,也是現實壓力。然而,經濟整體韌性並未因此顯著放緩,反而進一步支撐了收益率上行——投資者預期美聯儲仍需維持甚至繼續加息以控制通脹。
地緣風險仍是短期焦點。2月美國與以色列相關衝突爆發前夕,10年期收益率曾跌至4%下方。隨後伊朗相關行動影響霍爾木茲海峽航運,能源價格暴漲。儘管美國海軍與海灣產油國近期在保障通行方面有所改善,油輪流量增加,布倫特原油仍徘徊在每桶100美元附近,柴油價格不久前刷新歷史高位。法國外貿銀行(Natixis)企業與投資銀行部門美國利率策略主管John Briggs表示:“我們看到該海峽的通行量在增加,這是好事。”但他補充:“現在供應能運出來,並不意味著這局面會一直持續下去。”
按照傳統理論,能源衝擊引發的通脹未必需要央行持續加息應對——利率再高也無法憑空變出石油,衝擊可能自行平息。但當前通脹已連續多年高於美聯儲2%目標,市場擔憂其已在經濟中紮根。人工智能投資等因素也在推高物價。
在主席凱文·沃什(Kevin Warsh)領導下,美聯儲利率制定委員會本月早些時候已一致投票加息。投資者預計未來12個月仍有數次加息可能,部分原因在於企業可能將燃料成本轉嫁給消費者,進一步推高通脹。週二,對政策敏感的短期美債收益率小幅走低,此前紐約聯儲行長約翰·威廉斯(John Williams)表示當前並無再度加息的“緊迫性”。然而長期收益率幾乎紋絲不動,並在週三迅速重拾升勢。
部分分析師認為,這表明市場主導力量已超越美聯儲表態。只要通脹擔憂不散,無論官員如何表態,收益率都可能繼續攀升。美聯儲甚至可能被迫進一步行動,以安撫市場、防止長期收益率過快上漲。
迄今為止,股市大體經受住了債券收益率上升的衝擊,主要得益於企業盈利強勁。不過,也有聲音擔心市場其實脆弱。沃什曾指出整體金融環境並不具有“限制性”,這意味着高歌猛進的市場本身可能助長通脹——它既增加投資者財富,又讓企業較易獲得融資。Crossmark Global Investments首席投資官Bob Doll表示,若美聯儲官員“真想把通脹壓低到2%,他們可能必須採取限制性政策/讓環境轉為具有限制性,而這可不是股市樂見的結果。”
10年期美債收益率突破5.3%並創下2002年以來新高,標誌着低利率時代的正式終結。結構性因素——政府債務擴張、人工智能驅動的增長以及貿易壁壘——與地緣能源衝擊疊加,正推動借貸成本進入長期高位通道。市場定價已在一定程度上領先於美聯儲政策信號,經濟韌性與通脹粘性形成自我強化循環。對借款人、企業和政策制定者而言,這意味着更高成本與更嚴格的金融約束將成為常態,而非短暫波動。未來走勢仍將取決於通脹路徑、衝突進展以及美聯儲在“限制性”與增長之間的權衡。
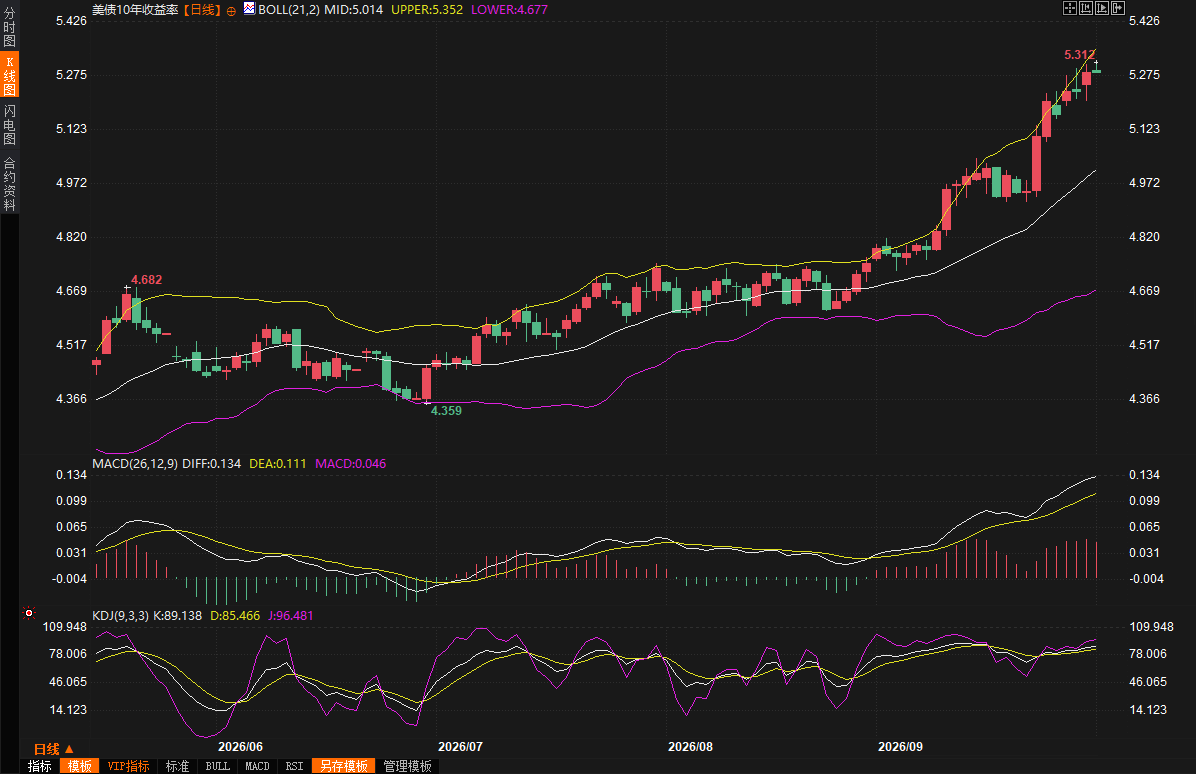
(美國10年期國債收益率日線圖,)
問:為什麼10年期美債收益率突破5.3%具有特殊意義?
答:這一水平不僅超過2007年峯值,更是2002年以來的最高點。它表明當前環境並非簡單迴歸金融危機前的“正常”利率,而是可能進入更持久的高成本時代。歷史上,如此高的收益率往往對應通脹記憶猶新、經濟增長強勁但波動較大的時期。如今疊加債務膨脹與結構性變化,市場對長期高利率的定價更加堅定,直接影響房貸、企業融資等廣泛成本。
問:推動收益率上行的主要結構性因素有哪些?
答:核心因素包括政府債務持續膨脹考驗投資者需求、人工智能投資熱潮支撐經濟增長預期,以及貿易壁壘推升通脹壓力。這些力量不同於短期衝擊,具有持續性。普徠仕經濟學家明確指出,許多推動因素是結構性的,不會輕易消失。因此,即使短期波動出現,上行趨勢仍被市場廣泛預期。
問:美伊相關衝突如何影響債券市場?
答:衝突導致霍爾木茲海峽航運受阻,能源價格飆升,直接推高通脹預期,進而推升國債收益率。儘管近期通行量有所恢復,布倫特原油仍在每桶100美元附近,柴油價格曾創新高。市場擔心和平協議缺失下供應可能再次惡化。能源衝擊本身未必需要持續加息,但在通脹已多年超標的背景下,央行更難坐視不管。
問:美聯儲當前立場與市場預期有何差異?
答:在凱文·沃什領導下,美聯儲已一致加息,市場仍預期未來12個月有進一步行動。短期收益率對官員表態敏感,但長期收益率反應有限並繼續上行,顯示市場主導力量增強。只要通脹擔憂存在,收益率可能繼續攀升,甚至倒逼美聯儲採取更限制性的政策以穩定市場。
問:高收益率對經濟與股市意味着什麼?
答:對家庭和企業而言,借貸成本上升帶來直接壓力;對政治層面也構成挑戰。但經濟韌性迄今仍在,反而支撐了收益率進一步走高。股市受益於盈利支撐暫未大幅受挫,但若美聯儲真正轉向限制性環境以壓低通脹至2%,市場可能面臨更嚴峻考驗。整體看,高利率正從“異常”變為“新常態”。
北京時間11:36,美國10年期國債收益率現報5.284%。
收益率重回高位:從低利率時代到長期高成本預期
上一次10年期美債收益率攀升至如此高度時,美國經濟仍處在互聯網泡沫破滅後的餘波中。投資者對1990年代強勁增長和高利率記憶猶新,也仍記得1980年代初令人窒息的通脹。此後多年,收益率持續走低,許多經濟學家一度認為世界已進入通脹温和、利率長期低位的新紀元。
新冠疫情初期的通脹飆升曾對這一判斷構成挑戰。如今,這一觀點已被徹底拋棄。取而代之的是一種新共識:借貸成本將在相當長時間內居高不下。美國資產管理公司普徠仕(T. Rowe Price,普信集團)首席美國經濟學家Blerina Uru?i指出,短期內債券可能出現波動,但“收益率的趨勢是向上的”。她強調:“推動收益率走高的因素中,有許多是結構性的,而且這些因素不會消失。”
結構性力量與地緣衝突共同推升收益率
除疫情與衝突等突發事件外,投資者和經濟學家還指出更持久的驅動力。政府債務持續膨脹正考驗投資者承受力;人工智能投資熱潮為經濟增長注入動力;不斷抬高的貿易壁壘則推升通脹預期。這些因素疊加,使市場對長期高利率的定價更加堅定。
10年期美債收益率之所以備受關注,在於它直接決定全美借貸成本。近幾個月來,該收益率持續攀升,家庭房貸成本與企業發債成本同步上升。對潛在借款人而言,這是切膚之痛;對即將到來的中期選舉前的政治格局而言,也是現實壓力。然而,經濟整體韌性並未因此顯著放緩,反而進一步支撐了收益率上行——投資者預期美聯儲仍需維持甚至繼續加息以控制通脹。
地緣風險仍是短期焦點。2月美國與以色列相關衝突爆發前夕,10年期收益率曾跌至4%下方。隨後伊朗相關行動影響霍爾木茲海峽航運,能源價格暴漲。儘管美國海軍與海灣產油國近期在保障通行方面有所改善,油輪流量增加,布倫特原油仍徘徊在每桶100美元附近,柴油價格不久前刷新歷史高位。法國外貿銀行(Natixis)企業與投資銀行部門美國利率策略主管John Briggs表示:“我們看到該海峽的通行量在增加,這是好事。”但他補充:“現在供應能運出來,並不意味著這局面會一直持續下去。”
美聯儲政策與市場主導力量的博弈
按照傳統理論,能源衝擊引發的通脹未必需要央行持續加息應對——利率再高也無法憑空變出石油,衝擊可能自行平息。但當前通脹已連續多年高於美聯儲2%目標,市場擔憂其已在經濟中紮根。人工智能投資等因素也在推高物價。
在主席凱文·沃什(Kevin Warsh)領導下,美聯儲利率制定委員會本月早些時候已一致投票加息。投資者預計未來12個月仍有數次加息可能,部分原因在於企業可能將燃料成本轉嫁給消費者,進一步推高通脹。週二,對政策敏感的短期美債收益率小幅走低,此前紐約聯儲行長約翰·威廉斯(John Williams)表示當前並無再度加息的“緊迫性”。然而長期收益率幾乎紋絲不動,並在週三迅速重拾升勢。
部分分析師認為,這表明市場主導力量已超越美聯儲表態。只要通脹擔憂不散,無論官員如何表態,收益率都可能繼續攀升。美聯儲甚至可能被迫進一步行動,以安撫市場、防止長期收益率過快上漲。
股市韌性與潛在脆弱性
迄今為止,股市大體經受住了債券收益率上升的衝擊,主要得益於企業盈利強勁。不過,也有聲音擔心市場其實脆弱。沃什曾指出整體金融環境並不具有“限制性”,這意味着高歌猛進的市場本身可能助長通脹——它既增加投資者財富,又讓企業較易獲得融資。Crossmark Global Investments首席投資官Bob Doll表示,若美聯儲官員“真想把通脹壓低到2%,他們可能必須採取限制性政策/讓環境轉為具有限制性,而這可不是股市樂見的結果。”
編輯總結
10年期美債收益率突破5.3%並創下2002年以來新高,標誌着低利率時代的正式終結。結構性因素——政府債務擴張、人工智能驅動的增長以及貿易壁壘——與地緣能源衝擊疊加,正推動借貸成本進入長期高位通道。市場定價已在一定程度上領先於美聯儲政策信號,經濟韌性與通脹粘性形成自我強化循環。對借款人、企業和政策制定者而言,這意味着更高成本與更嚴格的金融約束將成為常態,而非短暫波動。未來走勢仍將取決於通脹路徑、衝突進展以及美聯儲在“限制性”與增長之間的權衡。
(美國10年期國債收益率日線圖,)
【常見問題解答】
問:為什麼10年期美債收益率突破5.3%具有特殊意義?
答:這一水平不僅超過2007年峯值,更是2002年以來的最高點。它表明當前環境並非簡單迴歸金融危機前的“正常”利率,而是可能進入更持久的高成本時代。歷史上,如此高的收益率往往對應通脹記憶猶新、經濟增長強勁但波動較大的時期。如今疊加債務膨脹與結構性變化,市場對長期高利率的定價更加堅定,直接影響房貸、企業融資等廣泛成本。
問:推動收益率上行的主要結構性因素有哪些?
答:核心因素包括政府債務持續膨脹考驗投資者需求、人工智能投資熱潮支撐經濟增長預期,以及貿易壁壘推升通脹壓力。這些力量不同於短期衝擊,具有持續性。普徠仕經濟學家明確指出,許多推動因素是結構性的,不會輕易消失。因此,即使短期波動出現,上行趨勢仍被市場廣泛預期。
問:美伊相關衝突如何影響債券市場?
答:衝突導致霍爾木茲海峽航運受阻,能源價格飆升,直接推高通脹預期,進而推升國債收益率。儘管近期通行量有所恢復,布倫特原油仍在每桶100美元附近,柴油價格曾創新高。市場擔心和平協議缺失下供應可能再次惡化。能源衝擊本身未必需要持續加息,但在通脹已多年超標的背景下,央行更難坐視不管。
問:美聯儲當前立場與市場預期有何差異?
答:在凱文·沃什領導下,美聯儲已一致加息,市場仍預期未來12個月有進一步行動。短期收益率對官員表態敏感,但長期收益率反應有限並繼續上行,顯示市場主導力量增強。只要通脹擔憂存在,收益率可能繼續攀升,甚至倒逼美聯儲採取更限制性的政策以穩定市場。
問:高收益率對經濟與股市意味着什麼?
答:對家庭和企業而言,借貸成本上升帶來直接壓力;對政治層面也構成挑戰。但經濟韌性迄今仍在,反而支撐了收益率進一步走高。股市受益於盈利支撐暫未大幅受挫,但若美聯儲真正轉向限制性環境以壓低通脹至2%,市場可能面臨更嚴峻考驗。整體看,高利率正從“異常”變為“新常態”。
北京時間11:36,美國10年期國債收益率現報5.284%。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。