貨幣政策轉型:從盯利率到盯市場環境
2026-10-01 18:42:07
近幾個月,各大主要央行在闡述貨幣政策立場時,越來越重視廣義金融條件。美聯儲主席凱文·沃什將美聯儲9月加息定性為“撤回一部分寬鬆政策,讓金融與信貸條件更契合美聯儲的政策目標”。歐洲央行行長克里斯蒂娜·拉加德在解讀歐央行9月決議時,核心評估依據就是“金融與貨幣條件”。在近期G20峯會上,日本央行行長植田和男直接把政策利率路徑和金融條件掛鈎,他表示,只要金融條件仍處於寬鬆狀態,日本央行就會繼續加息。澳大利亞儲備銀行行長米歇爾·布洛克本週也提出,澳聯儲必須確保金融條件收緊到足以壓低通脹的水平。
對投資者而言,央行重心的這一轉變帶來幾個關鍵問題:金融條件該如何衡量?當前金融條件是在拉動、還是壓制經濟增長?這對後續貨幣政策意味着什麼?
我們先回答最後一個問題:股票市場表現帶來的財富效應與消費拉動,造成金融條件比政策理想狀態更為寬鬆。不過自6月以來,美國國債、按揭貸款、企業債利率上行,會對沖股市給經濟帶來的正向拉動。更重要的是,想要快速把通脹拉回目標區間所需要的金融條件收緊幅度,遠小於2022年那一輪。
貨幣政策如何傳導至市場
過去十年,美聯儲判斷政策立場,常常將短期政策利率和均衡中性利率(r*,r-star)對比。中性利率的含義是:經濟充分發揮潛在產出、通脹穩定在美聯儲2%目標水平時對應的利率。但中性利率無法直接觀測,估算結果不確定性極高,很難作為即時政策指標。
美聯儲調控的短期利率,僅僅是金融條件其中一環。貨幣政策的傳導邏輯,本質是短期利率變動,如何影響一整套資產價格。
美聯儲很早就理解這套傳導機制。疫情之後,股市與房價對消費的財富效應,成為政策討論重點。全球金融危機和新冠疫情期間,信貸利差備受關注,政策制定者重點研究金融加速器機制——資產價格大幅下跌,會進一步放大經濟下行壓力。而現在央行反覆強調廣義金融條件,只是把這套邏輯在貨幣政策決策中明確擺上枱面。
為了把各類資產影響彙總,研究人員搭建了金融條件指數(FCI):把利率、各類資產價格加權合成指數,權重代表各項指標對經濟的影響大小。但權重該怎麼設定?
美聯儲經濟學家開發的金融條件增長衝擊指數(FCI-G)是主流方案之一。該指數選取7項金融變量,按照它們對GDP增速的影響賦予權重,7個指標分別是:聯邦基金利率、10年期美債收益率、30年期固定按揭利率、BBB級企業債收益率、股票價格、房屋價格、美元廣義指數。
重點區分:FCI-G衡量金融條件變化對後續GDP增長的拉動/拖累效應,不是判斷金融條件本身絕對寬鬆或收緊。
指數為正數=拖累經濟增長;讀數+1,代表金融條件預計會在未來一年拖累GDP增速1個百分點。
指數為負數=利好、拉動經濟增長。
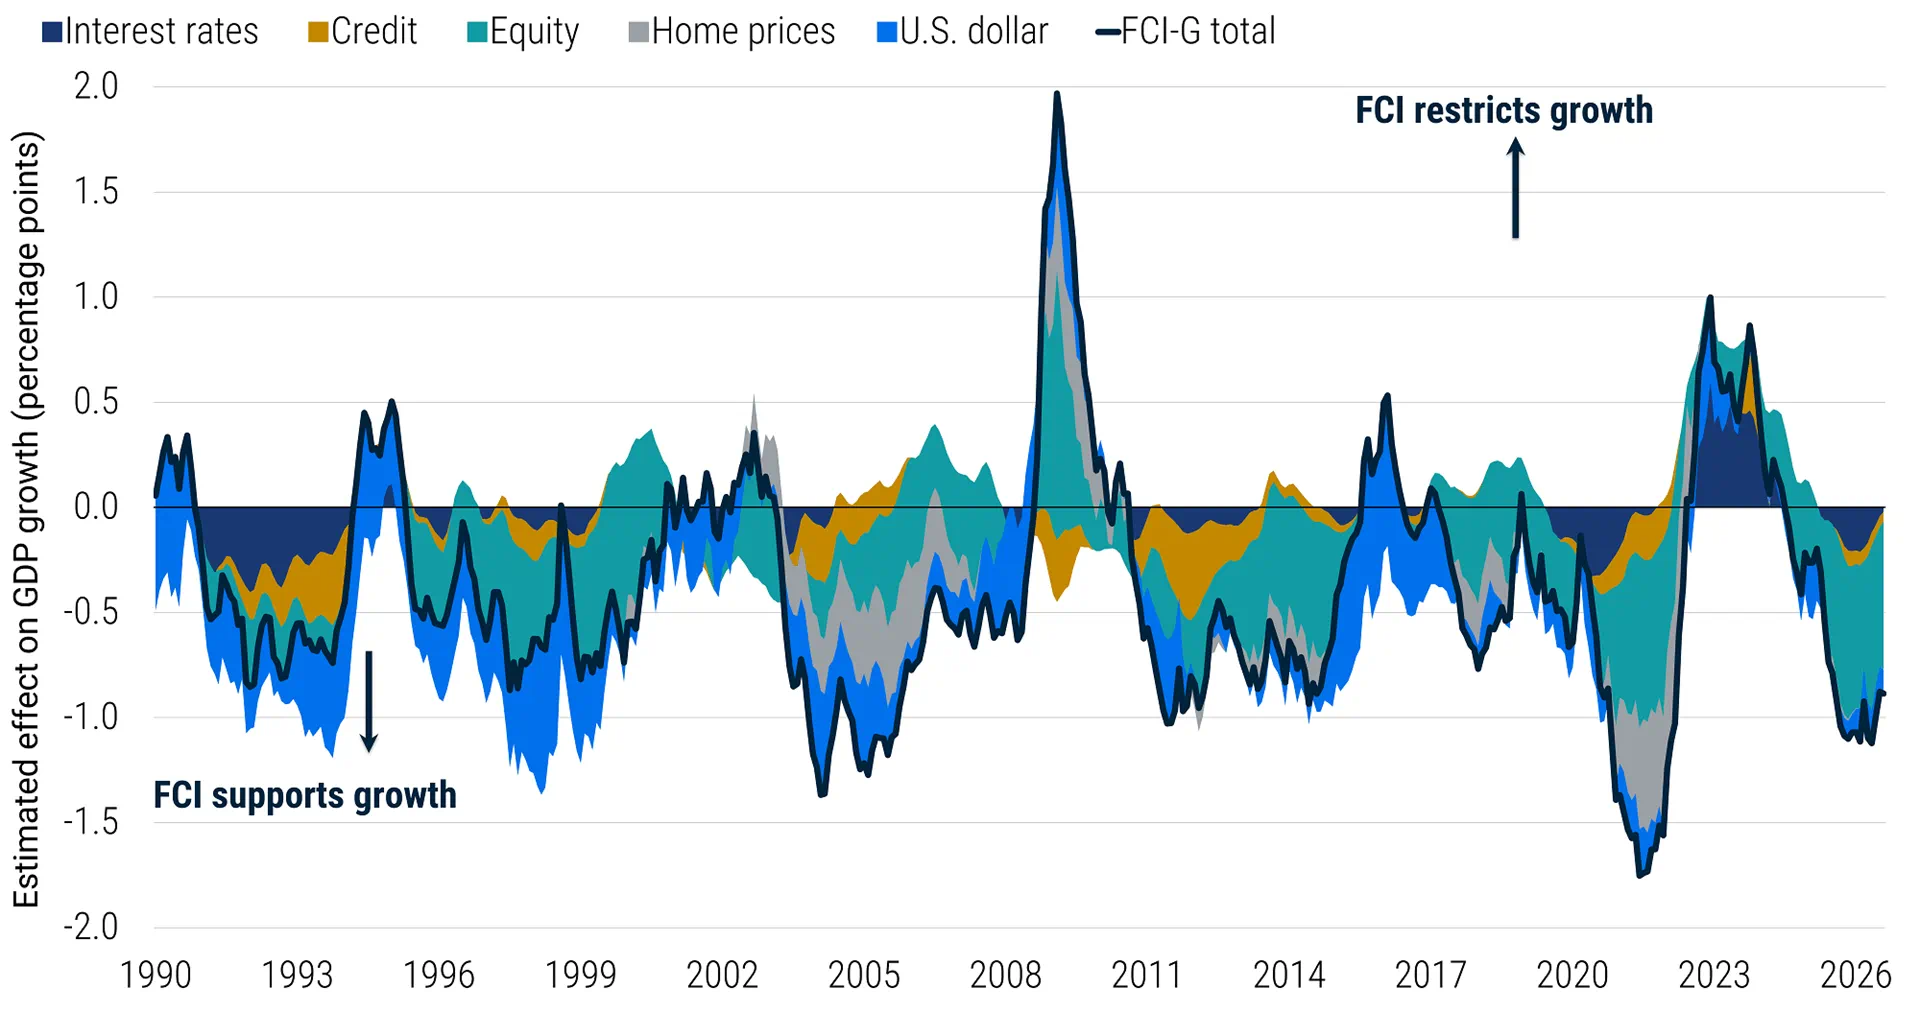
2026年二季度最新FCI-G讀數為-0.9。含義是:截至二季度末,過去幾年金融條件的變化,預計會在未來一年拉動美國GDP增長0.9個百分點。
對比2022–2023年差異巨大:當年激進加息推動金融條件收緊,拖累GDP大約0.5-1個百分點。我們對FCI-G拆解(圖1)顯示,過去一年,美股行情是拉動美國經濟最主要的動力。
圖1:美聯儲FCI-G指數,當前金融條件對經濟形成支撐(數據截至2026年二季度)
數據來源:美聯儲、彭博,2026年二季度
FCI目標值:理論與現實
美聯儲主席沃什9月的講話傳遞一個信號:美聯儲不希望市場已經定價好加息,央行卻不落地,被動造成金融條件寬鬆——這樣會重新推升通脹壓力。
由此引出核心問題:金融條件要收緊/寬鬆到什麼程度,才能讓通脹回落至2%目標?
只看FCI-G回答不了這個問題。FCI-G只能看金融條件對增長的衝擊,沒法告訴我們,經濟在潛在增速運行時,對應的金融條件理想水平。想要找到這個理想水平,需要一個隨基本面動態變化的金融條件目標值。
構建目標FCI的思路:計算需要怎樣的資產價格變動,才能消除產出缺口。產出缺口本身估算難度很高:美國勞動力市場普遍認為已經達到充分就業;但如果同時考慮投資與財富效應,估算顯示當前美國總產出,比潛在產能高出1-1.5個百分點。把這個產出缺口代入菲利普斯曲線(產出缺口轉化為通脹壓力),對應的通脹壓力大約只有0.1-0.3個百分點,幅度不大。
經濟體的生產能力持續擴張,居民消費調整又存在滯後。正常環境下,我們需要一定程度寬鬆的金融條件,才能讓需求增速匹配供給增速。反過來,如果遭遇永久性供給衝擊,就需要收緊金融條件,平衡供需。人工智能是新增變量:AI一方面帶來投資熱潮,屬於正向需求衝擊;另一方面提升生產效率,又是正向供給衝擊,增加了政策判斷難度。
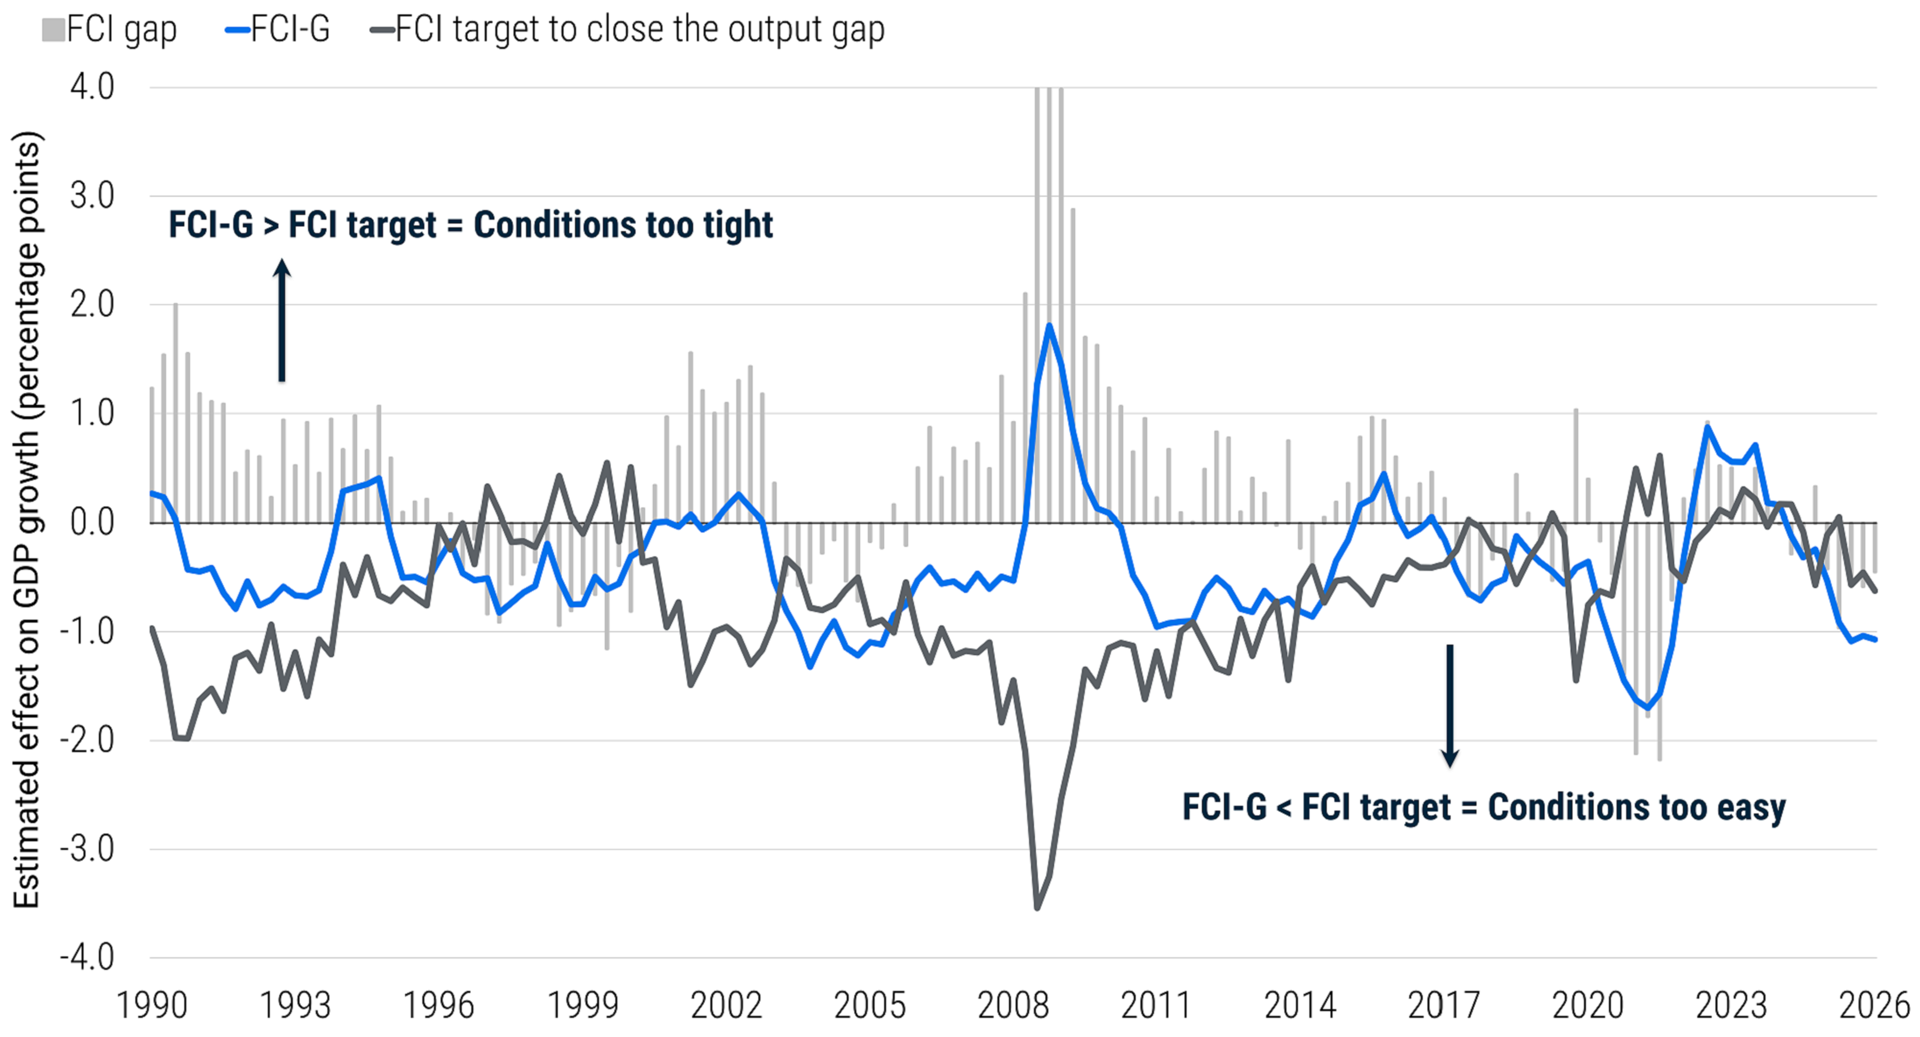
麻省理工學院與耶魯大學經濟學家近期提出一套方法,估算能夠抹平產出缺口的目標FCI。套用這套模型測算:截至二季度末,現實金融條件比理論理想水平略偏寬鬆(圖2)。
圖2:當前FCI-Gvs抹平產出缺口所需目標FCI-G(數據截至2026年二季度)
數據來源:美聯儲、彭博,2026年二季度。模型基於Caballero,Caravello,Simsek研究框架
按測算,二季度末金融條件大約寬鬆了50個基點。這意味着美聯儲需要微調政策,對沖前期寬鬆帶來的影響。當然,要完成這一輪調整,可以通過各類資產價格組合變化實現,時間節奏也可長可短。
我們舉等價情景,方便理解幅度:想要收緊50bp對應的金融條件,效果等價於下面任意一種情景(或組合):
10年期美債收益率上行70bp(按揭利率、企業債收益率同步上行);
美股整體下跌9%;
美元廣義貿易加權指數上漲4%;
重要提醒:以上不是市場預測,只是不同資產變動帶來的等效金融收緊力度。
截至本文撰寫,6月以來10年期美債收益率已經上行約80個基點。也就是説,長端利率市場已經自發完成了大部分給經濟降温的工作。如果把最新行情代入FCI-G模型,並且假設市場按照期貨曲線預期演進,長端利率帶來的收緊效果,理論上已經超過了需要抹平的缺口(圖3)。
圖3:基於市場隱含路徑測算的FCI-G預測值
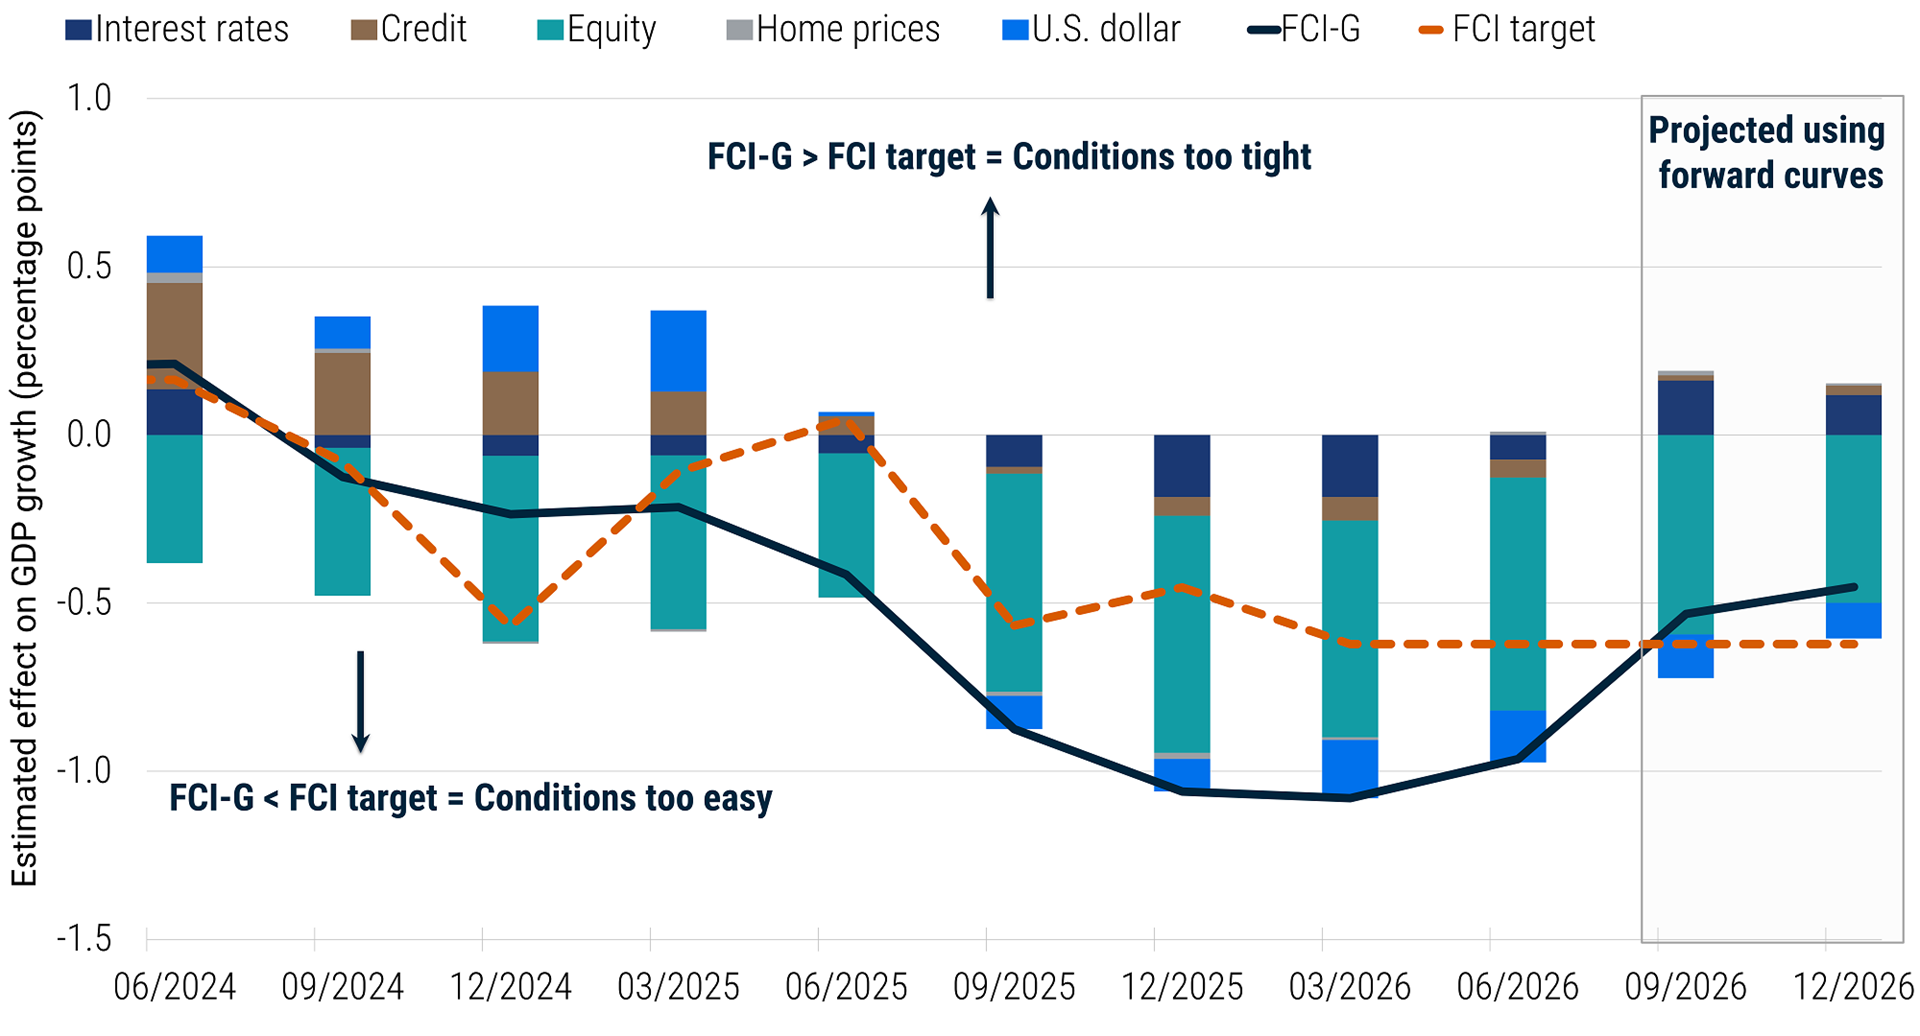
數據來源:美聯儲、彭博,2026年9月30日。模型基於Caballero,Caravello,Simsek研究框架
更深一層看:金融條件受到很多央行無法控制因素影響。地緣衝突、經濟衰退擔憂、財政政策超預期,都可能快速改變投資者風險偏好。當前AI景氣預期、生產率提升的樂觀預期支撐金融條件,但未來預期隨時會反轉。
因此,當下用來校準金融條件的政策利率,放到明天未必適用。現階段,長端利率承擔了大部分收緊任務;未來,股票、信用利差、匯率等其他資產,也可能分擔一部分調節壓力。
核心啓示
我們的分析認為:美聯儲本次加息,更適合理解為政策校準,而不是新一輪持續加息週期的開端。
二季度美國金融條件略偏寬鬆,支撐經濟小幅高於潛在產出,這也是美聯儲“撤回一部分寬鬆”的底層邏輯。但這一輪需要的調整幅度和2022年相比,明顯温和很多。而且6月以來10年期美債收益率上行,説明市場已經自行完成大部分收緊。
如果美聯儲越來越聚焦廣義金融條件,而不是緊盯政策利率和不確定性很高的中性利率r*之間的差值,那麼央行不必反覆加息來收緊環境。長債收益率走高、股市走弱、信用利差擴大、美元走強,都可以代替加息,起到降温經濟的作用。
最後,從金融條件視角看,AI或將重塑美聯儲政策框架。AI推高投資需求、帶來財富效應,短期需要偏緊金融條件抑制通脹;長期看,AI帶來生產率提升,形成正向供給紅利。屆時,就算金融條件轉向寬鬆,也不容易催生通脹壓力。
對投資者而言,央行重心的這一轉變帶來幾個關鍵問題:金融條件該如何衡量?當前金融條件是在拉動、還是壓制經濟增長?這對後續貨幣政策意味着什麼?
我們先回答最後一個問題:股票市場表現帶來的財富效應與消費拉動,造成金融條件比政策理想狀態更為寬鬆。不過自6月以來,美國國債、按揭貸款、企業債利率上行,會對沖股市給經濟帶來的正向拉動。更重要的是,想要快速把通脹拉回目標區間所需要的金融條件收緊幅度,遠小於2022年那一輪。
貨幣政策如何傳導至市場
過去十年,美聯儲判斷政策立場,常常將短期政策利率和均衡中性利率(r*,r-star)對比。中性利率的含義是:經濟充分發揮潛在產出、通脹穩定在美聯儲2%目標水平時對應的利率。但中性利率無法直接觀測,估算結果不確定性極高,很難作為即時政策指標。
美聯儲調控的短期利率,僅僅是金融條件其中一環。貨幣政策的傳導邏輯,本質是短期利率變動,如何影響一整套資產價格。
美聯儲很早就理解這套傳導機制。疫情之後,股市與房價對消費的財富效應,成為政策討論重點。全球金融危機和新冠疫情期間,信貸利差備受關注,政策制定者重點研究金融加速器機制——資產價格大幅下跌,會進一步放大經濟下行壓力。而現在央行反覆強調廣義金融條件,只是把這套邏輯在貨幣政策決策中明確擺上枱面。
為了把各類資產影響彙總,研究人員搭建了金融條件指數(FCI):把利率、各類資產價格加權合成指數,權重代表各項指標對經濟的影響大小。但權重該怎麼設定?
美聯儲經濟學家開發的金融條件增長衝擊指數(FCI-G)是主流方案之一。該指數選取7項金融變量,按照它們對GDP增速的影響賦予權重,7個指標分別是:聯邦基金利率、10年期美債收益率、30年期固定按揭利率、BBB級企業債收益率、股票價格、房屋價格、美元廣義指數。
重點區分:FCI-G衡量金融條件變化對後續GDP增長的拉動/拖累效應,不是判斷金融條件本身絕對寬鬆或收緊。
指數為正數=拖累經濟增長;讀數+1,代表金融條件預計會在未來一年拖累GDP增速1個百分點。
指數為負數=利好、拉動經濟增長。
2026年二季度最新FCI-G讀數為-0.9。含義是:截至二季度末,過去幾年金融條件的變化,預計會在未來一年拉動美國GDP增長0.9個百分點。
對比2022–2023年差異巨大:當年激進加息推動金融條件收緊,拖累GDP大約0.5-1個百分點。我們對FCI-G拆解(圖1)顯示,過去一年,美股行情是拉動美國經濟最主要的動力。
圖1:美聯儲FCI-G指數,當前金融條件對經濟形成支撐(數據截至2026年二季度)
數據來源:美聯儲、彭博,2026年二季度
FCI目標值:理論與現實
美聯儲主席沃什9月的講話傳遞一個信號:美聯儲不希望市場已經定價好加息,央行卻不落地,被動造成金融條件寬鬆——這樣會重新推升通脹壓力。
由此引出核心問題:金融條件要收緊/寬鬆到什麼程度,才能讓通脹回落至2%目標?
只看FCI-G回答不了這個問題。FCI-G只能看金融條件對增長的衝擊,沒法告訴我們,經濟在潛在增速運行時,對應的金融條件理想水平。想要找到這個理想水平,需要一個隨基本面動態變化的金融條件目標值。
構建目標FCI的思路:計算需要怎樣的資產價格變動,才能消除產出缺口。產出缺口本身估算難度很高:美國勞動力市場普遍認為已經達到充分就業;但如果同時考慮投資與財富效應,估算顯示當前美國總產出,比潛在產能高出1-1.5個百分點。把這個產出缺口代入菲利普斯曲線(產出缺口轉化為通脹壓力),對應的通脹壓力大約只有0.1-0.3個百分點,幅度不大。
經濟體的生產能力持續擴張,居民消費調整又存在滯後。正常環境下,我們需要一定程度寬鬆的金融條件,才能讓需求增速匹配供給增速。反過來,如果遭遇永久性供給衝擊,就需要收緊金融條件,平衡供需。人工智能是新增變量:AI一方面帶來投資熱潮,屬於正向需求衝擊;另一方面提升生產效率,又是正向供給衝擊,增加了政策判斷難度。
麻省理工學院與耶魯大學經濟學家近期提出一套方法,估算能夠抹平產出缺口的目標FCI。套用這套模型測算:截至二季度末,現實金融條件比理論理想水平略偏寬鬆(圖2)。
圖2:當前FCI-Gvs抹平產出缺口所需目標FCI-G(數據截至2026年二季度)
數據來源:美聯儲、彭博,2026年二季度。模型基於Caballero,Caravello,Simsek研究框架
按測算,二季度末金融條件大約寬鬆了50個基點。這意味着美聯儲需要微調政策,對沖前期寬鬆帶來的影響。當然,要完成這一輪調整,可以通過各類資產價格組合變化實現,時間節奏也可長可短。
我們舉等價情景,方便理解幅度:想要收緊50bp對應的金融條件,效果等價於下面任意一種情景(或組合):
10年期美債收益率上行70bp(按揭利率、企業債收益率同步上行);
美股整體下跌9%;
美元廣義貿易加權指數上漲4%;
重要提醒:以上不是市場預測,只是不同資產變動帶來的等效金融收緊力度。
截至本文撰寫,6月以來10年期美債收益率已經上行約80個基點。也就是説,長端利率市場已經自發完成了大部分給經濟降温的工作。如果把最新行情代入FCI-G模型,並且假設市場按照期貨曲線預期演進,長端利率帶來的收緊效果,理論上已經超過了需要抹平的缺口(圖3)。
圖3:基於市場隱含路徑測算的FCI-G預測值
數據來源:美聯儲、彭博,2026年9月30日。模型基於Caballero,Caravello,Simsek研究框架
更深一層看:金融條件受到很多央行無法控制因素影響。地緣衝突、經濟衰退擔憂、財政政策超預期,都可能快速改變投資者風險偏好。當前AI景氣預期、生產率提升的樂觀預期支撐金融條件,但未來預期隨時會反轉。
因此,當下用來校準金融條件的政策利率,放到明天未必適用。現階段,長端利率承擔了大部分收緊任務;未來,股票、信用利差、匯率等其他資產,也可能分擔一部分調節壓力。
核心啓示
我們的分析認為:美聯儲本次加息,更適合理解為政策校準,而不是新一輪持續加息週期的開端。
二季度美國金融條件略偏寬鬆,支撐經濟小幅高於潛在產出,這也是美聯儲“撤回一部分寬鬆”的底層邏輯。但這一輪需要的調整幅度和2022年相比,明顯温和很多。而且6月以來10年期美債收益率上行,説明市場已經自行完成大部分收緊。
如果美聯儲越來越聚焦廣義金融條件,而不是緊盯政策利率和不確定性很高的中性利率r*之間的差值,那麼央行不必反覆加息來收緊環境。長債收益率走高、股市走弱、信用利差擴大、美元走強,都可以代替加息,起到降温經濟的作用。
最後,從金融條件視角看,AI或將重塑美聯儲政策框架。AI推高投資需求、帶來財富效應,短期需要偏緊金融條件抑制通脹;長期看,AI帶來生產率提升,形成正向供給紅利。屆時,就算金融條件轉向寬鬆,也不容易催生通脹壓力。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。