布倫特原油為何仍圍繞100美元波動?
2026-10-01 21:27:37
10月1日週四,國際原油市場出現一個值得重新拆解的矛盾:海灣原油外運能力明顯修復,但布倫特原油仍維持較高風險溢價。布倫特原油期貨當前處於100美元/桶附近,較上一結算價上升約1.9%。當前市場關注重點已經從單純的原油能否運出,轉向成品油供應、航運成本、庫存安全邊際以及能源基礎設施穩定性。
高盛估算,最近一週海灣地區石油出口量已回升至每日2330萬桶,大致恢復至2025年平均水平,其中原油出口約每日1900萬桶。摩根大通採用更保守的統計口徑,估算原油出口約每日1750萬桶,恢復至衝突前約98%,成品油出口約每日300萬桶,整體出口量約每日2050萬桶,相當於2025年水平的89%。兩組數據的差異主要來自船舶追蹤、轉運以及非公開運輸量的統計方法,而不是對供應恢復趨勢存在根本分歧。
其分析顯示,霍爾木茲海峽運輸量也已恢復至接近每日1300萬桶。值得注意的是,運輸能力恢復不能直接等同於風險消失。當前更多體現的是油企、船東和港口體系對高風險環境的適應能力增強,包括增加船對船轉運、改變裝運節奏以及重新配置出口線路。換言之,物流系統的韌性提高了,但風險本身仍然被計入價格體系。
當前油市最容易被忽視的變量,是原油與成品油正在形成完全不同的供需結構。高盛估算,柴油、汽油和航空燃料出口量僅恢復至2025年平均水平約50%;摩根大通的估算約為58%。也就是説,原油可以裝船離港,並不代表煉廠能夠同步把原油轉化為全球市場真正需要的柴油、汽油和航空燃料。
最新庫存數據進一步強化了這種分化。截至9月25日當週,美國商業原油庫存增加92.2萬桶至4.2732億桶,但汽油庫存下降168.4萬桶至2.04362億桶,餾分油庫存下降225.1萬桶至1.0518億桶,煉廠開工率降至92.5%。原油庫存增加而成品油庫存同步下降,説明當前約束正在從上游原料供應向煉化環節和終端燃料供應轉移。
這也是布倫特原油仍存在風險溢價的重要原因。油價定價的不只是地下還有多少原油,更重要的是有多少原油能夠被安全運輸、及時煉化,並最終轉換成可以交付的成品油。
庫存緩衝仍然偏薄。美國能源信息署9月報告估算,2026年以來全球石油庫存累計減少約4億桶,並預計第三季度全球庫存平均每日下降約300萬桶。即使海灣出口量恢復,低庫存環境也意味着市場缺少足夠大的吸收衝擊空間,因此現貨和近月價格中仍會保留保險性質的溢價。
航運市場同樣沒有恢復常態。近期與霍爾木茲航線相關的超大型油輪租金一度接近每日127萬美元,5至10年船齡的二手超大型油輪估值超過1.5億美元,而新造船約1.35億美元。二手船價格高於新船,本質上意味着市場正在為立即可用的運輸能力支付時間溢價。
因此,當前布倫特原油價格不能只用原油出口恢復程度解釋。更完整的定價框架應同時觀察原油出口、煉廠運行率、成品油庫存、船舶租金以及商業庫存補充速度。任何單一指標恢復,都不足以代表整個能源供應鏈完成正常化。
從日線圖觀察,布倫特原油價格位於布林帶中軌附近,中軌約99.49,上軌約110.85,下軌約88.14。價格從此前109.72附近回落後,近期主要圍繞中軌區域反覆波動,説明短期價格正在重新尋找與波動率相匹配的運行區間。
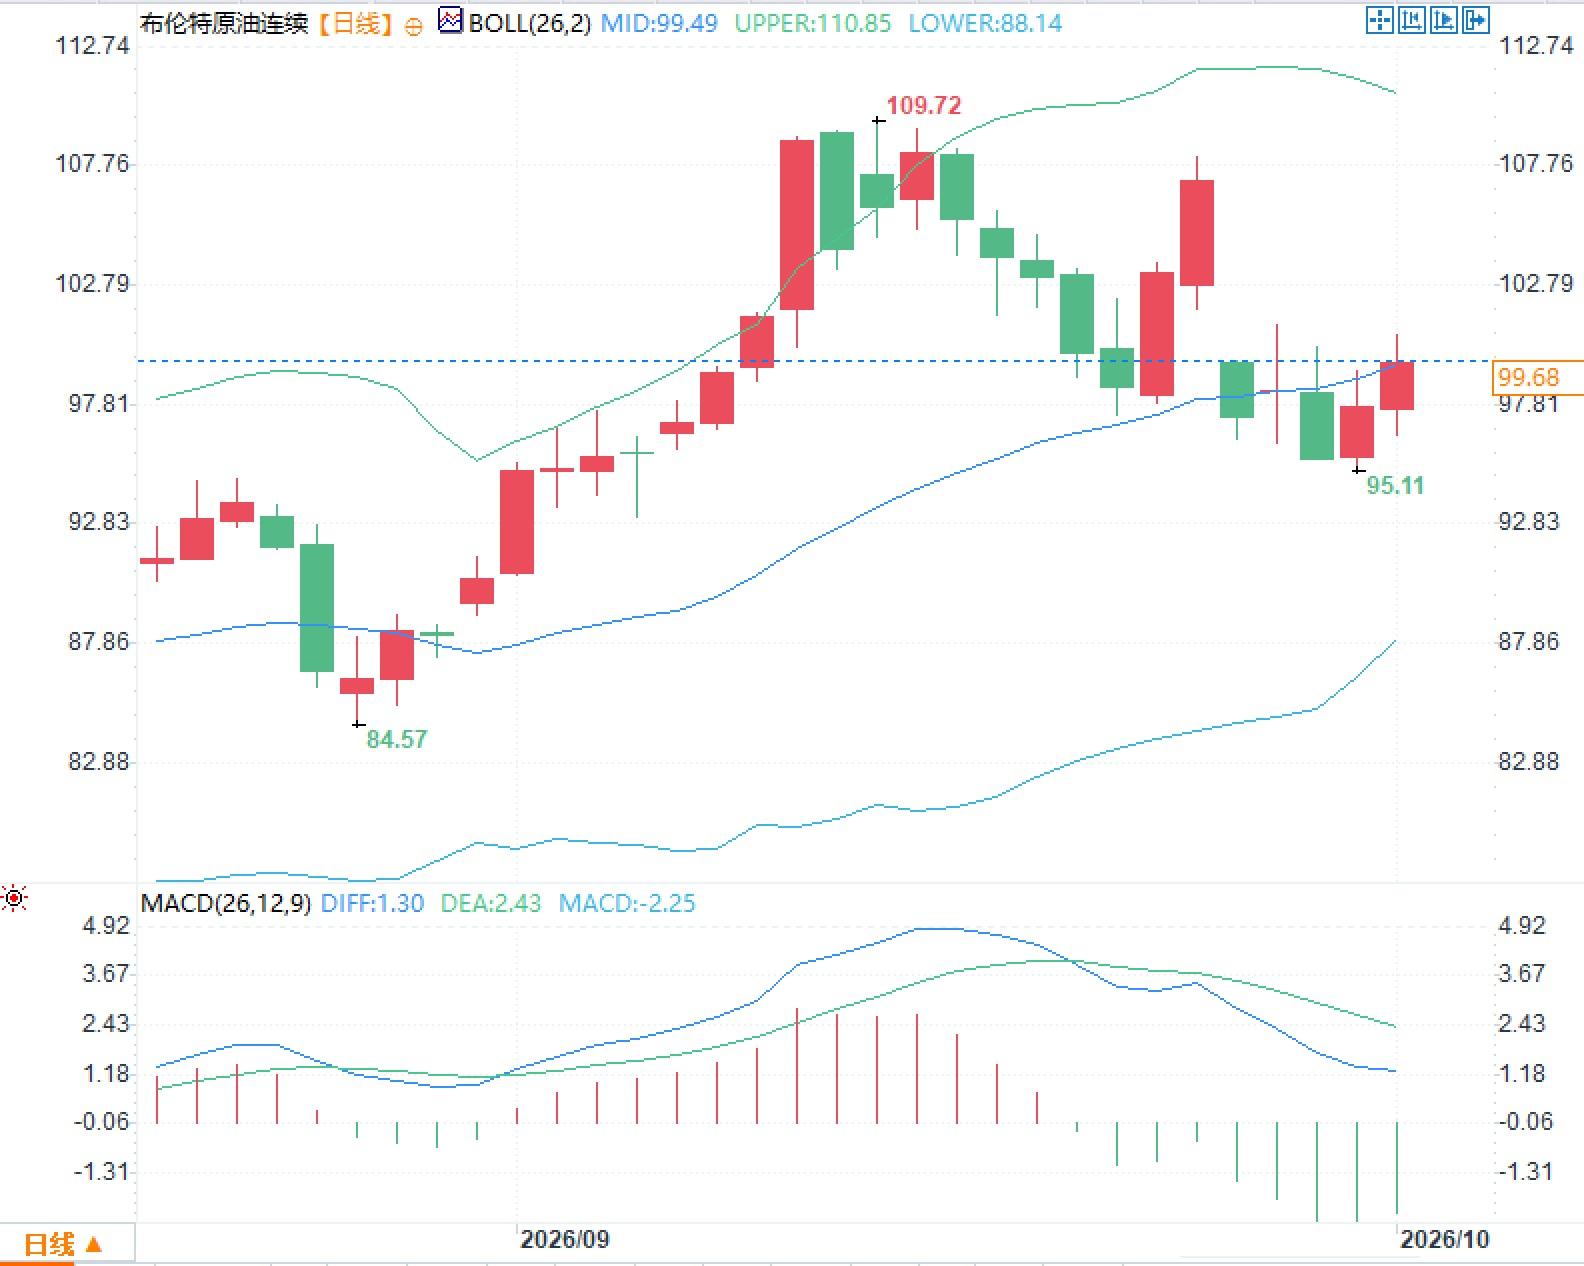
MACD方面,DIFF約1.30,DEA約2.43,柱值約-2.25。DIFF低於DEA意味着此前的上行動能已經明顯減弱,但兩條指標線仍處於零軸上方。結合基本面看,技術指標目前反映的核心矛盾與現貨市場一致:原油運輸恢復速度較快,而庫存、煉化和成品油環節修復速度相對滯後。
問題一:海灣原油出口已經接近正常,為什麼布倫特原油仍保持較高風險溢價?
答:因為原油出口只是供應鏈第一環。當前成品油出口恢復程度明顯低於原油,全球庫存緩衝也較此前偏低,同時航運保險、租船和即時運力成本維持高位,因此市場仍需為潛在物流和煉化中斷保留風險補償。
問題二:為什麼柴油和汽油供應比原油恢復得慢?
答:煉廠裝置受影響後的恢復週期通常長於油井和港口裝運,而且成品油船舶載量較小、貨物燃燒風險更高,單位運輸風險成本更大,因此原油出口恢復並不能同步轉化為柴油、汽油和航空燃料供應恢復。
問題三:目前判斷油市是否真正恢復正常,最重要的數據是什麼?
答:不能只觀察布倫特原油價格或海灣出口量,還需要同時跟蹤全球商業庫存、成品油庫存、煉廠開工率、霍爾木茲運輸量和超大型油輪租金。只有這些指標同步正常化,風險溢價的結構性基礎才會發生明顯變化。
海灣原油恢復,並不等於能源供應完全正常
高盛估算,最近一週海灣地區石油出口量已回升至每日2330萬桶,大致恢復至2025年平均水平,其中原油出口約每日1900萬桶。摩根大通採用更保守的統計口徑,估算原油出口約每日1750萬桶,恢復至衝突前約98%,成品油出口約每日300萬桶,整體出口量約每日2050萬桶,相當於2025年水平的89%。兩組數據的差異主要來自船舶追蹤、轉運以及非公開運輸量的統計方法,而不是對供應恢復趨勢存在根本分歧。
其分析顯示,霍爾木茲海峽運輸量也已恢復至接近每日1300萬桶。值得注意的是,運輸能力恢復不能直接等同於風險消失。當前更多體現的是油企、船東和港口體系對高風險環境的適應能力增強,包括增加船對船轉運、改變裝運節奏以及重新配置出口線路。換言之,物流系統的韌性提高了,但風險本身仍然被計入價格體系。
真正緊張的是成品油,而不是原油桶數
當前油市最容易被忽視的變量,是原油與成品油正在形成完全不同的供需結構。高盛估算,柴油、汽油和航空燃料出口量僅恢復至2025年平均水平約50%;摩根大通的估算約為58%。也就是説,原油可以裝船離港,並不代表煉廠能夠同步把原油轉化為全球市場真正需要的柴油、汽油和航空燃料。
最新庫存數據進一步強化了這種分化。截至9月25日當週,美國商業原油庫存增加92.2萬桶至4.2732億桶,但汽油庫存下降168.4萬桶至2.04362億桶,餾分油庫存下降225.1萬桶至1.0518億桶,煉廠開工率降至92.5%。原油庫存增加而成品油庫存同步下降,説明當前約束正在從上游原料供應向煉化環節和終端燃料供應轉移。
這也是布倫特原油仍存在風險溢價的重要原因。油價定價的不只是地下還有多少原油,更重要的是有多少原油能夠被安全運輸、及時煉化,並最終轉換成可以交付的成品油。
庫存與航運成本正在重新定義風險溢價
庫存緩衝仍然偏薄。美國能源信息署9月報告估算,2026年以來全球石油庫存累計減少約4億桶,並預計第三季度全球庫存平均每日下降約300萬桶。即使海灣出口量恢復,低庫存環境也意味着市場缺少足夠大的吸收衝擊空間,因此現貨和近月價格中仍會保留保險性質的溢價。
航運市場同樣沒有恢復常態。近期與霍爾木茲航線相關的超大型油輪租金一度接近每日127萬美元,5至10年船齡的二手超大型油輪估值超過1.5億美元,而新造船約1.35億美元。二手船價格高於新船,本質上意味着市場正在為立即可用的運輸能力支付時間溢價。
因此,當前布倫特原油價格不能只用原油出口恢復程度解釋。更完整的定價框架應同時觀察原油出口、煉廠運行率、成品油庫存、船舶租金以及商業庫存補充速度。任何單一指標恢復,都不足以代表整個能源供應鏈完成正常化。
技術結構顯示價格與動能正在重新匹配
從日線圖觀察,布倫特原油價格位於布林帶中軌附近,中軌約99.49,上軌約110.85,下軌約88.14。價格從此前109.72附近回落後,近期主要圍繞中軌區域反覆波動,説明短期價格正在重新尋找與波動率相匹配的運行區間。
MACD方面,DIFF約1.30,DEA約2.43,柱值約-2.25。DIFF低於DEA意味着此前的上行動能已經明顯減弱,但兩條指標線仍處於零軸上方。結合基本面看,技術指標目前反映的核心矛盾與現貨市場一致:原油運輸恢復速度較快,而庫存、煉化和成品油環節修復速度相對滯後。
常見問題解答
問題一:海灣原油出口已經接近正常,為什麼布倫特原油仍保持較高風險溢價?
答:因為原油出口只是供應鏈第一環。當前成品油出口恢復程度明顯低於原油,全球庫存緩衝也較此前偏低,同時航運保險、租船和即時運力成本維持高位,因此市場仍需為潛在物流和煉化中斷保留風險補償。
問題二:為什麼柴油和汽油供應比原油恢復得慢?
答:煉廠裝置受影響後的恢復週期通常長於油井和港口裝運,而且成品油船舶載量較小、貨物燃燒風險更高,單位運輸風險成本更大,因此原油出口恢復並不能同步轉化為柴油、汽油和航空燃料供應恢復。
問題三:目前判斷油市是否真正恢復正常,最重要的數據是什麼?
答:不能只觀察布倫特原油價格或海灣出口量,還需要同時跟蹤全球商業庫存、成品油庫存、煉廠開工率、霍爾木茲運輸量和超大型油輪租金。只有這些指標同步正常化,風險溢價的結構性基礎才會發生明顯變化。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。