一張圖:海岬型船運價強勢提振,波羅的海乾散貨指數終結四連跌反彈
2026-10-01 23:17:51
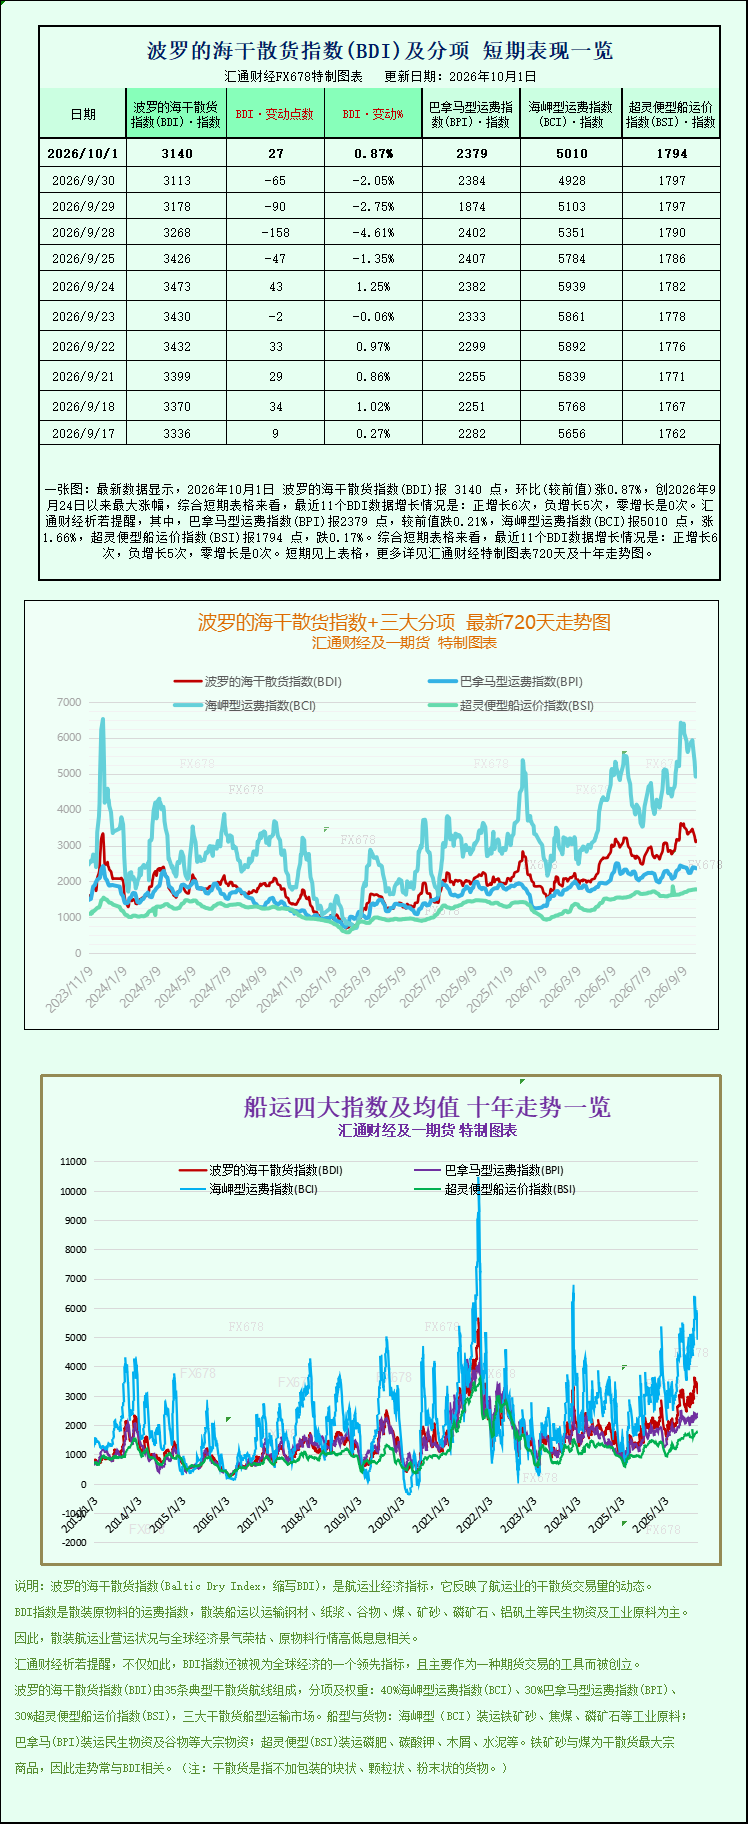
最新數據顯示,2026年10月1日 波羅的海乾散貨指數(BDI)報 3140 點,環比(較前值)漲0.87%,創2026年9月24日以來最大漲幅,綜合短期表格來看,最近11個BDI數據增長情況是:正增長6次,負增長5次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2379 點,較前值跌0.21%,海岬型運費指數(BCI)報5010 點,漲1.66%,超靈便型船運價指數(BSI)報1794 點,跌0.17%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
2026年10月1日,最新航運市場數據顯示,國際幹散貨航運市場迎來階段性修復,核心風向標波羅的海乾散貨運費指數(BDI)終止此前連續四個交易日的下跌態勢,迎來企穩反彈。本次指數回暖呈現明顯的結構性分化特徵,大型海岬型(好望角型)散貨船運價大幅走強,完全抵消巴拿馬型、超靈便型中小船舶的運價小幅走弱壓力,帶動整體市場指數修復回升,彰顯大宗原材料海運需求的強勁韌性。
具體交易數據顯示,截至10月1日週四收盤,綜合反映全品類幹散貨船型運價走勢的波羅的海乾散貨指數上漲27點,單日漲幅0.9%,最終收報3140點,結束了此前持續的回調走勢,穩住了近期市場震盪回落的節奏。從細分船型指數表現來看,市場分化格局極為顯著,大型遠洋散貨船成為本次指數反彈的核心支柱,中小船型則延續弱勢調整態勢。
作為超大型幹散貨船核心指標的海岬型船指數表現亮眼,單日大幅上漲82點,漲幅達到1.7%,收於5010點,這也是該指數自9月24日以來時隔一週多再度迎來上漲,打破了前期持續低迷的走勢。對應實際運營收益方面,主營鐵礦石、煤炭等大宗工業原料遠洋運輸的15萬噸級海岬型船舶,日均收益大幅攀升,單日收入上漲741美元,最新日均收益達到41932美元,大幅修復了前期盈利疲軟的狀態。
業內分析指出,海岬型船運價逆勢走強,核心得益於全球大宗工業原料海運旺季需求集中釋放。每年9至10月是全球鐵礦石、動力煤傳統發運旺季,近期巴西、幾內亞等主要鐵礦石出口國出貨量持續回升,大西洋航線長距離貨運需求集中爆發。同時,全球鋼鐵行業傳統旺季復產提速,中下游鋼廠補庫需求旺盛,大幅拉動遠洋大宗礦石運輸訂單增長。疊加部分海外礦商提前鎖價、預訂運力的操作,進一步收緊了海岬型船現貨市場運力,推動運價快速反彈。此外,近期航運市場有效運力供給偏緊,部分船舶受天氣、航線調配影響週轉效率下降,也為大型船型運價上漲提供了有力支撐。
與海岬型船的強勢行情形成鮮明對比,中小噸位幹散貨船市場持續承壓,運價小幅回落。其中,主打中短途煤炭、穀物運輸的巴拿馬型船指數小幅下跌5點,跌幅0.2%,收報2379點。對應的6萬至7萬噸級巴拿馬型船舶日均收益下降51美元,最新日均收入為21407美元。中小型船舶中的超靈便型船指數同樣延續弱勢,下跌3點,跌幅0.2%,收至1794點。
中小船型運價疲軟,主要源於細分市場供需格局相對寬鬆。相較於海岬型船聚焦的長距離大宗礦石運輸,巴拿馬型、超靈便型船主要承接糧食、中小型煤炭批次運輸訂單。當前全球糧食海運需求進入階段性平穩期,東南亞、美洲穀物出口節奏放緩,同時中小噸位幹散貨船新增運力供給相對充足,市場競爭激烈,難以形成漲價動力,整體維持弱勢震盪格局,與大型船型的強勢行情形成明顯分化。
縱觀近期市場走勢,本次BDI指數四連跌後的反彈,並非全面行情回暖,而是典型的結構性修復行情,核心驅動力集中在工業大宗原材料遠洋運輸賽道。當前全球幹散貨航運市場正處於季節性切換節點,旺季效應逐步凸顯,工業端需求對航運市場的支撐力度持續提升,而民生類糧食運輸需求相對平穩,造成大小船型走勢分化。
對於後續市場走勢,行業機構分析認為,短期內陸路復工復產節奏持續推進,全球鋼鐵、火電產業需求穩步復甦,鐵礦石、動力煤遠洋運輸需求有望持續釋放,海岬型船運價大概率維持高位震盪,持續為BDI指數提供支撐。而中小船型受需求平淡、運力充足影響,運價反彈空間有限,市場分化格局或將延續。整體來看,四季度幹散貨航運市場有望依託工業旺季需求,維持高位震盪、結構性走強的運行態勢。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。