失去前瞻性指引,市場將在每次議息會議上施壓加息
2026-10-02 00:33:28
我們快速回顧近幾個月美聯儲的動向。在7月29日美聯儲議息會議召開兩週前,6月核心CPI數據顯示通脹持平,也就是通脹為零。沃什召開的那場新聞發佈會如今被外界評價為一場重大失策,但客觀來講,他當時的表述只是:石油衝擊並未擴散至更廣泛的通脹層面,而就實際數據而言,這個判斷完全站得住腳。市場並不接受這一説法,隨即出現市場震盪。收益率曲線急劇陡峭化,各路評論人士紛紛質疑沃什執掌下美聯儲的政策可信度。這一局面最終以幾件事畫上句號:8月19日美國財政部發布意外公告、8月28日立場強硬的傑克遜霍爾全球央行年會,以及9月16日的加息。圍繞美聯儲可信度的全部爭論,以及隨之而來的收益率曲線陡峭化問題就此平息。而沃什為此付出的代價,就是一次加息。
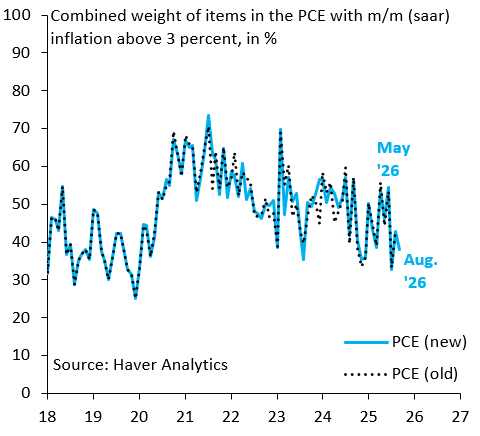
眼下,同樣的劇情似乎又要重演。上面圖表統計的是,個人消費支出(PCE)物價指數中,月度年化通脹率高於3%的項目所佔權重。這正是沃什在傑克遜霍爾主旨演講中引用的指標,並且在筆者看來,他錯誤地以此為依據轉向鷹派立場。昨日公佈的PCE數據包含追溯至2021年的多處修正;圖中藍線是基於最新修正後數據計算得到的該指標,黑色虛線則代表數據修正前的結果。可以清晰看到,通脹高於3%的項目權重正持續回落,僅在3?5月因油價飆升向PCE傳導出現過短暫反彈。沃什在7月提出的觀點——通脹並未出現擴散蔓延,在當時符合事實,放到現在更是如此。我已經多次強調:就當前通脹局面而言,並不支持加息,更談不上迫切要求在本月晚些時候加息。
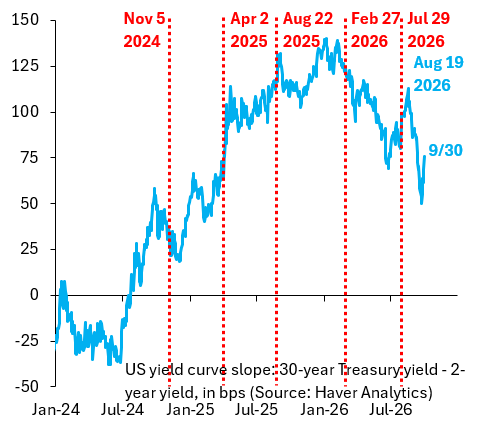
但問題就在這裏:隨着市場下調對10月28日加息的押注概率(在PCE數據出爐,疊加紐約聯儲主席威廉姆斯9月29日發表講話之後,加息概率已經從70%回落至40%),收益率曲線再度陡峭化。上面這張圖展示的是30年期與2年期美債收益率的利差。收益率曲線正快速再度陡峭,市場已經蓄勢待發,或將再度上演一輪市場震盪。
我本身確實認同應當逐步縮減前瞻性指引,但當下這套運行模式已經失效。每一次利率決議,都演變為美聯儲與市場之間的對峙。想要從根源化解這種局面,美聯儲需要更加清晰地向市場傳遞可預期的政策信號。這項工作不能交由威廉姆斯或是聯邦公開市場委員會(FOMC)其他委員完成,必須由沃什本人出面。除非做到這一點,否則每一場FOMC議息會議都會演變為一場拉鋸博弈,不到最後一刻難有結果,這對各方都沒有好處。
眼下,同樣的劇情似乎又要重演。上面圖表統計的是,個人消費支出(PCE)物價指數中,月度年化通脹率高於3%的項目所佔權重。這正是沃什在傑克遜霍爾主旨演講中引用的指標,並且在筆者看來,他錯誤地以此為依據轉向鷹派立場。昨日公佈的PCE數據包含追溯至2021年的多處修正;圖中藍線是基於最新修正後數據計算得到的該指標,黑色虛線則代表數據修正前的結果。可以清晰看到,通脹高於3%的項目權重正持續回落,僅在3?5月因油價飆升向PCE傳導出現過短暫反彈。沃什在7月提出的觀點——通脹並未出現擴散蔓延,在當時符合事實,放到現在更是如此。我已經多次強調:就當前通脹局面而言,並不支持加息,更談不上迫切要求在本月晚些時候加息。
但問題就在這裏:隨着市場下調對10月28日加息的押注概率(在PCE數據出爐,疊加紐約聯儲主席威廉姆斯9月29日發表講話之後,加息概率已經從70%回落至40%),收益率曲線再度陡峭化。上面這張圖展示的是30年期與2年期美債收益率的利差。收益率曲線正快速再度陡峭,市場已經蓄勢待發,或將再度上演一輪市場震盪。
我本身確實認同應當逐步縮減前瞻性指引,但當下這套運行模式已經失效。每一次利率決議,都演變為美聯儲與市場之間的對峙。想要從根源化解這種局面,美聯儲需要更加清晰地向市場傳遞可預期的政策信號。這項工作不能交由威廉姆斯或是聯邦公開市場委員會(FOMC)其他委員完成,必須由沃什本人出面。除非做到這一點,否則每一場FOMC議息會議都會演變為一場拉鋸博弈,不到最後一刻難有結果,這對各方都沒有好處。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。