非農前美元指數高位震盪:市場真正盯的不是新增就業?
2026-10-02 15:43:39
10月2日美國9月非農就業報告公佈前,美元指數處在約101.9一帶,位於近17個月高位區域;10年期美債收益率約5.24%,此前曾觸及約5.34%的24年高位。市場關注點已從“美聯儲是否繼續連續收緊”轉向“9月加息後是否需要在10月暫停”。利率期貨隱含的10月再次加息概率已降至約26%,而一週前一度接近70%。在這種背景下,非農更像一次政策路徑校準,而不只是就業健康度檢查。
美國官方日程顯示,9月就業報告定於10月2日20:30公佈。最新調查的主流預期集中在新增就業約8.4萬至9萬人,低於8月的16.2萬人;失業率預計維持4.1%,平均時薪同比增速約3.2%。因此,判斷重點應從“就業是否增長”轉向增長質量:私人部門貢獻、勞動參與率、平均工時、工資增速以及前兩個月修正,都會改變對勞動力供需的理解。8月就業增長16.2萬人,但市場已對其中季節因素的影響保持警惕,單看標題數字容易忽略後續修正帶來的噪音。
美國高頻數據呈現出更復雜的圖景。9月私人部門就業增加9萬人,高於修正後的8月3.6萬人;截至9月26日當週,首次申請失業救濟人數為19.7萬人,四周均值20萬人,仍處低位。與此同時,9月企業宣佈裁員4.3281萬人,環比下降18%,同比下降20%,但招聘計劃為9.0787萬人,同比減少23%,並創2011年以來同期最低。企業並未出現廣泛裁員,卻對新增用工保持克制,這種結構可以壓低失業率,卻不必然意味着工資和消費持續加速。
人工智能相關崗位調整仍是結構性變量。年內相關原因對應的裁員計劃約12.0136萬人,佔已宣佈裁員約21%,但9月單月佔比約9%。這説明就業變化並非由單一技術因素驅動,行業分化與企業成本約束同樣重要。
美聯儲9月16日將聯邦基金目標區間上調25基點至3.75%-4.00%,為三年來首次加息;下一次會議將在10月27日至28日舉行。近期公佈的8月個人消費支出價格指數同比為3.4%,核心指標同比為3.0%,核心環比僅0.2%。通脹數據邊際緩和,使10月連續加息的必要性受到重新評估。
但短端政策預期降温,並未自動帶來長端收益率同步回落。10年期美債收益率仍在5.2%以上,反映長期通脹補償、債券供給、能源成本和期限溢價仍在影響估值。近期美元表現也並非只由下一次美聯儲會議決定,歐洲財政風險、全球債券波動和跨市場利差同樣參與定價。因此,非農對美元指數的影響更可能經過“工資與就業分項、利率預期、債券曲線、美元定價”逐層傳導,而不是標題數字與匯率之間的簡單線性關係。
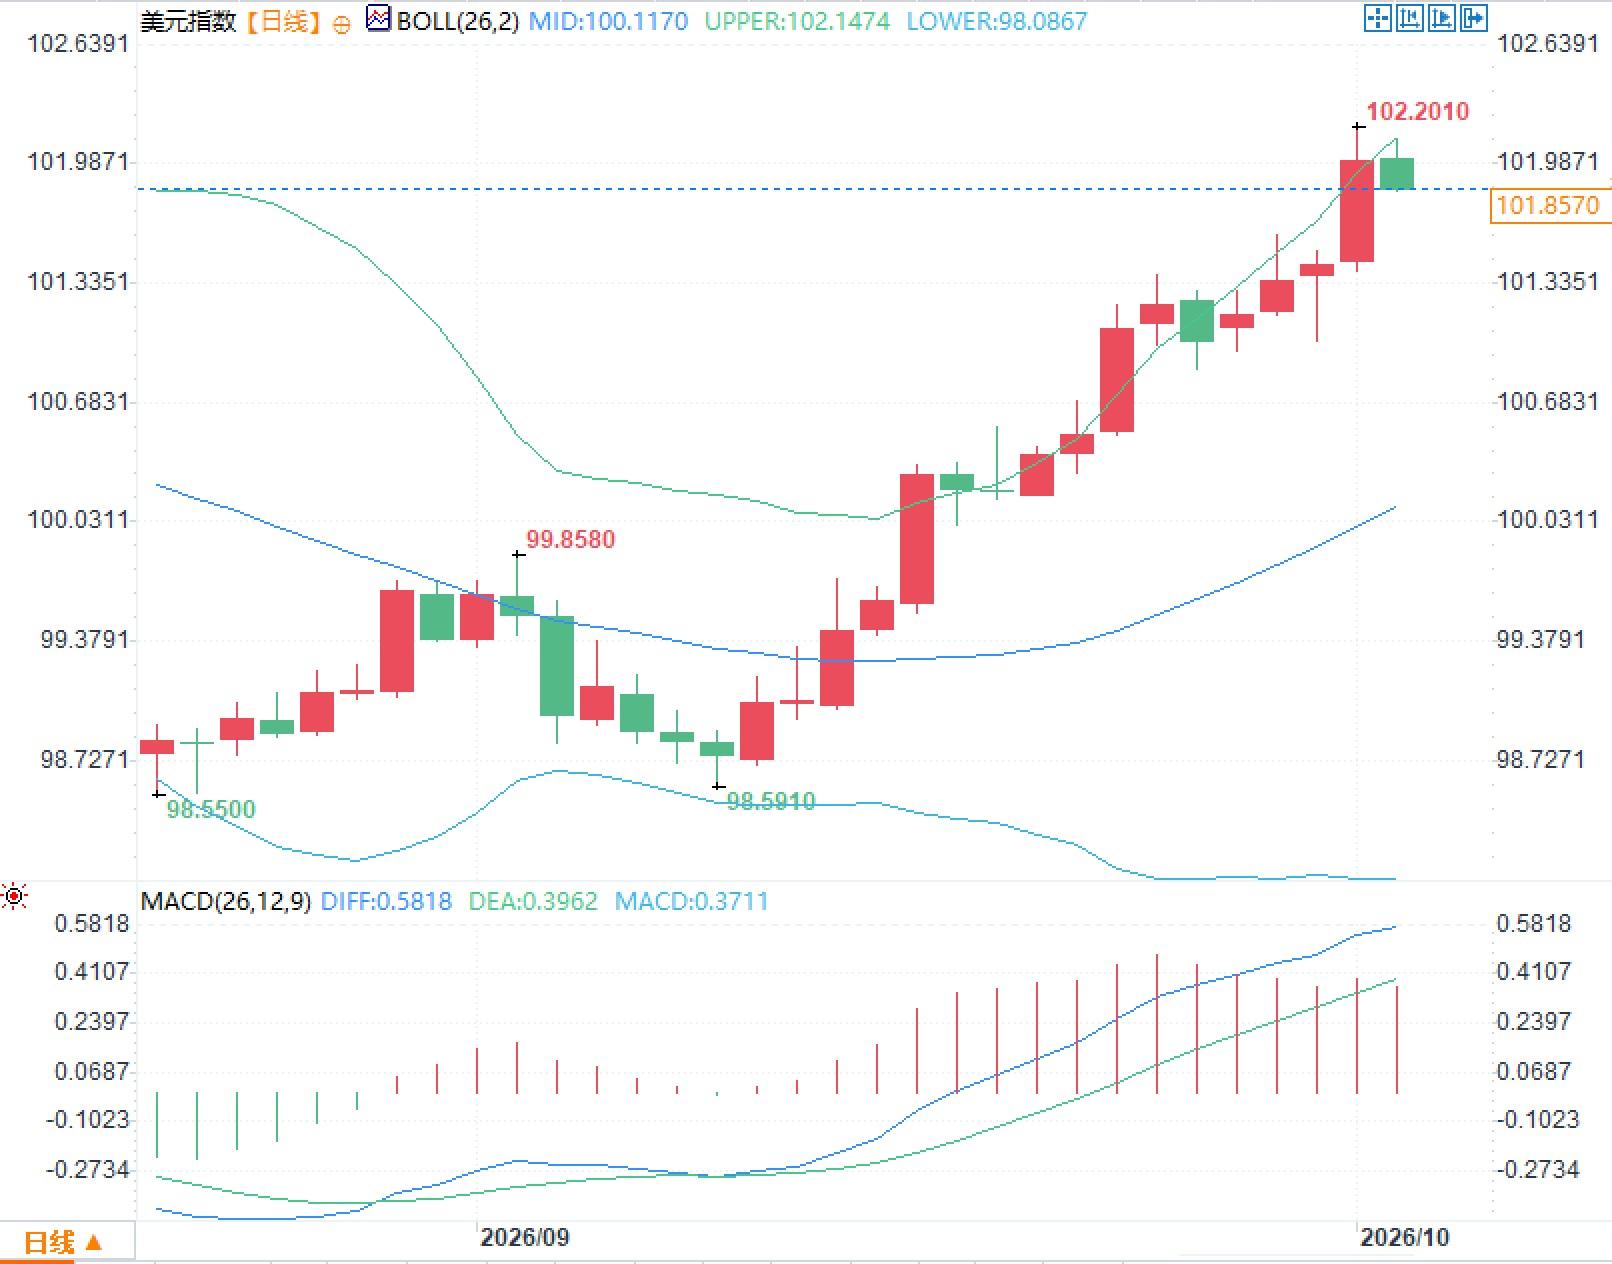
從日線圖觀察,美元指數位於布林帶中軌上方並接近上軌區域,布林帶開口擴大,顯示近期波動率和趨勢動量均有提升;MACD快線位於慢線上方且處於零軸上方,柱體保持正值。在非農、工資和失業率同時公佈的時點,單日波動可能使布林帶位置、MACD柱體和均線斜率快速重算。
更有信息量的是數據公佈後各變量是否形成一致性。若就業標題數字與工資、參與率和前值修正相互矛盾,美元指數可能先反映利率預期變化,隨後再由長端收益率和跨市場風險偏好重新定價。當前技術面與基本面的共同特徵,是市場對政策路徑變化高度敏感。
問題一:為什麼本次非農對美元指數的重要性高於一般月份?
答:因為美聯儲9月剛完成一次25基點加息,而10月會議距離當前不足一個月,市場對連續加息的定價又從一週前約70%快速降至約26%。非農、失業率和工資將直接影響市場對“9月加息是否需要延續”的判斷,因此它更像一次政策路徑校準,而不只是就業健康度檢查。
問題二:如果新增就業仍不弱,為什麼也不能只看非農總數?
答:8月16.2萬人的增幅被部分機構認為受季節調整影響較大,且就業數據後續常有修正。當前更有信息量的是工資增速、勞動參與率、失業率以及前值修正,它們共同決定勞動力供需是否仍會形成持續的通脹壓力。
非農的核心不在單一新增就業數字
美國官方日程顯示,9月就業報告定於10月2日20:30公佈。最新調查的主流預期集中在新增就業約8.4萬至9萬人,低於8月的16.2萬人;失業率預計維持4.1%,平均時薪同比增速約3.2%。因此,判斷重點應從“就業是否增長”轉向增長質量:私人部門貢獻、勞動參與率、平均工時、工資增速以及前兩個月修正,都會改變對勞動力供需的理解。8月就業增長16.2萬人,但市場已對其中季節因素的影響保持警惕,單看標題數字容易忽略後續修正帶來的噪音。
勞動力市場正在形成“低裁員、低招聘”的靜態均衡
美國高頻數據呈現出更復雜的圖景。9月私人部門就業增加9萬人,高於修正後的8月3.6萬人;截至9月26日當週,首次申請失業救濟人數為19.7萬人,四周均值20萬人,仍處低位。與此同時,9月企業宣佈裁員4.3281萬人,環比下降18%,同比下降20%,但招聘計劃為9.0787萬人,同比減少23%,並創2011年以來同期最低。企業並未出現廣泛裁員,卻對新增用工保持克制,這種結構可以壓低失業率,卻不必然意味着工資和消費持續加速。
人工智能相關崗位調整仍是結構性變量。年內相關原因對應的裁員計劃約12.0136萬人,佔已宣佈裁員約21%,但9月單月佔比約9%。這説明就業變化並非由單一技術因素驅動,行業分化與企業成本約束同樣重要。
通脹降温與長期利率高位並存,美聯儲面臨雙重約束
美聯儲9月16日將聯邦基金目標區間上調25基點至3.75%-4.00%,為三年來首次加息;下一次會議將在10月27日至28日舉行。近期公佈的8月個人消費支出價格指數同比為3.4%,核心指標同比為3.0%,核心環比僅0.2%。通脹數據邊際緩和,使10月連續加息的必要性受到重新評估。
但短端政策預期降温,並未自動帶來長端收益率同步回落。10年期美債收益率仍在5.2%以上,反映長期通脹補償、債券供給、能源成本和期限溢價仍在影響估值。近期美元表現也並非只由下一次美聯儲會議決定,歐洲財政風險、全球債券波動和跨市場利差同樣參與定價。因此,非農對美元指數的影響更可能經過“工資與就業分項、利率預期、債券曲線、美元定價”逐層傳導,而不是標題數字與匯率之間的簡單線性關係。
美元指數技術結構:動量擴張
從日線圖觀察,美元指數位於布林帶中軌上方並接近上軌區域,布林帶開口擴大,顯示近期波動率和趨勢動量均有提升;MACD快線位於慢線上方且處於零軸上方,柱體保持正值。在非農、工資和失業率同時公佈的時點,單日波動可能使布林帶位置、MACD柱體和均線斜率快速重算。
更有信息量的是數據公佈後各變量是否形成一致性。若就業標題數字與工資、參與率和前值修正相互矛盾,美元指數可能先反映利率預期變化,隨後再由長端收益率和跨市場風險偏好重新定價。當前技術面與基本面的共同特徵,是市場對政策路徑變化高度敏感。
常見問題解答
問題一:為什麼本次非農對美元指數的重要性高於一般月份?
答:因為美聯儲9月剛完成一次25基點加息,而10月會議距離當前不足一個月,市場對連續加息的定價又從一週前約70%快速降至約26%。非農、失業率和工資將直接影響市場對“9月加息是否需要延續”的判斷,因此它更像一次政策路徑校準,而不只是就業健康度檢查。
問題二:如果新增就業仍不弱,為什麼也不能只看非農總數?
答:8月16.2萬人的增幅被部分機構認為受季節調整影響較大,且就業數據後續常有修正。當前更有信息量的是工資增速、勞動參與率、失業率以及前值修正,它們共同決定勞動力供需是否仍會形成持續的通脹壓力。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。