東京口頭干預升級,美元兑日元為何仍無動於衷?
2026-10-05 11:50:37
週一(10月5日)亞洲時段,美元兑日元震盪微漲,當前交投於158附近。
值得注意的是,日本官員近期的措辭出現了明顯轉變,但匯價對此反應平淡。
日本官員近期明顯轉變措辭,從談論通縮轉向支持日元,並釋放出日本央行進一步緊縮的信號。
經濟大臣城內實表示日本已不再處於通縮狀態,不需要過度寬鬆的貨幣政策;財務大臣片山皋月呼籲審查約200只政府基金、總額約7萬億日元,並重申政府並非通貨再膨脹派,同時表示日本與美國準備對過度的匯率波動採取果斷行動。
日本官員的措辭出現了值得關注的轉變。經濟大臣城內實上週五表示,日本已不再處於通縮狀態,因此不需要過度寬鬆的貨幣政策。
這是對日本經濟狀態判斷的一次重要定性調整——長期以來,日本央行的政策框架建立在“對抗通縮”的基礎上,若官方正式承認通縮結束,則為政策正常化提供了更強的理論依據。
財務大臣片山皋月則呼籲對約200只政府控制的基金進行審查和精簡,這些基金總額約7萬億日元。這一舉措可能旨在鼓勵更多美國國內投資。
她同時重申政府並非通貨再膨脹派,並表示日本和美國準備對過度的匯率波動採取果斷行動——這一表述被廣泛理解為針對日元疲軟。
儘管日本官員的措辭明顯轉向支持日元,美元兑日元的反應卻相當平淡,仍持穩於157至158附近。即便是上週五疲軟的美國就業報告——該數據降低了市場對美聯儲10月加息的預期——也未能產生持久影響。匯價保持堅挺,受到美國國債收益率仍處高位以及地緣政治緊張和油價高企背景下美元避險需求的支撐。
這一現象説明,當前美元兑日元的定價主導因素並非日本官員的措辭,而是美日利差和美元的避險屬性。在日本央行尚未採取實際加息行動、美國收益率尚未回落之前,口頭干預的效果有限。
不過,政策前景正在向有利於日元的方向轉變。美聯儲仍預計在12月再次加息,但日本央行同月也可能加息。
雖然有人認為美聯儲明年還有加息空間,但市場似乎對日本央行在3月進一步加息更有信心,這正在縮小兩家央行之間的政策差距。
這一預期的變化是理解美元兑日元中期走勢的關鍵。若日本央行在12月或明年3月加息,而美聯儲的加息週期接近尾聲,美日利差將開始收窄,這將對美元兑日元構成實質性的下行壓力。
知名機構分析認為,美元兑日元可能已在160下方見頂,風險平衡偏向日元走強。
然而,這一觀點的主要風險在於美元的避險吸引力。中東局勢進一步升級,或油價再上一台階,可能使美元兑日元維持支撐,無論東京的措辭如何變化。在當前環境下,油價高於100美元、美伊談判停滯、霍爾木茲海峽仍關閉,這些因素共同強化了美元的避險需求,構成了美元兑日元下行的主要障礙。
此外,對股市投資者而言,日元走強將對日本出口商構成壓力,這與當前由AI引領的漲勢形成對沖。若日元大幅升值,日本出口企業的盈利預期可能受到壓制,進而影響日股的表現。
日本官員的措辭轉變——從通縮敍事轉向支持日元、釋放日本央行緊縮信號——為日元的中期走勢增添了政策層面的支撐。但短期內,美國國債收益率高企、油價高於100美元、中東地緣風險帶來的美元避險需求,壓倒了東京的口頭干預效果,美元兑日元仍持穩於158附近。
政策前景正在向有利於日元的方向轉變,市場對日本央行12月或明年3月加息的信心增強,美日利差有望逐步收窄。美元避險屬性的主要風險依然存在——中東局勢升級或油價再漲,可能使美元兑日元維持強勢。匯價的真正轉折點,取決於美國收益率能否回落以及日本央行能否用實際行動兑現政策轉向的承諾。
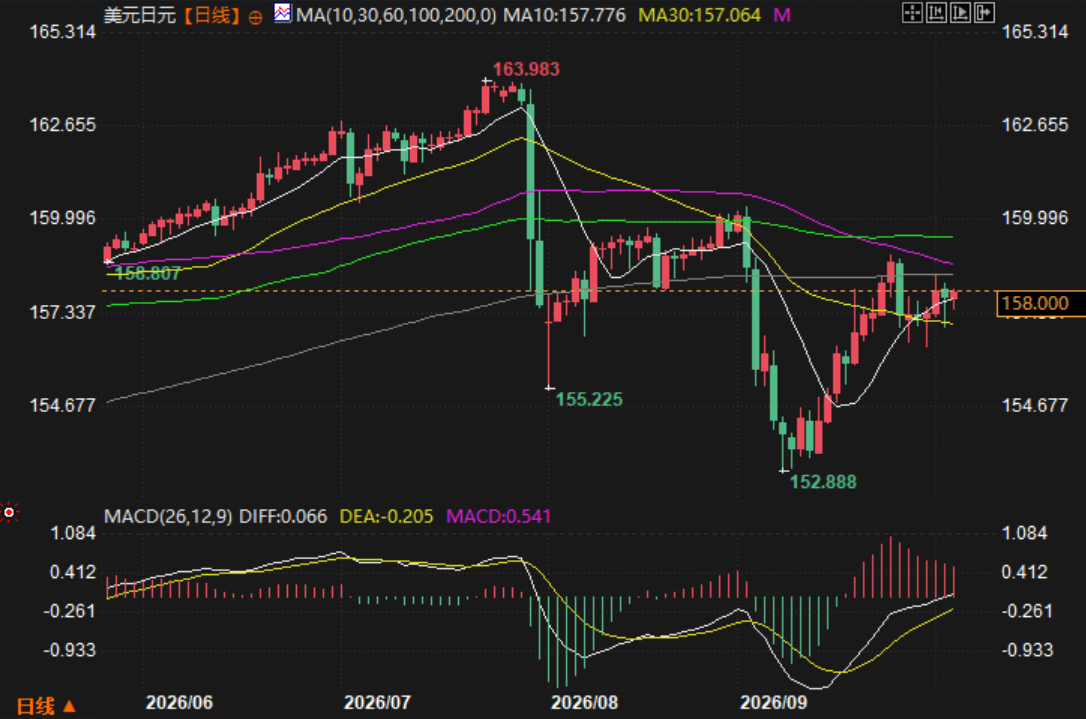
(美元兑日元日線圖,)
北京時間11:40,美元兑日元報158.00/01。
值得注意的是,日本官員近期的措辭出現了明顯轉變,但匯價對此反應平淡。
日本官員近期明顯轉變措辭,從談論通縮轉向支持日元,並釋放出日本央行進一步緊縮的信號。
經濟大臣城內實表示日本已不再處於通縮狀態,不需要過度寬鬆的貨幣政策;財務大臣片山皋月呼籲審查約200只政府基金、總額約7萬億日元,並重申政府並非通貨再膨脹派,同時表示日本與美國準備對過度的匯率波動採取果斷行動。
日本官員措辭轉變:從通縮敍事轉向支持日元
日本官員的措辭出現了值得關注的轉變。經濟大臣城內實上週五表示,日本已不再處於通縮狀態,因此不需要過度寬鬆的貨幣政策。
這是對日本經濟狀態判斷的一次重要定性調整——長期以來,日本央行的政策框架建立在“對抗通縮”的基礎上,若官方正式承認通縮結束,則為政策正常化提供了更強的理論依據。
財務大臣片山皋月則呼籲對約200只政府控制的基金進行審查和精簡,這些基金總額約7萬億日元。這一舉措可能旨在鼓勵更多美國國內投資。
她同時重申政府並非通貨再膨脹派,並表示日本和美國準備對過度的匯率波動採取果斷行動——這一表述被廣泛理解為針對日元疲軟。
美元兑日元反應平淡:美債收益率與避險需求壓倒措辭
儘管日本官員的措辭明顯轉向支持日元,美元兑日元的反應卻相當平淡,仍持穩於157至158附近。即便是上週五疲軟的美國就業報告——該數據降低了市場對美聯儲10月加息的預期——也未能產生持久影響。匯價保持堅挺,受到美國國債收益率仍處高位以及地緣政治緊張和油價高企背景下美元避險需求的支撐。
這一現象説明,當前美元兑日元的定價主導因素並非日本官員的措辭,而是美日利差和美元的避險屬性。在日本央行尚未採取實際加息行動、美國收益率尚未回落之前,口頭干預的效果有限。
政策前景轉向利好日元:日本央行加息預期升温
不過,政策前景正在向有利於日元的方向轉變。美聯儲仍預計在12月再次加息,但日本央行同月也可能加息。
雖然有人認為美聯儲明年還有加息空間,但市場似乎對日本央行在3月進一步加息更有信心,這正在縮小兩家央行之間的政策差距。
這一預期的變化是理解美元兑日元中期走勢的關鍵。若日本央行在12月或明年3月加息,而美聯儲的加息週期接近尾聲,美日利差將開始收窄,這將對美元兑日元構成實質性的下行壓力。
知名機構分析認為,美元兑日元可能已在160下方見頂,風險平衡偏向日元走強。
主要風險:美元避險屬性可能壓倒一切
然而,這一觀點的主要風險在於美元的避險吸引力。中東局勢進一步升級,或油價再上一台階,可能使美元兑日元維持支撐,無論東京的措辭如何變化。在當前環境下,油價高於100美元、美伊談判停滯、霍爾木茲海峽仍關閉,這些因素共同強化了美元的避險需求,構成了美元兑日元下行的主要障礙。
此外,對股市投資者而言,日元走強將對日本出口商構成壓力,這與當前由AI引領的漲勢形成對沖。若日元大幅升值,日本出口企業的盈利預期可能受到壓制,進而影響日股的表現。
總結
日本官員的措辭轉變——從通縮敍事轉向支持日元、釋放日本央行緊縮信號——為日元的中期走勢增添了政策層面的支撐。但短期內,美國國債收益率高企、油價高於100美元、中東地緣風險帶來的美元避險需求,壓倒了東京的口頭干預效果,美元兑日元仍持穩於158附近。
政策前景正在向有利於日元的方向轉變,市場對日本央行12月或明年3月加息的信心增強,美日利差有望逐步收窄。美元避險屬性的主要風險依然存在——中東局勢升級或油價再漲,可能使美元兑日元維持強勢。匯價的真正轉折點,取決於美國收益率能否回落以及日本央行能否用實際行動兑現政策轉向的承諾。
(美元兑日元日線圖,)
北京時間11:40,美元兑日元報158.00/01。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。