歐元刷新17個月低位,法國國債正在改寫匯價公式?
2026-10-05 15:03:18
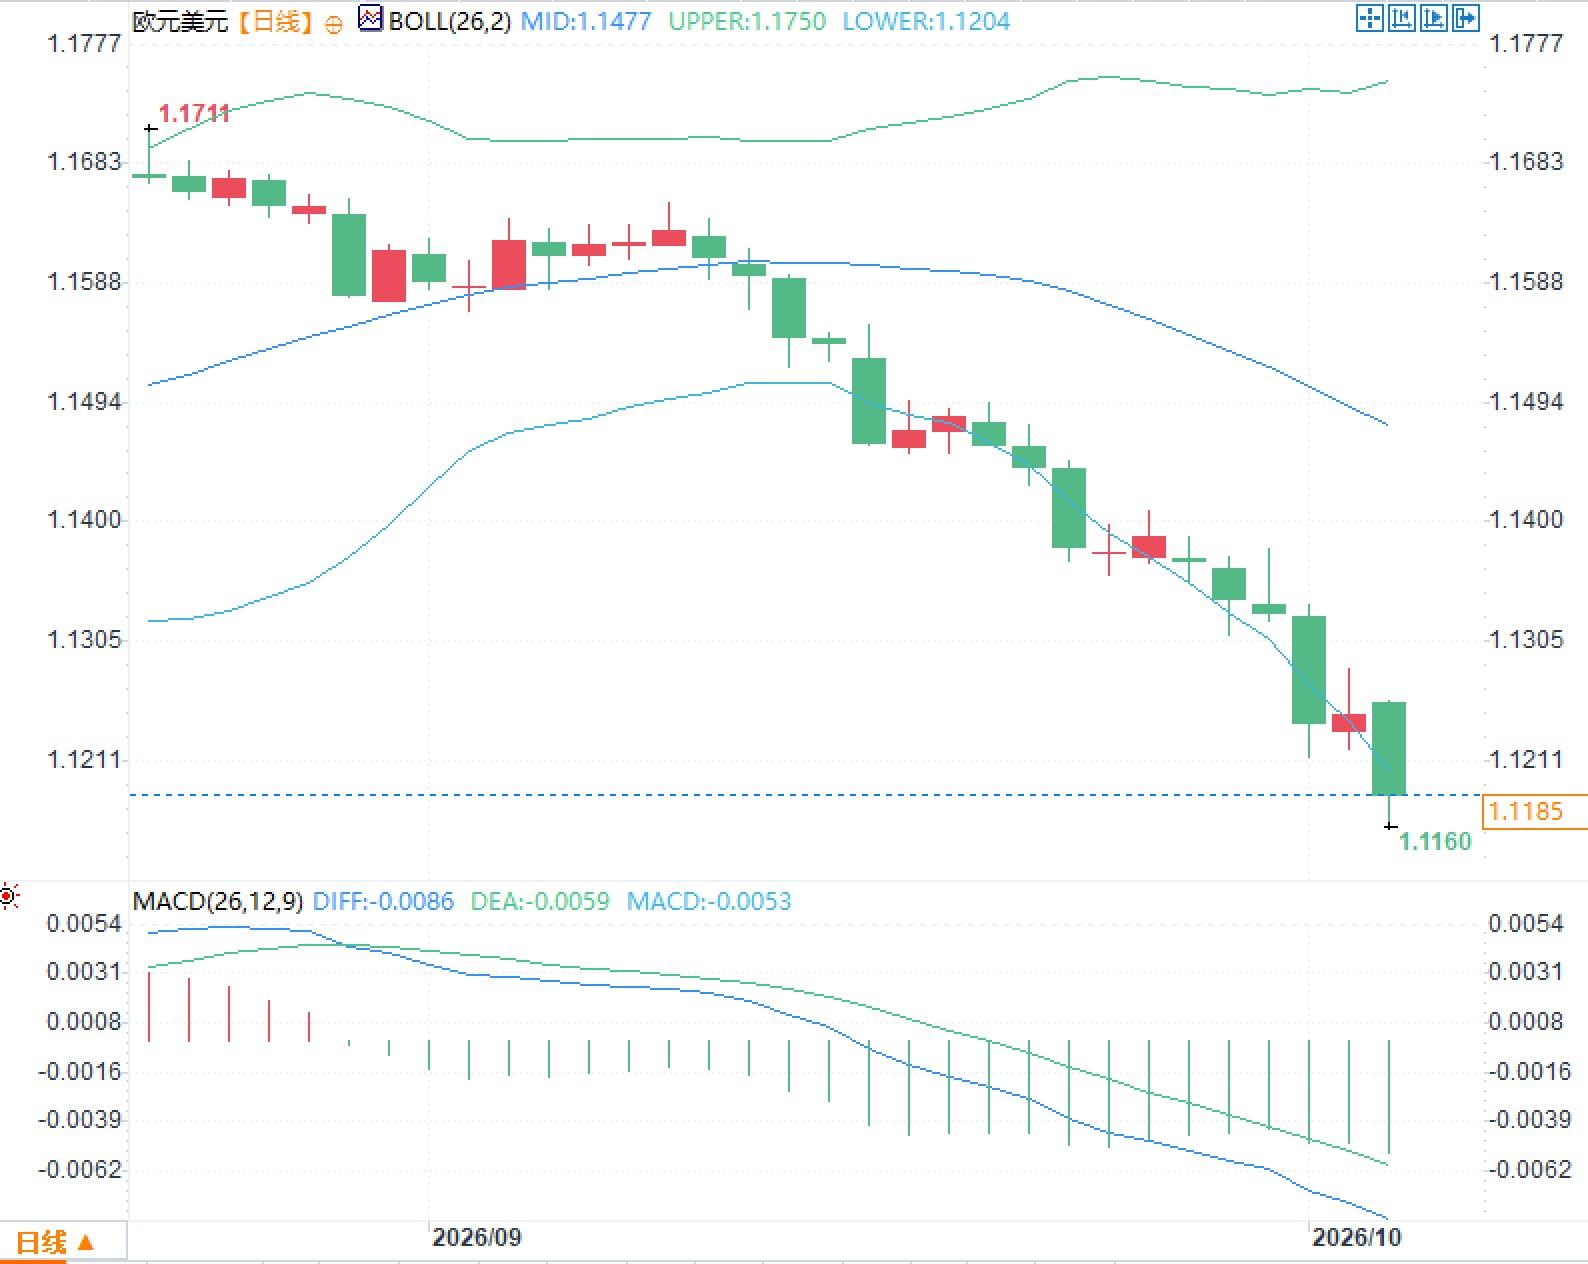
10月5日週一,歐元兑美元一度下探至1.1160,為2025年5月以來最低,盤中回落約0.7%,並錄得連續第四周走低。自上週一開局以來累計跌幅超過1.6%,年內累計回落接近5%。同一窗口內,法國10年期國債收益率升至4.9%附近,10月2日盤中曾觸及4.99%,與德國同期限國債的利差擴大至約140個基點。布倫特原油價格維持在每桶101美元一線附近。匯價、法債與能源價格三條線索在同一交易周收緊,構成當前歐元定價的核心背景。
法國10年期收益率自6月底約3.7%升至接近4.9%,累計上行約1.2個百分點。收益率上行對應價格下跌,反映的是期限溢價與信用溢價同時擴張,而不是單一的全球利率平移。德國10年期收益率約在3.46%,法德利差約140個基點,10月2日盤中一度擴至159個基點,隨後有所收窄,但仍處2011年11月以來的偏高區間。利差走闊意味着資金在歐元區內部重新劃分主權風險,法國國債成為本輪拋售的中心。
歐元作為區貨幣,無法把單一成員國的財政風險完全隔離在匯率之外。當核心國融資成本快速抬升,區貨幣的風險溢價通常同步上修,匯率成為同一風險的另一個報價。渣打全球研究主管埃裏克·羅伯森指出,法國債市出現了實質性惡化,該國在整頓財政方面既缺乏意願,也缺乏能力。歐元兑瑞郎、歐元兑英鎊同步走低,説明壓力來自歐元一側,而不是單一貨幣對的報價噪音。
歐盟委員會春季預測將2026年法國赤字維持在國內生產總值的5.1%,公共債務由2025年的115.6%升至2026年的118.1%,2027年約120.2%。法國政府10月1日公佈的2027年預算草案把當年赤字目標定為5.0%,同時承認2026年赤字或升至5.4%,債務路徑指向2026年119.3%、2027年121.7%。財政部長羅朗·萊斯屈爾稱2027年將回到財政整固路徑,草案包含約430億歐元新措施、合計約540億歐元調整。利息支出預計2026年達到792億歐元、2027年達到912億歐元,利率上行直接抬高存量債務的再融資成本。
紐約梅隆高級策略師傑弗裏·餘則提醒,對歐元表現保持謹慎,但與2012年的類比明顯失準。當時存在贖回壓力、銀行體系與融資渠道同時收緊,當前更接近財政溢價重定價,而非支付體系危機。兩組事實需要並列看,而不是互相替代。
布倫特原油在每桶101美元附近波動,能源價格仍顯著高於年內低位。中東衝突持續擾動原油與天然氣供應預期,歐元區8月通脹由7月的2.9%升至3.3%,能源分項通脹升至14.3%。9月初步數據中,德國3.3%、法國3.4%、意大利4.1%、西班牙5.0%,均高於原先估計。歐洲央行9月10日將三大利率上調25個基點,存款機制利率至2.50%,主要再融資利率至2.65%,邊際貸款利率至2.90%。工作人員基準預測2026年整體通脹3.0%、增長0.9%,並指出通脹風險偏向上行、增長風險偏向下行。
羅伯森補充,能源價格推升通脹的時點恰好落在增長偏弱階段,對貨幣形成額外壓力。對歐洲央行而言,約束來自兩側:能源驅動的通脹要求政策利率維持限制性,法國融資成本上行又加大了偏緊政策對財政的外溢。這不是操作層面的方向選擇,而是反應函數里增長、通脹與主權利差三項變量同時偏離中性的狀態。法國自身增長預測僅0.8%,赤字卻停在5%上方,增長無法靠名義擴張自動消化利息賬單。
日線圖上,歐元兑美元位於布林帶中軌1.1477下方,下軌位於1.1204,上軌位於1.1750,價格運行在下軌附近。MACD的DIFF為-0.0086,DEA為-0.0059,柱線為-0.0053,快慢線與柱線均處零軸下方。歷史對照上,2011年至2012年法德10年利差極值約190個基點,當前約140個基點,距離當時極值仍有差距。
法國國債拋售如何傳導至歐元
法國10年期收益率自6月底約3.7%升至接近4.9%,累計上行約1.2個百分點。收益率上行對應價格下跌,反映的是期限溢價與信用溢價同時擴張,而不是單一的全球利率平移。德國10年期收益率約在3.46%,法德利差約140個基點,10月2日盤中一度擴至159個基點,隨後有所收窄,但仍處2011年11月以來的偏高區間。利差走闊意味着資金在歐元區內部重新劃分主權風險,法國國債成為本輪拋售的中心。
歐元作為區貨幣,無法把單一成員國的財政風險完全隔離在匯率之外。當核心國融資成本快速抬升,區貨幣的風險溢價通常同步上修,匯率成為同一風險的另一個報價。渣打全球研究主管埃裏克·羅伯森指出,法國債市出現了實質性惡化,該國在整頓財政方面既缺乏意願,也缺乏能力。歐元兑瑞郎、歐元兑英鎊同步走低,説明壓力來自歐元一側,而不是單一貨幣對的報價噪音。
財政路徑與政治日程的疊加
歐盟委員會春季預測將2026年法國赤字維持在國內生產總值的5.1%,公共債務由2025年的115.6%升至2026年的118.1%,2027年約120.2%。法國政府10月1日公佈的2027年預算草案把當年赤字目標定為5.0%,同時承認2026年赤字或升至5.4%,債務路徑指向2026年119.3%、2027年121.7%。財政部長羅朗·萊斯屈爾稱2027年將回到財政整固路徑,草案包含約430億歐元新措施、合計約540億歐元調整。利息支出預計2026年達到792億歐元、2027年達到912億歐元,利率上行直接抬高存量債務的再融資成本。
紐約梅隆高級策略師傑弗裏·餘則提醒,對歐元表現保持謹慎,但與2012年的類比明顯失準。當時存在贖回壓力、銀行體系與融資渠道同時收緊,當前更接近財政溢價重定價,而非支付體系危機。兩組事實需要並列看,而不是互相替代。
能源價格抬升與歐洲央行的政策約束
布倫特原油在每桶101美元附近波動,能源價格仍顯著高於年內低位。中東衝突持續擾動原油與天然氣供應預期,歐元區8月通脹由7月的2.9%升至3.3%,能源分項通脹升至14.3%。9月初步數據中,德國3.3%、法國3.4%、意大利4.1%、西班牙5.0%,均高於原先估計。歐洲央行9月10日將三大利率上調25個基點,存款機制利率至2.50%,主要再融資利率至2.65%,邊際貸款利率至2.90%。工作人員基準預測2026年整體通脹3.0%、增長0.9%,並指出通脹風險偏向上行、增長風險偏向下行。
羅伯森補充,能源價格推升通脹的時點恰好落在增長偏弱階段,對貨幣形成額外壓力。對歐洲央行而言,約束來自兩側:能源驅動的通脹要求政策利率維持限制性,法國融資成本上行又加大了偏緊政策對財政的外溢。這不是操作層面的方向選擇,而是反應函數里增長、通脹與主權利差三項變量同時偏離中性的狀態。法國自身增長預測僅0.8%,赤字卻停在5%上方,增長無法靠名義擴張自動消化利息賬單。
盤面指標觀察
日線圖上,歐元兑美元位於布林帶中軌1.1477下方,下軌位於1.1204,上軌位於1.1750,價格運行在下軌附近。MACD的DIFF為-0.0086,DEA為-0.0059,柱線為-0.0053,快慢線與柱線均處零軸下方。歷史對照上,2011年至2012年法德10年利差極值約190個基點,當前約140個基點,距離當時極值仍有差距。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。