一張圖:波羅的海乾散貨指數大幅回落,大型船型運價顯著走弱
2026-10-05 22:44:03
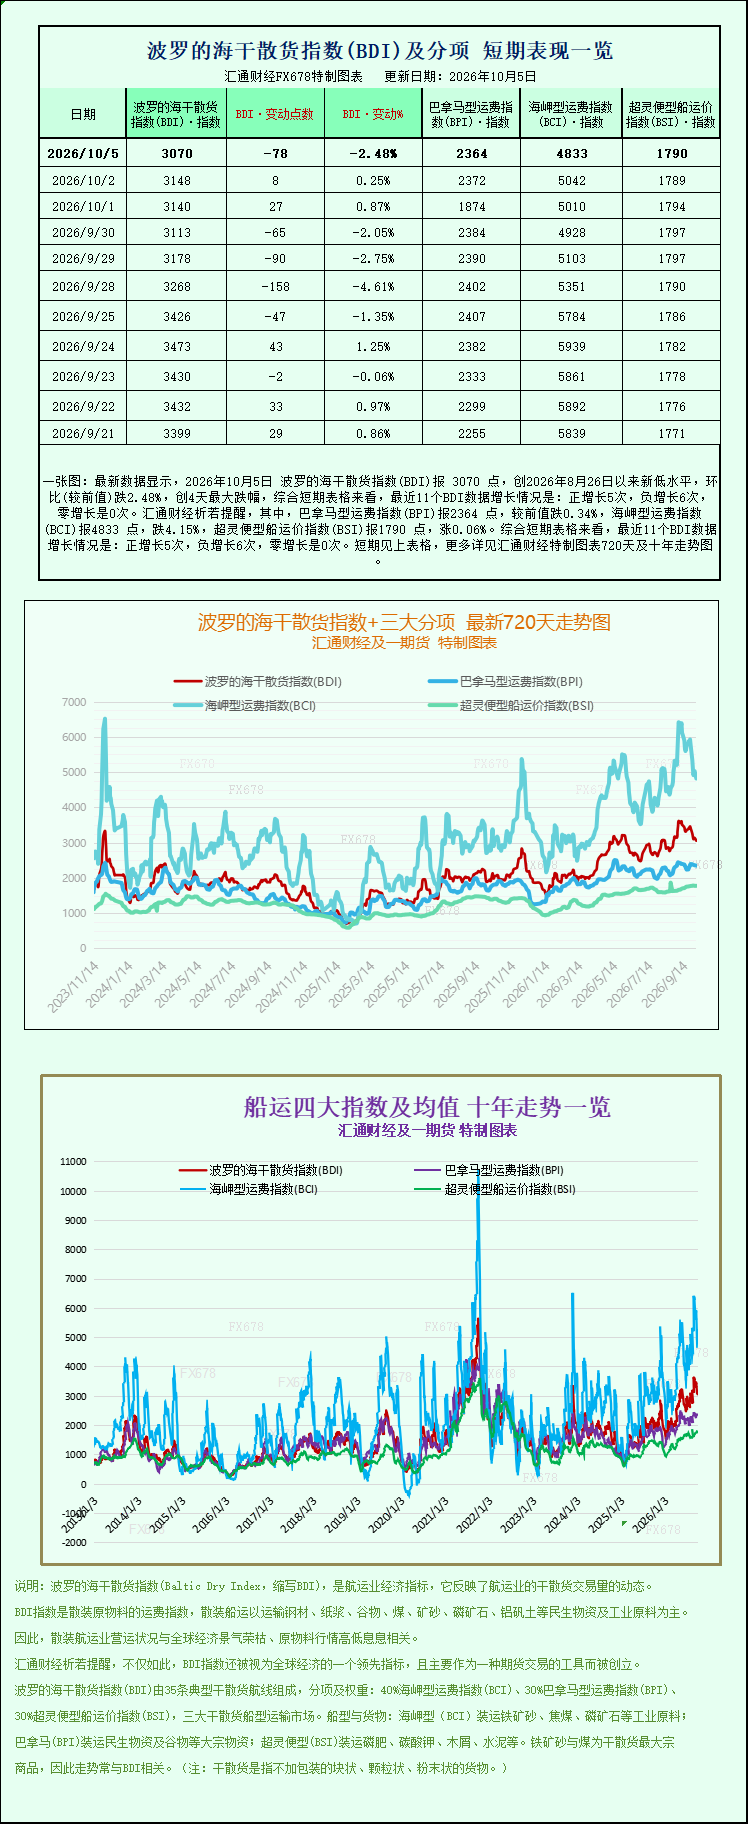
最新數據顯示,2026年10月5日 波羅的海乾散貨指數(BDI)報 3070 點,創2026年8月26日以來新低水平,環比(較前值)跌2.48%,創4天最大跌幅,綜合短期表格來看,最近11個BDI數據增長情況是:正增長5次,負增長6次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2364 點,較前值跌0.34%,海岬型運費指數(BCI)報4833 點,跌4.15%,超靈便型船運價指數(BSI)報1790 點,漲0.06%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
2026年10月5日,最新行業數據顯示,國際幹散貨航運市場行情迎來明顯回調,波羅的海交易所核心幹散貨運費指數終止此前連續兩個交易日的上漲態勢,全線小幅下行。此次指數回落主要受海岬型、巴拿馬型兩大主流大型散貨船運價大跌拖累,市場需求端疲軟、運力供給寬鬆等多重因素疊加,讓前期温和回暖的航運行情迎來階段性調整,中小型船型則逆勢微漲,市場呈現明顯的結構性分化特徵。
具體指數數據顯示,綜合追蹤海岬型、巴拿馬型及超靈便型三大主流散貨船運費走勢的波羅的海乾散貨綜合指數當日大幅下跌78點,整體跌幅達2.5%,最終收報3070點,結束了短期反彈節奏,反映出全球幹散貨海運市場整體景氣度有所降温。從各細分船型指數表現來看,市場分化格局尤為明顯,承載大宗工業原料的大型船舶運價承壓最為突出,中小型船舶行情則保持平穩韌性。
作為幹散貨市場權重最高的船型,海岬型船舶本輪跌幅最為顯著,成為拖累大盤下行的核心因素。數據顯示,海岬型船舶專屬指數單日暴跌209點,跌幅高達4.2%,收至4833點,創下8月25日以來近一個半月的最低點位,回落力度遠超市場預期。在實際運營收益層面,主營鐵礦石、煤炭等超大型工業散貨運輸的15萬噸級海岬型船,市場平均每日收益大幅下滑1898美元,最新日收益降至40330美元,盈利空間持續收縮。
業內分析指出,海岬型船運價大幅走弱的核心原因是全球鐵礦石終端需求持續疲軟。當前各國鋼廠普遍秉持謹慎生產策略,為規避原料價格波動風險、控制生產成本,多數鋼廠主動縮減產能、放緩原料補庫節奏,導致國際鐵礦石進口貨盤數量大幅減少。與此同時,全球主要海運航線上海岬型船舶可投放運力持續攀升,尤其是東亞、大西洋核心航運區域運力供給寬鬆,供需關係失衡直接導致大型礦運船租船訂單鋭減,運價快速回調,前期旺季前置帶來的行情紅利逐步消退。
中型主力船型巴拿馬型船舶同樣延續弱勢走勢,但回落幅度相對温和。當日巴拿馬型船指數小幅下跌8點,跌幅0.3%,收報2364點,整體行情相對平穩。對應船舶運營收益方面,主營6萬至7萬噸級煤炭、穀物等大宗商品運輸的巴拿馬型船,平均日收入下降76美元,最終報21273美元。相較於海岬型船的大幅跳水,巴拿馬型船跌幅有限,主要得益於全球糧食海運需求保持剛性,一定程度對沖了能源煤炭運輸需求的疲軟,為中型船運價提供了底部支撐。
與大型船型全線走弱形成鮮明對比的是,市場佔比較小的超靈便型船舶逆勢小幅上漲,展現出較強的市場韌性。當日超靈便型船舶指數微漲1點,漲幅0.1%,收於1790點,實現唯一正向增長。這類小型船舶主要承接小批量、多品類的雜貨及區域性散貨運輸,航線佈局更為靈活,受全球性大宗工業原料需求波動的影響較小,同時區域性短途海運訂單的穩定釋放,支撐其運價保持平穩微漲態勢。
縱觀近期市場走勢,本輪幹散貨指數回調屬於階段性行情修復。此前兩個交易日指數的連續上漲,主要是市場對四季度傳統航運旺季的提前博弈,屬於技術性反彈行情,並非需求端實質性回暖。隨着十月上旬市場交易迴歸基本面,終端需求不及預期、運力供給充裕的現實凸顯,行情自然迎來回落調整。
對於後續市場走勢,行業機構表示,四季度歷來是幹散貨航運傳統旺季,後續行情走向將高度依賴終端需求兑現力度。若全球基建、製造業復工復產節奏加快,鐵礦石、動力煤等工業原料海運需求回暖,疊加年末糧食集中運抵需求支撐,指數有望止跌企穩;反之,若終端需求持續低迷,大型船型運價或延續弱勢震盪,市場整體將維持結構性分化格局。此外,全球船舶運力投放節奏、地緣航運環境變化,也將成為影響四季度幹散貨航運行情的關鍵變量。
本次行情調整也為航運市場釋放明確信號,2026年幹散貨航運市場已告別單邊上漲行情,結構化特徵愈發顯著,大小船型行情分化、不同貨種運輸需求冷熱不均,將成為後續市場運行的主要常態。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。