信貸市場視角:這次石油危機與眾不同
2026-10-06 01:52:51
美伊衝突已持續七個月,本次危機缺少可參照的歷史案例,石油價格走勢雖和過往地緣危機相近,但其他市場表現出現分化,美國國債收益率明顯上行、信用利差卻維持平穩。造成這一差異主要源於兩點:一是美國經濟對石油的依賴度較以往能源危機時期顯著下降,油價上漲帶來的宏觀負面影響有所減弱;二是人工智能投資週期支撐增長預期,抬升了市場風險偏好。目前供應端出現修復跡象,波斯灣原油出口已恢復至衝突前的八成到九成,受行業過往週期教訓影響,美國鑽井平台數量僅緩慢增長。不過風險並未消除,煉油及成品油市場仍存瓶頸,疊加地緣局勢依舊充滿不確定性,一旦能源市場再度震盪,政策制定者仍要應對經濟放緩與通脹走高的雙重壓力。
這場衝突引發了全球能源供給衝擊,時至今日,能源市場依舊是風險資產最大的不確定性來源。如圖1所示,西德克薩斯輕質原油(WTI)六月期合約價格較2月末水平上漲約25%,走勢與過往地緣政治引發的石油衝擊大體相仿。
圖1:石油市場表現與歷史供給衝擊情形相近
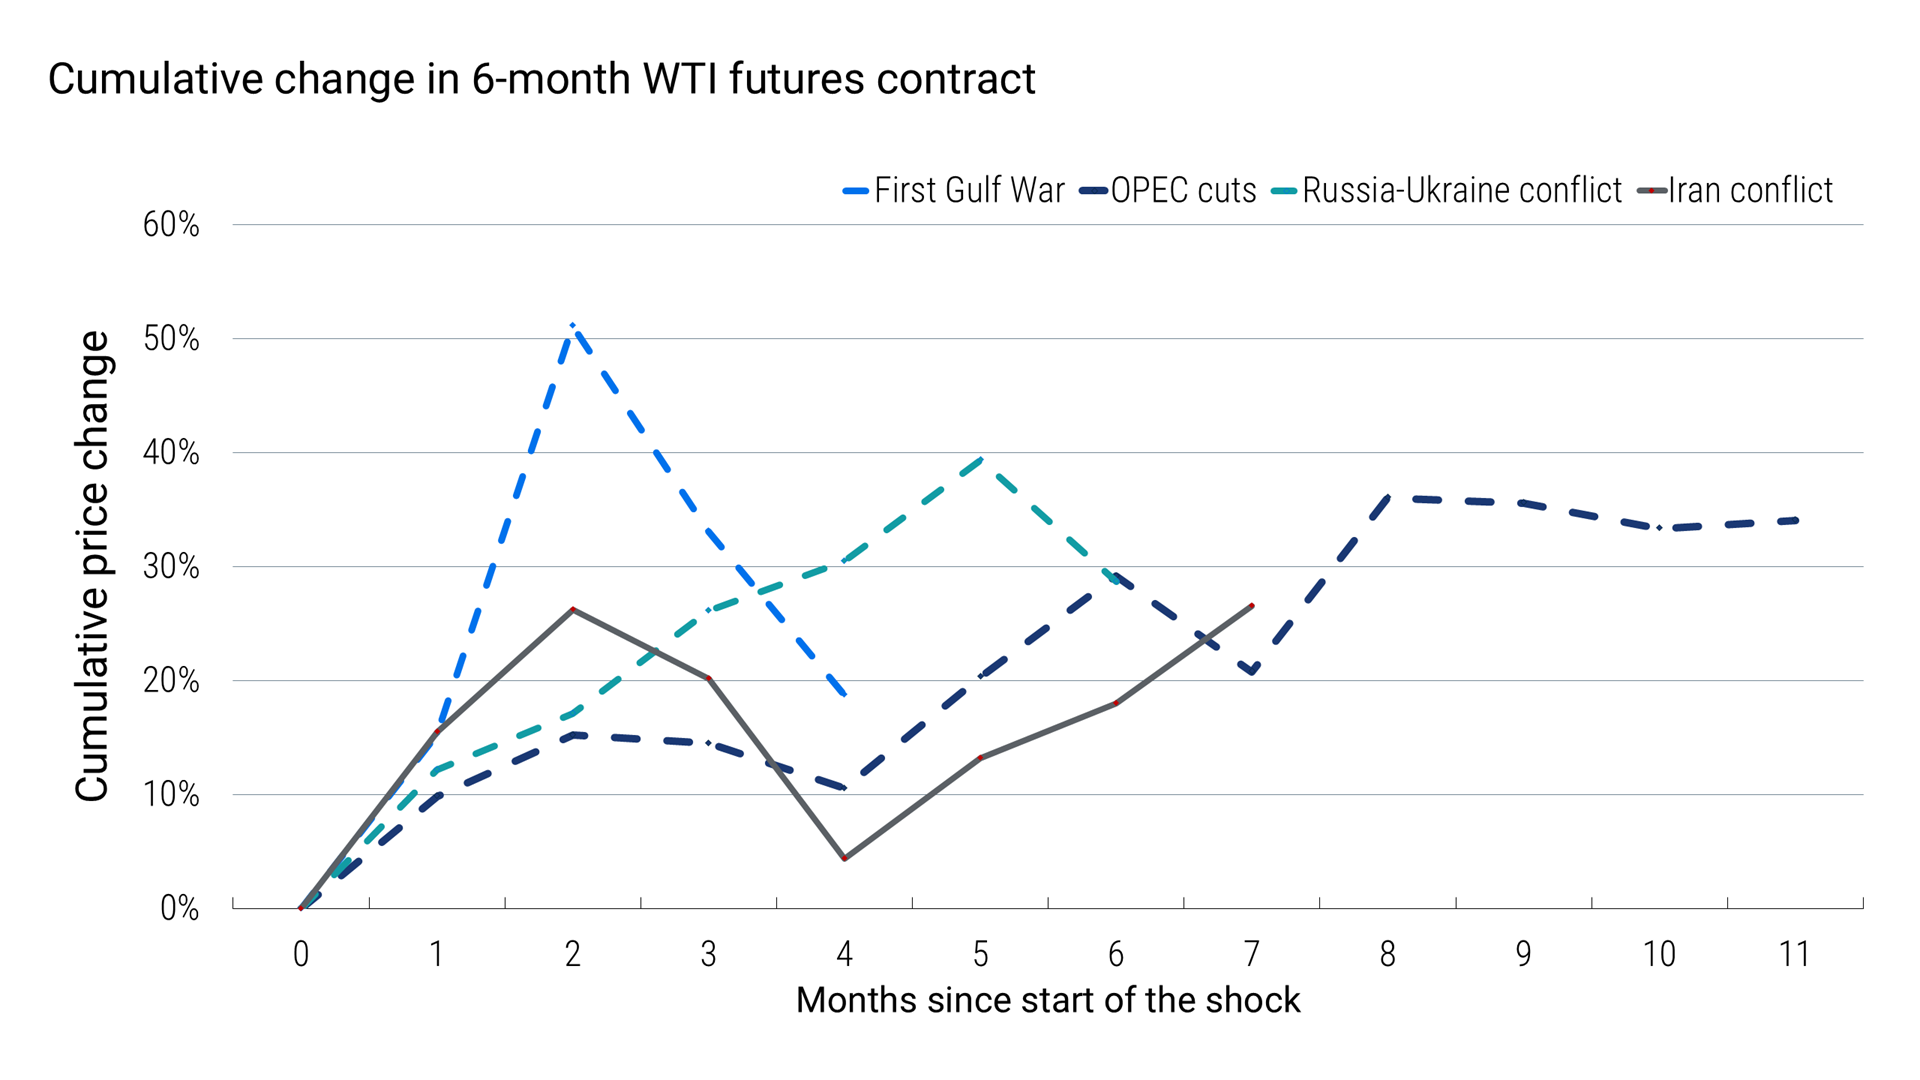
西德克薩斯輕質原油(WTI)六月期期貨合約,代碼常簡寫為CL6。
然而,其他大類資產的表現並未復刻歷史上供給衝擊的經典走勢。圖2顯示,投資級信用利差相較2月基本持平。圖3可見,2026年美國國債收益率顯著走高,走勢更貼近2022年俄烏衝突時期,而非1991年第一次海灣戰爭階段。能源價格走高,令大量投資者預期央行將進一步加息,這也是實際收益率上行的核心驅動因素。對信用市場投資者而言,儘管信用利差維持窄幅,但國債收益率抬升推高了債券總收益,這在一定程度上支撐了市場需求。
圖2:美國投資級信用利差較伊朗衝突前基本持平
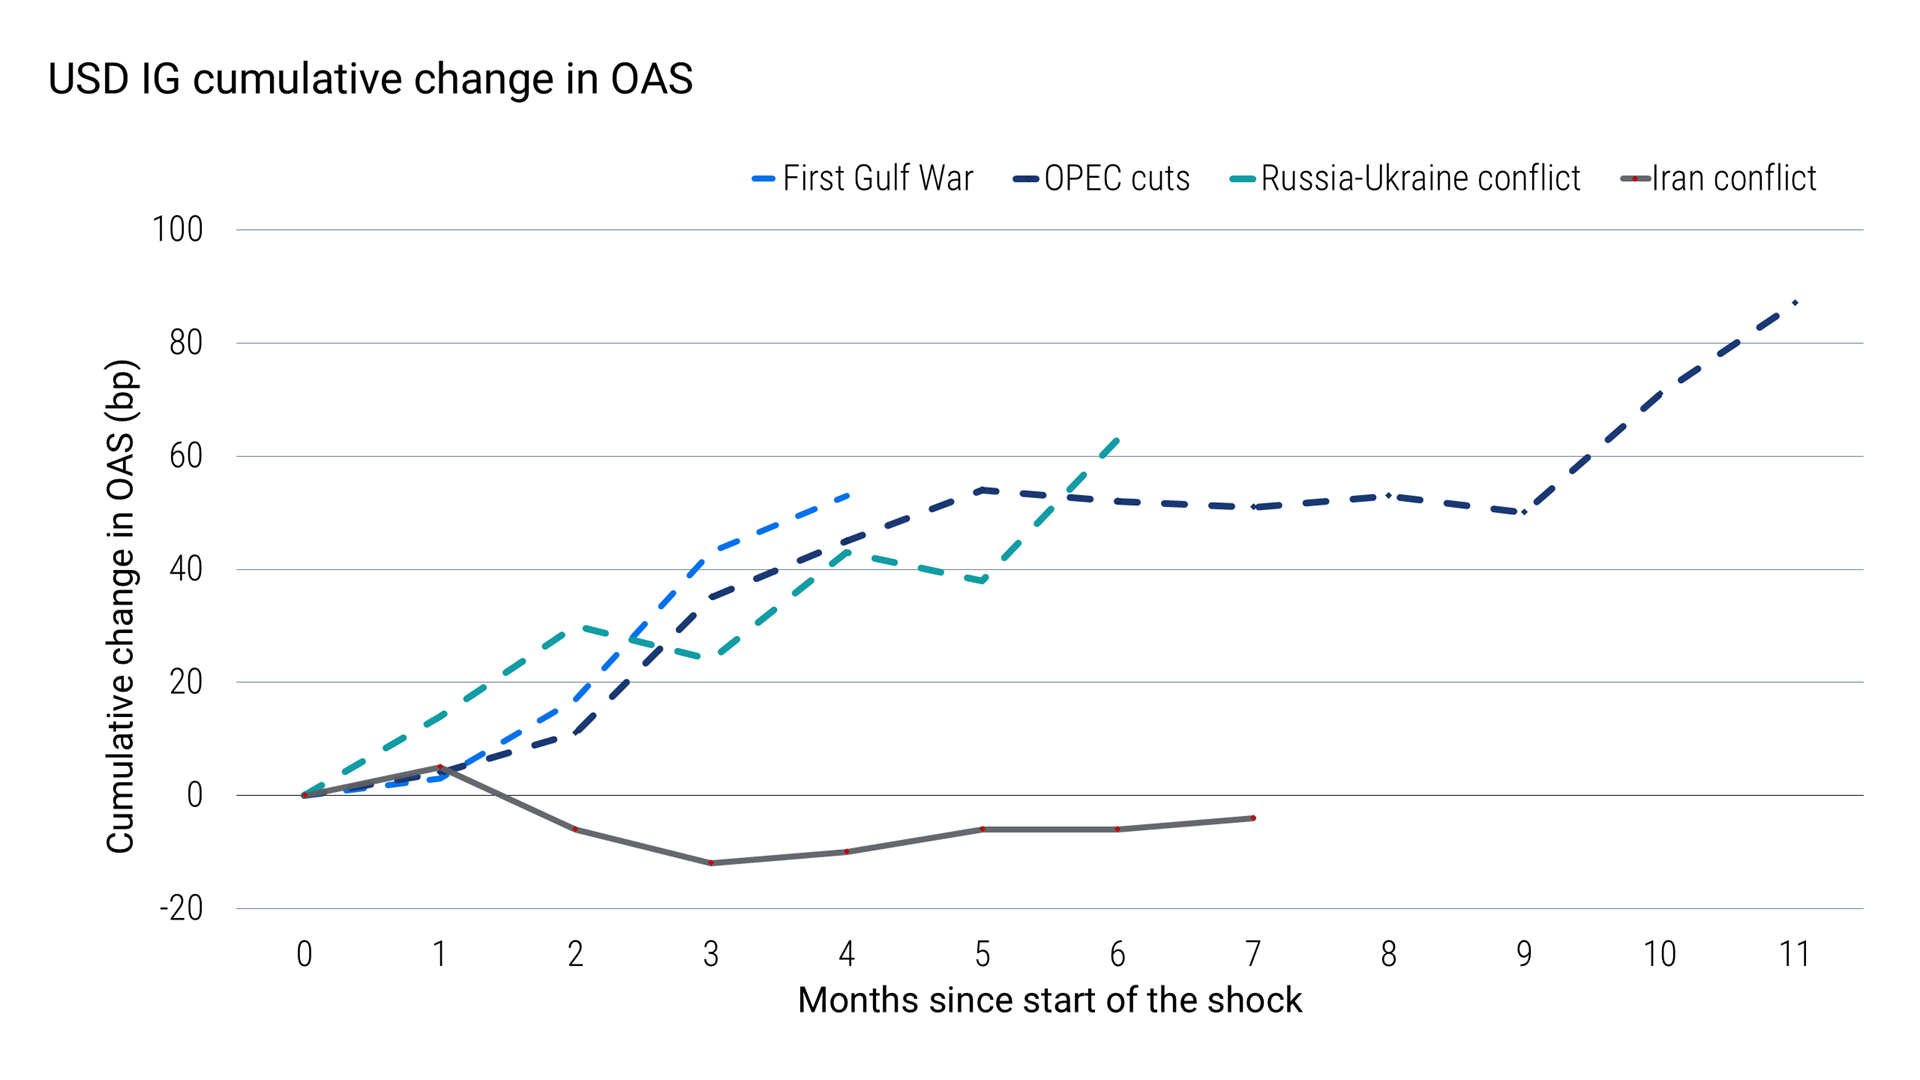
投資級債券以彭博美國企業美元總回報指數為代表。
圖3:自伊朗衝突爆發以來,美國國債收益率持續上行
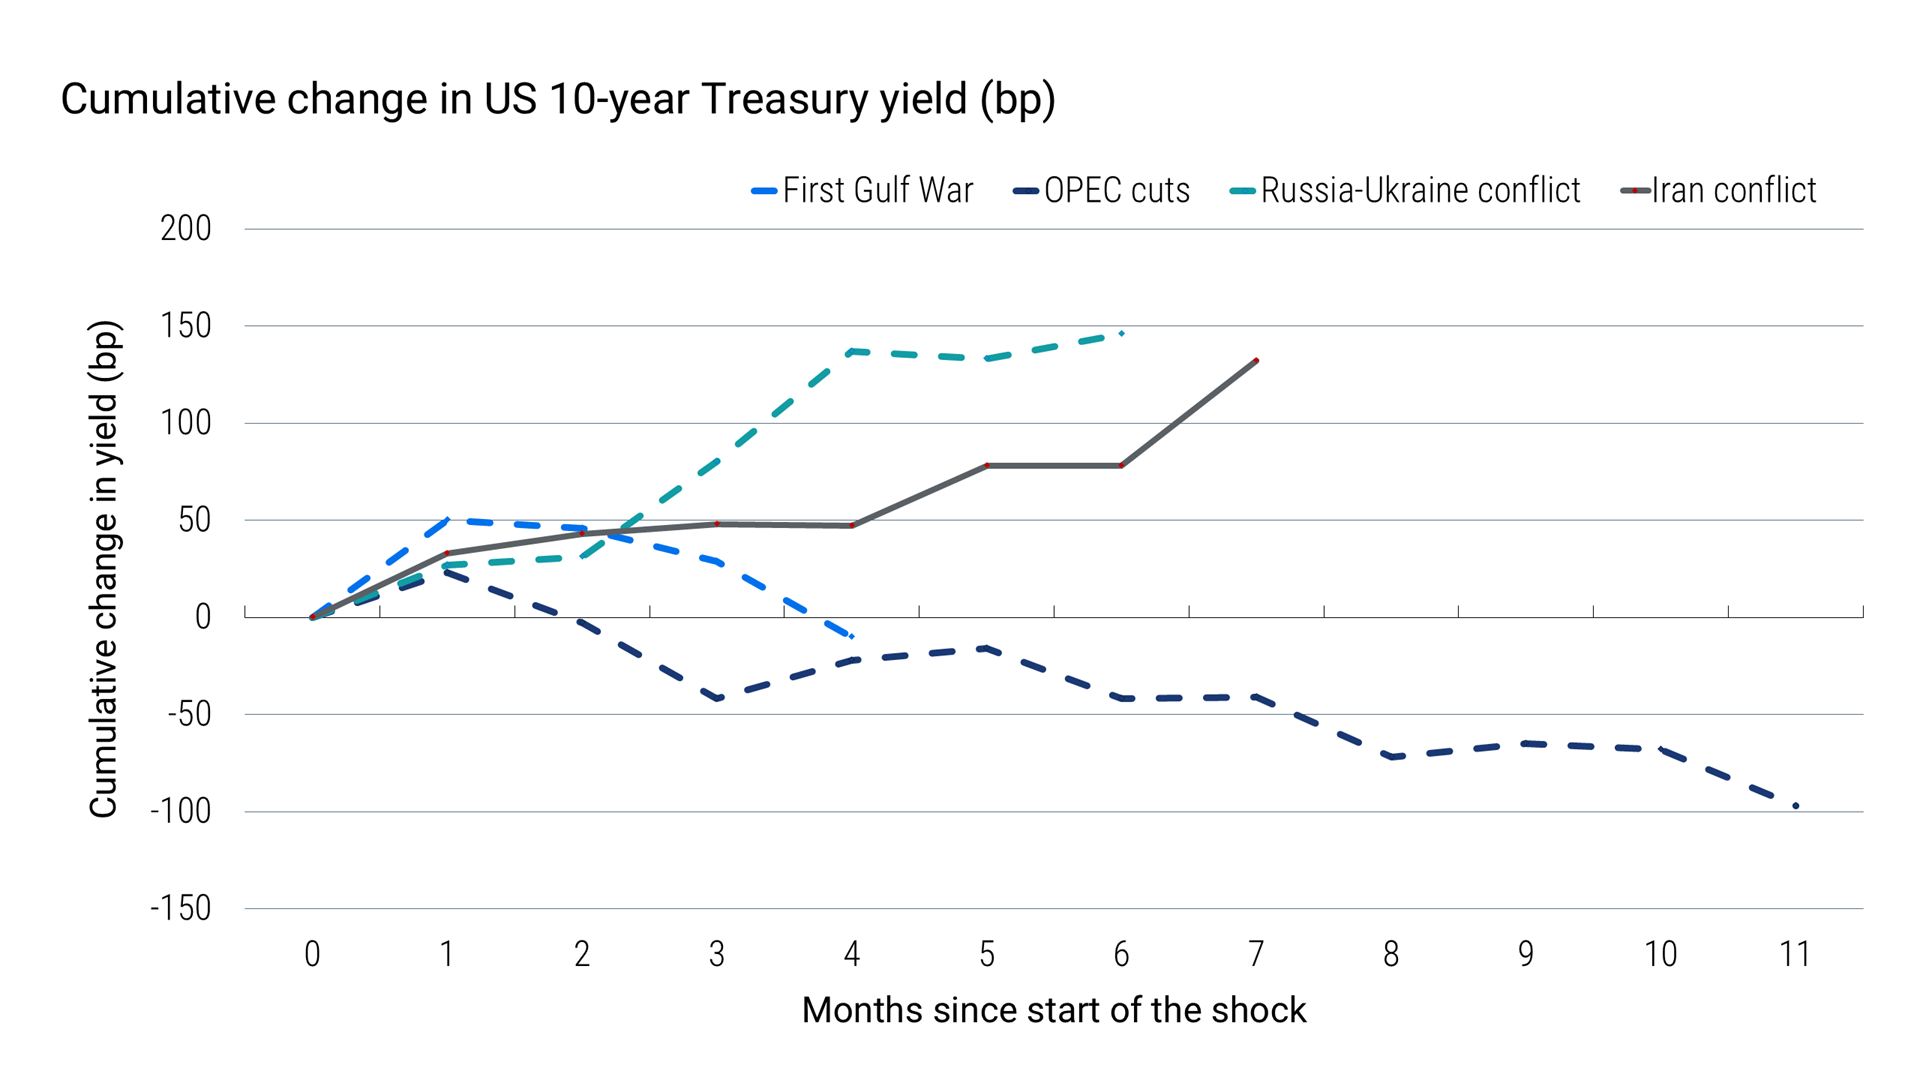
儘管2022年俄烏衝突初期的利率變動,看似可以作為解讀本次衝突的參照框架,但傳統宏觀經濟學邏輯卻給出不同結論。從歷史經驗看,能源供給衝擊往往會由通脹恐慌演變為增長恐慌:投資者最終會追逐避險資產,進而推動收益率下行(再次參見圖3)。
2022年之所以成為特例,源於其特殊的經濟起點。2020年疫情期間,多數國家政策利率被降至近乎零的水平;各國央行開啓大規模資產購買,將長端收益率壓至數十年低位;同時大規模財政刺激託舉總需求,卻遇上供應鏈瓶頸,最終造成通脹飆升。
而本輪伊朗衝突爆發之初,上述條件均不復存在。
為何本輪衝擊有所不同?
我們認為兩大核心因素,支撐美國經濟在今年能源衝擊之下迄今展現出韌性。
第一點是經濟體的石油消耗強度。圖4顯示,自上世紀80年代起,美國實際GDP每創造單位產出所消耗的原油桶數,出現了持續性的結構性回落。
圖4:20世紀80年代以來,美國經濟的石油消耗強度呈結構性下行趨勢
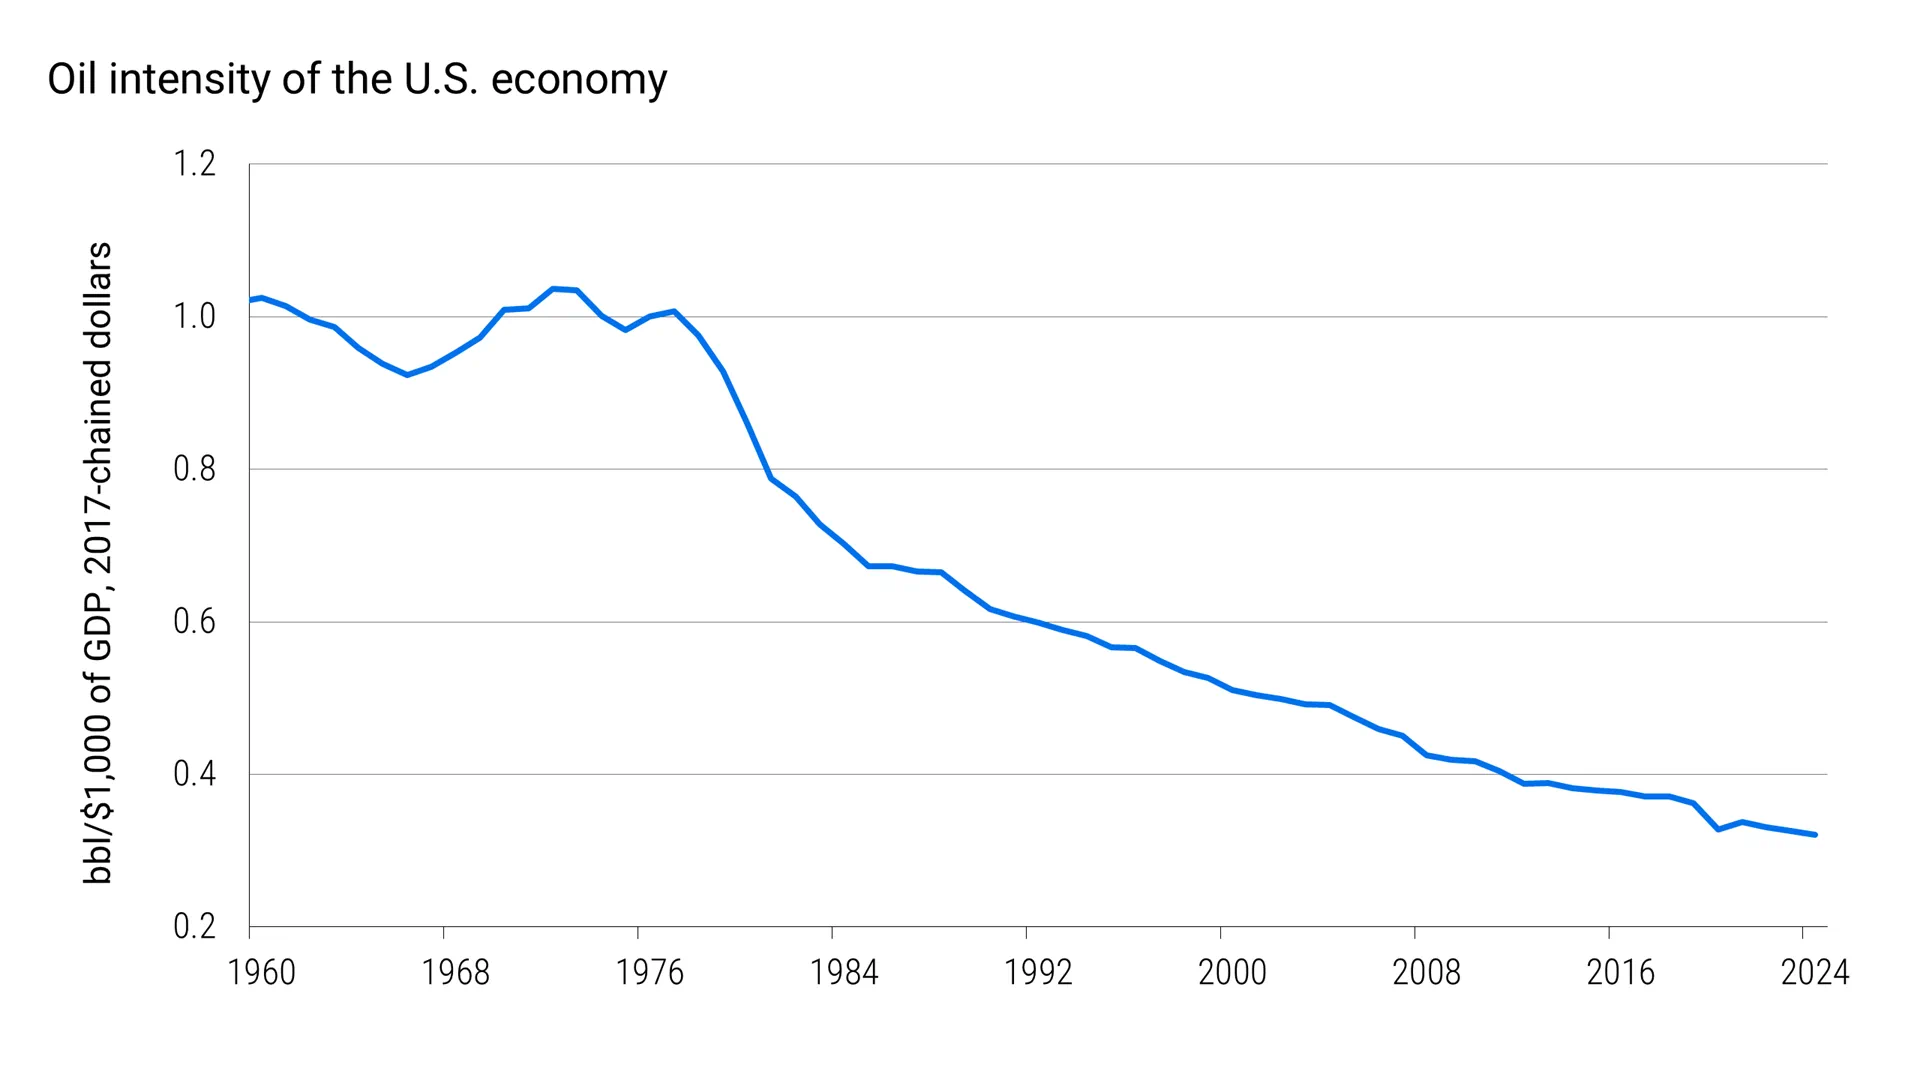
年度數據更新至2024年,數據獲取時間2026年9月30日。石油消耗強度用於衡量對應GDP產出的石油消耗量。
作為參照,1991年第一次海灣戰爭時期,美國創造同等規模GDP所需消耗的石油,大約是當下的兩倍。
換個角度理解:過去50年間,美國由製造業主導的經濟體轉型為服務業主導的經濟體,服務業本身對石油這一生產要素的敏感度天然更低。
這並不代表美國可以完全不受能源價格暴漲的衝擊。而是意味着:若要復刻第一次海灣戰爭等時期的經濟失速,需要強度更大、持續時間更長的能源衝擊。
第二個因素來自人工智能投資週期。過去數月,市場對人工智能生態相關資本開支的預期持續上調。彭博彙總的分析師一致預期顯示,僅AI超大規模企業的資本開支,到2027年或將突破1萬億美元。
如此規模的資本開支,穩住了市場對經濟增長的預期,提振風險偏好,同時一定程度上遏制高能源價格向更廣範圍風險資產傳導。
供給端壓力初現緩和跡象
同時,我們觀察到一些積極信號:波斯灣原油流通量正逐步向2025年均值靠攏。大宗商品分析師研判、新聞報道以及衞星追蹤服務的數據顯示,近幾周原油出口量或恢復至伊朗衝突爆發前水平的80%?90%。考慮到霍爾木茲海峽與曼德海峽遭遇的運輸擾動,該恢復水平十分可觀。即便如此,原油庫存依舊承壓,供給完全恢復正常仍面臨不小風險。
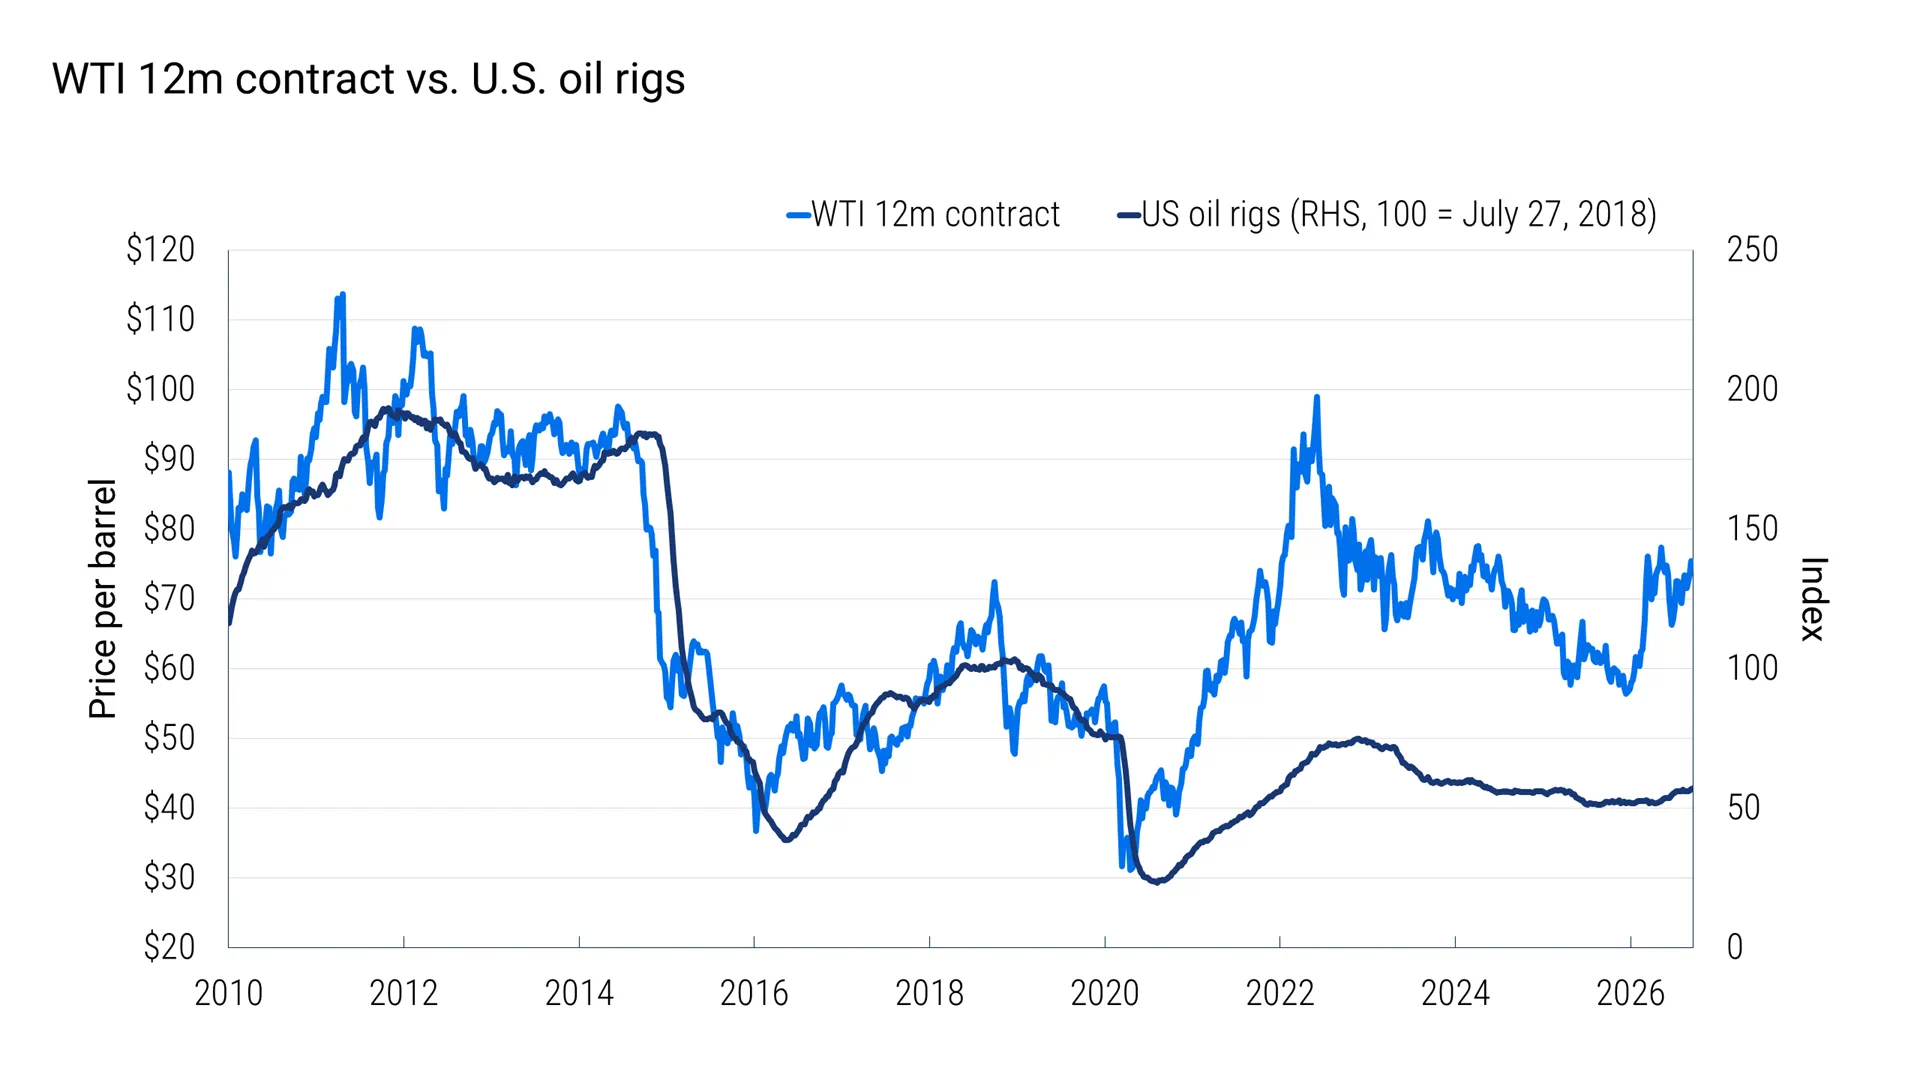
此外,鑽井平台數量增加表明美國原油產量或逐步抬升,但節奏温和。貝克休斯統計數據顯示,2026年至今美國在用鑽井平台數量上漲10%,當前約600台,與2025年初水平接近(見圖5)。但回顧美國能源產業大起大落的歷史,這一輪油氣勘探開採企業擴張態度更為謹慎;相較2020年疫情之前,企業對油價變動的反應不再那麼靈敏。
圖5:2026年美國在用石油鑽井平台數量小幅抬升(年初至今)
需要密切關注的風險
儘管目前美國經濟展現韌性、海灣石油運輸出現向好信號,同時我們基準情景判斷:能源價格或將按照期貨市場的定價邏輯逐步回落,但後續路徑依舊風險重重。
煉油環節以及成品油市場的瓶頸真實存在;能源衝擊向實體經濟傳導,不只看原油價格,柴油、航空煤油、汽油價格同樣至關重要。即便原油流通量接近恢復,高昂的能源成本依然存在壓制居民消費與整體經濟活動的風險。
更為關鍵的是,地緣局勢依舊瞬息萬變。一旦原油或者成品油市場再度遭受供給中斷,會使得增長與通脹的組合走向惡化,政策制定者將同時面對經濟走弱與通脹再度抬頭的兩難局面。
簡言之,倘若石油及成品油供應鏈擾動持續,增長預期與風險資產將越來越容易遭受衝擊;只是這一輪調整,相比過往週期,耗時或許會更長。當前各類資產之間有悖歷史規律的背離格局,不會永久延續。
這場衝突引發了全球能源供給衝擊,時至今日,能源市場依舊是風險資產最大的不確定性來源。如圖1所示,西德克薩斯輕質原油(WTI)六月期合約價格較2月末水平上漲約25%,走勢與過往地緣政治引發的石油衝擊大體相仿。
圖1:石油市場表現與歷史供給衝擊情形相近
西德克薩斯輕質原油(WTI)六月期期貨合約,代碼常簡寫為CL6。
然而,其他大類資產的表現並未復刻歷史上供給衝擊的經典走勢。圖2顯示,投資級信用利差相較2月基本持平。圖3可見,2026年美國國債收益率顯著走高,走勢更貼近2022年俄烏衝突時期,而非1991年第一次海灣戰爭階段。能源價格走高,令大量投資者預期央行將進一步加息,這也是實際收益率上行的核心驅動因素。對信用市場投資者而言,儘管信用利差維持窄幅,但國債收益率抬升推高了債券總收益,這在一定程度上支撐了市場需求。
圖2:美國投資級信用利差較伊朗衝突前基本持平
投資級債券以彭博美國企業美元總回報指數為代表。
圖3:自伊朗衝突爆發以來,美國國債收益率持續上行
儘管2022年俄烏衝突初期的利率變動,看似可以作為解讀本次衝突的參照框架,但傳統宏觀經濟學邏輯卻給出不同結論。從歷史經驗看,能源供給衝擊往往會由通脹恐慌演變為增長恐慌:投資者最終會追逐避險資產,進而推動收益率下行(再次參見圖3)。
2022年之所以成為特例,源於其特殊的經濟起點。2020年疫情期間,多數國家政策利率被降至近乎零的水平;各國央行開啓大規模資產購買,將長端收益率壓至數十年低位;同時大規模財政刺激託舉總需求,卻遇上供應鏈瓶頸,最終造成通脹飆升。
而本輪伊朗衝突爆發之初,上述條件均不復存在。
為何本輪衝擊有所不同?
我們認為兩大核心因素,支撐美國經濟在今年能源衝擊之下迄今展現出韌性。
第一點是經濟體的石油消耗強度。圖4顯示,自上世紀80年代起,美國實際GDP每創造單位產出所消耗的原油桶數,出現了持續性的結構性回落。
圖4:20世紀80年代以來,美國經濟的石油消耗強度呈結構性下行趨勢
年度數據更新至2024年,數據獲取時間2026年9月30日。石油消耗強度用於衡量對應GDP產出的石油消耗量。
作為參照,1991年第一次海灣戰爭時期,美國創造同等規模GDP所需消耗的石油,大約是當下的兩倍。
換個角度理解:過去50年間,美國由製造業主導的經濟體轉型為服務業主導的經濟體,服務業本身對石油這一生產要素的敏感度天然更低。
這並不代表美國可以完全不受能源價格暴漲的衝擊。而是意味着:若要復刻第一次海灣戰爭等時期的經濟失速,需要強度更大、持續時間更長的能源衝擊。
第二個因素來自人工智能投資週期。過去數月,市場對人工智能生態相關資本開支的預期持續上調。彭博彙總的分析師一致預期顯示,僅AI超大規模企業的資本開支,到2027年或將突破1萬億美元。
如此規模的資本開支,穩住了市場對經濟增長的預期,提振風險偏好,同時一定程度上遏制高能源價格向更廣範圍風險資產傳導。
供給端壓力初現緩和跡象
同時,我們觀察到一些積極信號:波斯灣原油流通量正逐步向2025年均值靠攏。大宗商品分析師研判、新聞報道以及衞星追蹤服務的數據顯示,近幾周原油出口量或恢復至伊朗衝突爆發前水平的80%?90%。考慮到霍爾木茲海峽與曼德海峽遭遇的運輸擾動,該恢復水平十分可觀。即便如此,原油庫存依舊承壓,供給完全恢復正常仍面臨不小風險。
此外,鑽井平台數量增加表明美國原油產量或逐步抬升,但節奏温和。貝克休斯統計數據顯示,2026年至今美國在用鑽井平台數量上漲10%,當前約600台,與2025年初水平接近(見圖5)。但回顧美國能源產業大起大落的歷史,這一輪油氣勘探開採企業擴張態度更為謹慎;相較2020年疫情之前,企業對油價變動的反應不再那麼靈敏。
圖5:2026年美國在用石油鑽井平台數量小幅抬升(年初至今)
需要密切關注的風險
儘管目前美國經濟展現韌性、海灣石油運輸出現向好信號,同時我們基準情景判斷:能源價格或將按照期貨市場的定價邏輯逐步回落,但後續路徑依舊風險重重。
煉油環節以及成品油市場的瓶頸真實存在;能源衝擊向實體經濟傳導,不只看原油價格,柴油、航空煤油、汽油價格同樣至關重要。即便原油流通量接近恢復,高昂的能源成本依然存在壓制居民消費與整體經濟活動的風險。
更為關鍵的是,地緣局勢依舊瞬息萬變。一旦原油或者成品油市場再度遭受供給中斷,會使得增長與通脹的組合走向惡化,政策制定者將同時面對經濟走弱與通脹再度抬頭的兩難局面。
簡言之,倘若石油及成品油供應鏈擾動持續,增長預期與風險資產將越來越容易遭受衝擊;只是這一輪調整,相比過往週期,耗時或許會更長。當前各類資產之間有悖歷史規律的背離格局,不會永久延續。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。