黃金交易提醒:美聯儲加息押注降温,美債收益率24年新高,黃金多空都在等一個信號
2026-10-06 07:50:50
週二(10月6日)亞市早盤,現貨黃金交投於4140美元/盎司附近,週一金價持穩,美元走強和美債收益率高企帶來的壓力,被市場對美聯儲本月加息預期減弱所抵消。截至週一紐約時段收盤,現貨黃金收於4140.28美元/盎司,日內幾乎持平。12月交割的美國期金收跌0.1%,結算價報4156.80美元/盎司。美元指數上漲,使以美元計價的黃金對持有其他貨幣的投資者更加昂貴;與此同時,美國10年期國債收益率一度升至5.3493%,30年期升至5.7029%,兩者均再創24年新高。市場當前定價美聯儲10月加息概率為22%,12月加息概率為84%,投資者等待週三公佈的美聯儲9月FOMC會議紀要,以判斷未來貨幣政策走向。
近期公佈的美國經濟數據大多不及預期,導致市場減少了加息押注。上週五的數據顯示,美國9月就業增長放緩幅度超過預期,且此前兩個月的非農就業數據被下修,之後市場對美聯儲本月收緊政策的預期減弱。
根據CME美聯儲觀察工具,交易員預計美聯儲10月加息的可能性為22%,低於上週約70%的水平。不過,他們仍預計美聯儲12月加息的可能性為84%。
這一分化對黃金的含義是複雜的:10月加息概率下降為金價提供了一定的支撐,但12月加息概率仍高,意味着更廣泛的政策前景依然偏向緊縮。
美聯儲上月進行了三年來首次加息,投資者正等待本週稍晚公佈的9月FOMC會議紀要,這份紀要可能有助於判斷其未來的貨幣政策走向。
美元走強是壓制黃金的關鍵因素。
市場分析師Fawad Razaqzada表示:“金價短期內可能會先下跌,然後買家才會大舉入場,這完全是因為美元持續攀升,而且收益率居高不下。”美元指數上漲,使以美元計價的金屬對於持有其他貨幣的投資者而言更加昂貴。
美債收益率的走勢更為引人注目。週一美國國債收益率普遍上漲,10年期和30年期國債收益率再創24年新高,因近期籠罩債券市場的負面情緒佔據主導。指標10年期國債收益率上漲3.4個基點至5.311%,盤中一度升至5.3493%;30年期國債收益率上漲3.2個基點至5.662%,盤中一度升至5.7029%。兩者均再創24年新高。備受關注的兩年期與10年期收益率差報48.8個基點,稍早一度達到49.70個基點,為8月21日以來最陡。
經濟數據暗示通脹可能持續高企至2027年,推動收益率維持在較高水平。美國供應管理協會的報告顯示,9月美國服務業活動放緩,但強勁的國內需求令供應鏈承壓,並推動企業投入價格指數升至四年多來最高水平。
Bryn Mawr Trust固定收益總監Jim Barnes表示:“這些數據中沒有任何因素推動國債收益率向相反方向變動。”
他還表示,其他國家的財政問題也繼續對美國國債市場構成壓力。“這是一直籠罩債券市場的總體主題,也就是全球多個發達市場面臨的財政問題。當某個地方出現問題時,就會開始影響全球債券市場,我們今天就看到了一些這種情況。”在法國等地政府債務問題,以及伊朗衝突引發的通脹和油價上漲擔憂影響下,全球債券市場普遍遭到拋售,推動收益率走高。
儘管短期承壓,長期前景仍獲機構看好。
貴金屬諮詢公司Metals Focus預計,隨着投資者尋求傳統美元計價資產的替代選擇,金價將在2027年創下紀錄新高,並預計2027年均價將達到每盎司5330美元。
這一預測建立在投資者對美元計價資產替代需求上升的長期邏輯之上,與當前短期承壓的格局形成對比。
展望後市,投資者正等待本週稍晚公佈的美聯儲9月FOMC會議紀要。美聯儲上月進行了三年來首次加息,這份會議記錄可能有助於判斷其未來的貨幣政策走向。
此外,投資者還將關注即將舉行的國債標售。上月國債標售需求疲弱,加劇了近期債市拋售。
道明證券美國利率策略師Molly Brooks表示:“我們看到了一些本應推動債市上漲的疲軟數據,但收益率仍在緩慢上升。這種情緒依然籠罩市場,因此如果沒有太多數據公佈,基本情境是收益率可能僅憑市場情緒繼續緩慢走高。”
這一判斷對黃金的含義是:在收益率因市場情緒而非數據繼續走高的環境下,黃金的反彈空間可能持續受到壓制。
黃金當前處於多空拉鋸的格局之中。10月加息概率降至22%為金價提供了一定的支撐,但12月加息概率仍高達84%,更廣泛的政策前景依然偏向緊縮。
美元走強和10年期、30年期美債收益率再創24年新高,是壓制金價的核心因素。ISM數據顯示服務業活動放緩但投入價格創四年新高,暗示通脹可能持續高企至2027年,進一步支撐收益率維持高位。
機構對2027年金價的長期預測仍偏樂觀,但短期內金價可能先下跌,然後買家才會大舉入場。FOMC會議紀要、後續通脹數據等,將是決定黃金短期方向的關鍵催化劑。
在美元強勢與收益率高企的壓力下,黃金短期大概率維持區間震盪,4130至4160美元/盎司區域將成為多空爭奪的關鍵區域。
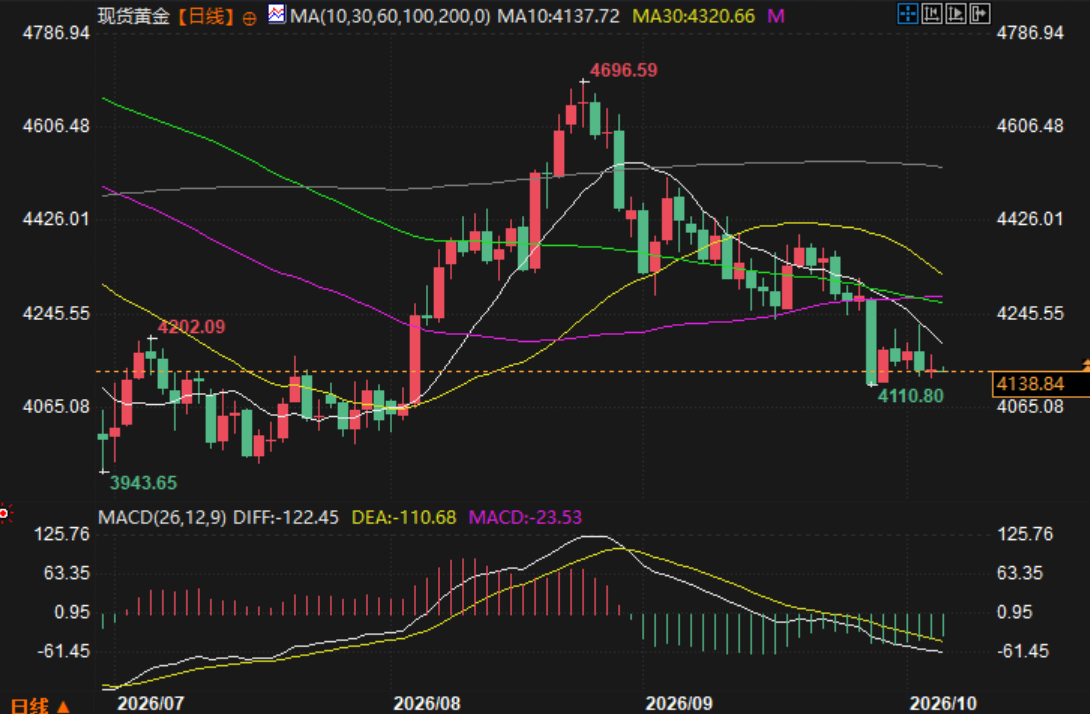
(現貨黃金日線圖,)
北京時間7:40,現貨黃金報4138.35美元/盎司。
加息預期降温:10月概率降至22%,12月仍高達84%
近期公佈的美國經濟數據大多不及預期,導致市場減少了加息押注。上週五的數據顯示,美國9月就業增長放緩幅度超過預期,且此前兩個月的非農就業數據被下修,之後市場對美聯儲本月收緊政策的預期減弱。
根據CME美聯儲觀察工具,交易員預計美聯儲10月加息的可能性為22%,低於上週約70%的水平。不過,他們仍預計美聯儲12月加息的可能性為84%。
這一分化對黃金的含義是複雜的:10月加息概率下降為金價提供了一定的支撐,但12月加息概率仍高,意味着更廣泛的政策前景依然偏向緊縮。
美聯儲上月進行了三年來首次加息,投資者正等待本週稍晚公佈的9月FOMC會議紀要,這份紀要可能有助於判斷其未來的貨幣政策走向。
美元與美債收益率:美元走強,10年期和30年期收益率再創24年新高
美元走強是壓制黃金的關鍵因素。
市場分析師Fawad Razaqzada表示:“金價短期內可能會先下跌,然後買家才會大舉入場,這完全是因為美元持續攀升,而且收益率居高不下。”美元指數上漲,使以美元計價的金屬對於持有其他貨幣的投資者而言更加昂貴。
美債收益率的走勢更為引人注目。週一美國國債收益率普遍上漲,10年期和30年期國債收益率再創24年新高,因近期籠罩債券市場的負面情緒佔據主導。指標10年期國債收益率上漲3.4個基點至5.311%,盤中一度升至5.3493%;30年期國債收益率上漲3.2個基點至5.662%,盤中一度升至5.7029%。兩者均再創24年新高。備受關注的兩年期與10年期收益率差報48.8個基點,稍早一度達到49.70個基點,為8月21日以來最陡。
經濟數據:ISM服務業放緩但投入價格創四年新高
經濟數據暗示通脹可能持續高企至2027年,推動收益率維持在較高水平。美國供應管理協會的報告顯示,9月美國服務業活動放緩,但強勁的國內需求令供應鏈承壓,並推動企業投入價格指數升至四年多來最高水平。
Bryn Mawr Trust固定收益總監Jim Barnes表示:“這些數據中沒有任何因素推動國債收益率向相反方向變動。”
他還表示,其他國家的財政問題也繼續對美國國債市場構成壓力。“這是一直籠罩債券市場的總體主題,也就是全球多個發達市場面臨的財政問題。當某個地方出現問題時,就會開始影響全球債券市場,我們今天就看到了一些這種情況。”在法國等地政府債務問題,以及伊朗衝突引發的通脹和油價上漲擔憂影響下,全球債券市場普遍遭到拋售,推動收益率走高。
機構觀點:Metals Focus預計2027年金價創紀錄新高
儘管短期承壓,長期前景仍獲機構看好。
貴金屬諮詢公司Metals Focus預計,隨着投資者尋求傳統美元計價資產的替代選擇,金價將在2027年創下紀錄新高,並預計2027年均價將達到每盎司5330美元。
這一預測建立在投資者對美元計價資產替代需求上升的長期邏輯之上,與當前短期承壓的格局形成對比。
後市關注
展望後市,投資者正等待本週稍晚公佈的美聯儲9月FOMC會議紀要。美聯儲上月進行了三年來首次加息,這份會議記錄可能有助於判斷其未來的貨幣政策走向。
此外,投資者還將關注即將舉行的國債標售。上月國債標售需求疲弱,加劇了近期債市拋售。
道明證券美國利率策略師Molly Brooks表示:“我們看到了一些本應推動債市上漲的疲軟數據,但收益率仍在緩慢上升。這種情緒依然籠罩市場,因此如果沒有太多數據公佈,基本情境是收益率可能僅憑市場情緒繼續緩慢走高。”
這一判斷對黃金的含義是:在收益率因市場情緒而非數據繼續走高的環境下,黃金的反彈空間可能持續受到壓制。
總結
黃金當前處於多空拉鋸的格局之中。10月加息概率降至22%為金價提供了一定的支撐,但12月加息概率仍高達84%,更廣泛的政策前景依然偏向緊縮。
美元走強和10年期、30年期美債收益率再創24年新高,是壓制金價的核心因素。ISM數據顯示服務業活動放緩但投入價格創四年新高,暗示通脹可能持續高企至2027年,進一步支撐收益率維持高位。
機構對2027年金價的長期預測仍偏樂觀,但短期內金價可能先下跌,然後買家才會大舉入場。FOMC會議紀要、後續通脹數據等,將是決定黃金短期方向的關鍵催化劑。
在美元強勢與收益率高企的壓力下,黃金短期大概率維持區間震盪,4130至4160美元/盎司區域將成為多空爭奪的關鍵區域。
(現貨黃金日線圖,)
北京時間7:40,現貨黃金報4138.35美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。