债务催生货币贬值交易,黄金与美债收益率传统关系受到挑战
2026-10-06 09:01:54
在伦敦金银市场协会举办的全球贵金属年度会议上,多位市场专家提出,不断攀升的政府债务、顽固通胀以及对法定货币长期购买力的担忧,催生货币贬值交易,黄金与债券收益率之间的传统联动关系正受到挑战。
本次主题为“长期格局、短期交易,解读货币贬值逻辑”的圆桌论坛由MKSPAMP金属策略与研究主管尼基?希尔兹(Nicky Shiels)主持,分析师与基金经理表示,在全球债券收益率走高背景下黄金依旧展现韧性,这一现象反映投资者愈发担忧各国财政状况。
日本印度联合基金大宗商品主管兼基金经理维克拉姆?达万(Vikram Dhawan)表示,货币贬值叙事的根源,在于全球债务负担已经到难以持续的地步。他说:“全球债务每年都在以数万亿美元的规模增长,各国政府可选空间有限,只能采取某种金融抑制手段,也就是容忍更高通胀,同时尽量压低借贷成本。我看到财政债务持续走高,却看不到任何财政纪律落地的迹象。”
德克萨斯州教师退休体系投资组合经理谢恩?麦圭尔(Shayne McGuire)表示,货币贬值并不是新概念。古代政府通过降低铸币贵金属含量实现货币贬值,而如今投资者担心持续膨胀的债务终将削弱货币本身的价值。他说:“随着债务风险上升,人们越来越关注货币购买力缩水这件事。”
按照过往规律,全球收益率大幅上行本会重创金价,然而当前二者的负相关关系明显弱化。即便债券收益率突破5%,金价依旧站稳4000美元支撑。维克拉姆?达万表示,短期维度黄金与收益率仍呈负相关,但疫情之后的一至三年周期内,两者关联性大幅减弱,甚至阶段性同向运行。他说:“某种程度上黄金在释放信号,全球债务或来到拐点,纸币供给或将超过市场吸纳能力。”
达万认为,收益率上行更多体现期限溢价抬升,而非单纯反映经济走强或货币收紧预期。主权债券传统买方结构正在转变,过去对价格波动不敏感的央行、养老金,正被私人投资者替代,私人资金会要求更高补偿来承接久期与财政风险,这或将持续割裂黄金与债市的传统联动关系。
麦圭尔表示,债券市场的困境,会推动黄金进一步纳入机构投资组合。长期以来,美国大型养老金在战略资产配置中很少配置黄金,因仓位过小难以影响整体组合收益。他说:“随着债券市场问题不断显现,这种局面终将改变。黄金虽没有利息,但相对众多债券实现增值。大型机构目前尚未把黄金纳入核心讨论,这也是我长期看好黄金的一大理由。”
DymonAsia宏观组合经理魏岩(Wei Yan)表示,国内地产与股市表现疲弱时,亚洲大国投资者可选择的财富保值渠道有限,因此西方市场高实际收益率对国内黄金需求压制作用有限。他说:“市场回调时他们就持续买入。亚洲交易时段金价往往表现更好,体现出亚洲大国投资者的持续性买盘,而西方投资者在高收益率环境下追涨意愿偏弱。”
达万补充说,年轻一代投资者的偏好变化也利好黄金。持续通胀使得不少人账面资产增值,但实际购买力下降,年轻人更愿意配置硬资产保护购买力。他说:“想要配置硬资产,黄金刚好契合他们全部需求。”
论坛参会专家长期看好黄金,但提醒货币贬值交易不会带来单边持续上涨行情。达万说,金价走高压制传统实物首饰需求,短期金价或将维持震荡。麦圭尔指出,美国两党执政时期财政赤字均持续扩张,没有迹象显示政策层面会实质改善财政路径。他说:“无论哪个政党执政,市场关注的债务与赤字问题始终得不到重视。”
总而言之,全球高债务重塑黄金定价逻辑,传统的黄金与债券收益率负相关关系逐步失效,亚洲实物需求与机构潜在增配空间支撑金价长期格局。不过短期首饰需求走弱,金价大概率维持震荡,难以走出单边上涨行情。
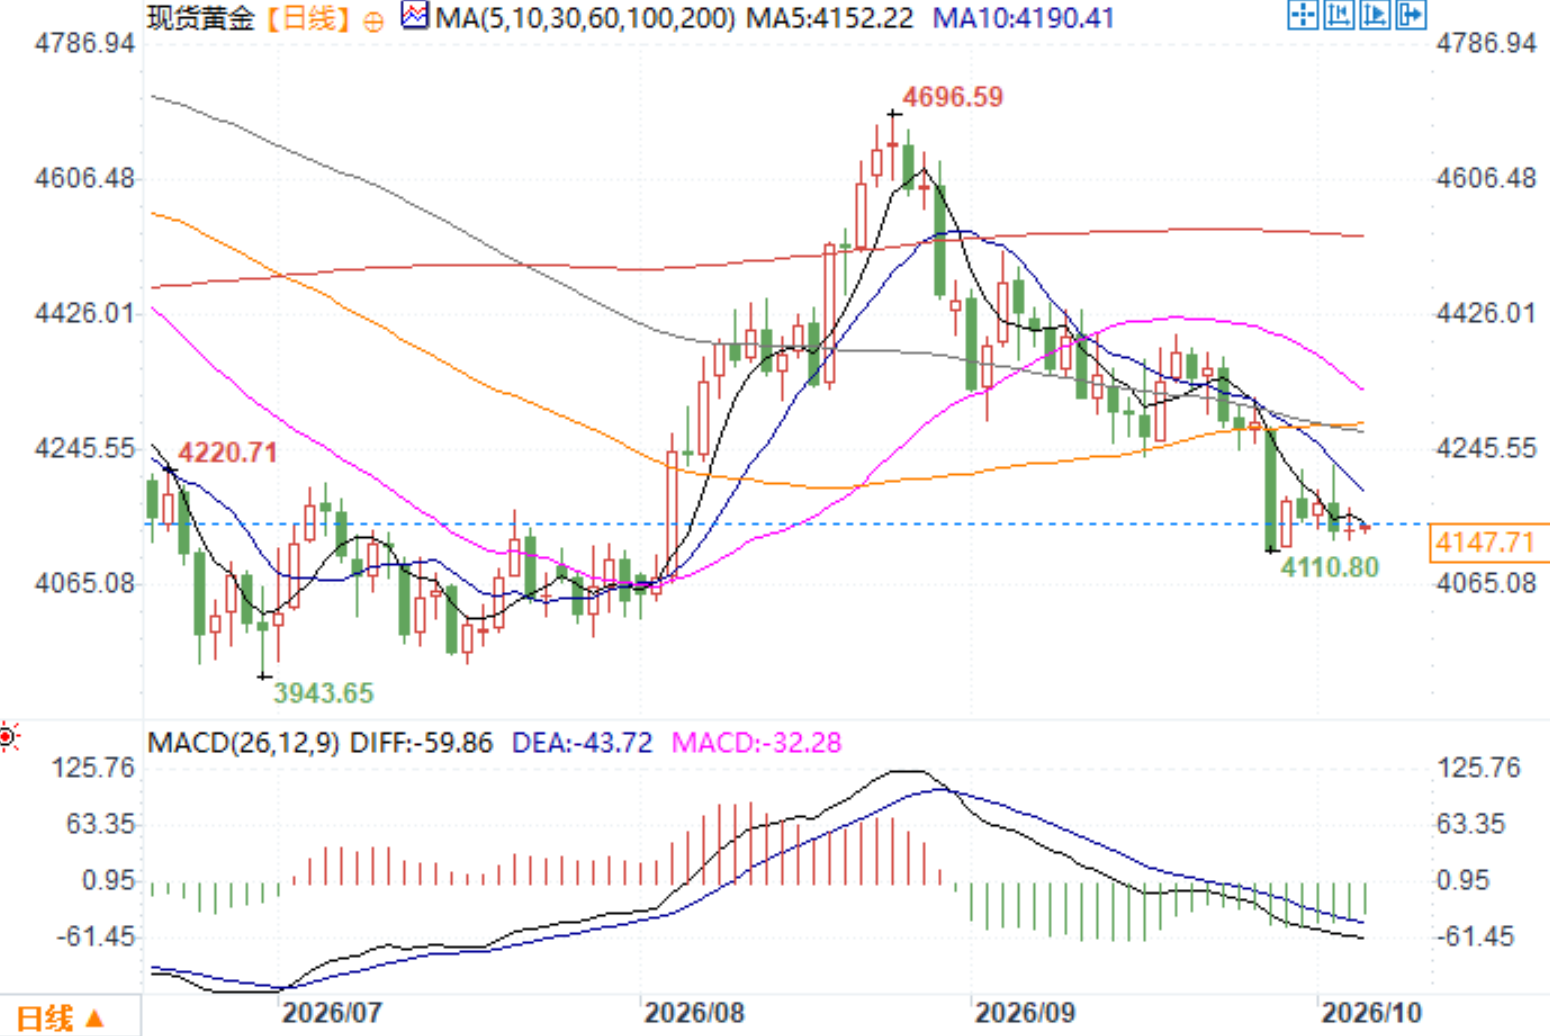
现货黄金日线图
北京时间10月6日8:59 现货黄金 报 4147.71 美元/盎司
本次主题为“长期格局、短期交易,解读货币贬值逻辑”的圆桌论坛由MKSPAMP金属策略与研究主管尼基?希尔兹(Nicky Shiels)主持,分析师与基金经理表示,在全球债券收益率走高背景下黄金依旧展现韧性,这一现象反映投资者愈发担忧各国财政状况。
全球债务压力巨大,财政约束持续缺位
日本印度联合基金大宗商品主管兼基金经理维克拉姆?达万(Vikram Dhawan)表示,货币贬值叙事的根源,在于全球债务负担已经到难以持续的地步。他说:“全球债务每年都在以数万亿美元的规模增长,各国政府可选空间有限,只能采取某种金融抑制手段,也就是容忍更高通胀,同时尽量压低借贷成本。我看到财政债务持续走高,却看不到任何财政纪律落地的迹象。”
德克萨斯州教师退休体系投资组合经理谢恩?麦圭尔(Shayne McGuire)表示,货币贬值并不是新概念。古代政府通过降低铸币贵金属含量实现货币贬值,而如今投资者担心持续膨胀的债务终将削弱货币本身的价值。他说:“随着债务风险上升,人们越来越关注货币购买力缩水这件事。”
按照过往规律,全球收益率大幅上行本会重创金价,然而当前二者的负相关关系明显弱化。即便债券收益率突破5%,金价依旧站稳4000美元支撑。维克拉姆?达万表示,短期维度黄金与收益率仍呈负相关,但疫情之后的一至三年周期内,两者关联性大幅减弱,甚至阶段性同向运行。他说:“某种程度上黄金在释放信号,全球债务或来到拐点,纸币供给或将超过市场吸纳能力。”
资金结构变迁,机构资金有望持续增配黄金
达万认为,收益率上行更多体现期限溢价抬升,而非单纯反映经济走强或货币收紧预期。主权债券传统买方结构正在转变,过去对价格波动不敏感的央行、养老金,正被私人投资者替代,私人资金会要求更高补偿来承接久期与财政风险,这或将持续割裂黄金与债市的传统联动关系。
麦圭尔表示,债券市场的困境,会推动黄金进一步纳入机构投资组合。长期以来,美国大型养老金在战略资产配置中很少配置黄金,因仓位过小难以影响整体组合收益。他说:“随着债券市场问题不断显现,这种局面终将改变。黄金虽没有利息,但相对众多债券实现增值。大型机构目前尚未把黄金纳入核心讨论,这也是我长期看好黄金的一大理由。”
亚洲需求托底,年轻投资者青睐硬资产
DymonAsia宏观组合经理魏岩(Wei Yan)表示,国内地产与股市表现疲弱时,亚洲大国投资者可选择的财富保值渠道有限,因此西方市场高实际收益率对国内黄金需求压制作用有限。他说:“市场回调时他们就持续买入。亚洲交易时段金价往往表现更好,体现出亚洲大国投资者的持续性买盘,而西方投资者在高收益率环境下追涨意愿偏弱。”
达万补充说,年轻一代投资者的偏好变化也利好黄金。持续通胀使得不少人账面资产增值,但实际购买力下降,年轻人更愿意配置硬资产保护购买力。他说:“想要配置硬资产,黄金刚好契合他们全部需求。”
论坛参会专家长期看好黄金,但提醒货币贬值交易不会带来单边持续上涨行情。达万说,金价走高压制传统实物首饰需求,短期金价或将维持震荡。麦圭尔指出,美国两党执政时期财政赤字均持续扩张,没有迹象显示政策层面会实质改善财政路径。他说:“无论哪个政党执政,市场关注的债务与赤字问题始终得不到重视。”
结语
总而言之,全球高债务重塑黄金定价逻辑,传统的黄金与债券收益率负相关关系逐步失效,亚洲实物需求与机构潜在增配空间支撑金价长期格局。不过短期首饰需求走弱,金价大概率维持震荡,难以走出单边上涨行情。
现货黄金日线图
北京时间10月6日8:59 现货黄金 报 4147.71 美元/盎司
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。