













澳大利亞消費者信心指數崩盤:生活成本噩夢何時休?
2026-10-06 08:53:56
2026年10月,澳大利亞消費者信心指數再度遭遇重創。根據最新發布的消費者信心報告,10月消費者信心指數,從9月的84.4暴跌4.7%至80.4,這是該指數自1970年代月度調查啓動以來最差的讀數之一。
更令人震驚的是,調查周內的數據呈現出"斷崖式"下跌。
在澳大利亞儲備銀行(RBA)宣佈加息決定之前,60%的受訪者信心指數為86.9,較9月略有回升;
但在加息決定公佈後,剩餘40%受訪者的信心指數驟降至67.2----這一數字僅在1990年代初經濟衰退最嚴重時期出現過。
加息前後近20%的跌幅,創下了自2019年啓動每日追蹤以來的最大紀錄。
報告指出,澳大利亞消費者正深陷一場"看不到盡頭的生活成本噩夢"。
當前消費者信心指數處於歷史最差的40個讀數之列,而2026年已出現三次(4月、6月和10月),加上2022-2023年間的八次,這標誌着自1990年代初災難性衰退以來,澳大利亞經歷了最嚴重的持續信心低迷期。
油價飆升:全國平均汽油價格已重新突破每升2.30澳元(10.8元人民幣),接近4月峯值,自年初以來上漲了近25%。
利率攀升:RBA最新加息將現金利率推至4.6%,創2011年以來最高水平。
標準浮動房貸利率即將突破9%,這是自2008年全球金融危機以來的首次。
房市承壓:消費者財務狀況評估指數暴跌8%至66.9,與4月的極端低點持平。
超過80%的消費者預計未來一年房貸利率將進一步上升,而在房貸族羣體中,這一比例接近90%,其中超過40%預期利率將大幅上漲。
報告顯示,在追蹤的106個消費者子羣體中,有102個羣體中悲觀者數量超過樂觀者,其中近三分之二的羣體悲觀者比例高出20%以上。
所有五個分項指數均處於悲觀區間,遠低於長期平均水平:
家庭財務狀況同比評估:下降8%至66.9
未來12個月家庭財務預期:下降6.4%至88.4
未來12個月經濟預期:下降1.6%至78.3
未來5年經濟預期:下降0.4%至85.5,接近2020年8月墨爾本第二次封鎖時的低點
購買大件商品意願:下降7.1%至83,較長期平均水平123低出整整40點
澳大利亞經濟展望:增長放緩,通脹壓力持續
經濟增長動能減弱
澳大利亞經濟正面臨嚴峻挑戰。RBA連續加息已將現金利率推至4.6%的13年高位,而標準浮動房貸利率即將突破9%,這將對家庭消費形成持續壓制。
消費者信心指數長期處於歷史低位,意味着佔GDP約60%的私人消費將難以提供增長動力。
預計2026年下半年至2027年初,澳大利亞GDP增速將從2025年的約2%進一步放緩至1.5%左右。
通脹壓力居高不下
油價自年初以來上漲近25%,這一成本正在向更廣泛的商品和服務價格傳導。
RBA此前警告的通脹上行風險正在成為現實,報告指出,在建築、酒店、食品服務和運輸等週期性和燃料成本暴露部門工作的消費者中,失業擔憂尤為明顯。
預計核心通脹率在2026年底前仍將高於RBA設定的2%-3%目標區間,這意味着短期內降息的可能性微乎其微。
勞動力市場面臨拐點
失業預期指數上升1.9%至142.1,高於長期平均水平129。
雖然當前失業率仍處於歷史低位,但消費者對就業前景的擔憂正在緩慢上升。
隨着企業成本壓力加大和消費需求走弱,勞動力市場可能在2027年初出現明顯鬆動,失業率預計將從當前的3.9%逐步攀升至4.5%左右。
房市與抵押貸款風險
超過80%的消費者預期房貸利率將在未來一年內繼續上升,房貸族羣體中這一比例接近90%。
RBA下次貨幣政策會議將於11月2-3日舉行,西太平洋銀行認為很可能會有後續加息。
若利率繼續上行,澳大利亞家庭債務負擔將進一步加重,抵押貸款違約風險上升,可能對銀行體系和房地產市場形成衝擊。
RBA面臨兩難困境:一方面通脹壓力尚未完全消退,另一方面經濟動能已明顯減弱
預計RBA在2026年底前仍將維持緊縮立場,但若經濟數據進一步惡化,2027年上半年可能轉向觀望甚至温和寬鬆。財政政策方面,政府可能需要在控制支出與提供生活成本緩解之間尋求平衡。
美國經濟以約2%的潛在增長率穩健擴張,AI相關投資以每年超過20%的速度增長,成為結構性增長的核心驅動力。
預計2026年美國實際GDP增速為2.3%,2027年為2.2%。歐洲經濟正受益於消費、製造業及貿易活動同步回温,預計增速將逐步向美國靠攏。
日本製造業調查和機械訂單等領先指標持續改善,新興市場方面,全球貿易維持韌性,科技與製造供應鏈相關投資持續增長,經濟表現相對穩健。
主要不確定性在於,當前全球市場最顯著的變化是利率的急劇上升。
全球10年期和30年期國債收益率已升至多年甚至數十年未見的水平,這是油價上漲、不可持續的財政政策以及AI驅動的增長預期共同作用的結果。
預計高收益率環境將持續,短期內難以逆轉。
澳元匯率正面臨多重下行壓力。
首先,RBA持續加息雖然短期支撐澳元,但消費者信心崩盤和經濟動能放緩的信號正在削弱市場對澳元資產的信心。
其次,澳大利亞作為大宗商品出口國,其貨幣對全球風險偏好高度敏感。
消費者信心崩盤所反映的內需疲軟,疊加全球高利率環境對大宗商品需求的抑制,將削弱澳大利亞的貿易條件。鐵礦石和煤炭等主要出口商品價格若出現回調,澳元將失去重要的基本面支撐。
此外,全球避險情緒升温也對澳元構成壓力。
若澳大利亞經濟數據持續惡化,市場可能將其視為全球經濟放緩的先行指標,進一步打壓風險偏好,推動資金流向美元等避險資產,加劇澳元貶值壓力。
總體而言,2026年全球經濟增速預計為2.5%,2027年為2.6%。澳大利亞消費者信心的崩盤不僅反映了本國經濟的深層困境,也向全球發出了一個警示信號——當生活成本壓力達到臨界點,消費驅動的經濟體將面臨嚴峻考驗。
對於澳元而言,短期內利差優勢的消退、大宗商品價格的下行風險以及全球避險情緒的升温,三重壓力疊加之下,澳元匯率或將延續弱勢震盪格局。
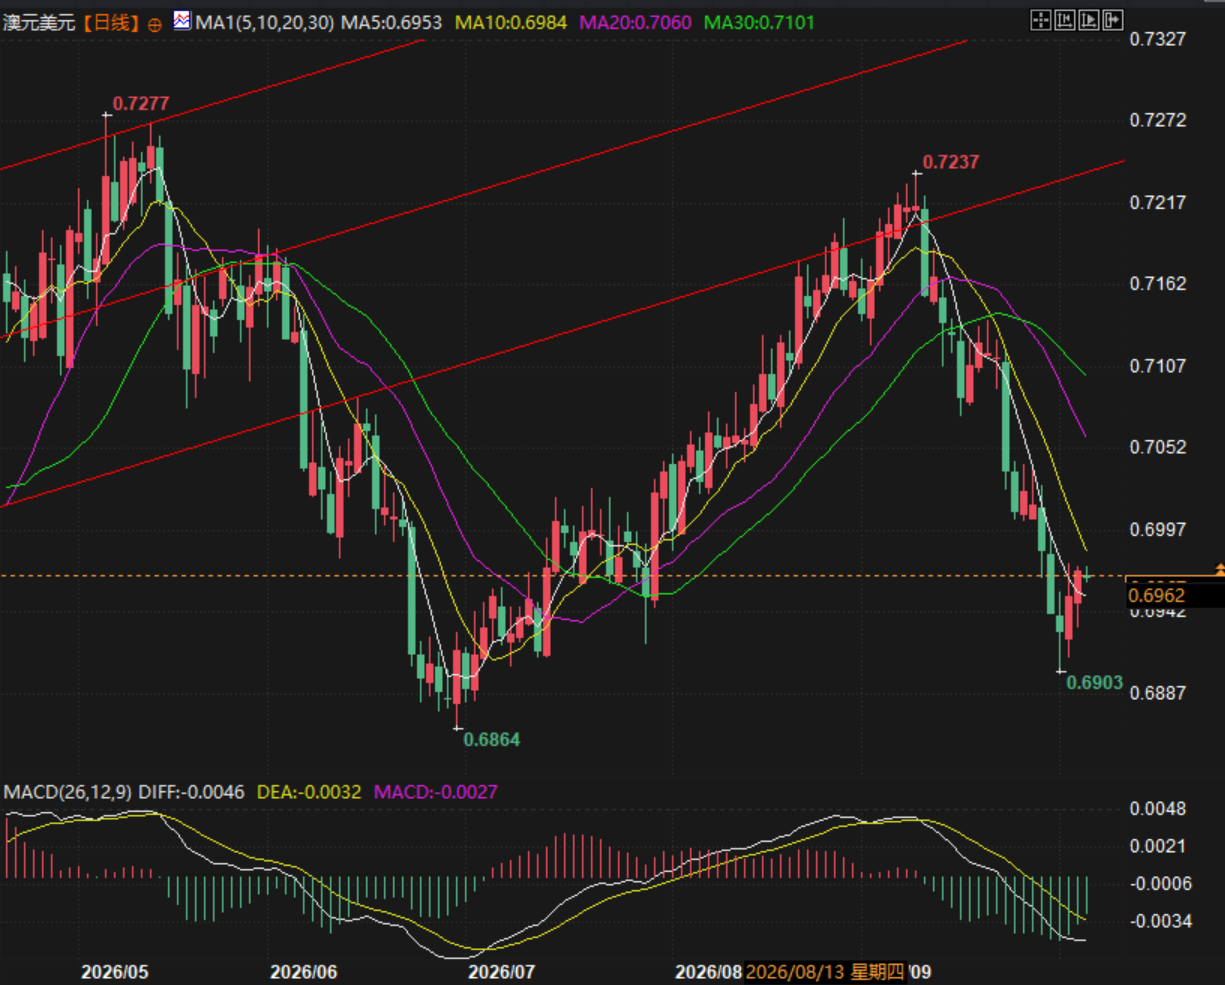
(澳元兑美元日線圖,來源:易匯通)
北京時間8:52,澳元兑美元現報0.6967/68。
更令人震驚的是,調查周內的數據呈現出"斷崖式"下跌。
在澳大利亞儲備銀行(RBA)宣佈加息決定之前,60%的受訪者信心指數為86.9,較9月略有回升;
但在加息決定公佈後,剩餘40%受訪者的信心指數驟降至67.2----這一數字僅在1990年代初經濟衰退最嚴重時期出現過。
加息前後近20%的跌幅,創下了自2019年啓動每日追蹤以來的最大紀錄。
三重壓力疊加:油價、利率與房市寒冬
報告指出,澳大利亞消費者正深陷一場"看不到盡頭的生活成本噩夢"。
當前消費者信心指數處於歷史最差的40個讀數之列,而2026年已出現三次(4月、6月和10月),加上2022-2023年間的八次,這標誌着自1990年代初災難性衰退以來,澳大利亞經歷了最嚴重的持續信心低迷期。
油價飆升:全國平均汽油價格已重新突破每升2.30澳元(10.8元人民幣),接近4月峯值,自年初以來上漲了近25%。
利率攀升:RBA最新加息將現金利率推至4.6%,創2011年以來最高水平。
標準浮動房貸利率即將突破9%,這是自2008年全球金融危機以來的首次。
房市承壓:消費者財務狀況評估指數暴跌8%至66.9,與4月的極端低點持平。
超過80%的消費者預計未來一年房貸利率將進一步上升,而在房貸族羣體中,這一比例接近90%,其中超過40%預期利率將大幅上漲。
悲觀情緒全面蔓延
報告顯示,在追蹤的106個消費者子羣體中,有102個羣體中悲觀者數量超過樂觀者,其中近三分之二的羣體悲觀者比例高出20%以上。
所有五個分項指數均處於悲觀區間,遠低於長期平均水平:
家庭財務狀況同比評估:下降8%至66.9
未來12個月家庭財務預期:下降6.4%至88.4
未來12個月經濟預期:下降1.6%至78.3
未來5年經濟預期:下降0.4%至85.5,接近2020年8月墨爾本第二次封鎖時的低點
購買大件商品意願:下降7.1%至83,較長期平均水平123低出整整40點
澳大利亞經濟展望:增長放緩,通脹壓力持續
經濟增長動能減弱
澳大利亞經濟正面臨嚴峻挑戰。RBA連續加息已將現金利率推至4.6%的13年高位,而標準浮動房貸利率即將突破9%,這將對家庭消費形成持續壓制。
消費者信心指數長期處於歷史低位,意味着佔GDP約60%的私人消費將難以提供增長動力。
預計2026年下半年至2027年初,澳大利亞GDP增速將從2025年的約2%進一步放緩至1.5%左右。
通脹壓力居高不下
油價自年初以來上漲近25%,這一成本正在向更廣泛的商品和服務價格傳導。
RBA此前警告的通脹上行風險正在成為現實,報告指出,在建築、酒店、食品服務和運輸等週期性和燃料成本暴露部門工作的消費者中,失業擔憂尤為明顯。
預計核心通脹率在2026年底前仍將高於RBA設定的2%-3%目標區間,這意味着短期內降息的可能性微乎其微。
勞動力市場面臨拐點
失業預期指數上升1.9%至142.1,高於長期平均水平129。
雖然當前失業率仍處於歷史低位,但消費者對就業前景的擔憂正在緩慢上升。
隨着企業成本壓力加大和消費需求走弱,勞動力市場可能在2027年初出現明顯鬆動,失業率預計將從當前的3.9%逐步攀升至4.5%左右。
房市與抵押貸款風險
超過80%的消費者預期房貸利率將在未來一年內繼續上升,房貸族羣體中這一比例接近90%。
RBA下次貨幣政策會議將於11月2-3日舉行,西太平洋銀行認為很可能會有後續加息。
若利率繼續上行,澳大利亞家庭債務負擔將進一步加重,抵押貸款違約風險上升,可能對銀行體系和房地產市場形成衝擊。
RBA面臨兩難困境:一方面通脹壓力尚未完全消退,另一方面經濟動能已明顯減弱
預計RBA在2026年底前仍將維持緊縮立場,但若經濟數據進一步惡化,2027年上半年可能轉向觀望甚至温和寬鬆。財政政策方面,政府可能需要在控制支出與提供生活成本緩解之間尋求平衡。
全球經濟展望與澳元匯率前瞻
美國經濟以約2%的潛在增長率穩健擴張,AI相關投資以每年超過20%的速度增長,成為結構性增長的核心驅動力。
預計2026年美國實際GDP增速為2.3%,2027年為2.2%。歐洲經濟正受益於消費、製造業及貿易活動同步回温,預計增速將逐步向美國靠攏。
日本製造業調查和機械訂單等領先指標持續改善,新興市場方面,全球貿易維持韌性,科技與製造供應鏈相關投資持續增長,經濟表現相對穩健。
主要不確定性在於,當前全球市場最顯著的變化是利率的急劇上升。
全球10年期和30年期國債收益率已升至多年甚至數十年未見的水平,這是油價上漲、不可持續的財政政策以及AI驅動的增長預期共同作用的結果。
預計高收益率環境將持續,短期內難以逆轉。
澳元匯率承壓:利差收窄與風險偏好走弱
澳元匯率正面臨多重下行壓力。
首先,RBA持續加息雖然短期支撐澳元,但消費者信心崩盤和經濟動能放緩的信號正在削弱市場對澳元資產的信心。
其次,澳大利亞作為大宗商品出口國,其貨幣對全球風險偏好高度敏感。
消費者信心崩盤所反映的內需疲軟,疊加全球高利率環境對大宗商品需求的抑制,將削弱澳大利亞的貿易條件。鐵礦石和煤炭等主要出口商品價格若出現回調,澳元將失去重要的基本面支撐。
此外,全球避險情緒升温也對澳元構成壓力。
若澳大利亞經濟數據持續惡化,市場可能將其視為全球經濟放緩的先行指標,進一步打壓風險偏好,推動資金流向美元等避險資產,加劇澳元貶值壓力。
總體而言,2026年全球經濟增速預計為2.5%,2027年為2.6%。澳大利亞消費者信心的崩盤不僅反映了本國經濟的深層困境,也向全球發出了一個警示信號——當生活成本壓力達到臨界點,消費驅動的經濟體將面臨嚴峻考驗。
對於澳元而言,短期內利差優勢的消退、大宗商品價格的下行風險以及全球避險情緒的升温,三重壓力疊加之下,澳元匯率或將延續弱勢震盪格局。
(澳元兑美元日線圖,來源:易匯通)
北京時間8:52,澳元兑美元現報0.6967/68。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

