













10年期美債收益率創24年新高壓制金價,策略師稱黃金長期保值邏輯並未動搖
2026-10-06 09:37:52
10月1日,10年期美債收益率攀升至 5.358%,創下 24 年高位。隨着現金與固收產品能夠帶來可觀收益,債券收益率走高,對黃金形成直接競爭。不過市場策略師認為,持續通脹不斷侵蝕法定貨幣購買力,配置黃金的底層邏輯依舊成立。
YieldMax 首席策略師邁克爾·胡(Michael Khouw)表示,高利率在短期內會壓制黃金,投資者能夠依靠本金獲取穩定收益,黃金的吸引力隨之下降。他説:“金價承壓並不意外。當利率上行到足夠水平,投資者未必會仔細核算實際收益率,但這終將對實物資產產生負面影響。”
胡表示,投資者無需精確計算扣除通脹後的回報,就能感受到高收益資產的魅力。貨幣市場賬户以及其他流動性較好的產品收益率達到約 5%,這筆收益對於有現金流需求的投資者極具吸引力。他説:“利率具備實際價值之後就會產生替代效應,不管投資者有沒有仔細測算收益。”
在他看來,固收產品帶來的競爭,並不會抹去投資者配置黃金的根本原因。投資者買入貴金屬,是清楚法定貨幣的購買力會長期縮水,通脹相當於對儲蓄徵收隱形税收,市場由此產生對能夠保值的實物資產的需求。他説:“投資者購入黃金,是明白美元以及各類法定貨幣並非價值儲存工具,其購買力會持續稀釋。他們隱約察覺到自身實際購買力不斷流失,希望藉助實物資產搭建對沖工具。”
胡還提到,本輪利率上行,實則是在修正此前政策應對滯後造成的市場失衡。多年前通脹就已經展現出持續性,而政策制定者卻一度將物價上漲定性為暫時性現象。當前物價環境已經發生結構性轉變,通脹中樞將高於市場此前預期。他説:“五年前就有充分證據證明通脹真實存在,四年前當局仍堅稱通脹只是暫時現象。新的通脹環境很難回落至 2% 下方,大概率維持在 3% 以上。市場開始定價這一現實,金價因此回落,但底層核心問題並未改變。”
雖然美債高收益率反映市場的通脹擔憂,但胡認為高國債利率背後,是更為深層的財政難題。貨幣政策更多是被動應對通脹壓力,問題根源在於政府支出與財政政策。只有美國財政狀況大幅改善,通脹與利率前景才會隨之轉變;如果財政沒有調整,通脹壓力難以消退。
他同時提出,近期金價回調、波動率迴歸常態,長期投資者會重新關注黃金市場。黃金歷來並非高波動的投機品種,平穩的行情走勢,有助於長期穩定資金迴流貴金屬板塊。
YieldMax 旗下投資組合持續配置貴金屬與礦業股票,將其作為重要的資產分散工具。他説:“黃金過去是、未來依舊是優質的低相關性資產,用來長期保存價值,我沒有看到這一屬性出現任何減弱跡象。”
總而言之,短期高美債收益率帶來的替代效應壓制金價,資金流向高收益固收產品。但結構性通脹、美國財政隱患持續削弱法定貨幣購買力,黃金對沖貶值、分散組合風險的長期價值沒有發生根本變化,短期調整反而有望吸引長線資金佈局。
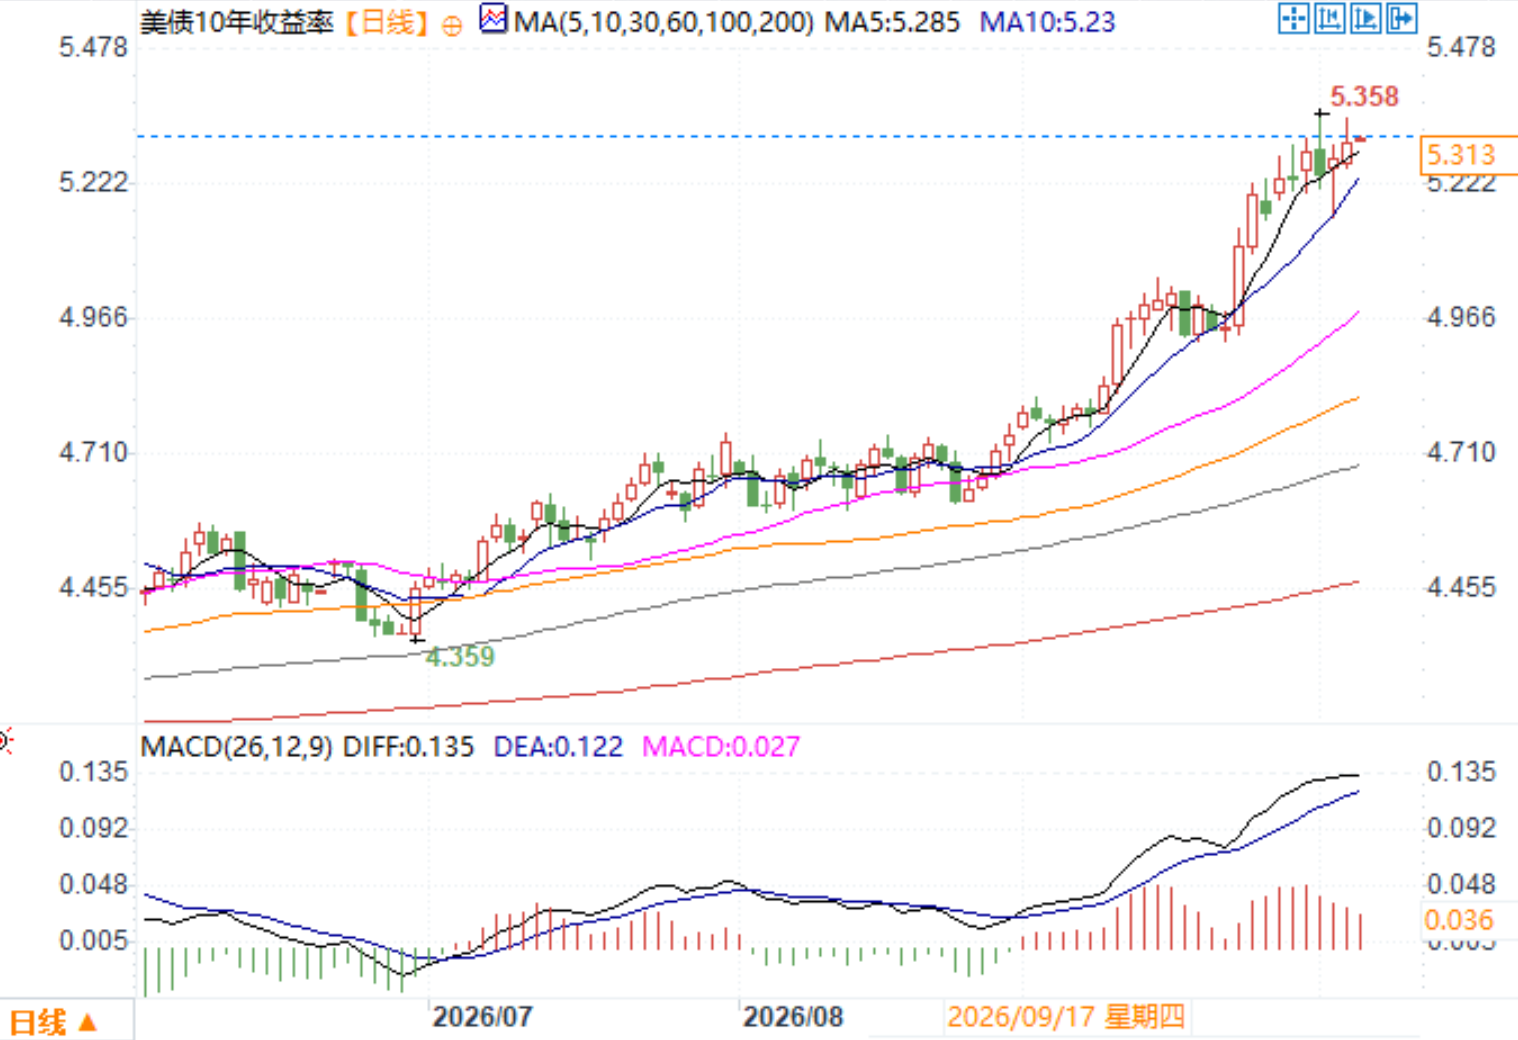
10年期美債收益率日線圖
北京時間10月6日9:34 10年期美債收益率 報 5.313%
高收益資產分流資金,短期金價承壓
YieldMax 首席策略師邁克爾·胡(Michael Khouw)表示,高利率在短期內會壓制黃金,投資者能夠依靠本金獲取穩定收益,黃金的吸引力隨之下降。他説:“金價承壓並不意外。當利率上行到足夠水平,投資者未必會仔細核算實際收益率,但這終將對實物資產產生負面影響。”
胡表示,投資者無需精確計算扣除通脹後的回報,就能感受到高收益資產的魅力。貨幣市場賬户以及其他流動性較好的產品收益率達到約 5%,這筆收益對於有現金流需求的投資者極具吸引力。他説:“利率具備實際價值之後就會產生替代效應,不管投資者有沒有仔細測算收益。”
通脹長期存在,黃金保值根基不變
在他看來,固收產品帶來的競爭,並不會抹去投資者配置黃金的根本原因。投資者買入貴金屬,是清楚法定貨幣的購買力會長期縮水,通脹相當於對儲蓄徵收隱形税收,市場由此產生對能夠保值的實物資產的需求。他説:“投資者購入黃金,是明白美元以及各類法定貨幣並非價值儲存工具,其購買力會持續稀釋。他們隱約察覺到自身實際購買力不斷流失,希望藉助實物資產搭建對沖工具。”
胡還提到,本輪利率上行,實則是在修正此前政策應對滯後造成的市場失衡。多年前通脹就已經展現出持續性,而政策制定者卻一度將物價上漲定性為暫時性現象。當前物價環境已經發生結構性轉變,通脹中樞將高於市場此前預期。他説:“五年前就有充分證據證明通脹真實存在,四年前當局仍堅稱通脹只是暫時現象。新的通脹環境很難回落至 2% 下方,大概率維持在 3% 以上。市場開始定價這一現實,金價因此回落,但底層核心問題並未改變。”
財政問題才是根源,黃金仍是優質分散資產
雖然美債高收益率反映市場的通脹擔憂,但胡認為高國債利率背後,是更為深層的財政難題。貨幣政策更多是被動應對通脹壓力,問題根源在於政府支出與財政政策。只有美國財政狀況大幅改善,通脹與利率前景才會隨之轉變;如果財政沒有調整,通脹壓力難以消退。
他同時提出,近期金價回調、波動率迴歸常態,長期投資者會重新關注黃金市場。黃金歷來並非高波動的投機品種,平穩的行情走勢,有助於長期穩定資金迴流貴金屬板塊。
YieldMax 旗下投資組合持續配置貴金屬與礦業股票,將其作為重要的資產分散工具。他説:“黃金過去是、未來依舊是優質的低相關性資產,用來長期保存價值,我沒有看到這一屬性出現任何減弱跡象。”
結語
總而言之,短期高美債收益率帶來的替代效應壓制金價,資金流向高收益固收產品。但結構性通脹、美國財政隱患持續削弱法定貨幣購買力,黃金對沖貶值、分散組合風險的長期價值沒有發生根本變化,短期調整反而有望吸引長線資金佈局。
10年期美債收益率日線圖
北京時間10月6日9:34 10年期美債收益率 報 5.313%
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

