美元暴漲:法國危機外溢衝擊歐元體系
2026-10-06 10:12:26
法國借貸成本歷史性地超過意大利和希臘,英國30年期國債收益率創28年新高,歐洲央行危機工具因法律限制無法干預法國債券市場,暴露了歐元區危機應對機制的結構性缺陷。
2026年10月初,法國10年期國債收益率逼近5%,法德10年期國債利差觸及2011-2012歐債危機以來峯值。
法國公共債務達到GDP的119%,債務規模持續上行,財政赤字長期突破歐盟3%紅線。經濟增速僅0.5%,融資成本遠高於經濟增長,債務利息支出已經超過國防與教育預算,債務負擔持續複利累積。
與2012年希臘、意大利等外圍國家不同,本次危機發生在歐元區第二大經濟體。
法國政壇陷入大選週期的僵局,2027總統大選熱門候選人都拒絕接受歐央行救助附帶的財政緊縮條件。
勒龐主張擴張財政,梅朗雄提議由歐央行直接註銷國債,該方案直接違反歐盟禁止央行貨幣融資的條約。
沒有政治力量願意推動財政整改,歐洲央行救助工具的前置條件便無法滿足,不存在無條件兜底。法國過半國債由海外投資者持有,外資一旦集中撤離,債市波動會被進一步放大。
法國公共債務預計2027年達GDP的121.7%,政府提出540億歐元財政調整計劃,包括430億歐元新措施,目標將赤字降至GDP的5%。
債務償付成本成為預算最大項目之一,利息支付預計達745億歐元,超過教育支出。
2024年政府赤字達GDP的5.8%,債務佔GDP約112.7%;2025年赤字為5.1%,2026年預計為5.4%,債務率從2025年115.6%升至2027年121.7%。
同時國內爆發了高校大型抗議活動,抗議始於巴黎地區學校,後蔓延全國,學生不滿教師短缺、教室擁擠、校舍老化等問題。
截至10月2日,約400所高中(佔全國10%)關閉或受干擾,超700所學校發生衝突,學生、警察和教育工作者受傷。
抗議升級包括封鎖校門、焚燒垃圾桶和車輛、與防暴警察衝突,馬賽一名教師被汽油誤濺,數百人被捕,多為青少年和年輕移民。
歐元只是貨幣聯盟,不存在統一財政聯盟,德國等債權國長期拒絕債務共擔。
2012年的救助方案只能用於體量小、風險可隔離的外圍國家,這套體系無力救助法國這樣的核心支柱。
風險傳導路徑徹底反轉,過去危機由外圍國家向外蔓延,而本次法國債市動盪當天,意大利相對德國的國債利差近乎翻倍。
資金不再簡單從法國逃向其他歐元核心國,而是拋售絕大多數歐元區主權債券,僅保留德國國債作為安全資產。
市場認知發生根本性轉變:法德雙核心的支撐邏輯被打破,歐元區安全資產只剩下德國一國,整個區域的主權信用體系出現結構性裂痕。
歐央行當前存款利率為2.50%,最近一次加息發生在9月10日,下一次利率決議會議定於10月29日,本次維持利率不變概率高達87%,加息可能性僅13%;12月17日的會議是年內另一關鍵窗口,市場計價加息25bp至2.75%的概率達到72.2%。
歐央行內部觀點分化,首席經濟學家萊恩認為能源漲價與長期借貸成本抬升已經壓制需求,後續加息次數或少於此前市場預期;德國央行行長納格爾則表示暫未看到通脹傳導至薪資與企業定價。
9月歐元區通脹回升至3.8%,為2023年9月以來新高,疊加生產者物價同比大漲8.2%,政策抉擇難度上升。
若最終加息次數不及預期,利率端對歐元兑美元的支撐會被削弱,疊加法國債務危機、西班牙提前大選等政治風險,歐元面臨多重壓力。
本週將公佈9月議息會議紀要,不過紀要僅記錄9月10日會議討論,並未包含之後法德國債利差大幅走闊的新變化。
歐元被債務風險溢價持續壓制,很難走出單邊走強行情,高波動、弱修復將成為中期常態。
歐元貶值存在兩面效應:一方面壓低美元計價的歐洲資產估值,拖累股債市場;
另一方面可以降低歐洲出口商品價格,帶來有限的出口利好,但難以對沖系統性風險帶來的衝擊。
後續判斷歐元走勢,核心觀察幾條線索。
第一是法國2027財年預算議會投票結果,這是短期最大拐點,連續三年預算博弈已經反覆衝擊市場信心;
第二是大選候選人的財政改革表態,只有可信的中長期財政整頓方案,才能修復法國主權信用;
第三是意大利等高負債國家國債利差,用來判斷風險是否繼續擴散;
第四是歐央行官員表態與QT節奏調整,觀察央行是否釋放維穩信號;
外部層面,美債收益率與美歐貨幣政策利差決定歐元波動區間,海外資金對歐元區債券的持倉變化,是衡量全球風險偏好的直觀指標。
2012年歐債危機屬於外圍經濟體的週期性風險,可以依靠外部救助緩和。
而法國危機是歐元區核心架構暴露的結構性難題,舊救助範式已經失效,市場正在對歐元區資產進行永久性風險重定價。
在法國落地可信的財政改革、跨國家風險傳染收斂之前,債務陰霾會持續壓制歐元,僅有短期階段性修復機會。
技術面:歐元兑美元處於下降通道中,目前擊穿下降通道之後大幅探底回升,恐慌情緒集中釋放,後期需要密切觀察反彈強度,即如果沒有明顯反彈則還有二次探底可能。
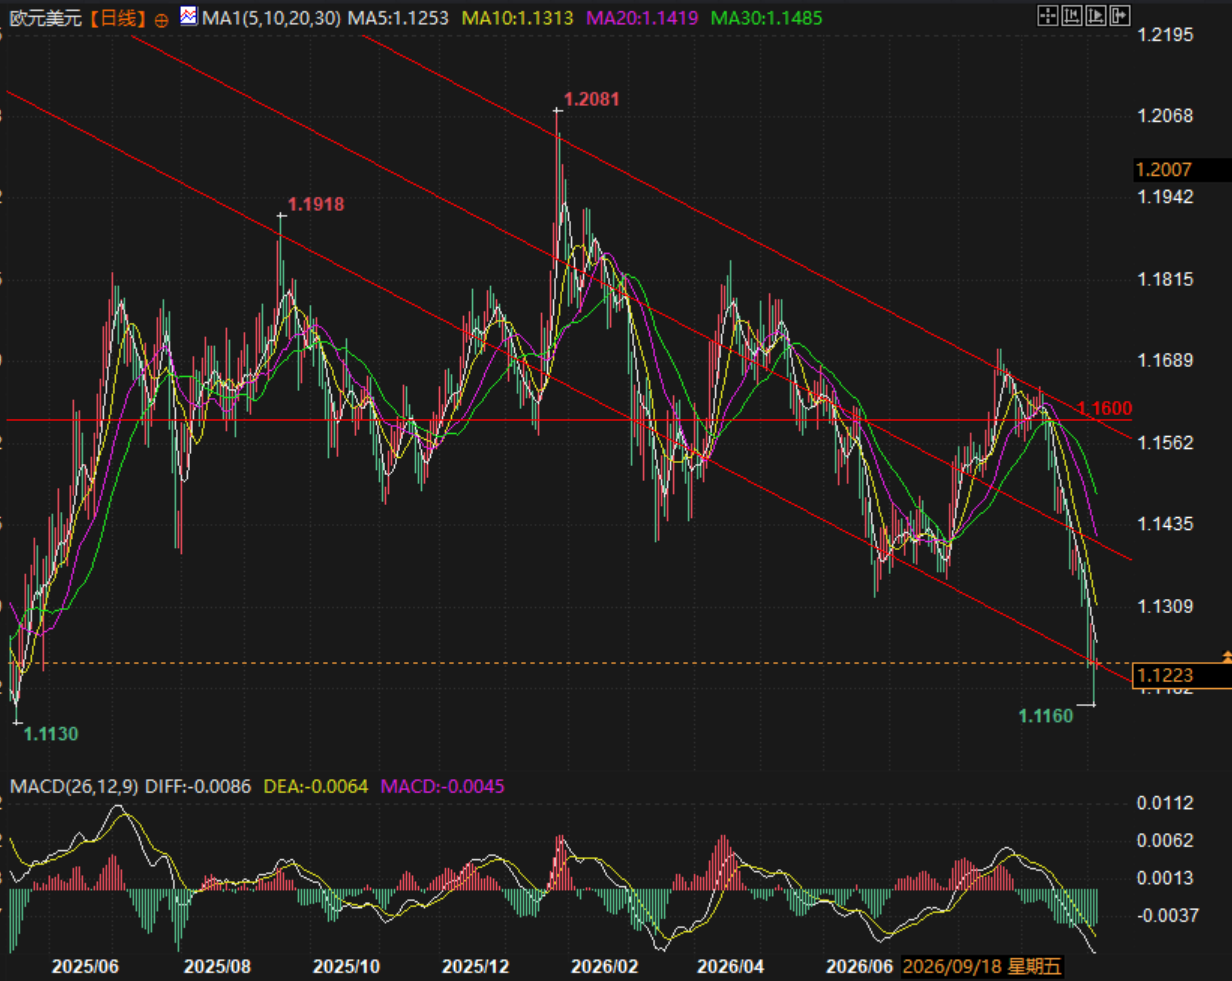
(歐元兑美元日線圖,來源:易匯通)
北京時間10:11,歐元兑美元現報1.1216/17。
2026年10月初,法國10年期國債收益率逼近5%,法德10年期國債利差觸及2011-2012歐債危機以來峯值。
法國公共債務達到GDP的119%,債務規模持續上行,財政赤字長期突破歐盟3%紅線。經濟增速僅0.5%,融資成本遠高於經濟增長,債務利息支出已經超過國防與教育預算,債務負擔持續複利累積。
與2012年希臘、意大利等外圍國家不同,本次危機發生在歐元區第二大經濟體。
法國政壇陷入大選週期的僵局,2027總統大選熱門候選人都拒絕接受歐央行救助附帶的財政緊縮條件。
勒龐主張擴張財政,梅朗雄提議由歐央行直接註銷國債,該方案直接違反歐盟禁止央行貨幣融資的條約。
沒有政治力量願意推動財政整改,歐洲央行救助工具的前置條件便無法滿足,不存在無條件兜底。法國過半國債由海外投資者持有,外資一旦集中撤離,債市波動會被進一步放大。
公共債務與預算措施,高中抗議活動擴大
法國公共債務預計2027年達GDP的121.7%,政府提出540億歐元財政調整計劃,包括430億歐元新措施,目標將赤字降至GDP的5%。
債務償付成本成為預算最大項目之一,利息支付預計達745億歐元,超過教育支出。
2024年政府赤字達GDP的5.8%,債務佔GDP約112.7%;2025年赤字為5.1%,2026年預計為5.4%,債務率從2025年115.6%升至2027年121.7%。
同時國內爆發了高校大型抗議活動,抗議始於巴黎地區學校,後蔓延全國,學生不滿教師短缺、教室擁擠、校舍老化等問題。
截至10月2日,約400所高中(佔全國10%)關閉或受干擾,超700所學校發生衝突,學生、警察和教育工作者受傷。
抗議升級包括封鎖校門、焚燒垃圾桶和車輛、與防暴警察衝突,馬賽一名教師被汽油誤濺,數百人被捕,多為青少年和年輕移民。
風險向外擴散:衝擊整個歐元區,傳統安全框架破裂
歐元只是貨幣聯盟,不存在統一財政聯盟,德國等債權國長期拒絕債務共擔。
2012年的救助方案只能用於體量小、風險可隔離的外圍國家,這套體系無力救助法國這樣的核心支柱。
風險傳導路徑徹底反轉,過去危機由外圍國家向外蔓延,而本次法國債市動盪當天,意大利相對德國的國債利差近乎翻倍。
資金不再簡單從法國逃向其他歐元核心國,而是拋售絕大多數歐元區主權債券,僅保留德國國債作為安全資產。
市場認知發生根本性轉變:法德雙核心的支撐邏輯被打破,歐元區安全資產只剩下德國一國,整個區域的主權信用體系出現結構性裂痕。
歐央行維持利率不變,關注本週會議紀要
歐央行當前存款利率為2.50%,最近一次加息發生在9月10日,下一次利率決議會議定於10月29日,本次維持利率不變概率高達87%,加息可能性僅13%;12月17日的會議是年內另一關鍵窗口,市場計價加息25bp至2.75%的概率達到72.2%。
歐央行內部觀點分化,首席經濟學家萊恩認為能源漲價與長期借貸成本抬升已經壓制需求,後續加息次數或少於此前市場預期;德國央行行長納格爾則表示暫未看到通脹傳導至薪資與企業定價。
9月歐元區通脹回升至3.8%,為2023年9月以來新高,疊加生產者物價同比大漲8.2%,政策抉擇難度上升。
若最終加息次數不及預期,利率端對歐元兑美元的支撐會被削弱,疊加法國債務危機、西班牙提前大選等政治風險,歐元面臨多重壓力。
本週將公佈9月議息會議紀要,不過紀要僅記錄9月10日會議討論,並未包含之後法德國債利差大幅走闊的新變化。
傳導至歐元:匯率承壓,後市觀察主線
歐元被債務風險溢價持續壓制,很難走出單邊走強行情,高波動、弱修復將成為中期常態。
歐元貶值存在兩面效應:一方面壓低美元計價的歐洲資產估值,拖累股債市場;
另一方面可以降低歐洲出口商品價格,帶來有限的出口利好,但難以對沖系統性風險帶來的衝擊。
後續判斷歐元走勢,核心觀察幾條線索。
第一是法國2027財年預算議會投票結果,這是短期最大拐點,連續三年預算博弈已經反覆衝擊市場信心;
第二是大選候選人的財政改革表態,只有可信的中長期財政整頓方案,才能修復法國主權信用;
第三是意大利等高負債國家國債利差,用來判斷風險是否繼續擴散;
第四是歐央行官員表態與QT節奏調整,觀察央行是否釋放維穩信號;
外部層面,美債收益率與美歐貨幣政策利差決定歐元波動區間,海外資金對歐元區債券的持倉變化,是衡量全球風險偏好的直觀指標。
總結與技術分析:
2012年歐債危機屬於外圍經濟體的週期性風險,可以依靠外部救助緩和。
而法國危機是歐元區核心架構暴露的結構性難題,舊救助範式已經失效,市場正在對歐元區資產進行永久性風險重定價。
在法國落地可信的財政改革、跨國家風險傳染收斂之前,債務陰霾會持續壓制歐元,僅有短期階段性修復機會。
技術面:歐元兑美元處於下降通道中,目前擊穿下降通道之後大幅探底回升,恐慌情緒集中釋放,後期需要密切觀察反彈強度,即如果沒有明顯反彈則還有二次探底可能。
(歐元兑美元日線圖,來源:易匯通)
北京時間10:11,歐元兑美元現報1.1216/17。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。