高市減税撼動財源 日元再現方向抉擇
2026-10-06 11:14:46
高市早苗在10月5日的施政演説中,正式拋出醖釀已久的税務調整方案——擬將食品飲料消費税從8%下調至1%,為期兩年,自明年4月起實施,並同步面向中低收入人羣發放現金補助,意在物價高企的背景下,為家庭財務留出些許餘裕。
面對市場對財政惡化的疑慮,她明確表態:為獲取市場信任,財源不會依賴發行赤字國債,“請各位放心”。
然而,這份承諾能否兑現,恰恰成為本輪日元與日本國債定價的核心懸念。
日本的財政狀況本就位列G7最差,消費税又是其單一最大税源。
此次減税,等於憑空削去一塊穩定而體量可觀的財政收入。
儘管高市宣稱將以支出審查和非税收入來“騰挪”補缺,獨立機構的測算卻並不樂觀——據估算,流失的收入至多回收一半左右,其餘部分在實質上仍要靠舉債來填。
市場向來只定價算術,不輕信意向,這道口子一日不補齊,財政可信度便一日懸而未決。
主權債以三十年高位為代價,卻要砍掉最大的收入來源,後果自然落在三個維度上:融資成本被推高,日元受到施壓,日本股票的貼現率隨之抬升。
更值得警惕的是其中的傳導鏈條——日元貶值抬高進口成本、加劇輸入性通脹,通脹抬頭又進一步侵蝕財政與貨幣政策的騰挪空間,於是“債務壓力—貨幣貶值—輸入通脹”彼此咬合,相互強化,一旦成型便難以輕易拆解。
這正是高市“不舉債減税”敍事最脆弱的一環:口頭承諾與預測模型的假設之間,橫亙着一道巨大的落差。
植田行長近日發表了9月18日加息至1.25%以來的首次重磅講話,被視為10月加息預期的下一場“大考”。
目前市場對10月30日再度加息的定價僅約兩成,對12月加息則計入八成以上——日央行6月、9月接連加息,市場把“三個月間隔”讀作其政策節奏,依此推算,指向的是12月而非10月。
副行長內田此前的表態又添了幾分擾動:他認為人工智能是一股可觀的正面需求衝擊,正在推升經濟活動與物價,甚至可能波及中性利率,並稱AI總體令金融條件更趨寬鬆——這與日央行收緊利率的操作方向形成微妙張力。
薪資數據則是另一條線索,8月現金工資同比增速預計從7月的4.7%放緩至3.7%左右,如此顯著的回落將削弱10月加息的論證;
而植田的講話先於數據公佈,意味着他對10月節奏的表態,尚缺這塊拼圖。
近三個交易日,美元兑日元在158.00關口上方反覆穿越、多空來回,行至發稿時仍貼着該位下方。
受內田AI言論提振,盤中一度下探至157.50附近,但反彈動能很快被消化,價格迅速重回158.00之上——典型的“衝高後回吐”,反映的是市場對日央行表態的即時定價,而非趨勢的逆轉。外圍變量同樣關鍵:美聯儲9月會議紀要即將公佈,聯儲10月28日議息、比日央行早兩天,利率差的“美國半邊”將率先出牌。
短期來看,匯價料在157.5至158.5的區間內反覆震盪,真正的方向選擇,需待植田講話定調、薪資數據落地,以及12月財政預算對減税財源的實質交代。
屆時,若十年期日債收益率進一步突破3%一帶,形成“收益率上行—日元走弱—股指折價”的反饋閉環,美元兑日元便有望迎來趨勢性抬升的窗口——而那,將不再是眼前的區間拉鋸。
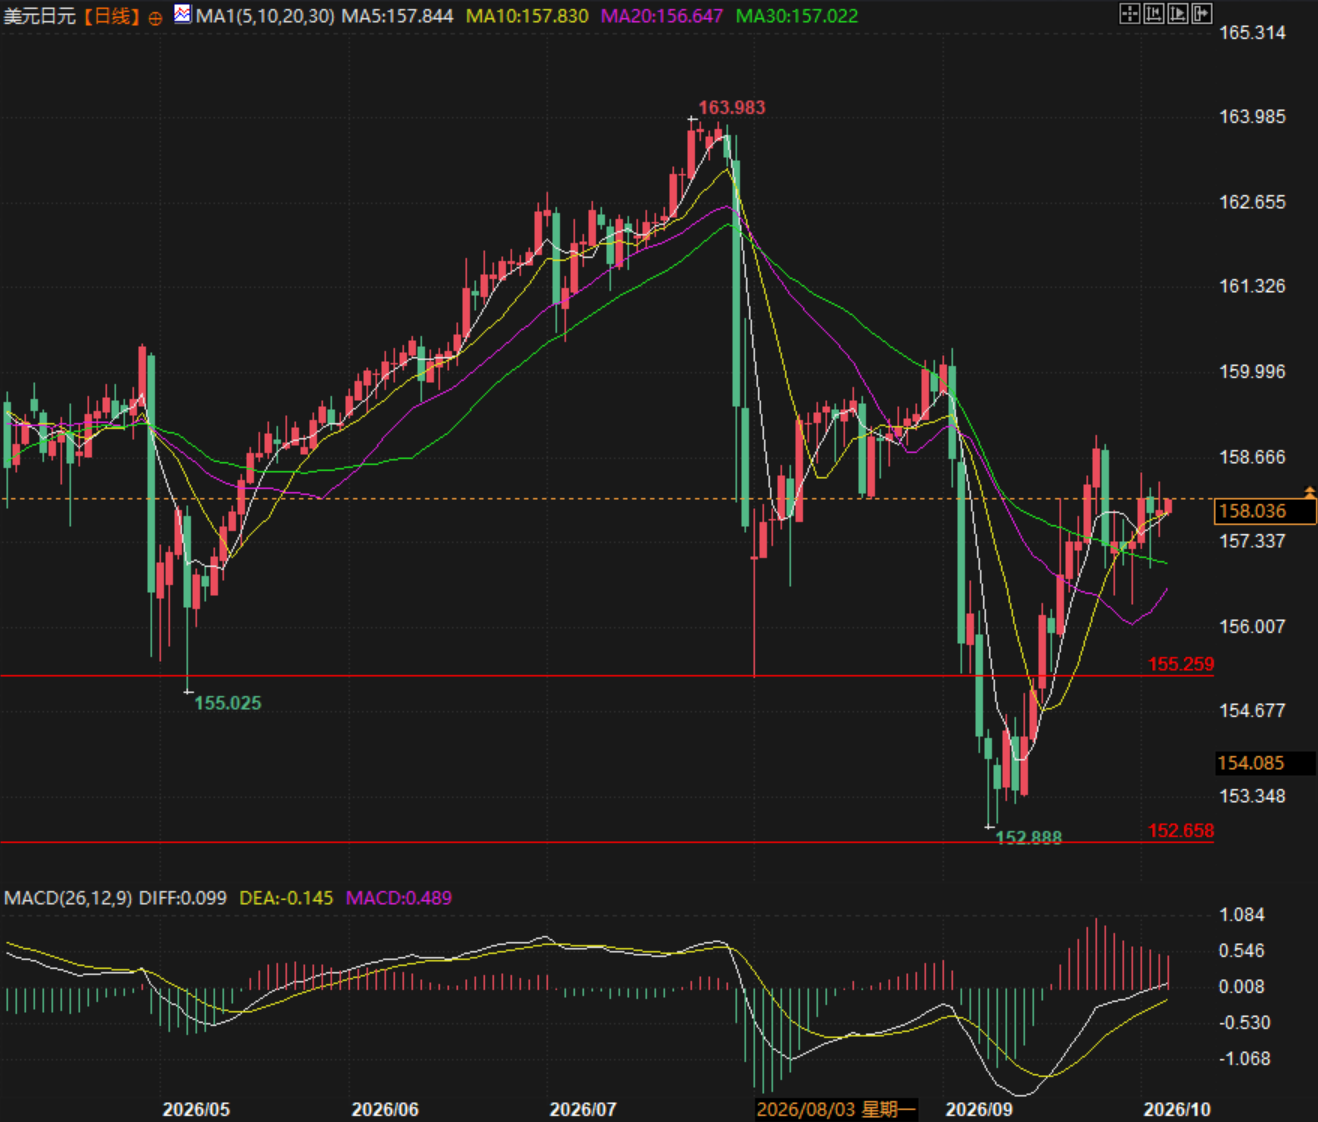
(美元兑日元日線圖,來源:易匯通)
北京時間11:11,美元兑日元現報158.03/04。
面對市場對財政惡化的疑慮,她明確表態:為獲取市場信任,財源不會依賴發行赤字國債,“請各位放心”。
然而,這份承諾能否兑現,恰恰成為本輪日元與日本國債定價的核心懸念。
日本的財政狀況本就位列G7最差,消費税又是其單一最大税源。
此次減税,等於憑空削去一塊穩定而體量可觀的財政收入。
儘管高市宣稱將以支出審查和非税收入來“騰挪”補缺,獨立機構的測算卻並不樂觀——據估算,流失的收入至多回收一半左右,其餘部分在實質上仍要靠舉債來填。
市場向來只定價算術,不輕信意向,這道口子一日不補齊,財政可信度便一日懸而未決。
從國家收入視角,看債務、日元與通脹的循環
主權債以三十年高位為代價,卻要砍掉最大的收入來源,後果自然落在三個維度上:融資成本被推高,日元受到施壓,日本股票的貼現率隨之抬升。
更值得警惕的是其中的傳導鏈條——日元貶值抬高進口成本、加劇輸入性通脹,通脹抬頭又進一步侵蝕財政與貨幣政策的騰挪空間,於是“債務壓力—貨幣貶值—輸入通脹”彼此咬合,相互強化,一旦成型便難以輕易拆解。
這正是高市“不舉債減税”敍事最脆弱的一環:口頭承諾與預測模型的假設之間,橫亙着一道巨大的落差。
日本央行的動向與節奏之爭
植田行長近日發表了9月18日加息至1.25%以來的首次重磅講話,被視為10月加息預期的下一場“大考”。
目前市場對10月30日再度加息的定價僅約兩成,對12月加息則計入八成以上——日央行6月、9月接連加息,市場把“三個月間隔”讀作其政策節奏,依此推算,指向的是12月而非10月。
副行長內田此前的表態又添了幾分擾動:他認為人工智能是一股可觀的正面需求衝擊,正在推升經濟活動與物價,甚至可能波及中性利率,並稱AI總體令金融條件更趨寬鬆——這與日央行收緊利率的操作方向形成微妙張力。
薪資數據則是另一條線索,8月現金工資同比增速預計從7月的4.7%放緩至3.7%左右,如此顯著的回落將削弱10月加息的論證;
而植田的講話先於數據公佈,意味着他對10月節奏的表態,尚缺這塊拼圖。
美元兑日元:區間拉鋸,靜待定調
近三個交易日,美元兑日元在158.00關口上方反覆穿越、多空來回,行至發稿時仍貼着該位下方。
受內田AI言論提振,盤中一度下探至157.50附近,但反彈動能很快被消化,價格迅速重回158.00之上——典型的“衝高後回吐”,反映的是市場對日央行表態的即時定價,而非趨勢的逆轉。外圍變量同樣關鍵:美聯儲9月會議紀要即將公佈,聯儲10月28日議息、比日央行早兩天,利率差的“美國半邊”將率先出牌。
短期來看,匯價料在157.5至158.5的區間內反覆震盪,真正的方向選擇,需待植田講話定調、薪資數據落地,以及12月財政預算對減税財源的實質交代。
屆時,若十年期日債收益率進一步突破3%一帶,形成“收益率上行—日元走弱—股指折價”的反饋閉環,美元兑日元便有望迎來趨勢性抬升的窗口——而那,將不再是眼前的區間拉鋸。
(美元兑日元日線圖,來源:易匯通)
北京時間11:11,美元兑日元現報158.03/04。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。