日本央行加息預期降温壓制日元,美元兑日元震盪反彈
2026-10-07 10:22:24
週三亞洲時段,美元兑日元震盪走強,交投於158.35附近。日元走弱的直接壓力來自日本央行加息預期的退潮:隔夜指數掉期顯示,市場定價日本央行10月加息概率僅約12%,遠低於上週初一度高達40%的水平;若將12月會議納入考量,加息概率則升至約90%——市場已基本將加息時點從10月後移至12月,日元因此缺乏短線支撐。
這一預期的轉變,與日本央行行長的最新表態密切相關。植田和男週二表示,央行將在評估經濟與物價基線情景實現的可能性及其風險後,再考慮政策調整的時機與步伐。這一措辭雖重申了"繼續逐步上調政策利率"的立場,但幾乎未流露任何挑戰市場"10月按兵不動"押注的意圖,反而強化了市場對央行在10月30日會議上維持觀望的判斷。此外,新任政策委員佐藤綾子則表示支持分階段加息——"分階段"的表述與"連續性加息"存在微妙差異,進一步印證了日本央行當前的温和立場。
利率預期之外,美日利差的現實約束仍在主導匯率。美聯儲9月會議已加息25個基點至3.75%—4.00%,與日本央行1.25%的政策利率之間維持約2.5個百分點的利差;即便美國9月非農數據疲軟——新增就業僅2.9萬人、遠低於預期的9萬人,失業率升至4.2%,8月數據亦下修至13.3萬人——市場對美聯儲年內再加息的定價仍保持在較高水平,美元的利率優勢並未實質削弱。
機構觀點與市場定價存在微妙分歧。荷蘭合作銀行指出,鑑於日本央行上月"符合預期的25個基點加息"後市場對10月會議的行動預期有限,市場對日本央行"背靠背連續加息"並不抱太高預期;即便如此,若經濟數據支持,加快加息步伐的可能性依然存在。該機構同時認為,市場可能高估了美聯儲明年的緊縮力度——一旦部分加息預期被擠出定價,美元兑日元2027年存在下行空間,但短期仍維持3個月目標155.00的判斷。值得注意的是,若美元兑日元重返160附近,可能再度觸發日本當局的匯率干預,這一歷史經驗的陰影將繼續限制匯價上行的空間。
政策溝通層面,美聯儲的鷹派基調則為美元提供支撐。堪薩斯城聯儲主席施密德近日強調通脹"令人沮喪"、美聯儲"仍有一段路要走",並警告人工智能(AI)投資已成為當前通脹的主要推手之一,即便長期收益率走高,短期利率方面仍有工作要做。據市場調查顯示,衡量美聯儲溝通基調的FXS鷹派指數已升至137.91,顯著高於100的中性水平——美聯儲的溝通整體仍偏向限制性,市場據此維持"利率高位更久"的定價,美元因而保持了相對韌性。
今晚公佈的FOMC會議紀要將成為美元與日元博弈的關鍵變量:紀要中關於9月非農意外放緩的解讀、通脹粘性的表述以及對後續政策的指引,將直接決定市場對美聯儲12月會議乃至2027年路徑的重新定價。若紀要釋放"耐心觀望"信號,美元或階段性回落,日元有望獲得喘息;若紀要強調通脹壓力、為再加息保留空間,美元兑日元或將再度挑戰159關口。市場關注的焦點集中在三點:FOMC紀要的政策傾向、日本央行10月底會議前的官員表態、以及美日利差的邊際變化。
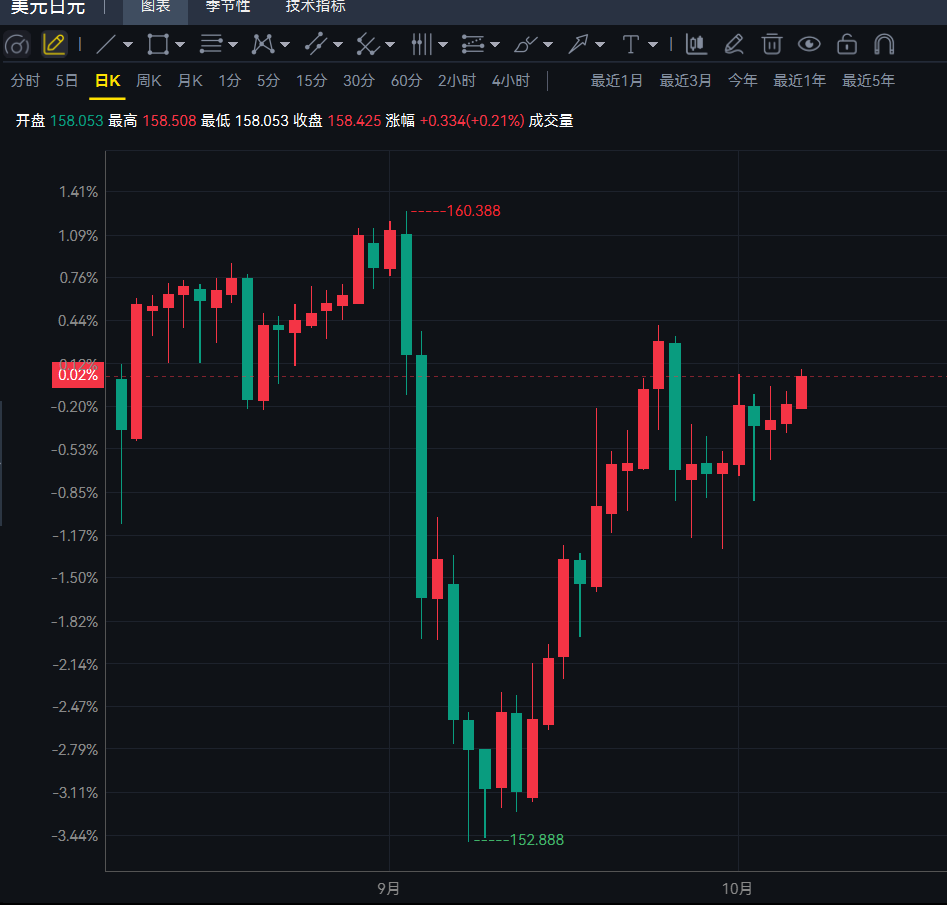
從技術面看,日線級別上美元兑日元仍受制於100日均線(約159.55)與布林帶上軌(約159.80)構成的阻力帶,反彈多次在此遇阻;價格運行於布林帶中軌上方,14日RSI位於56.27,顯示動能温和偏多但尚未突破長期均線設定的偏空結構,整體仍處於區間震盪格局。阻力方面,100日均線159.55為首道壓力,布林帶上軌159.80緊隨其後;支撐方面,布林帶中軌156.90為即時支撐,更強的防線位於布林帶下軌154.00,若賣壓重新主導並跌破近期樞軸158.38,匯價或向下軌方向回落。從4小時週期看,匯價在158.35附近面臨短週期布林上軌的動態壓制,若放量突破則有望挑戰159.00—159.55區域;反之若反彈乏力,將回踩157.15—156.90支撐帶。
編輯總結
總體來看,美元兑日元正處於"日本央行温和"與"美聯儲偏鷹"的預期差之中:日本央行10月按兵不動幾成定局、加息時點後移至12月,日元在利差與政策節奏的雙重壓制下短期偏弱;但美國就業數據走軟、市場對美聯儲明年的緊縮定價可能存在高估,加之接近160關口的潛在干預風險,美元兑日元的上行空間同樣受限。展望後市,今晚FOMC紀要將決定美元短線方向——偏鴿的信號可能推動匯價回落至157一線,偏鷹的措辭則有望助推匯價挑戰159.55阻力;日本央行10月底會議的季度展望若正式確認潛在通脹接近2%目標,將為12月加息鋪路,進而中期支撐日元。風險層面,需關注美日當局在160關口附近的政策反應與地緣局勢對避險資金流向的擾動;
這一預期的轉變,與日本央行行長的最新表態密切相關。植田和男週二表示,央行將在評估經濟與物價基線情景實現的可能性及其風險後,再考慮政策調整的時機與步伐。這一措辭雖重申了"繼續逐步上調政策利率"的立場,但幾乎未流露任何挑戰市場"10月按兵不動"押注的意圖,反而強化了市場對央行在10月30日會議上維持觀望的判斷。此外,新任政策委員佐藤綾子則表示支持分階段加息——"分階段"的表述與"連續性加息"存在微妙差異,進一步印證了日本央行當前的温和立場。
利率預期之外,美日利差的現實約束仍在主導匯率。美聯儲9月會議已加息25個基點至3.75%—4.00%,與日本央行1.25%的政策利率之間維持約2.5個百分點的利差;即便美國9月非農數據疲軟——新增就業僅2.9萬人、遠低於預期的9萬人,失業率升至4.2%,8月數據亦下修至13.3萬人——市場對美聯儲年內再加息的定價仍保持在較高水平,美元的利率優勢並未實質削弱。
機構觀點與市場定價存在微妙分歧。荷蘭合作銀行指出,鑑於日本央行上月"符合預期的25個基點加息"後市場對10月會議的行動預期有限,市場對日本央行"背靠背連續加息"並不抱太高預期;即便如此,若經濟數據支持,加快加息步伐的可能性依然存在。該機構同時認為,市場可能高估了美聯儲明年的緊縮力度——一旦部分加息預期被擠出定價,美元兑日元2027年存在下行空間,但短期仍維持3個月目標155.00的判斷。值得注意的是,若美元兑日元重返160附近,可能再度觸發日本當局的匯率干預,這一歷史經驗的陰影將繼續限制匯價上行的空間。
政策溝通層面,美聯儲的鷹派基調則為美元提供支撐。堪薩斯城聯儲主席施密德近日強調通脹"令人沮喪"、美聯儲"仍有一段路要走",並警告人工智能(AI)投資已成為當前通脹的主要推手之一,即便長期收益率走高,短期利率方面仍有工作要做。據市場調查顯示,衡量美聯儲溝通基調的FXS鷹派指數已升至137.91,顯著高於100的中性水平——美聯儲的溝通整體仍偏向限制性,市場據此維持"利率高位更久"的定價,美元因而保持了相對韌性。
今晚公佈的FOMC會議紀要將成為美元與日元博弈的關鍵變量:紀要中關於9月非農意外放緩的解讀、通脹粘性的表述以及對後續政策的指引,將直接決定市場對美聯儲12月會議乃至2027年路徑的重新定價。若紀要釋放"耐心觀望"信號,美元或階段性回落,日元有望獲得喘息;若紀要強調通脹壓力、為再加息保留空間,美元兑日元或將再度挑戰159關口。市場關注的焦點集中在三點:FOMC紀要的政策傾向、日本央行10月底會議前的官員表態、以及美日利差的邊際變化。
從技術面看,日線級別上美元兑日元仍受制於100日均線(約159.55)與布林帶上軌(約159.80)構成的阻力帶,反彈多次在此遇阻;價格運行於布林帶中軌上方,14日RSI位於56.27,顯示動能温和偏多但尚未突破長期均線設定的偏空結構,整體仍處於區間震盪格局。阻力方面,100日均線159.55為首道壓力,布林帶上軌159.80緊隨其後;支撐方面,布林帶中軌156.90為即時支撐,更強的防線位於布林帶下軌154.00,若賣壓重新主導並跌破近期樞軸158.38,匯價或向下軌方向回落。從4小時週期看,匯價在158.35附近面臨短週期布林上軌的動態壓制,若放量突破則有望挑戰159.00—159.55區域;反之若反彈乏力,將回踩157.15—156.90支撐帶。
編輯總結
總體來看,美元兑日元正處於"日本央行温和"與"美聯儲偏鷹"的預期差之中:日本央行10月按兵不動幾成定局、加息時點後移至12月,日元在利差與政策節奏的雙重壓制下短期偏弱;但美國就業數據走軟、市場對美聯儲明年的緊縮定價可能存在高估,加之接近160關口的潛在干預風險,美元兑日元的上行空間同樣受限。展望後市,今晚FOMC紀要將決定美元短線方向——偏鴿的信號可能推動匯價回落至157一線,偏鷹的措辭則有望助推匯價挑戰159.55阻力;日本央行10月底會議的季度展望若正式確認潛在通脹接近2%目標,將為12月加息鋪路,進而中期支撐日元。風險層面,需關注美日當局在160關口附近的政策反應與地緣局勢對避險資金流向的擾動;
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。