美元維持強勢,現貨白銀接近箱體下沿,謹防破位
2026-10-07 14:07:01
現貨白銀週三亞洲時段以跳空高開起步,但未能守住漲幅,盤中一路回落至約60.60美元/盎司,日內一度下跌約1.3%,前一交易日收於61.07美元附近。壓制銀價的直接推手來自能源端:國際油價因中東供應風險再起而連續反彈——英國海事貿易行動辦公室本月以來已在霍爾木茲海峽報告9起油輪遇襲事件,與此同時,墨西哥灣正在形成的風暴預計兩天內將成為2026年首個大西洋颶風,其路徑上的海上產區佔美國原油產量的約15%、天然氣產量的約5%,雪佛龍等能源企業已開始撤離平台非必要人員。油價的每一分上漲,都在重新點燃市場對通脹黏性的擔憂,進而強化"利率在更長時間內維持高位"的預期,這對不產生收益的白銀形成直接壓制。
但白銀也並非全無支撐。上週公佈的美國9月非農就業數據大幅低於預期,令市場對美聯儲10月加息的預期明顯降温——據CME美聯儲觀察工具顯示,10月加息概率已降至約20%,維持利率不變的概率約78%。這一鴿派信號理論上利好貴金屬,然而美元指數的韌性疊加美債收益率維持多年高位(10年期盤中一度觸及5.35%附近的24年高點),令利率預期的邊際改善難以有效轉化為銀價的上漲動能。財政赤字擴大與人工智能投資引發的密集發債,也在不斷抬升長端收益率的底部。
從全球影響看,白銀正夾在"地緣避險"與"利率壓制"兩股力量之間:中東能源供應的持續擾動為白銀提供避險買盤,而油價反彈引發的通脹與緊縮預期又封殺了上行空間。市場情緒整體偏謹慎,投資者在FOMC紀要公佈之前不願押注方向性突破,成交量與波動率均趨於收斂。短期內,銀價的走勢更多取決於油價與美債收益率的蹺蹺板:若墨西哥灣風暴造成實質減產或中東局勢再度升級,避險邏輯可能暫時佔據上風;反之,若收益率繼續走高,銀價將延續承壓。
據道明證券的最新倉位追蹤顯示,趨勢跟蹤型資金(CTA)對白銀僅維持小幅淨空,倉位約相當於歷史最大規模的-2%,並未出現大規模做空押注;該機構將約60.71美元/盎司視為關鍵下行觸發位,一旦銀價明確跌破該位置,可能引發系統性賣盤的連鎖反應,而在其上方則傾向維持區間波動。這一倉位結構意味着,當前銀價的調整更多是利率邏輯驅動的被動回調,而非資金主動做空的趨勢性下殺。
今晚公佈的FOMC會議紀要將是短線關鍵變量:紀要如何解讀9月非農的意外放緩、以及美聯儲官員對人工智能驅動通脹的擔憂程度,將直接影響市場對10月及年底加息路徑的重新定價。若紀要整體偏鴿,美元與美債收益率或雙雙回落,白銀有望獲得喘息;若紀要強調通脹風險、維持鷹派基調,銀價或再度考驗60.71美元附近的支撐。投資者關注焦點集中在三處:FOMC紀要的政策傾向、墨西哥灣風暴對能源生產的實際衝擊、以及中東局勢(霍爾木茲海峽與紅海)的下一步演變。
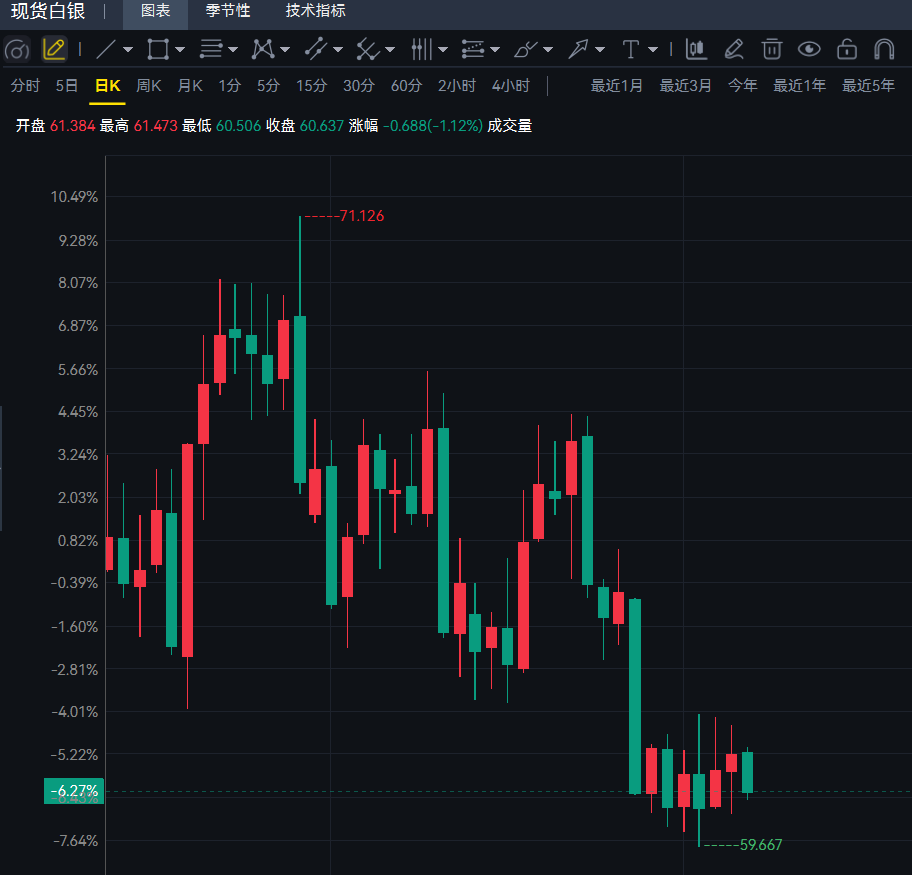
從技術面看,日線級別上現貨白銀自60.30美元附近反彈後陷入整理,價格仍運行於20日均線下方,中短期結構偏空;14日相對強弱指標(RSI)自超賣區域回升但仍未站上中性水平,顯示反彈動能有限。上方阻力方面,61.80至62.20美元區域為第一道壓力帶,4小時級別200週期均線約64.30美元為更強阻力;下方支撐方面,60.30美元為近期反彈起點、60.00美元整數關口為第二道防線,一旦60美元失守,銀價或進一步下探59.40至59.00美元區域。從4小時週期看,短線動能指標自低位修復後再度走弱,若今日收盤守住60.50美元上方,仍可維持區間整理判斷;反之若有效跌破60美元這一CTA觸發位,下跌節奏可能加快。
編輯總結
當前白銀的核心矛盾,是高油價與高收益率疊加形成的"利率壓制"、與地緣避險需求之間的拉鋸。短期看,墨西哥灣風暴與中東局勢的演進、以及今晚FOMC紀要的表態,將決定銀價在60.30至62.20美元區間的突破方向;中期看,只要通脹黏性與財政赤字推升長端收益率的大邏輯不變,白銀的估值天花板就仍受約束。風險方面需警惕兩點:一是油價若因風暴或地緣事件快速衝高,避險與通脹邏輯可能階段性共振推升銀價;二是若FOMC紀要意外偏鷹、10月加息概率重新回升,銀價存在跌破60美元整數關口的可能。
但白銀也並非全無支撐。上週公佈的美國9月非農就業數據大幅低於預期,令市場對美聯儲10月加息的預期明顯降温——據CME美聯儲觀察工具顯示,10月加息概率已降至約20%,維持利率不變的概率約78%。這一鴿派信號理論上利好貴金屬,然而美元指數的韌性疊加美債收益率維持多年高位(10年期盤中一度觸及5.35%附近的24年高點),令利率預期的邊際改善難以有效轉化為銀價的上漲動能。財政赤字擴大與人工智能投資引發的密集發債,也在不斷抬升長端收益率的底部。
從全球影響看,白銀正夾在"地緣避險"與"利率壓制"兩股力量之間:中東能源供應的持續擾動為白銀提供避險買盤,而油價反彈引發的通脹與緊縮預期又封殺了上行空間。市場情緒整體偏謹慎,投資者在FOMC紀要公佈之前不願押注方向性突破,成交量與波動率均趨於收斂。短期內,銀價的走勢更多取決於油價與美債收益率的蹺蹺板:若墨西哥灣風暴造成實質減產或中東局勢再度升級,避險邏輯可能暫時佔據上風;反之,若收益率繼續走高,銀價將延續承壓。
據道明證券的最新倉位追蹤顯示,趨勢跟蹤型資金(CTA)對白銀僅維持小幅淨空,倉位約相當於歷史最大規模的-2%,並未出現大規模做空押注;該機構將約60.71美元/盎司視為關鍵下行觸發位,一旦銀價明確跌破該位置,可能引發系統性賣盤的連鎖反應,而在其上方則傾向維持區間波動。這一倉位結構意味着,當前銀價的調整更多是利率邏輯驅動的被動回調,而非資金主動做空的趨勢性下殺。
今晚公佈的FOMC會議紀要將是短線關鍵變量:紀要如何解讀9月非農的意外放緩、以及美聯儲官員對人工智能驅動通脹的擔憂程度,將直接影響市場對10月及年底加息路徑的重新定價。若紀要整體偏鴿,美元與美債收益率或雙雙回落,白銀有望獲得喘息;若紀要強調通脹風險、維持鷹派基調,銀價或再度考驗60.71美元附近的支撐。投資者關注焦點集中在三處:FOMC紀要的政策傾向、墨西哥灣風暴對能源生產的實際衝擊、以及中東局勢(霍爾木茲海峽與紅海)的下一步演變。
從技術面看,日線級別上現貨白銀自60.30美元附近反彈後陷入整理,價格仍運行於20日均線下方,中短期結構偏空;14日相對強弱指標(RSI)自超賣區域回升但仍未站上中性水平,顯示反彈動能有限。上方阻力方面,61.80至62.20美元區域為第一道壓力帶,4小時級別200週期均線約64.30美元為更強阻力;下方支撐方面,60.30美元為近期反彈起點、60.00美元整數關口為第二道防線,一旦60美元失守,銀價或進一步下探59.40至59.00美元區域。從4小時週期看,短線動能指標自低位修復後再度走弱,若今日收盤守住60.50美元上方,仍可維持區間整理判斷;反之若有效跌破60美元這一CTA觸發位,下跌節奏可能加快。
編輯總結
當前白銀的核心矛盾,是高油價與高收益率疊加形成的"利率壓制"、與地緣避險需求之間的拉鋸。短期看,墨西哥灣風暴與中東局勢的演進、以及今晚FOMC紀要的表態,將決定銀價在60.30至62.20美元區間的突破方向;中期看,只要通脹黏性與財政赤字推升長端收益率的大邏輯不變,白銀的估值天花板就仍受約束。風險方面需警惕兩點:一是油價若因風暴或地緣事件快速衝高,避險與通脹邏輯可能階段性共振推升銀價;二是若FOMC紀要意外偏鷹、10月加息概率重新回升,銀價存在跌破60美元整數關口的可能。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。