日元為何對加息表態反應有限,市場還在等什麼
2026-10-07 16:40:10
10月7日週三,美元兑日元當前圍繞158附近波動。目前匯率定價的核心已經不只是靜態利差,而是日本央行政策正常化能否持續兑現,以及美聯儲後續政策路徑如何重新塑造兩端利率預期。日本央行最新政策利率已升至1.25%,美聯儲聯邦基金目標區間為3.75%-4.00%,名義政策利差仍然較寬,但邊際變化的重要性正在明顯上升。
日本央行當前的政策重點正在從確認通脹能否持續,逐步轉向防止潛在通脹偏離2%目標。植田和男10月6日表態強調,將潛在通脹穩定在2%左右的重要性正在上升,同時進口成本、人工智能相關需求以及日元偏弱,都可能增加物價上行壓力。此前9月會議已將政策利率提高至1.25%,這意味着日本貨幣政策已經不再處於單純退出超寬鬆政策的階段,而是進入利率水平與通脹環境重新匹配的階段。
日本最新企業調查進一步解釋了這種政策轉向。9月大型製造業景氣指數由22升至24,大型非製造業則由37降至35,製造業韌性與服務業壓力同時存在。企業對2026財年美元兑日元的平均預期為154.23,而當前市場匯率明顯偏離這一假設,這會增加進口成本、企業預算以及價格傳導的不確定性。
債券市場正在形成另一個重要約束。10月6日舉行的10年期日本國債拍賣平均收益率達到3.101%,競爭性投標規模約7.40萬億日元,實際接受約1.97萬億日元,投標倍數約3.76。收益率進入3%以上區域後,長期資金的配置需求依然存在,這説明債券收益率上升並不必然演化成持續失序的拋售壓力。
這對日元形成複雜影響。一方面,更高的本土收益率降低海外資產相對於日本資產的收益優勢,有助於改變長期資本配置邏輯;另一方面,如果債券拍賣需求保持穩定,長端收益率快速上升的壓力也可能受到抑制。因此,對匯率而言,關鍵變量並不是某一次債券收益率變化,而是日本央行政策利率、長端實際收益率和機構資產配置是否同步調整。
日本政府養老投資基金近期同樣成為市場關注點。此前市場曾討論其增加本土資產配置的可能性,但最新信息顯示,9月會議沒有形成明確的資產配置調整信號,相關預期降温後,部分此前圍繞日元形成的結構性資金流假設被重新定價。
美元一側同樣存在明顯的內部矛盾。美國8月個人消費支出價格指數同比為3.4%,核心指標同比為3.0%,通脹仍高於美聯儲長期目標;但9月非農就業僅增加2.9萬人,失業率升至4.2%,就業數據表現較弱。美聯儲因此面對通脹黏性與就業降温並存的環境,單純依賴美國利率水平解釋美元兑日元已經不夠充分。
從日線圖觀察,美元兑日元此前自9月低位修復後進入橫向整理。價格目前位於布林中軌上方、上軌下方,中軌仍保持輕微向下狀態;MACD快線已回到零軸附近上方,慢線仍處於零軸下方,柱體為正。
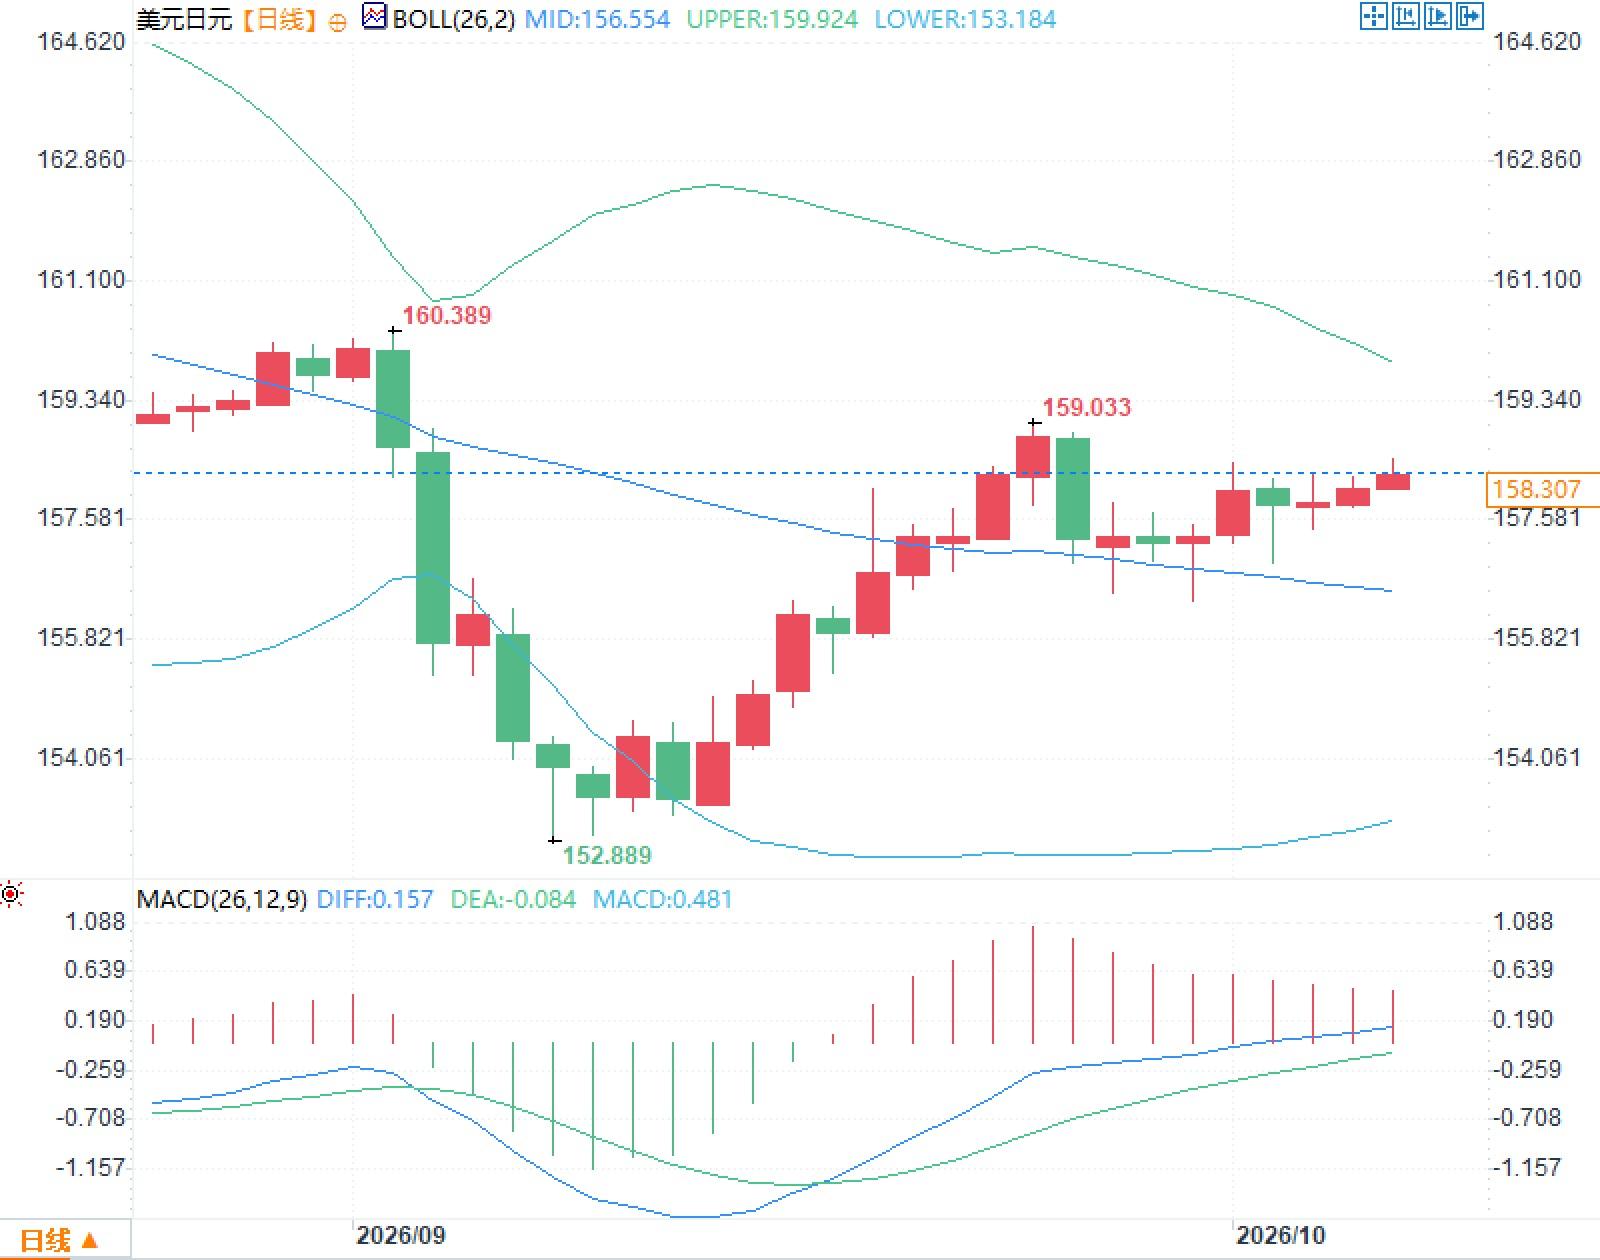
更有信息價值的是指標之間是否形成共振。例如價格波動率收縮時,若政策預期和利率曲線同時發生變化,匯率敏感度可能明顯提高;反之,如果政策預期變化沒有得到債券收益率和資本流數據確認,技術指標本身的解釋力就會下降。
問題一:日本央行已經多次推進政策正常化,為什麼日元仍沒有形成穩定的單邊走勢?
答:匯率取決於相對利率而非單一利率。日本政策利率雖然升至1.25%,但與美聯儲政策區間之間仍存在明顯差距,同時能源進口成本、全球資本配置和機構對沖需求都會影響日元表現,因此政策正常化需要通過利率曲線和資金流進一步驗證。
問題二:10年期日本國債收益率超過3%,為什麼債券需求反而保持較強?
答:收益率上升意味着持有長期債券獲得的期限補償增加。最新拍賣投標倍數約3.76,説明部分長期機構認為當前收益率已具備配置價值。這既反映利率正常化,也可能限制長端收益率短期失序上升。
政策正常化進入驗證階段,日元定價邏輯發生變化
日本央行當前的政策重點正在從確認通脹能否持續,逐步轉向防止潛在通脹偏離2%目標。植田和男10月6日表態強調,將潛在通脹穩定在2%左右的重要性正在上升,同時進口成本、人工智能相關需求以及日元偏弱,都可能增加物價上行壓力。此前9月會議已將政策利率提高至1.25%,這意味着日本貨幣政策已經不再處於單純退出超寬鬆政策的階段,而是進入利率水平與通脹環境重新匹配的階段。
日本最新企業調查進一步解釋了這種政策轉向。9月大型製造業景氣指數由22升至24,大型非製造業則由37降至35,製造業韌性與服務業壓力同時存在。企業對2026財年美元兑日元的平均預期為154.23,而當前市場匯率明顯偏離這一假設,這會增加進口成本、企業預算以及價格傳導的不確定性。
日債收益率抬升,但高收益率同時吸引配置資金
債券市場正在形成另一個重要約束。10月6日舉行的10年期日本國債拍賣平均收益率達到3.101%,競爭性投標規模約7.40萬億日元,實際接受約1.97萬億日元,投標倍數約3.76。收益率進入3%以上區域後,長期資金的配置需求依然存在,這説明債券收益率上升並不必然演化成持續失序的拋售壓力。
這對日元形成複雜影響。一方面,更高的本土收益率降低海外資產相對於日本資產的收益優勢,有助於改變長期資本配置邏輯;另一方面,如果債券拍賣需求保持穩定,長端收益率快速上升的壓力也可能受到抑制。因此,對匯率而言,關鍵變量並不是某一次債券收益率變化,而是日本央行政策利率、長端實際收益率和機構資產配置是否同步調整。
日本政府養老投資基金近期同樣成為市場關注點。此前市場曾討論其增加本土資產配置的可能性,但最新信息顯示,9月會議沒有形成明確的資產配置調整信號,相關預期降温後,部分此前圍繞日元形成的結構性資金流假設被重新定價。
美元端沒有提供單一答案,技術指標也處於過渡狀態
美元一側同樣存在明顯的內部矛盾。美國8月個人消費支出價格指數同比為3.4%,核心指標同比為3.0%,通脹仍高於美聯儲長期目標;但9月非農就業僅增加2.9萬人,失業率升至4.2%,就業數據表現較弱。美聯儲因此面對通脹黏性與就業降温並存的環境,單純依賴美國利率水平解釋美元兑日元已經不夠充分。
從日線圖觀察,美元兑日元此前自9月低位修復後進入橫向整理。價格目前位於布林中軌上方、上軌下方,中軌仍保持輕微向下狀態;MACD快線已回到零軸附近上方,慢線仍處於零軸下方,柱體為正。
更有信息價值的是指標之間是否形成共振。例如價格波動率收縮時,若政策預期和利率曲線同時發生變化,匯率敏感度可能明顯提高;反之,如果政策預期變化沒有得到債券收益率和資本流數據確認,技術指標本身的解釋力就會下降。
常見問題解答
問題一:日本央行已經多次推進政策正常化,為什麼日元仍沒有形成穩定的單邊走勢?
答:匯率取決於相對利率而非單一利率。日本政策利率雖然升至1.25%,但與美聯儲政策區間之間仍存在明顯差距,同時能源進口成本、全球資本配置和機構對沖需求都會影響日元表現,因此政策正常化需要通過利率曲線和資金流進一步驗證。
問題二:10年期日本國債收益率超過3%,為什麼債券需求反而保持較強?
答:收益率上升意味着持有長期債券獲得的期限補償增加。最新拍賣投標倍數約3.76,説明部分長期機構認為當前收益率已具備配置價值。這既反映利率正常化,也可能限制長端收益率短期失序上升。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。