黃金急探回收:油價與實際利率正在爭奪定價權
2026-10-08 17:08:14
10月8日週四,現貨黃金在前一交易日觸及近兩個月低位後出現企穩跡象,但宏觀定價環境仍由高收益率、油價抬升與政策預期共同主導。當前現貨黃金圍繞4120美元/盎司波動,日內動能不大。與此同時,布倫特原油升至104美元/桶上方,美國10年期國債收益率在5.30%附近,黃金市場面對的核心矛盾並非單一避險需求,而是風險溢價與實際利率之間的再平衡。
油價走高對黃金的影響並非線性利多。能源價格上升會推高通脹補償,但如果市場同時認為美聯儲需要維持更緊的金融條件,名義收益率和實際收益率可能同步處於高位。10月7日官方收益率曲線顯示,美國10年期國債收益率為5.28%,10年期實際收益率為2.92%,兩項數據都意味着無息黃金面臨較高機會成本。10月8日油價進一步走高,布倫特原油升至104美元/桶,美國原油接近92美元/桶,能源衝擊因此繼續通過通脹預期和利率預期影響貴金屬估值。
值得注意的是,10月7日2年期美債收益率為4.77%,10年期為5.28%,期限利差約51個基點,顯示長端定價並不只是對下一次利率會議的映射,期限溢價、通脹補償與債券供給同樣在發揮作用。名義10年期收益率5.28%與實際10年期收益率2.92%的差值約為2.36個百分點,這説明當前黃金面對的不只是通脹預期,而是較高實際折現率本身。
9月會議紀要顯示,美聯儲已將聯邦基金利率目標區間提高至3.75%至4.00%,但後續政策討論仍強調通脹風險、金融條件與數據變化。當前市場定價更傾向於10月會議暫不調整利率,維持不變的概率約82%,而12月再度加息的概率約86%。美聯儲副主席菲利普·傑斐遜近期表示,未來政策調整需要結合數據趨勢、經濟前景和風險平衡判斷,並指出形成判斷可能需要更多時間。這種表態的關鍵含義在於,美聯儲並未向市場提供連續加息或迅速轉向寬鬆的確定路徑,黃金因此需要同時消化高實際利率與政策不確定性。
近期中東地區衝突和航運安全風險推高能源市場風險溢價,理論上會增加黃金的防禦屬性需求。但本輪衝擊同時推升油價和長期債券收益率,使傳統的避險邏輯出現明顯分化。對黃金而言,風險事件本身並不是唯一變量,更重要的是市場如何解釋其宏觀後果。若衝突風險首先被定價為供應受限和通脹壓力,利率端的折現效應會更突出;若風險主要表現為增長和金融穩定擔憂,則黃金的避險屬性更容易被重新強調。當前兩條定價鏈同時存在,因此盤中出現快速下探後回收,並不意味着宏觀矛盾已經解決。
從微觀結構看,前一交易日跌破短期參考區域後迅速回收,也符合流動性集中時的典型特徵:當止損指令與程序化賣盤在相近價格區間集中觸發,短時成交會放大價格位移;若後續缺乏新的宏觀催化,價格又可能快速回到原有波動區間。
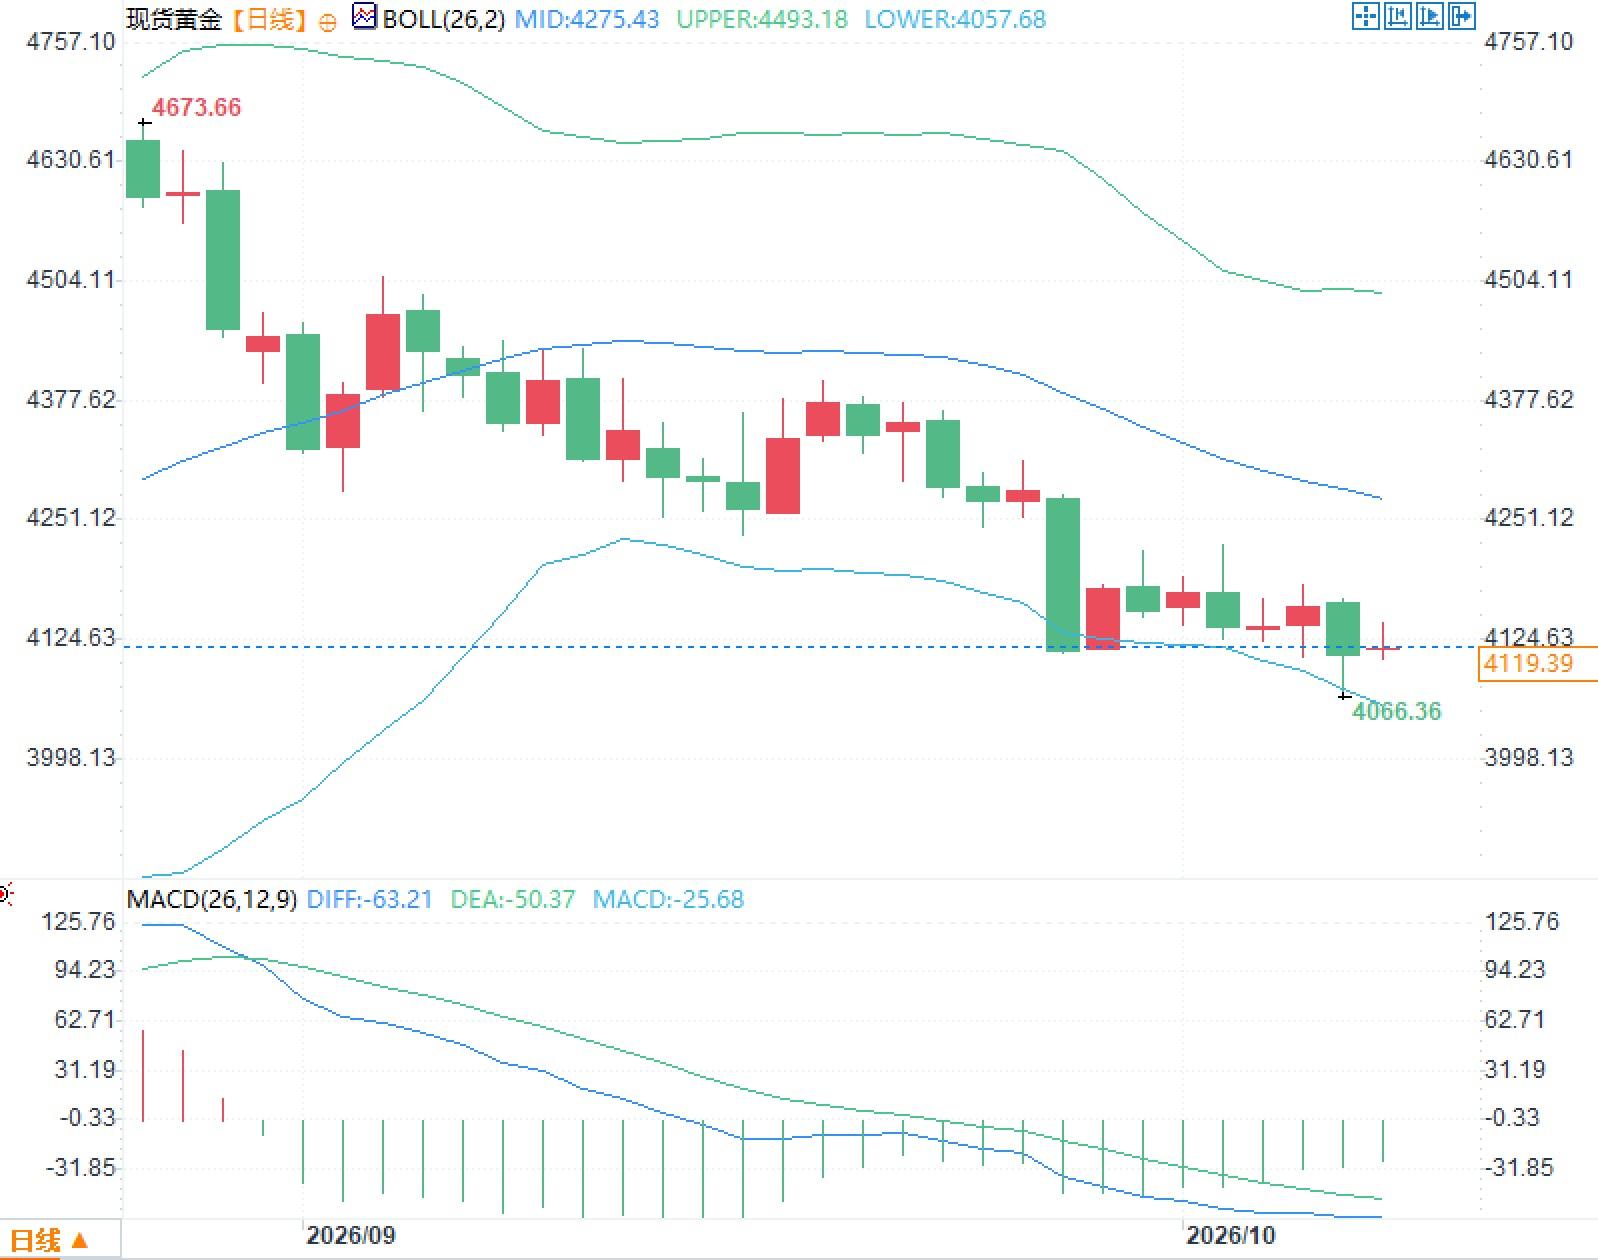
日線圖中,布林帶中軌約4275,價格位於中軌下方並靠近下軌區域,近期波動率維持在較高水平。MACD方面,DIFF約為-63,DEA約為-50,柱體仍處負值區,反映中期動量尚未回到中性狀態;但最近柱體絕對值較此前階段有所收斂,説明短線單邊動量出現減弱。
問題一:現貨黃金為何在衝突風險升温時仍承受壓力?
答:避險需求只是定價因子之一。當前油價上漲同步強化通脹補償和高利率預期,實際收益率維持高位,黃金作為無息資產的持有成本上升,因此避險買盤與利率壓力可能同時存在。
問題二:美聯儲暫緩繼續加息,是否意味着黃金壓力消失?
答:並不等同。市場更關注實際利率、期限溢價和美元資金價格,而非單次會議結果。即便短端利率暫穩,只要長端收益率和實際收益率偏高,黃金估值仍會受到較強約束。
高油價重新抬升黃金的利率約束
油價走高對黃金的影響並非線性利多。能源價格上升會推高通脹補償,但如果市場同時認為美聯儲需要維持更緊的金融條件,名義收益率和實際收益率可能同步處於高位。10月7日官方收益率曲線顯示,美國10年期國債收益率為5.28%,10年期實際收益率為2.92%,兩項數據都意味着無息黃金面臨較高機會成本。10月8日油價進一步走高,布倫特原油升至104美元/桶,美國原油接近92美元/桶,能源衝擊因此繼續通過通脹預期和利率預期影響貴金屬估值。
值得注意的是,10月7日2年期美債收益率為4.77%,10年期為5.28%,期限利差約51個基點,顯示長端定價並不只是對下一次利率會議的映射,期限溢價、通脹補償與債券供給同樣在發揮作用。名義10年期收益率5.28%與實際10年期收益率2.92%的差值約為2.36個百分點,這説明當前黃金面對的不只是通脹預期,而是較高實際折現率本身。
美聯儲並未給出單一政策路徑
9月會議紀要顯示,美聯儲已將聯邦基金利率目標區間提高至3.75%至4.00%,但後續政策討論仍強調通脹風險、金融條件與數據變化。當前市場定價更傾向於10月會議暫不調整利率,維持不變的概率約82%,而12月再度加息的概率約86%。美聯儲副主席菲利普·傑斐遜近期表示,未來政策調整需要結合數據趨勢、經濟前景和風險平衡判斷,並指出形成判斷可能需要更多時間。這種表態的關鍵含義在於,美聯儲並未向市場提供連續加息或迅速轉向寬鬆的確定路徑,黃金因此需要同時消化高實際利率與政策不確定性。
避險溢價與利率折現正在相互抵消
近期中東地區衝突和航運安全風險推高能源市場風險溢價,理論上會增加黃金的防禦屬性需求。但本輪衝擊同時推升油價和長期債券收益率,使傳統的避險邏輯出現明顯分化。對黃金而言,風險事件本身並不是唯一變量,更重要的是市場如何解釋其宏觀後果。若衝突風險首先被定價為供應受限和通脹壓力,利率端的折現效應會更突出;若風險主要表現為增長和金融穩定擔憂,則黃金的避險屬性更容易被重新強調。當前兩條定價鏈同時存在,因此盤中出現快速下探後回收,並不意味着宏觀矛盾已經解決。
從微觀結構看,前一交易日跌破短期參考區域後迅速回收,也符合流動性集中時的典型特徵:當止損指令與程序化賣盤在相近價格區間集中觸發,短時成交會放大價格位移;若後續缺乏新的宏觀催化,價格又可能快速回到原有波動區間。
日線指標顯示高波動與弱動量並存
日線圖中,布林帶中軌約4275,價格位於中軌下方並靠近下軌區域,近期波動率維持在較高水平。MACD方面,DIFF約為-63,DEA約為-50,柱體仍處負值區,反映中期動量尚未回到中性狀態;但最近柱體絕對值較此前階段有所收斂,説明短線單邊動量出現減弱。
常見問題解答
問題一:現貨黃金為何在衝突風險升温時仍承受壓力?
答:避險需求只是定價因子之一。當前油價上漲同步強化通脹補償和高利率預期,實際收益率維持高位,黃金作為無息資產的持有成本上升,因此避險買盤與利率壓力可能同時存在。
問題二:美聯儲暫緩繼續加息,是否意味着黃金壓力消失?
答:並不等同。市場更關注實際利率、期限溢價和美元資金價格,而非單次會議結果。即便短端利率暫穩,只要長端收益率和實際收益率偏高,黃金估值仍會受到較強約束。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。