貴金屬投資大佬:美國陷高債高息困境,看好金銀長期行情
2026-10-09 10:41:31
知名貴金屬投資人彼得·希夫(Peter Schiff)對美國債券市場、房地產與貴金屬市場作出了極具衝擊力的預判。近期美債拋售浪潮推動美國融資成本攀升至24年新高,而在他看來,這一輪債券下跌行情僅僅只是開端。他還提出,美國政府未來或只能向債權人償付面值的五成資金。
作為2008金融危機前就預警房地產泡沫的黃金多頭,彼得·希夫認為本輪危機的負債主體不再是普通家庭,而是美國聯邦政府,同時他也分享了個人資產配置思路,相比實物金條,他把更多資金投向黃金礦業股。
希夫表示,持續數十年的債券牛市在2020至2021年宣告終結,接下來將迎來至少持續20年的長期性債券熊市,利率上行速度甚至會超過過去幾十年的下行節奏。房貸市場會最先感受到政策衝擊,他預計明年一季度,30年期房貸利率有望攀升至9%,全美房價或將下跌30%至50%,跌幅至少不弱於2007至2008年樓市崩盤時期。
過去數十年,美國房主可以藉助再融資提取房屋淨值用於消費,而希夫認為這一時代已經落幕。他説:“房屋再融資已經失去空間,房屋淨值套現的模式不復存在,居民失去了這項重要的資金緩衝渠道。”
美國抵押貸款銀行家協會的數據顯示,截至10月2日當週,30年期房貸平均利率已經達到7.49%,創下2023年11月以來新高。美聯儲主席在9月完成自2023年以來的首次加息,進一步抬升市場利率壓力。
希夫提出,當前美國正處在高債務疊加高利率的特殊象限之中。過去低利率環境可以維持高額債務運轉,如今局面已經逆轉。他認為美國只有兩條出路,一是依靠通脹實現隱性債務違約,二是直接開展債務重組。
他説:“美國政府存在債務違約的可能性,更有可能的方式是債務重組,向債權人表示每1美元本金僅兑付50美分。”
美國國會預算辦公室測算,聯邦債務年度利息支出已經達到約1萬億美元。希夫判斷,隨着存量債務在更高利率水平下續期,幾年之內利息支出規模會膨脹至3萬億至4萬億美元。他還對財政部的債券回購計劃提出質疑,稱該操作類似扭曲操作,一邊償還長期債券,一邊發行短期國庫券,若利率持續上行,該舉措會帶來負面效果。
美債收益率走高期間,現貨黃金價格一度跌至每盎司4100美元附近,距離年初5500美元以上的歷史高點大幅回落。市場普遍認為黃金不產生利息,債券收益率走高會削弱黃金吸引力,但希夫對此持有相反觀點。
他説:“債券收益率上行,本質反映債券價格崩塌,債券投資者持續虧損。當投資者選擇拋售債券,回籠資金後,黃金與白銀會成為重要的配置標的,這對金銀而言是極強利好。”他以20世紀70年代的市場歷史舉例,當時利率與黃金價格同步上漲,核心判斷標準是利率能否跑贏通脹。他還預判白銀價格遠未到頂,125美元/盎司並非終極高點,後續還有巨大上行空間。
全球各國央行購金行為持續支撐金價,亞洲大國央行9月繼續增持黃金,已經連續23個月購入黃金儲備。
希夫認為黃金會成為最後留存的安全資產。
談及個人資產佈局,希夫表示,自己的資金更多配置在黃金礦業股票,而非實物金條。他説:“我想要擁有還埋藏在地下的黃金資源,更看好礦業權益類資產,優先關注權益分成企業與初級礦業公司。”
對於普通儲蓄者,他不建議配置美國債券基金,現金部分可選擇貨幣市場工具。他還給出了一個生活化建議,提前採購不易變質的生活物資,抵禦通脹侵蝕購買力。
紐約聯儲近期調查顯示,美國民眾預期未來一年通脹率為3.9%,為2023年5月之後最高水平,希夫認為市場依舊低估了後續通脹的上行幅度。AI產業擴張同樣會推高利率,大型科技企業從美債買方轉變為融資借貸方,和美國政府爭奪市場資本。
彼得·希夫的整套預判,描繪出美國高債務體系面臨的巨大風險,債券、房地產市場都將承受持續壓力。不過市場也存在不同聲音,10年期美債拍賣認購情況尚可,中標收益率5.3%,為2000年以來最高水平。美聯儲9月會議紀要顯示,官員一致同意加息,多數官員認為年內大概率還會繼續上調利率。希夫坦言,技術進步帶來生產力提升是唯一破局機會,但發生概率偏低,美國債務體系如同定時炸彈,危機爆發時間無法預判。
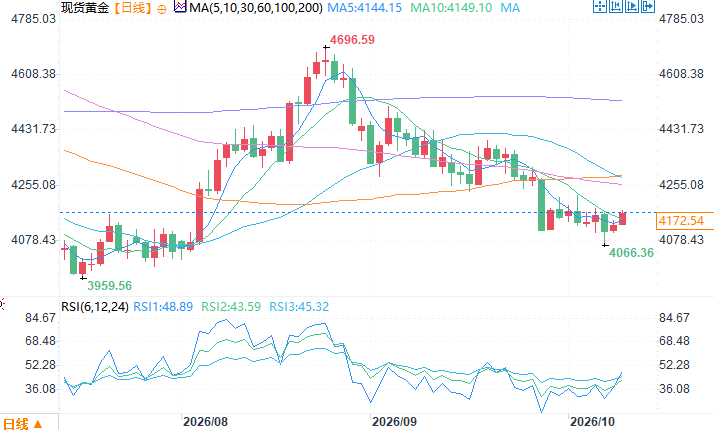
現貨黃金日線圖
北京時間10月9日10:41 現貨黃金 報 4176.54 美元/盎司
作為2008金融危機前就預警房地產泡沫的黃金多頭,彼得·希夫認為本輪危機的負債主體不再是普通家庭,而是美國聯邦政府,同時他也分享了個人資產配置思路,相比實物金條,他把更多資金投向黃金礦業股。
長債熊市開啓:利率上行將重創美國樓市
希夫表示,持續數十年的債券牛市在2020至2021年宣告終結,接下來將迎來至少持續20年的長期性債券熊市,利率上行速度甚至會超過過去幾十年的下行節奏。房貸市場會最先感受到政策衝擊,他預計明年一季度,30年期房貸利率有望攀升至9%,全美房價或將下跌30%至50%,跌幅至少不弱於2007至2008年樓市崩盤時期。
過去數十年,美國房主可以藉助再融資提取房屋淨值用於消費,而希夫認為這一時代已經落幕。他説:“房屋再融資已經失去空間,房屋淨值套現的模式不復存在,居民失去了這項重要的資金緩衝渠道。”
美國抵押貸款銀行家協會的數據顯示,截至10月2日當週,30年期房貸平均利率已經達到7.49%,創下2023年11月以來新高。美聯儲主席在9月完成自2023年以來的首次加息,進一步抬升市場利率壓力。
高債高息困局:美國或將出現隱性債務違約
希夫提出,當前美國正處在高債務疊加高利率的特殊象限之中。過去低利率環境可以維持高額債務運轉,如今局面已經逆轉。他認為美國只有兩條出路,一是依靠通脹實現隱性債務違約,二是直接開展債務重組。
他説:“美國政府存在債務違約的可能性,更有可能的方式是債務重組,向債權人表示每1美元本金僅兑付50美分。”
美國國會預算辦公室測算,聯邦債務年度利息支出已經達到約1萬億美元。希夫判斷,隨着存量債務在更高利率水平下續期,幾年之內利息支出規模會膨脹至3萬億至4萬億美元。他還對財政部的債券回購計劃提出質疑,稱該操作類似扭曲操作,一邊償還長期債券,一邊發行短期國庫券,若利率持續上行,該舉措會帶來負面效果。
黃金迎來長期利好,貴金屬配置思路轉變
美債收益率走高期間,現貨黃金價格一度跌至每盎司4100美元附近,距離年初5500美元以上的歷史高點大幅回落。市場普遍認為黃金不產生利息,債券收益率走高會削弱黃金吸引力,但希夫對此持有相反觀點。
他説:“債券收益率上行,本質反映債券價格崩塌,債券投資者持續虧損。當投資者選擇拋售債券,回籠資金後,黃金與白銀會成為重要的配置標的,這對金銀而言是極強利好。”他以20世紀70年代的市場歷史舉例,當時利率與黃金價格同步上漲,核心判斷標準是利率能否跑贏通脹。他還預判白銀價格遠未到頂,125美元/盎司並非終極高點,後續還有巨大上行空間。
全球各國央行購金行為持續支撐金價,亞洲大國央行9月繼續增持黃金,已經連續23個月購入黃金儲備。
希夫認為黃金會成為最後留存的安全資產。
個人資產配置與對未來通脹的判斷
談及個人資產佈局,希夫表示,自己的資金更多配置在黃金礦業股票,而非實物金條。他説:“我想要擁有還埋藏在地下的黃金資源,更看好礦業權益類資產,優先關注權益分成企業與初級礦業公司。”
對於普通儲蓄者,他不建議配置美國債券基金,現金部分可選擇貨幣市場工具。他還給出了一個生活化建議,提前採購不易變質的生活物資,抵禦通脹侵蝕購買力。
紐約聯儲近期調查顯示,美國民眾預期未來一年通脹率為3.9%,為2023年5月之後最高水平,希夫認為市場依舊低估了後續通脹的上行幅度。AI產業擴張同樣會推高利率,大型科技企業從美債買方轉變為融資借貸方,和美國政府爭奪市場資本。
結語
彼得·希夫的整套預判,描繪出美國高債務體系面臨的巨大風險,債券、房地產市場都將承受持續壓力。不過市場也存在不同聲音,10年期美債拍賣認購情況尚可,中標收益率5.3%,為2000年以來最高水平。美聯儲9月會議紀要顯示,官員一致同意加息,多數官員認為年內大概率還會繼續上調利率。希夫坦言,技術進步帶來生產力提升是唯一破局機會,但發生概率偏低,美國債務體系如同定時炸彈,危機爆發時間無法預判。
現貨黃金日線圖
北京時間10月9日10:41 現貨黃金 報 4176.54 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。