澳洲聯儲紀要與就業數據接連登場,澳元的下一步由誰決定?
2026-10-12 08:16:10
週一(10月12日)亞洲時段,澳元兑美元維持震盪,當前交投於0.6985附近,日內幾乎持平。
本週即將公佈的兩份關鍵數據,可能為澳元的下一步方向提供指引。
澳大利亞本週的焦點集中在兩份將塑造澳洲聯儲下一步政策預期的數據上:週二公佈的9月政策會議紀要,以及週四公佈的9月勞動力調查。
澳洲聯儲9月會議紀要將於週二公佈。
聯邦銀行表示,紀要將揭示維持利率不變的論據,並關注其是否與布洛克在新聞發佈會上更為温和的基調一致——當時她指出四次加息需要時間傳導。
聯邦銀行認為,進一步加息的門檻現在更高。西太平洋銀行則持更堅定的立場,預測12月前再加息一次至4.85%,並表示市場將從紀要中尋找前景指引。
這一分歧的核心是:會議的正式決定是加息,但行長的措辭是謹慎的。紀要將揭示委員會在決定加息時,對維持利率的考量有多認真。若紀要顯示委員會對進一步行動持謹慎態度,將支持市場的暫停定價;若紀要強調通脹風險仍偏向上行,則可能強化進一步緊縮的預期。
週四的就業數據將緊隨8月約4萬人的意外增長,但失業率仍升至4.6%,為2021年底以來最高,因參與率升至67.1%,略低於紀錄。
西太平洋銀行預測9月新增2萬人,與共識一致,參與率降至67.0%,失業率維持在4.6%。
該行表示,生活成本壓力和更高的利率正在吸引更多人進入勞動力市場,使勞動力供給領先於需求。
聯邦銀行預計增長更弱,為1萬人,指出其內部數據顯示就業增長更接近每月2萬人,同樣預計失業率為4.6%。
該行警告,本次數據可能比往常更嘈雜:一個失業率極低的調查組正在輪換出去,構成上行風險;而8月的上升可能被誇大,部分可能逆轉。聯邦銀行告誡不要將失業率的任何下降解讀為趨勢變化,預計隨着經濟放緩,失業率將逐步走高。
加息已經衝擊了家庭。西太平洋銀行的消費者信心指數10月下降4.7%至80.4,接近調查歷史上的最弱水平,決定後接受調查者的信心遠低於決定前接受調查者。企業方面,週二公佈的NAB商業調查將緊隨8月企業狀況六年來首次跌入負值。
這兩個信心指標的下滑,為澳洲聯儲的政策路徑提供了重要的背景。若消費者和企業信心持續走弱,進一步加息的空間將受到制約。但若通脹壓力持續,澳洲聯儲可能不得不在信心疲軟的情況下繼續緊縮。
油價是澳洲聯儲紀要兩種結果背後的擺動因素。委員會在9月決定中明確提到了中東衝突對燃料價格的壓力。
因此,任何來自海灣襲擊的原油走強,都將強化通脹論據,支持進一步加息;若油價回落,通脹壓力緩解,暫停或放緩加息的理由將增強。
這一渠道意味着,中東局勢的演變將通過油價傳導至澳洲聯儲的政策預期,進而影響澳元。
聯邦銀行與西太平洋銀行對政策路徑的分歧,反映了當前澳大利亞經濟數據的兩面性。一方面,通脹仍然過高,委員會明確保留了進一步緊縮的選項;另一方面,消費者信心接近歷史低點,企業狀況轉負,經濟增長放緩。
這一兩難格局意味着,澳洲聯儲的下一步行動將高度依賴即將公佈的數據——紀要將揭示委員會的討論細節,就業數據將顯示勞動力市場的實際狀況,而油價將決定通脹壓力的演變。三者共同決定澳元短期方向的關鍵變量。
澳大利亞本週的焦點是週二公佈的澳洲聯儲9月會議紀要和週四公佈的9月就業數據。
紀要的權重高於往常,因布洛克會後基調比決定本身更為温和,聯邦銀行認為進一步加息的門檻更高,而西太平洋銀行仍預測年底前加息至4.85%。就業數據預計顯示失業率維持在4.6%,為2021年底以來最高,西太平洋銀行預測新增2萬人,聯邦銀行預測1萬人。消費者信心接近歷史低點,企業狀況轉負。
油價是兩種結果背後的擺動因素,中東局勢通過油價傳導至通脹預期和澳洲聯儲政策。
對澳元而言,紀要若偏鴿將支持暫停定價並壓制澳元,若偏鷹則強化進一步緊縮預期;就業數據若失業率意外上行,將加劇市場對增長下行風險的關注。紀要與就業數據的組合,將決定澳元短期方向。
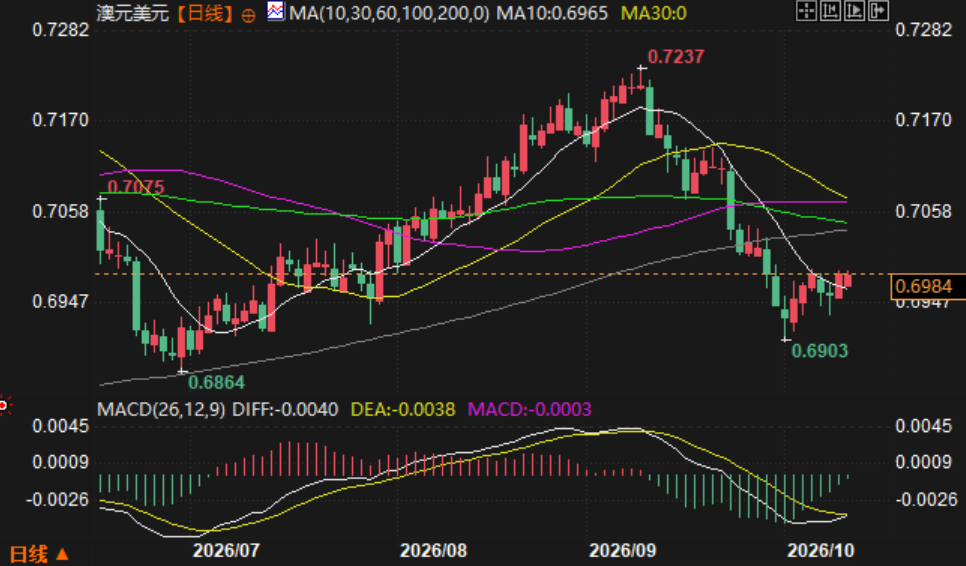
(澳元兑美元日線圖,)
北京時間8:08,澳元兑美元報0.6984/85。
本週即將公佈的兩份關鍵數據,可能為澳元的下一步方向提供指引。
澳大利亞本週的焦點集中在兩份將塑造澳洲聯儲下一步政策預期的數據上:週二公佈的9月政策會議紀要,以及週四公佈的9月勞動力調查。
澳洲聯儲紀要:檢驗布洛克會後温和基調是否與會議記錄一致
澳洲聯儲9月會議紀要將於週二公佈。
聯邦銀行表示,紀要將揭示維持利率不變的論據,並關注其是否與布洛克在新聞發佈會上更為温和的基調一致——當時她指出四次加息需要時間傳導。
聯邦銀行認為,進一步加息的門檻現在更高。西太平洋銀行則持更堅定的立場,預測12月前再加息一次至4.85%,並表示市場將從紀要中尋找前景指引。
這一分歧的核心是:會議的正式決定是加息,但行長的措辭是謹慎的。紀要將揭示委員會在決定加息時,對維持利率的考量有多認真。若紀要顯示委員會對進一步行動持謹慎態度,將支持市場的暫停定價;若紀要強調通脹風險仍偏向上行,則可能強化進一步緊縮的預期。
就業數據:失業率預計維持4.6%,為2021年底以來最高
週四的就業數據將緊隨8月約4萬人的意外增長,但失業率仍升至4.6%,為2021年底以來最高,因參與率升至67.1%,略低於紀錄。
西太平洋銀行預測9月新增2萬人,與共識一致,參與率降至67.0%,失業率維持在4.6%。
該行表示,生活成本壓力和更高的利率正在吸引更多人進入勞動力市場,使勞動力供給領先於需求。
聯邦銀行預計增長更弱,為1萬人,指出其內部數據顯示就業增長更接近每月2萬人,同樣預計失業率為4.6%。
該行警告,本次數據可能比往常更嘈雜:一個失業率極低的調查組正在輪換出去,構成上行風險;而8月的上升可能被誇大,部分可能逆轉。聯邦銀行告誡不要將失業率的任何下降解讀為趨勢變化,預計隨着經濟放緩,失業率將逐步走高。
消費者與企業信心:加息已衝擊家庭,企業狀況轉負
加息已經衝擊了家庭。西太平洋銀行的消費者信心指數10月下降4.7%至80.4,接近調查歷史上的最弱水平,決定後接受調查者的信心遠低於決定前接受調查者。企業方面,週二公佈的NAB商業調查將緊隨8月企業狀況六年來首次跌入負值。
這兩個信心指標的下滑,為澳洲聯儲的政策路徑提供了重要的背景。若消費者和企業信心持續走弱,進一步加息的空間將受到制約。但若通脹壓力持續,澳洲聯儲可能不得不在信心疲軟的情況下繼續緊縮。
油價:兩種結果背後的擺動因素
油價是澳洲聯儲紀要兩種結果背後的擺動因素。委員會在9月決定中明確提到了中東衝突對燃料價格的壓力。
因此,任何來自海灣襲擊的原油走強,都將強化通脹論據,支持進一步加息;若油價回落,通脹壓力緩解,暫停或放緩加息的理由將增強。
這一渠道意味着,中東局勢的演變將通過油價傳導至澳洲聯儲的政策預期,進而影響澳元。
政策路徑:聯邦銀行與西太平洋銀行的分歧
聯邦銀行與西太平洋銀行對政策路徑的分歧,反映了當前澳大利亞經濟數據的兩面性。一方面,通脹仍然過高,委員會明確保留了進一步緊縮的選項;另一方面,消費者信心接近歷史低點,企業狀況轉負,經濟增長放緩。
這一兩難格局意味着,澳洲聯儲的下一步行動將高度依賴即將公佈的數據——紀要將揭示委員會的討論細節,就業數據將顯示勞動力市場的實際狀況,而油價將決定通脹壓力的演變。三者共同決定澳元短期方向的關鍵變量。
總結
澳大利亞本週的焦點是週二公佈的澳洲聯儲9月會議紀要和週四公佈的9月就業數據。
紀要的權重高於往常,因布洛克會後基調比決定本身更為温和,聯邦銀行認為進一步加息的門檻更高,而西太平洋銀行仍預測年底前加息至4.85%。就業數據預計顯示失業率維持在4.6%,為2021年底以來最高,西太平洋銀行預測新增2萬人,聯邦銀行預測1萬人。消費者信心接近歷史低點,企業狀況轉負。
油價是兩種結果背後的擺動因素,中東局勢通過油價傳導至通脹預期和澳洲聯儲政策。
對澳元而言,紀要若偏鴿將支持暫停定價並壓制澳元,若偏鷹則強化進一步緊縮預期;就業數據若失業率意外上行,將加劇市場對增長下行風險的關注。紀要與就業數據的組合,將決定澳元短期方向。
(澳元兑美元日線圖,)
北京時間8:08,澳元兑美元報0.6984/85。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。