原油價格存在繼續上漲至100美元上方可能性
2026-10-13 18:48:21
自2026年2月底美以聯合對伊朗採取軍事行動、中東能源供應鏈遭遇史上最大規模擾動以來,國際原油市場經歷了劇烈波動。WTI原油價格一度迅速衝高至120美元附近的階段性高點,隨後在供應逐步恢復、需求端主動收縮等因素作用下,高點不斷下移,7月底甚至回落至67美元附近。
然而,進入9月中旬,WTI再度強勢衝擊106美元高位,引發市場對“二次上漲週期”的廣泛討論。當前(10月中旬)價格雖有所回落至90美元區間,但結構性支撐依然堅實,繼續上行的可能性不容忽視。
這一輪價格走勢的背後,並非簡單的情緒驅動,而是供需兩端與地緣政治變量發生了深刻變化。以下從中國需求迴歸、地緣升級以及美國政策視角三個維度進行專業拆解。
價格軌跡回顧:從恐慌溢價到結構性重定價
伊朗戰爭爆發初期,霍爾木茲海峽通行受阻、中東出口大幅下滑,市場迅速計入鉅額風險溢價,WTI與布倫特雙雙飆升。此後,隨着部分產能恢復、全球庫存釋放以及主要進口國主動降量,價格進入高位震盪下行通道。7月低點附近,市場一度認為供應危機已過高峯。
9月的再度衝高則顯示出市場邏輯的切換:短期供應恢復被新的地緣衝擊與潛在需求回補所抵消。數據顯示,2026年油價累計漲幅已超70%,充分反映了這場衝突對能源市場的深遠影響。當前價格中仍嵌入顯著的地緣溢價(部分機構估算布倫特風險溢價約20-24美元/桶),任何進一步擾動都可能推高中樞。
重大變量之一:中國重新成為國際市場買方的必然性
中國作為全球最大原油進口國,其採購行為是本輪價格波動中最關鍵的“隱形穩定器”,也是未來上行的核心催化劑。戰爭爆發前,中國海運原油進口一度接近1180萬桶/日的高位,並持續積累庫存。衝突爆發後,中國並未加入全球競價搶購,而是大幅削減進口——海運進口一度從2月的約1180萬桶/日降至6月的580萬桶/日附近,隨後緩慢回升至7-8月的700萬桶/日左右水平。
這一過程中,中國主要依靠動用前期積累的龐大商業與戰略庫存(分析機構估算戰前陸上庫存約12億桶,總庫存更高)來滿足國內煉廠需求,同時限制成品油出口以保障內需。這一策略體現了中國作為負責任大國的考量:在維護自身能源安全的同時,避免加劇國際油價劇烈波動,客觀上緩解了全球供應緊張。
然而,原油與柴油儲備終有限度。隨着庫存持續去化(部分數據顯示從4月高點已明顯回落),以及煉廠開工率回升、季節性需求支撐,中國重新加大國際採購已不可避免。9月以來,中國進口已出現明顯回升跡象(部分數據顯示海運進口與海關口徑均較低谷有所恢復),且開始更多轉向伊拉克、俄羅斯、西非與巴西等非中東來源。
一旦中國採購量進一步向戰前水平靠攏,即便只恢復部分缺口,也將顯著收緊全球可交易供應,對價格形成直接支撐。儲備的“邊界效應”正在顯現,中國從“庫存緩衝者”轉向“現貨買家”的轉換,是市場低估的重大上行變量。
地緣政治持續升級:風險溢價難以下降
與此同時,中東地緣局勢並未如市場早期預期那般快速緩和,反而呈現擴散與長期化特徵。胡塞武裝對沙特關鍵基礎設施(包括機場)的襲擊、霍爾木茲海峽持續的航運風險、以及區域代理人衝突的發酵,都在不斷提醒市場:供應恢復高度脆弱。
即使中東出口一度回升至接近戰前水平,任何新的重大中斷都可能瞬間逆轉局面。這種“脆弱恢復+高風險溢價”的組合,使得油價下行空間受限,而上行彈性增強。歷史經驗表明,在地緣衝突長期化階段,油價往往呈現“低點抬高、高點反覆測試”的特徵。
美國視角:政策干預與政治約束的雙重博弈
從美國方面看,特朗普政府面臨複雜的政策權衡。一方面,高企的燃油價格(尤其是柴油)對國內通脹與中期選舉構成政治壓力,政府通過“口頭干預”、推動俄羅斯增加柴油供應、強調霍爾木茲護航以及聲稱衝突“很快結束”等方式,試圖壓低市場預期。
另一方面,軍事行動的實際進展、對伊封鎖的持續以及區域盟友安全需求,使得供應端的根本性改善難以一蹴而就。市場對特朗普言論的敏感度已有所下降。儘管總統反覆強調戰爭將結束、油價將大跌,但實際價格走勢更多由物理供需與地緣事件主導。
美國自身頁岩油增產與戰略石油儲備的有限空間,也難以完全對沖中東風險。短期內,美國政策更多起到“抑制極端上漲”而非“推動趨勢性下跌”的作用。
結論與展望
綜合來看,原油市場已從單純的戰爭恐慌階段,進入“中國需求迴歸+地緣風險粘性+美國政策約束”的再平衡階段。中國庫存去化接近關鍵閾值,重新入市採購的概率顯著上升;地緣衝突的長期化則維持了高風險溢價。兩者共振下,油價繼續上行或維持高位震盪的可能性大於趨勢性回落。
投資者需密切關注中國進口數據的邊際變化、霍爾木茲實際通航量以及中東突發事件。若中國採購加速疊加地緣再升級,WTI挑戰更高區間並非遙不可及;反之,若衝突出現實質性緩和且中國採購節奏可控,價格或在較高中樞上震盪消化。
無論如何,當前市場已不再是單純的“供應衝擊故事”,而是全球最大買家迴歸與地緣長期化共同書寫的新篇章。風險與機會並存,審慎評估基本面與政治變量的動態演變,仍是專業決策的關鍵。
技術分析
(WTI原油日圖 )
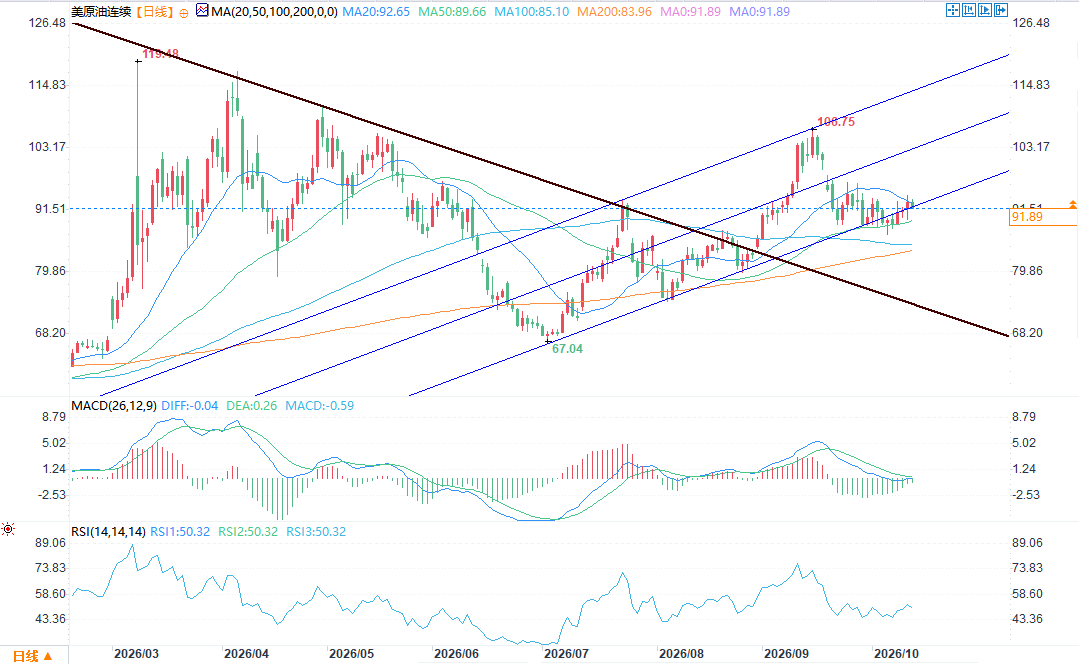
從長期趨勢結構來看,圖中棕色下降趨勢線連接前期高點119.48,是長達半年週期的核心壓制線,該趨勢線在9月初被價格實質性向上突破。這次突破具備較強的趨勢信號意義,標誌着此前主導行情的中長期下跌結構宣告終結,市場多空力量格局發生根本性轉變,空頭主導的下行週期結束,行情正式切換至中長期多頭敍事框架內。
自7月低點67.04啓動本輪反彈以來,美原油日線構築了清晰的上行通道,由圖中兩條藍色趨勢線界定上下邊界。當前價格回落至通道下軌附近,屬於上升趨勢里正常的回踩確認動作,並未破壞整體上行通道結構,是多頭行情中常見的支撐測試階段。
均線維度上,當前價格穩穩運行在MA50、MA200等中長期均線之上,中長期均線保持向上的排列態勢,構成多層支撐墊,印證大級別多頭趨勢基礎紮實。均線系統形成支撐帶,能夠對價格形成託底,只要價格不有效跌破上行通道下軌與中長期均線共振支撐區域,大級別多頭結構就不會被破壞,行情仍然保有繼續向上拓展空間的可能性,上方首要目標可以參考前高106.75位置。
配套震盪指標輔助驗證:MACD指標DIFF與DEA保持在零軸上方區域,目前紅柱收縮,對應本次價格回撤,屬於上漲過程中的動能休整,並非趨勢反轉;RSI指標當前讀數58.33,處於中性偏強區間,尚未進入超買區間,説明多頭力量並未過度透支,後續仍存在進一步釋放上漲動能的空間。
風險提示:若後續價格有效跌破上行通道下軌,同時跌破MA50關鍵均線支撐,則本次上升通道結構遭到破壞,行情將轉入震盪調整,多頭邏輯需要重新評估。
然而,進入9月中旬,WTI再度強勢衝擊106美元高位,引發市場對“二次上漲週期”的廣泛討論。當前(10月中旬)價格雖有所回落至90美元區間,但結構性支撐依然堅實,繼續上行的可能性不容忽視。
這一輪價格走勢的背後,並非簡單的情緒驅動,而是供需兩端與地緣政治變量發生了深刻變化。以下從中國需求迴歸、地緣升級以及美國政策視角三個維度進行專業拆解。
價格軌跡回顧:從恐慌溢價到結構性重定價
伊朗戰爭爆發初期,霍爾木茲海峽通行受阻、中東出口大幅下滑,市場迅速計入鉅額風險溢價,WTI與布倫特雙雙飆升。此後,隨着部分產能恢復、全球庫存釋放以及主要進口國主動降量,價格進入高位震盪下行通道。7月低點附近,市場一度認為供應危機已過高峯。
9月的再度衝高則顯示出市場邏輯的切換:短期供應恢復被新的地緣衝擊與潛在需求回補所抵消。數據顯示,2026年油價累計漲幅已超70%,充分反映了這場衝突對能源市場的深遠影響。當前價格中仍嵌入顯著的地緣溢價(部分機構估算布倫特風險溢價約20-24美元/桶),任何進一步擾動都可能推高中樞。
重大變量之一:中國重新成為國際市場買方的必然性
中國作為全球最大原油進口國,其採購行為是本輪價格波動中最關鍵的“隱形穩定器”,也是未來上行的核心催化劑。戰爭爆發前,中國海運原油進口一度接近1180萬桶/日的高位,並持續積累庫存。衝突爆發後,中國並未加入全球競價搶購,而是大幅削減進口——海運進口一度從2月的約1180萬桶/日降至6月的580萬桶/日附近,隨後緩慢回升至7-8月的700萬桶/日左右水平。
這一過程中,中國主要依靠動用前期積累的龐大商業與戰略庫存(分析機構估算戰前陸上庫存約12億桶,總庫存更高)來滿足國內煉廠需求,同時限制成品油出口以保障內需。這一策略體現了中國作為負責任大國的考量:在維護自身能源安全的同時,避免加劇國際油價劇烈波動,客觀上緩解了全球供應緊張。
然而,原油與柴油儲備終有限度。隨着庫存持續去化(部分數據顯示從4月高點已明顯回落),以及煉廠開工率回升、季節性需求支撐,中國重新加大國際採購已不可避免。9月以來,中國進口已出現明顯回升跡象(部分數據顯示海運進口與海關口徑均較低谷有所恢復),且開始更多轉向伊拉克、俄羅斯、西非與巴西等非中東來源。
一旦中國採購量進一步向戰前水平靠攏,即便只恢復部分缺口,也將顯著收緊全球可交易供應,對價格形成直接支撐。儲備的“邊界效應”正在顯現,中國從“庫存緩衝者”轉向“現貨買家”的轉換,是市場低估的重大上行變量。
地緣政治持續升級:風險溢價難以下降
與此同時,中東地緣局勢並未如市場早期預期那般快速緩和,反而呈現擴散與長期化特徵。胡塞武裝對沙特關鍵基礎設施(包括機場)的襲擊、霍爾木茲海峽持續的航運風險、以及區域代理人衝突的發酵,都在不斷提醒市場:供應恢復高度脆弱。
即使中東出口一度回升至接近戰前水平,任何新的重大中斷都可能瞬間逆轉局面。這種“脆弱恢復+高風險溢價”的組合,使得油價下行空間受限,而上行彈性增強。歷史經驗表明,在地緣衝突長期化階段,油價往往呈現“低點抬高、高點反覆測試”的特徵。
美國視角:政策干預與政治約束的雙重博弈
從美國方面看,特朗普政府面臨複雜的政策權衡。一方面,高企的燃油價格(尤其是柴油)對國內通脹與中期選舉構成政治壓力,政府通過“口頭干預”、推動俄羅斯增加柴油供應、強調霍爾木茲護航以及聲稱衝突“很快結束”等方式,試圖壓低市場預期。
另一方面,軍事行動的實際進展、對伊封鎖的持續以及區域盟友安全需求,使得供應端的根本性改善難以一蹴而就。市場對特朗普言論的敏感度已有所下降。儘管總統反覆強調戰爭將結束、油價將大跌,但實際價格走勢更多由物理供需與地緣事件主導。
美國自身頁岩油增產與戰略石油儲備的有限空間,也難以完全對沖中東風險。短期內,美國政策更多起到“抑制極端上漲”而非“推動趨勢性下跌”的作用。
結論與展望
綜合來看,原油市場已從單純的戰爭恐慌階段,進入“中國需求迴歸+地緣風險粘性+美國政策約束”的再平衡階段。中國庫存去化接近關鍵閾值,重新入市採購的概率顯著上升;地緣衝突的長期化則維持了高風險溢價。兩者共振下,油價繼續上行或維持高位震盪的可能性大於趨勢性回落。
投資者需密切關注中國進口數據的邊際變化、霍爾木茲實際通航量以及中東突發事件。若中國採購加速疊加地緣再升級,WTI挑戰更高區間並非遙不可及;反之,若衝突出現實質性緩和且中國採購節奏可控,價格或在較高中樞上震盪消化。
無論如何,當前市場已不再是單純的“供應衝擊故事”,而是全球最大買家迴歸與地緣長期化共同書寫的新篇章。風險與機會並存,審慎評估基本面與政治變量的動態演變,仍是專業決策的關鍵。
技術分析
(WTI原油日圖 )
從長期趨勢結構來看,圖中棕色下降趨勢線連接前期高點119.48,是長達半年週期的核心壓制線,該趨勢線在9月初被價格實質性向上突破。這次突破具備較強的趨勢信號意義,標誌着此前主導行情的中長期下跌結構宣告終結,市場多空力量格局發生根本性轉變,空頭主導的下行週期結束,行情正式切換至中長期多頭敍事框架內。
自7月低點67.04啓動本輪反彈以來,美原油日線構築了清晰的上行通道,由圖中兩條藍色趨勢線界定上下邊界。當前價格回落至通道下軌附近,屬於上升趨勢里正常的回踩確認動作,並未破壞整體上行通道結構,是多頭行情中常見的支撐測試階段。
均線維度上,當前價格穩穩運行在MA50、MA200等中長期均線之上,中長期均線保持向上的排列態勢,構成多層支撐墊,印證大級別多頭趨勢基礎紮實。均線系統形成支撐帶,能夠對價格形成託底,只要價格不有效跌破上行通道下軌與中長期均線共振支撐區域,大級別多頭結構就不會被破壞,行情仍然保有繼續向上拓展空間的可能性,上方首要目標可以參考前高106.75位置。
配套震盪指標輔助驗證:MACD指標DIFF與DEA保持在零軸上方區域,目前紅柱收縮,對應本次價格回撤,屬於上漲過程中的動能休整,並非趨勢反轉;RSI指標當前讀數58.33,處於中性偏強區間,尚未進入超買區間,説明多頭力量並未過度透支,後續仍存在進一步釋放上漲動能的空間。
風險提示:若後續價格有效跌破上行通道下軌,同時跌破MA50關鍵均線支撐,則本次上升通道結構遭到破壞,行情將轉入震盪調整,多頭邏輯需要重新評估。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。