原油交易提醒:中東供應風險溢價支撐油價,美原油延續走強
2026-10-14 09:33:09
WTI週三亞盤時段繼續維持在95美元/桶附近,繼續走強。當前原油的核心矛盾仍是“地緣供應風險”與“OPEC+增產+需求走弱”的博弈。胡塞武裝週二襲擊沙特阿美位於達蘭的總部園區,引發辦公樓火災;此前利雅得機場已多次遇襲,造成人員傷亡並導致航班中斷。 與此同時,霍爾木茲海峽及阿曼灣襲船事件持續升級,10月11日單日即有6艘船舶遭襲,過去一週經霍爾木茲海峽的石油運輸量較戰前下降約43%。 沙特阿美總裁納賽爾表示,全球商業原油庫存已低於60億桶,處於“極度危險”低位,可能需要兩年才能恢復正常
OPEC+供應端出現邊際修復。OPEC月報顯示,9月廣義OPEC+原油日產量環比增加約90萬桶,達到3907萬桶/日;其中沙特9月產量升至837萬桶/日左右,較8月增加逾200萬桶/日。 俄羅斯9月產量則環比下降約3.8萬桶/日,受烏克蘭持續襲擊俄能源基礎設施影響。 儘管沙特增產明顯,但霍爾木茲海峽航運風險、油輪運費飆升以及保險成本高企,使實際出口恢復仍不穩固。
需求端預期繼續走弱。OPEC將2026年全球石油需求增長預測下調至18萬桶/日,低於此前38萬桶/日,已是連續第六次下調;同時將2027年需求增長預期上調至255萬桶/日,主要反映戰後庫存重建需求。 這意味着今年高油價繼續壓制實際消費,明年補庫可能成為主要支撐,但短期消費端並不強勁。
美俄柴油協議對市場情緒有一定擾動,但實質影響有限。美國財政部已發佈臨時通用許可,允許俄羅斯在2027年4月前向全球出口柴油;俄方預計年底前每月可供應300萬至350萬噸。 不過,克里姆林宮明確表示該協議與烏克蘭問題立場無直接關聯,俄烏互襲仍在持續。 考慮到俄柴油增量釋放節奏、交付能力不確定性以及當前油價主要受中東供應風險驅動,該協議短期內難以顯著壓低油價。
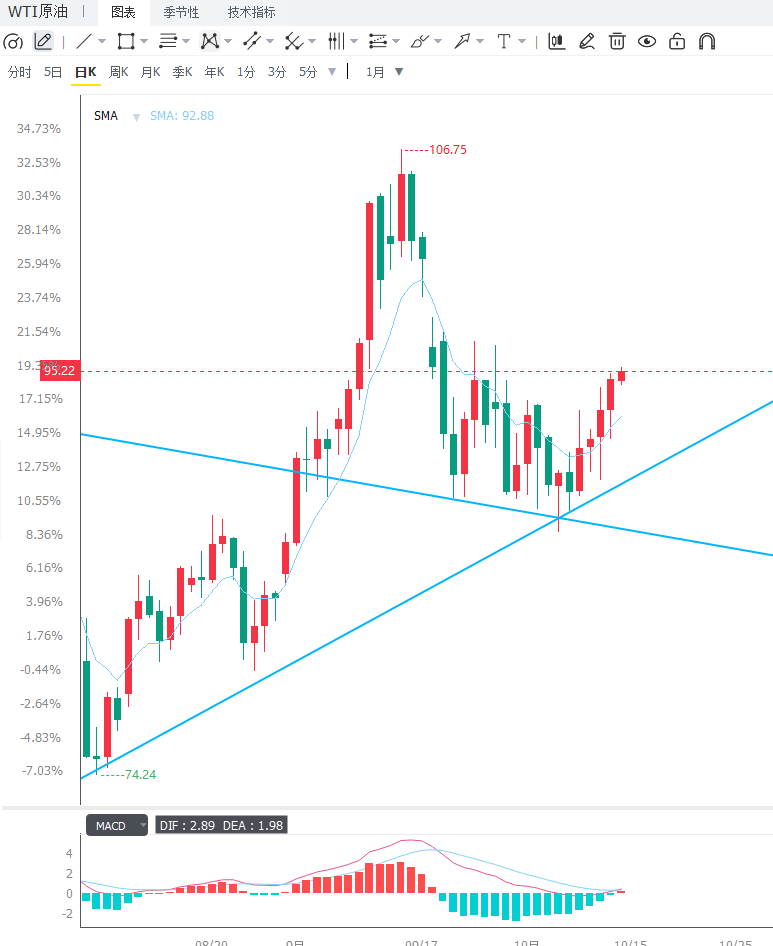
從技術面來看,WTI日線維持多頭結構,連續五個交易日上漲後已重新站回93至94美元區域。上方初步阻力在95.60至96.00美元,對應近期高位與心理關口;若能突破,短線可能測試96.50至97.00美元,更強阻力在98.00美元。下方支撐首先關注93.00美元整數關口,若有效跌破,可能回踩92.00至91.70美元;更強支撐位於90.50至90.00美元區域。
編輯總結
原油當前處於“中東供應風險溢價高企”與“OPEC+增產+需求預期走弱”的拉鋸中。胡塞武裝襲擊沙特阿美總部、霍爾木茲海峽航運受阻,使盤面仍受事件驅動支撐;但OPEC連續下調2026年需求增長預期,且沙特9月大幅增產,也表明供應端正在邊際修復。美俄柴油協議短期難以改變原油供需主線,更多是緩解成品油端壓力。短線取決於霍爾木茲海峽航運恢復進度、地緣局勢,以及今晚美國9月CPI數據對美元和利率預期的影響。若地緣風險繼續升級,WTI可能向上測試96美元附近;若中東局勢緩和或CPI強化高利率預期壓制風險資產,油價可能回踩93美元下方支撐。
OPEC+供應端出現邊際修復。OPEC月報顯示,9月廣義OPEC+原油日產量環比增加約90萬桶,達到3907萬桶/日;其中沙特9月產量升至837萬桶/日左右,較8月增加逾200萬桶/日。 俄羅斯9月產量則環比下降約3.8萬桶/日,受烏克蘭持續襲擊俄能源基礎設施影響。 儘管沙特增產明顯,但霍爾木茲海峽航運風險、油輪運費飆升以及保險成本高企,使實際出口恢復仍不穩固。
需求端預期繼續走弱。OPEC將2026年全球石油需求增長預測下調至18萬桶/日,低於此前38萬桶/日,已是連續第六次下調;同時將2027年需求增長預期上調至255萬桶/日,主要反映戰後庫存重建需求。 這意味着今年高油價繼續壓制實際消費,明年補庫可能成為主要支撐,但短期消費端並不強勁。
美俄柴油協議對市場情緒有一定擾動,但實質影響有限。美國財政部已發佈臨時通用許可,允許俄羅斯在2027年4月前向全球出口柴油;俄方預計年底前每月可供應300萬至350萬噸。 不過,克里姆林宮明確表示該協議與烏克蘭問題立場無直接關聯,俄烏互襲仍在持續。 考慮到俄柴油增量釋放節奏、交付能力不確定性以及當前油價主要受中東供應風險驅動,該協議短期內難以顯著壓低油價。
從技術面來看,WTI日線維持多頭結構,連續五個交易日上漲後已重新站回93至94美元區域。上方初步阻力在95.60至96.00美元,對應近期高位與心理關口;若能突破,短線可能測試96.50至97.00美元,更強阻力在98.00美元。下方支撐首先關注93.00美元整數關口,若有效跌破,可能回踩92.00至91.70美元;更強支撐位於90.50至90.00美元區域。
編輯總結
原油當前處於“中東供應風險溢價高企”與“OPEC+增產+需求預期走弱”的拉鋸中。胡塞武裝襲擊沙特阿美總部、霍爾木茲海峽航運受阻,使盤面仍受事件驅動支撐;但OPEC連續下調2026年需求增長預期,且沙特9月大幅增產,也表明供應端正在邊際修復。美俄柴油協議短期難以改變原油供需主線,更多是緩解成品油端壓力。短線取決於霍爾木茲海峽航運恢復進度、地緣局勢,以及今晚美國9月CPI數據對美元和利率預期的影響。若地緣風險繼續升級,WTI可能向上測試96美元附近;若中東局勢緩和或CPI強化高利率預期壓制風險資產,油價可能回踩93美元下方支撐。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。