二輪效應還沒來 歐洲央行為何準備行動
2026-10-14 12:11:00
週三(10月14日)亞洲時段,歐元兑美元小幅走高,當前交投於1.1210附近,但整體仍徘徊在2025年5月底以來的低位區域。
歐洲央行行長拉加德週三(10月14日)表示,歐元區尚未看到能源價格上漲帶來的二輪效應,但暗示央行不會等到這些效應完全顯現後才作出回應。
拉加德表示,通脹的上升主要但不完全是由能源價格驅動的。雖然目前還沒有跡象顯示這些上漲已傳導至更廣泛的工資和物價,但她表示政策制定者必須提前預判並尋找早期信號。
這一判斷的核心是:當前的通脹壓力集中在能源領域,尚未擴散至工資和更廣泛的服務價格。
但拉加德明確表示,央行不會等到二輪效應完全顯現才行動,這意味着歐洲央行可能比市場預期更早採取行動。
歐洲央行正特別關注集體談判協議,因為對未來工資上漲的預期往往首先在這裏顯現。
二輪效應是指初始價格衝擊促使工人尋求更高工資、企業進一步提價,從而將暫時性的價格飆升轉變為更持久的通脹。
拉加德強調在二輪效應完全顯現之前就採取行動,表明若工資協議開始走強,央行準備先發制人。
這一關注點的含義是:工資談判的進展將成為歐洲央行政策路徑的關鍵指標。若工資協議顯示工資增長加速,可能促使歐洲央行提前收緊政策。
在被問及法國債務時,拉加德表示,主要和首要的解決方案在於法國財政政策。
這一表態將責任歸於巴黎,而非歐洲央行。法國借貸成本面臨壓力,法國與德國國債收益率的利差在法國預算政治緊張中大幅走闊。
高盛在最近的客户討論中指出,這一利差問題預計將在明年上半年法國總統選舉前持續存在。拉加德的表態意味着,投資者不應指望歐洲央行對法國利差提供兜底,法國利差將繼續暴露於法國預算政治的風險之中。
拉加德表示,經濟增長不算出色,但歐元區2026年1.1%的增長也不算差。
這一評估為歐洲央行的政策路徑提供了背景——增長既不強勁到需要收緊,也不疲軟到需要放鬆。
拉加德還表示,她不會競選法國總統。
拉加德的表態在邊際上偏向鷹派。一家願意在早期跡象出現時就行動、而非等待二輪效應明確證據的央行,如果工資協議走強,可能比市場預期更早行動。這支撐前端歐洲收益率和歐元的相對錶現。
能源是關鍵傳導渠道——由於通脹主要由能源價格驅動,若海灣局勢升級導致油價或天然氣價格進一步跳升,將提高先發制人收緊的可能性,使原油和TTF天然氣成為歐洲央行定價的直接輸入變量。
她關於法國的評論沒有提供兜底信號,因此法國-德國收益率利差仍暴露於巴黎預算政治的風險之中。
拉加德的表態對歐元兑美元具有邊際利多作用。一家願意在二輪效應早期跡象出現時就行動、而非等待明確證據的央行,若工資協議走強,可能比市場預期更早收緊政策,這支撐歐元區前端收益率和歐元。
當前歐元兑美元處於2025年5月底以來低位附近,若市場開始定價歐洲央行提前行動的可能性,歐元可能獲得階段性支撐。但這一利多的空間受到兩重製約。
第一,美歐利差仍然懸殊——美國10年期國債收益率維持在5.30%附近,美聯儲12月加息概率仍高,歐元的利率劣勢並未根本改變。
第二,拉加德明確表示法國債務的解決方案在法國財政政策,歐洲央行不會兜底,這意味着法國與德國國債利差的走闊風險將持續壓制歐元。
此外,能源價格是關鍵傳導渠道——若海灣局勢升級推高油價和TTF天然氣,歐洲央行提前收緊的概率上升,但同時歐元區增長前景可能受損,兩者對歐元的影響方向相反。
綜合來看,拉加德的鷹派邊際為歐元提供了一定的底部支撐,但美歐利差和法國財政風險仍限制其反彈高度,歐元兑美元短期大概率維持低位震盪。
拉加德傳遞的核心信號是:歐元區尚無二輪效應,但歐洲央行不會等到其完全顯現才行動。通脹主要由能源價格驅動,央行正關注集體談判協議中的工資預期作為早期預警信號。若工資協議走強,歐洲央行可能比市場預期更早收緊政策,這支撐前端歐洲收益率和歐元。
她將法國債務的解決方案歸於法國財政政策,表明歐洲央行不會為法國利差提供兜底,法國利差將繼續暴露於預算政治風險。能源價格和工資談判是歐洲央行下一步行動的關鍵指標——油價或天然氣價格的進一步跳升,或工資需求的早期走強,都將增加央行在通脹根深蒂固之前採取行動的壓力。
對市場而言,原油和TTF天然氣已成為歐洲央行定價的直接輸入變量,而法國利差則繼續受制於巴黎的財政政治。
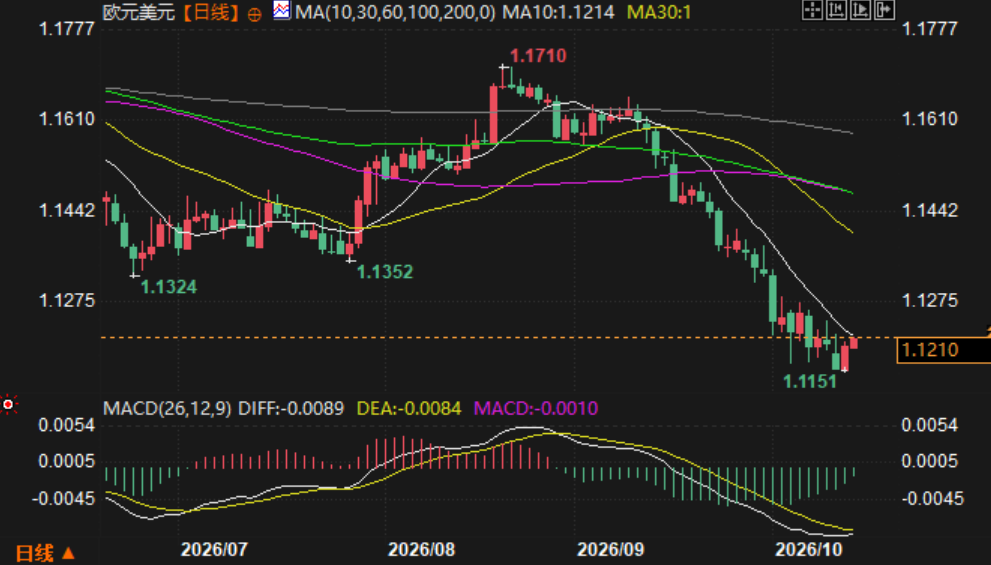
(歐元兑美元日線圖,)
北京時間12:10,歐元兑美元報1.1210/11。
歐洲央行行長拉加德週三(10月14日)表示,歐元區尚未看到能源價格上漲帶來的二輪效應,但暗示央行不會等到這些效應完全顯現後才作出回應。
核心判斷:通脹由能源驅動,尚無二輪效應
拉加德表示,通脹的上升主要但不完全是由能源價格驅動的。雖然目前還沒有跡象顯示這些上漲已傳導至更廣泛的工資和物價,但她表示政策制定者必須提前預判並尋找早期信號。
這一判斷的核心是:當前的通脹壓力集中在能源領域,尚未擴散至工資和更廣泛的服務價格。
但拉加德明確表示,央行不會等到二輪效應完全顯現才行動,這意味着歐洲央行可能比市場預期更早採取行動。
早期預警信號:集體談判協議中的工資預期
歐洲央行正特別關注集體談判協議,因為對未來工資上漲的預期往往首先在這裏顯現。
二輪效應是指初始價格衝擊促使工人尋求更高工資、企業進一步提價,從而將暫時性的價格飆升轉變為更持久的通脹。
拉加德強調在二輪效應完全顯現之前就採取行動,表明若工資協議開始走強,央行準備先發制人。
這一關注點的含義是:工資談判的進展將成為歐洲央行政策路徑的關鍵指標。若工資協議顯示工資增長加速,可能促使歐洲央行提前收緊政策。
對法國債務的立場:解決方案在法國財政政策
在被問及法國債務時,拉加德表示,主要和首要的解決方案在於法國財政政策。
這一表態將責任歸於巴黎,而非歐洲央行。法國借貸成本面臨壓力,法國與德國國債收益率的利差在法國預算政治緊張中大幅走闊。
高盛在最近的客户討論中指出,這一利差問題預計將在明年上半年法國總統選舉前持續存在。拉加德的表態意味着,投資者不應指望歐洲央行對法國利差提供兜底,法國利差將繼續暴露於法國預算政治的風險之中。
經濟增長評估:1.1%不算出色但也不差
拉加德表示,經濟增長不算出色,但歐元區2026年1.1%的增長也不算差。
這一評估為歐洲央行的政策路徑提供了背景——增長既不強勁到需要收緊,也不疲軟到需要放鬆。
拉加德還表示,她不會競選法國總統。
市場含義:能源價格與工資談判是關鍵指標
拉加德的表態在邊際上偏向鷹派。一家願意在早期跡象出現時就行動、而非等待二輪效應明確證據的央行,如果工資協議走強,可能比市場預期更早行動。這支撐前端歐洲收益率和歐元的相對錶現。
能源是關鍵傳導渠道——由於通脹主要由能源價格驅動,若海灣局勢升級導致油價或天然氣價格進一步跳升,將提高先發制人收緊的可能性,使原油和TTF天然氣成為歐洲央行定價的直接輸入變量。
她關於法國的評論沒有提供兜底信號,因此法國-德國收益率利差仍暴露於巴黎預算政治的風險之中。
歐元兑美元面臨的雙重製約:利差懸殊與法國財政風險
拉加德的表態對歐元兑美元具有邊際利多作用。一家願意在二輪效應早期跡象出現時就行動、而非等待明確證據的央行,若工資協議走強,可能比市場預期更早收緊政策,這支撐歐元區前端收益率和歐元。
當前歐元兑美元處於2025年5月底以來低位附近,若市場開始定價歐洲央行提前行動的可能性,歐元可能獲得階段性支撐。但這一利多的空間受到兩重製約。
第一,美歐利差仍然懸殊——美國10年期國債收益率維持在5.30%附近,美聯儲12月加息概率仍高,歐元的利率劣勢並未根本改變。
第二,拉加德明確表示法國債務的解決方案在法國財政政策,歐洲央行不會兜底,這意味着法國與德國國債利差的走闊風險將持續壓制歐元。
此外,能源價格是關鍵傳導渠道——若海灣局勢升級推高油價和TTF天然氣,歐洲央行提前收緊的概率上升,但同時歐元區增長前景可能受損,兩者對歐元的影響方向相反。
綜合來看,拉加德的鷹派邊際為歐元提供了一定的底部支撐,但美歐利差和法國財政風險仍限制其反彈高度,歐元兑美元短期大概率維持低位震盪。
總結
拉加德傳遞的核心信號是:歐元區尚無二輪效應,但歐洲央行不會等到其完全顯現才行動。通脹主要由能源價格驅動,央行正關注集體談判協議中的工資預期作為早期預警信號。若工資協議走強,歐洲央行可能比市場預期更早收緊政策,這支撐前端歐洲收益率和歐元。
她將法國債務的解決方案歸於法國財政政策,表明歐洲央行不會為法國利差提供兜底,法國利差將繼續暴露於預算政治風險。能源價格和工資談判是歐洲央行下一步行動的關鍵指標——油價或天然氣價格的進一步跳升,或工資需求的早期走強,都將增加央行在通脹根深蒂固之前採取行動的壓力。
對市場而言,原油和TTF天然氣已成為歐洲央行定價的直接輸入變量,而法國利差則繼續受制於巴黎的財政政治。
(歐元兑美元日線圖,)
北京時間12:10,歐元兑美元報1.1210/11。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。