日元維持區間震盪,歐元兑日元超跌反彈
2026-10-14 15:46:00
歐元/日元交叉盤在經歷上週的低位企穩後,於週三歐洲早盤延續温和反彈態勢,交投於約177.30至177.35區間,較此前低點有所修復。這一反彈主要由日元端的政策預期變化驅動——日本央行官員傾向於在本月避免實施罕見的連續加息,除非通脹上行風險突然明顯加劇,否則決策者認為沒有必要連續行動。央行將繼續評估經濟數據,以判斷是否有必要在12月會議上採取進一步行動。

日本央行在9月會議上將政策利率上調25個基點至1.25%,達到1995年以來的最高水平,這也是三個月內的第二次加息,節奏為1990年以來最快。然而,日本央行自1980年以來從未在連續兩個月份加息,這一長期慣例反映出決策層傾向於在再次調整政策前先觀察此前行動對經濟和金融環境的影響。知情人士強調,10月30日會議的最終政策決議在最後一刻仍存在變數。
市場定價與這一預期高度吻合。隔夜掉期市場顯示,交易員預計日本央行10月加息的概率僅約10%,而12月加息的定價概率高達88%。市場普遍預計日本央行將在年底或明年初將利率進一步上調至1.50%,隨後可能在明年3月或4月升至1.75%。SMBC日興證券經濟學家丸山義正指出,鑑於最新通脹數據顯示通脹加速,日本央行需要更快達到中性利率,他預計政策利率將在2026年12月升至1.50%,2027年3月升至1.75%的終端利率。
日本央行行長植田和男在國會發言時表示,日本的基礎通脹率已經非常接近2%的目標,但關鍵是讓價格趨勢穩定在2%左右,而不只是短暫達到這一水平。日本央行可能在10月季度展望中暗示潛在通脹已大致達到2%目標——這一轉變具有重大象徵意義,意味着央行對通脹可持續性的信心增強,將為未來幾個月的再次加息提供理論依據。
最新物價數據顯示,日本9月企業物價指數同比上漲6.8%,低於8月的7.6%和市場預期,環比下降0.3%,連續兩個月走低。然而,以日元計價的進口價格指數同比飆升24.5%,化工品上漲13.3%、塑料製品上漲12.8%、有色金屬製品大漲40.2%,反映出日元貶值與中東地緣風險共同推高原材料成本。Sompo綜合研究所高級經濟學家小池理人表示,中東戰事帶來高度不確定性,國際油價維持高位,日本通脹後續存在再度加速上行的可能。日本央行家庭調查則顯示,88.6%的家庭預計未來一年物價將上漲,通脹預期依然根深蒂固。
值得注意的是,日本央行內部的鷹鴿力量對比正在發生微妙變化。新任審議委員佐藤綾野近日表態支持分階段加息的思路,儘管她在9月會議上曾是反對加息的兩位異議者之一。佐藤綾野由主張寬鬆政策的首相高市早苗任命,她的立場轉變削弱了市場對鴿派委員阻止加息的擔憂,為12月加息預期提供了央行內部的支撐。
IMF在最新世界經濟展望報告中將日本2026年經濟增長預測上調至1.3%,並明確表示日本央行仍可能逐步加息,使利率向中性水平靠攏。不過,IMF同時指出,只有在衝擊屬於暫時性因素的情況下,貨幣政策才能不對其給通脹帶來的直接影響作出反應;如果通脹預期出現上升跡象,央行仍可能需要提高名義利率以維持實際借貸成本的穩定。
歐元一側的政策環境總體偏鷹。歐洲央行管委斯圖納拉斯表示,歐洲央行可能會繼續逐步加息,以應對能源價格高企帶來的通脹壓力。歐洲央行9月將存款利率維持在2.50%,但市場已定價12月加息至2.75%的概率較高。歐洲央行管理委員會委員帕察利德斯則指出,貨幣政策無法解決戰爭引發的通脹衝擊,暗示政策應對的空間有限。歐洲央行行長拉加德定於今日晚些時候發表講話,市場將密切關注其對通脹前景和政策路徑的最新判斷。
今晚20:30公佈的美國9月CPI數據將間接影響歐元/日元的走勢方向。若CPI數據偏強,可能推動美元走強、美債收益率上行,通過美元/日元渠道推高日元交叉盤的下行壓力;若數據偏弱,則美元走弱可能帶動歐元/美元和歐元/日元同步反彈。
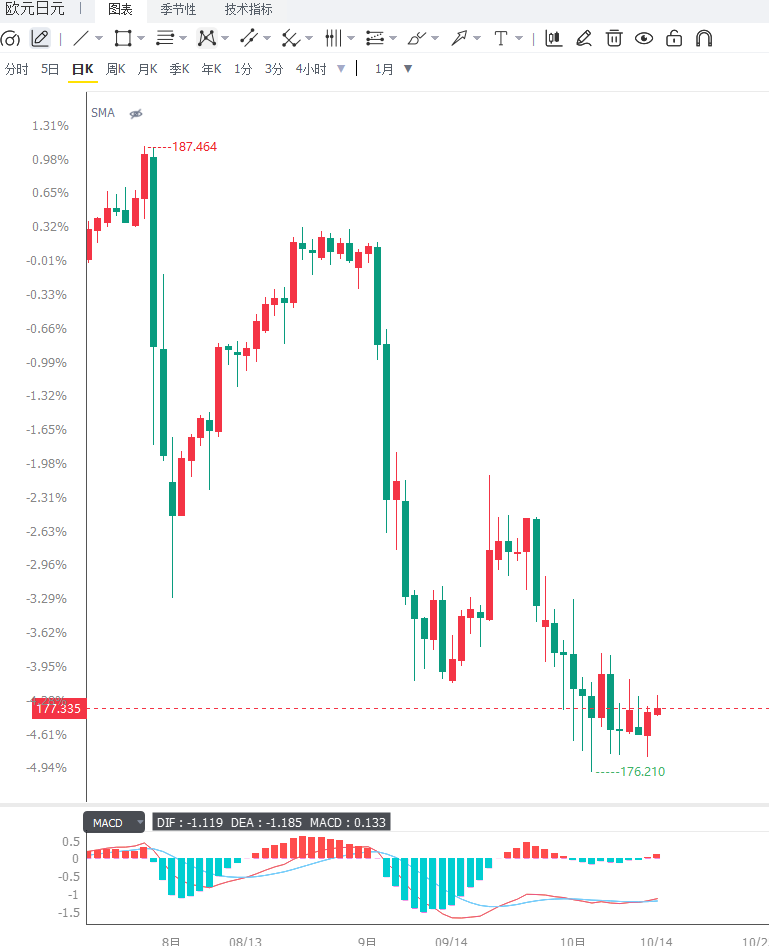
從技術面來看,日線級別上歐元/日元維持明確的偏空格局,匯價持續運行在布林帶中軌和100日簡單移動平均線下方,中期空頭基調保持完好。10日簡單移動平均線約177.37構成即時動態支撐,匯價目前恰好運行在該均線附近;20日均線約178.42構成短期反彈的首道阻力;50日均線約181.17、100日均線約183.12和250日均線約183.19形成中期密集壓力區域,反映出從8月高點187.37以來的持續下行趨勢尚未逆轉。14日相對強弱指標RSI約為33.27,處於偏弱區域但尚未進入典型超賣區間,表明下行動能仍在延續但可能逐步衰竭。MACD指標位於零軸下方,釋放看空信號,但柱值有收窄跡象,暗示賣壓邊際減弱。布林帶開口呈擴張狀態,反映短線波動率上升,匯價壓力持續增強。上方阻力方面,布林帶中軌約178.45構成首個關鍵壓力位,該位置同時也是20日均線所在區域;若有效突破,將進一步挑戰180.00心理關口;更上方的強阻力則指向布林帶上軌約181.05和100日均線約183.05,兩者構成更強的結構性屏障。下行方面,布林帶下軌約175.90構成當前最直接的下行防線,隨後是2025年10月20日低點175.34,再往下是2025年10月2日低點172.27,若匯價持續跌破這些水平,將進一步強化當前的空頭基調並打開更深層次的回調空間。
編輯總結
歐元/日元當前正處於"日本央行暫緩加息預期"與"歐元區鷹派政策支撐"的微妙平衡之中。據市場調查顯示日本央行傾向10月按兵不動、12月加息概率高達88%的市場定價,為日元施加了階段性的貶值壓力,推動匯價從低位温和反彈。然而,這一反彈的性質更接近空頭回補和技術性修復,而非趨勢反轉——匯價仍深度運行在100日均線下方,RSI處於偏弱區域,中期空頭結構完好。歐元方面,歐洲央行的鷹派立場為歐元提供了利差層面的支撐,但法國財政風險的持續發酵和IMF對法國增長預期的下調,限制了歐元的上行彈性。短期方向將取決於三項關鍵變量:今晚美國CPI數據通過美元渠道對歐元/日元的間接傳導、拉加德講話傳遞的歐洲央行政策信號、以及日本央行10月30日會議上季度展望的措辭是否正式承認"潛在通脹已接近2%"。若美國CPI偏軟推動美元走弱、疊加歐洲央行維持鷹派基調,歐元/日元有望向178.45布林帶中軌發起挑戰,進一步突破後看向180.00心理關口;反之,若CPI偏強推動美元走強、或法國財政風險再度升温,匯價可能重新回落至175.90布林帶下軌乃至175.34。
日本央行在9月會議上將政策利率上調25個基點至1.25%,達到1995年以來的最高水平,這也是三個月內的第二次加息,節奏為1990年以來最快。然而,日本央行自1980年以來從未在連續兩個月份加息,這一長期慣例反映出決策層傾向於在再次調整政策前先觀察此前行動對經濟和金融環境的影響。知情人士強調,10月30日會議的最終政策決議在最後一刻仍存在變數。
市場定價與這一預期高度吻合。隔夜掉期市場顯示,交易員預計日本央行10月加息的概率僅約10%,而12月加息的定價概率高達88%。市場普遍預計日本央行將在年底或明年初將利率進一步上調至1.50%,隨後可能在明年3月或4月升至1.75%。SMBC日興證券經濟學家丸山義正指出,鑑於最新通脹數據顯示通脹加速,日本央行需要更快達到中性利率,他預計政策利率將在2026年12月升至1.50%,2027年3月升至1.75%的終端利率。
日本央行行長植田和男在國會發言時表示,日本的基礎通脹率已經非常接近2%的目標,但關鍵是讓價格趨勢穩定在2%左右,而不只是短暫達到這一水平。日本央行可能在10月季度展望中暗示潛在通脹已大致達到2%目標——這一轉變具有重大象徵意義,意味着央行對通脹可持續性的信心增強,將為未來幾個月的再次加息提供理論依據。
最新物價數據顯示,日本9月企業物價指數同比上漲6.8%,低於8月的7.6%和市場預期,環比下降0.3%,連續兩個月走低。然而,以日元計價的進口價格指數同比飆升24.5%,化工品上漲13.3%、塑料製品上漲12.8%、有色金屬製品大漲40.2%,反映出日元貶值與中東地緣風險共同推高原材料成本。Sompo綜合研究所高級經濟學家小池理人表示,中東戰事帶來高度不確定性,國際油價維持高位,日本通脹後續存在再度加速上行的可能。日本央行家庭調查則顯示,88.6%的家庭預計未來一年物價將上漲,通脹預期依然根深蒂固。
值得注意的是,日本央行內部的鷹鴿力量對比正在發生微妙變化。新任審議委員佐藤綾野近日表態支持分階段加息的思路,儘管她在9月會議上曾是反對加息的兩位異議者之一。佐藤綾野由主張寬鬆政策的首相高市早苗任命,她的立場轉變削弱了市場對鴿派委員阻止加息的擔憂,為12月加息預期提供了央行內部的支撐。
IMF在最新世界經濟展望報告中將日本2026年經濟增長預測上調至1.3%,並明確表示日本央行仍可能逐步加息,使利率向中性水平靠攏。不過,IMF同時指出,只有在衝擊屬於暫時性因素的情況下,貨幣政策才能不對其給通脹帶來的直接影響作出反應;如果通脹預期出現上升跡象,央行仍可能需要提高名義利率以維持實際借貸成本的穩定。
歐元一側的政策環境總體偏鷹。歐洲央行管委斯圖納拉斯表示,歐洲央行可能會繼續逐步加息,以應對能源價格高企帶來的通脹壓力。歐洲央行9月將存款利率維持在2.50%,但市場已定價12月加息至2.75%的概率較高。歐洲央行管理委員會委員帕察利德斯則指出,貨幣政策無法解決戰爭引發的通脹衝擊,暗示政策應對的空間有限。歐洲央行行長拉加德定於今日晚些時候發表講話,市場將密切關注其對通脹前景和政策路徑的最新判斷。
今晚20:30公佈的美國9月CPI數據將間接影響歐元/日元的走勢方向。若CPI數據偏強,可能推動美元走強、美債收益率上行,通過美元/日元渠道推高日元交叉盤的下行壓力;若數據偏弱,則美元走弱可能帶動歐元/美元和歐元/日元同步反彈。
從技術面來看,日線級別上歐元/日元維持明確的偏空格局,匯價持續運行在布林帶中軌和100日簡單移動平均線下方,中期空頭基調保持完好。10日簡單移動平均線約177.37構成即時動態支撐,匯價目前恰好運行在該均線附近;20日均線約178.42構成短期反彈的首道阻力;50日均線約181.17、100日均線約183.12和250日均線約183.19形成中期密集壓力區域,反映出從8月高點187.37以來的持續下行趨勢尚未逆轉。14日相對強弱指標RSI約為33.27,處於偏弱區域但尚未進入典型超賣區間,表明下行動能仍在延續但可能逐步衰竭。MACD指標位於零軸下方,釋放看空信號,但柱值有收窄跡象,暗示賣壓邊際減弱。布林帶開口呈擴張狀態,反映短線波動率上升,匯價壓力持續增強。上方阻力方面,布林帶中軌約178.45構成首個關鍵壓力位,該位置同時也是20日均線所在區域;若有效突破,將進一步挑戰180.00心理關口;更上方的強阻力則指向布林帶上軌約181.05和100日均線約183.05,兩者構成更強的結構性屏障。下行方面,布林帶下軌約175.90構成當前最直接的下行防線,隨後是2025年10月20日低點175.34,再往下是2025年10月2日低點172.27,若匯價持續跌破這些水平,將進一步強化當前的空頭基調並打開更深層次的回調空間。
編輯總結
歐元/日元當前正處於"日本央行暫緩加息預期"與"歐元區鷹派政策支撐"的微妙平衡之中。據市場調查顯示日本央行傾向10月按兵不動、12月加息概率高達88%的市場定價,為日元施加了階段性的貶值壓力,推動匯價從低位温和反彈。然而,這一反彈的性質更接近空頭回補和技術性修復,而非趨勢反轉——匯價仍深度運行在100日均線下方,RSI處於偏弱區域,中期空頭結構完好。歐元方面,歐洲央行的鷹派立場為歐元提供了利差層面的支撐,但法國財政風險的持續發酵和IMF對法國增長預期的下調,限制了歐元的上行彈性。短期方向將取決於三項關鍵變量:今晚美國CPI數據通過美元渠道對歐元/日元的間接傳導、拉加德講話傳遞的歐洲央行政策信號、以及日本央行10月30日會議上季度展望的措辭是否正式承認"潛在通脹已接近2%"。若美國CPI偏軟推動美元走弱、疊加歐洲央行維持鷹派基調,歐元/日元有望向178.45布林帶中軌發起挑戰,進一步突破後看向180.00心理關口;反之,若CPI偏強推動美元走強、或法國財政風險再度升温,匯價可能重新回落至175.90布林帶下軌乃至175.34。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。