













“通脹先生”的2026年9月CPI解讀
2026-10-15 00:21:00
又一份CPI報告出爐。本次報告之後接下來兩個月的數據會很值得關注:政府停擺嚴重干擾了2025年10月(該月數據缺失)與2025年11月(11月數據對10月採用了一些特殊假設)的同比基數。不過現階段,我們仍基於現有數據計算同比,這點還算有利。
大家還記得,上月CPI數據超預期走高,但主要來自長尾分項(例如手機通信服務)。中位數CPI並未大幅超出預期,整體報告其實相對温和。即便如此美聯儲依舊加息,這説明這次加息早已在市場預期之內——美聯儲並非不清楚,數據走高主要是一次性因素導致。
但反過來想……會不會上月的異常其實是數據偏低了?這正是我們今天要探討的問題。市場此前對9月CPI的一致預期:受能源價格再度上漲影響,整體CPI環比+0.57%;核心CPI環比+0.22%。預期同比分別升至3.6%、2.5%,核心通脹上行主要源於基數效應。
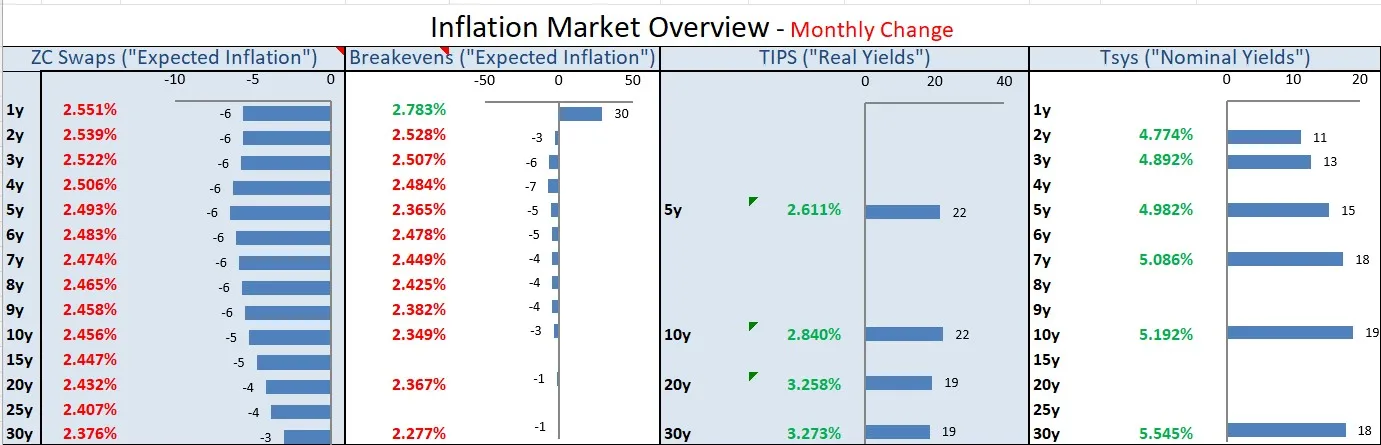
市場層面:本月通脹互換利率下行,但美債收益率上行。這意味着實際收益率漲幅超過名義收益率。
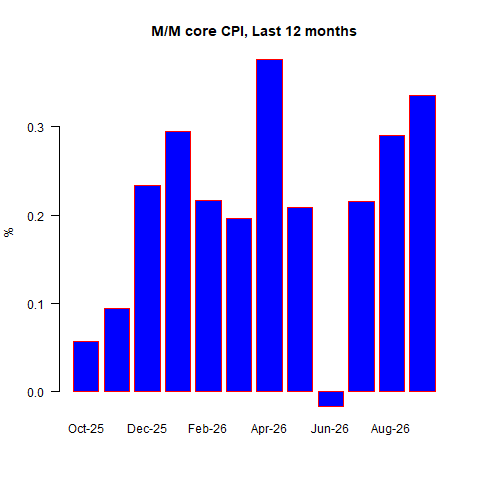
9月最終公佈數據強於預期。整體CPI環比+0.649%(同比3.7%),核心CPI環比+0.335%(同比2.6%)。下圖是過去12個月核心CPI數據:
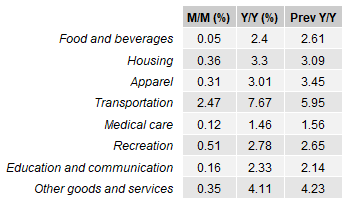
食品飲料分項本月難得回落,但住房、服裝、交通(不含燃油)、休閒服務通脹走高。
核心商品價格同比+0.74%;核心服務同比+3.15%。
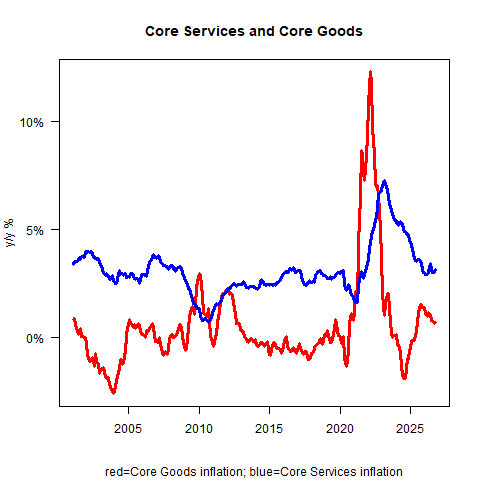
我不太樂見核心服務的降勢出現停滯。其中一部分依舊是一次性因素——大宗商品成本壓力被統計進服務類(比如航空票價),但還有相當大一部分,屬於實實在在的成本傳導。
房租至少是一部分原因,接下來這張圖的走勢同樣不容樂觀。自有住房租金(主要居所租金)環比+0.25%,同比2.78%;業主等價租金(OER)環比+0.35%,同比3.28%。
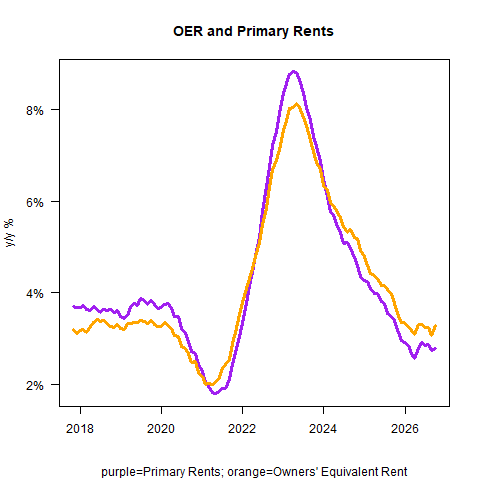
前文提到,上月核心通脹抬升的警報性不強,因為上漲集中在長尾項目,而房租這類變動緩慢的大類,數據相對偏低。上月偏低的房租數據,如今看來只是一次性特例。主要居所租金:9月+0.17%,10月+0.25%;業主等價租金:9月+0.19%,10月+0.35%。
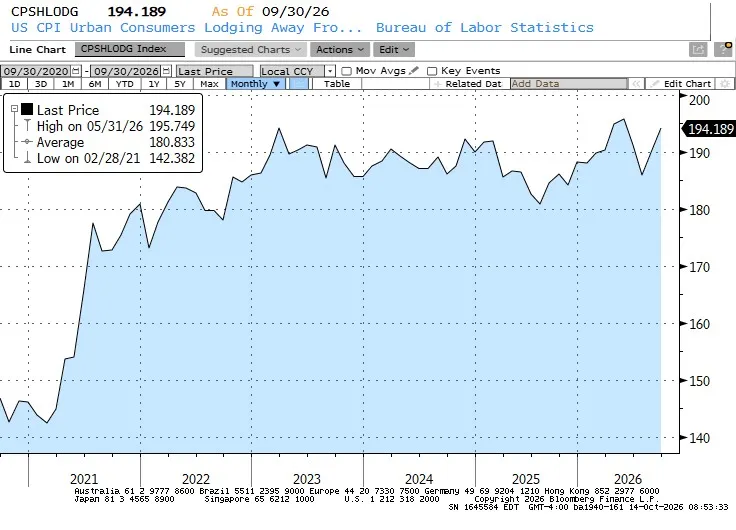
本次通脹上漲覆蓋面較廣。航空票價環比+1.16%;外出住宿環比+2.04%;二手汽車/卡車同比+0.67%;新車/卡車環比+0.2%。外出住宿持續上漲這點很值得留意,該分項通常波動起伏,但近兩個月持續走強。7月時酒店價格看似重回過去幾年的區間,現在卻已經突破區間、繼續上行(見下文外出住宿價格水平圖)。酒店用工工資與其他運營成本持續上漲,出現這個結果其實並不意外。
下面來看中位數CPI。我估算最新數值為環比+0.282%,同比從2.58%升至2.66%。走勢方向是負面的,未來幾個月基數效應還會繼續推高該指標。
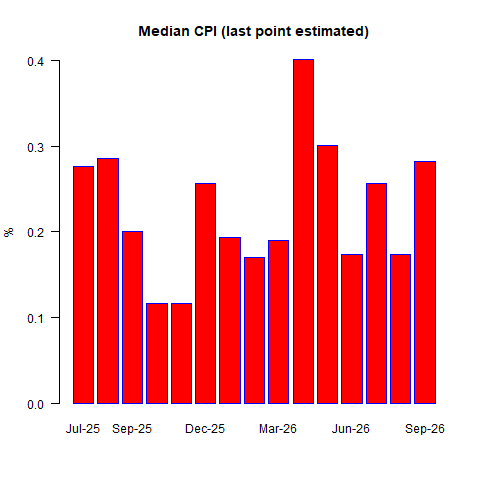
所以再次總結:上月數據尚可接受,是因為中位數CPI偏低,説明上漲來自長尾分項;但本月情況更令人擔憂,中位數CPI大幅反彈。按本月中位數CPI(我估算值)複利折算12個月,對應同比3.4%,大家可以記下這個數字。
CPI的幾大宏觀分項,沒有一項表現亮眼。新讀者可以瞭解:四大分項大致各佔CPI權重的四分之一。按波動從高到低排序:食品能源、核心商品、剔除房租的核心服務(即超級核心通脹)、住房租金。
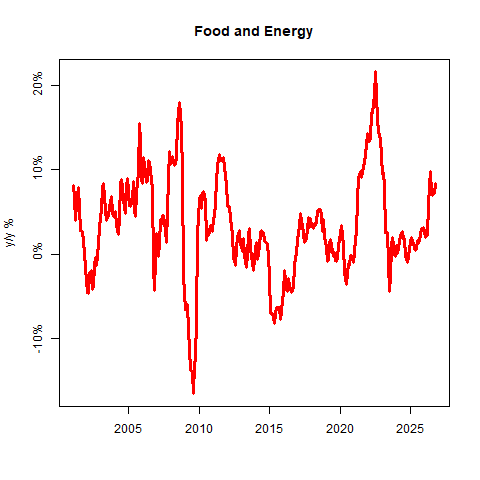
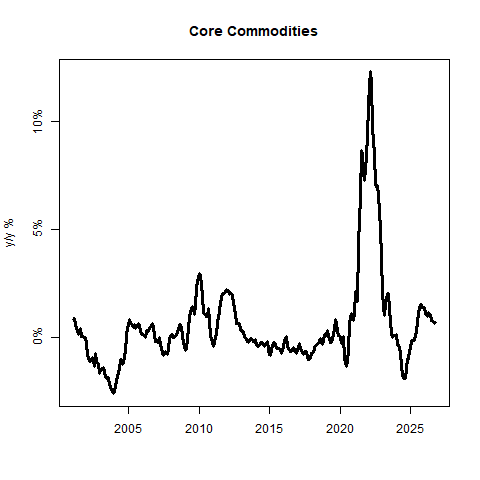
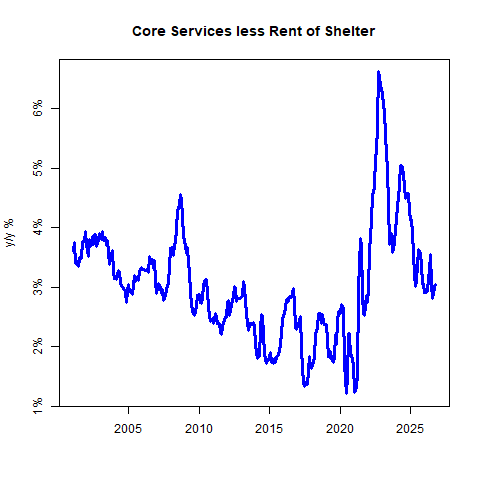
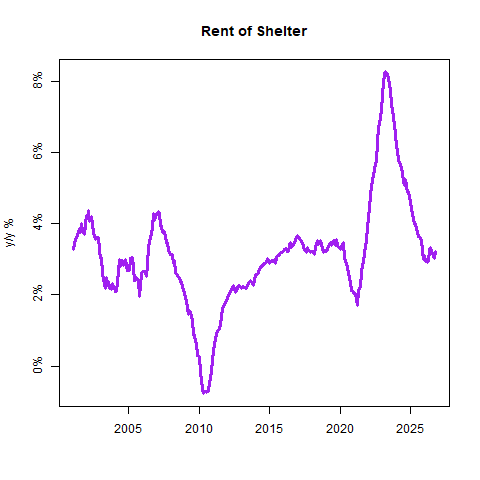
説實話,在這份看上去並不樂觀的數據裏,我找不到太多能緩和通脹擔憂的因素。有人或許會説,剔除住房後的核心通脹同比僅從1.98%小幅升至2.04%。但該分項環比依舊+0.29%。核心商品通脹有所回落算是個好信號,但要記住:想要達到2%的通脹目標,核心商品需要進入通縮,而目前回落速度不及市場預期。(我個人判斷,核心商品短期內很難出現深度通縮;長期雖然會,但逆全球化會持續帶來上行壓力,正如過去全球化壓制通脹那樣。)
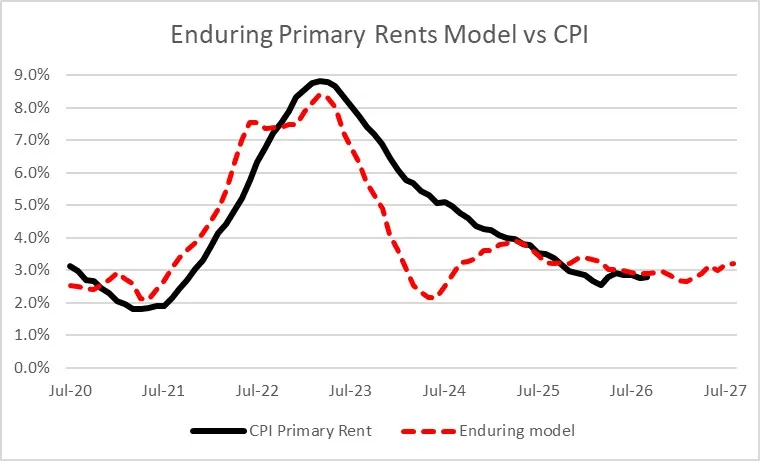
我再對比一下房租實際數據和模型預測。一方面是因為我很喜歡這張圖,另一方面也是提醒大家:雖然本月房租環比大漲、上月偏弱,但長期來看房租走勢仍符合我們的模型預期。需要注意,明年房租會迎來一定上行壓力。
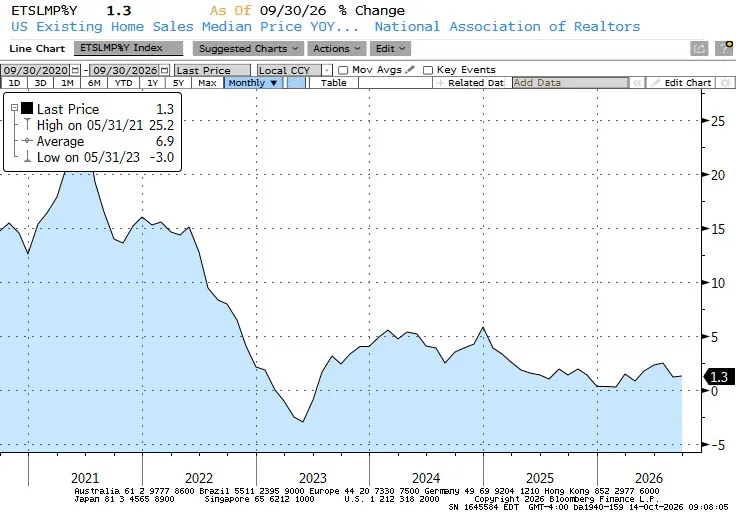
繼續講住房相關指標:現有房屋價格同比僅+1.3%。部分預測者用滯後房價來搭建房租模型(這套方法在低且穩定通脹環境下有效;而我們認為,從房東經營成本出發建模準確度更高)。這裏順帶提醒:不要把房屋成交量和房價混為一談。隨着抵押貸款利率走高,房屋銷售會滯後。但房價的核心驅動是整體物價水平。即便房屋供給過剩,實際房價可以下跌(當下就是,房價漲幅低於通脹),但在整體通脹高於3%的環境裏,名義房價幾乎很難大幅下跌。
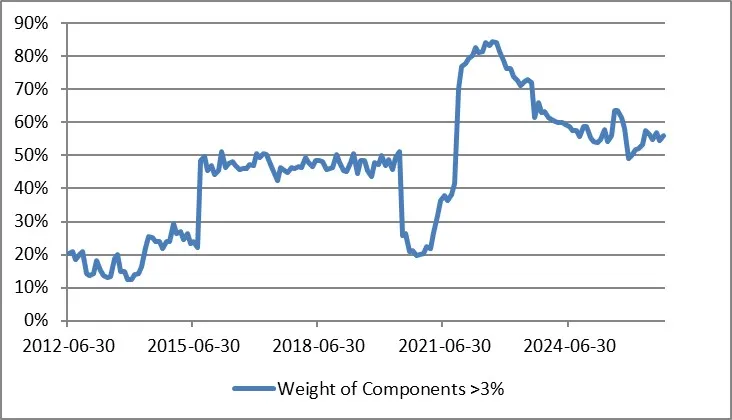
我們再看通脹分佈的廣度問題。這能解釋“通脹遲遲降不到目標”的困境:下圖是CPI各分項中同比漲幅超過3%的權重佔比。自美聯儲開啓大規模印鈔以來,大部分商品價格同比漲幅都高於3%。該佔比幾年前見頂,但目前穩定在50%以上。
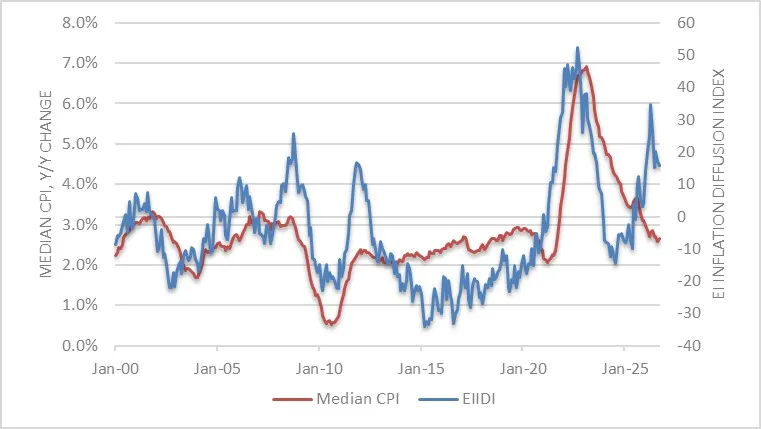
下圖是Enduring Investments通脹擴散指數,結論相近:底層通脹動能已經企穩,但所處水平高於美聯儲的理想區間。這一趨勢預示,未來一年左右,中位數通脹大概率重回3%中高位區間。
長期以來我的觀點是:在房租、政府停擺等因素帶動通脹短暫回落之後,中位數CPI最終會落在“3.5%附近、接近4%”區間。現在這個預測看起來略偏高,但中位數通脹維持在3%中段,依舊遠高於幾乎所有機構的預測。一句話總結:核心PCE不會平穩回落至2%。
這份數據會大幅提升市場對美聯儲加息的預期,正如非農就業報告曾大幅壓低加息概率。但我認為FOMC不會僅憑單一份數據就大幅轉向,至少我希望如此。底層邏輯很長一段時間沒變:新冠期間的貨幣高速擴張推高通脹,隨着貨幣增速放緩,通脹正從極高水平逐步回落。
解決通脹的辦法是縮表、降低貨幣增速,而不是繼續加息。但仍有大量觀點認為,經濟增長與增長預期才是通脹根源,因此需要加息來冷卻經濟。順帶一提,諾貝爾經濟學獎剛頒給伍德福德,他是新凱恩斯學派代表人物,主張利率規則與預期決定物價水平(儘管大量數據並不支持這個結論)。
即便如此,如果後續持續出現這類數據,就意味着美聯儲的工作遠未結束(如果你之前以為通脹問題已經解決,那就要重新審視)。唯一的問題是美聯儲將如何應對。沃什明確主張優先縮表,弱化利率工具的地位,但FOMC上一輪投票結果顯示,他目前還沒有足夠影響力推行這套方案。接下來,傳統FOMC需要權衡:邊際放緩的經濟增長,以及粘性較強的物價壓力。短期合理策略是觀望,最終取決於就業數據是否比通脹數據更差,事情大概就是這麼簡單。我對就業數據沒有預判,但在一段時間內,通脹數據恐怕很難帶來利好。
大家還記得,上月CPI數據超預期走高,但主要來自長尾分項(例如手機通信服務)。中位數CPI並未大幅超出預期,整體報告其實相對温和。即便如此美聯儲依舊加息,這説明這次加息早已在市場預期之內——美聯儲並非不清楚,數據走高主要是一次性因素導致。
但反過來想……會不會上月的異常其實是數據偏低了?這正是我們今天要探討的問題。市場此前對9月CPI的一致預期:受能源價格再度上漲影響,整體CPI環比+0.57%;核心CPI環比+0.22%。預期同比分別升至3.6%、2.5%,核心通脹上行主要源於基數效應。
市場層面:本月通脹互換利率下行,但美債收益率上行。這意味着實際收益率漲幅超過名義收益率。
9月最終公佈數據強於預期。整體CPI環比+0.649%(同比3.7%),核心CPI環比+0.335%(同比2.6%)。下圖是過去12個月核心CPI數據:
食品飲料分項本月難得回落,但住房、服裝、交通(不含燃油)、休閒服務通脹走高。
核心商品價格同比+0.74%;核心服務同比+3.15%。
我不太樂見核心服務的降勢出現停滯。其中一部分依舊是一次性因素——大宗商品成本壓力被統計進服務類(比如航空票價),但還有相當大一部分,屬於實實在在的成本傳導。
房租至少是一部分原因,接下來這張圖的走勢同樣不容樂觀。自有住房租金(主要居所租金)環比+0.25%,同比2.78%;業主等價租金(OER)環比+0.35%,同比3.28%。
前文提到,上月核心通脹抬升的警報性不強,因為上漲集中在長尾項目,而房租這類變動緩慢的大類,數據相對偏低。上月偏低的房租數據,如今看來只是一次性特例。主要居所租金:9月+0.17%,10月+0.25%;業主等價租金:9月+0.19%,10月+0.35%。
本次通脹上漲覆蓋面較廣。航空票價環比+1.16%;外出住宿環比+2.04%;二手汽車/卡車同比+0.67%;新車/卡車環比+0.2%。外出住宿持續上漲這點很值得留意,該分項通常波動起伏,但近兩個月持續走強。7月時酒店價格看似重回過去幾年的區間,現在卻已經突破區間、繼續上行(見下文外出住宿價格水平圖)。酒店用工工資與其他運營成本持續上漲,出現這個結果其實並不意外。
下面來看中位數CPI。我估算最新數值為環比+0.282%,同比從2.58%升至2.66%。走勢方向是負面的,未來幾個月基數效應還會繼續推高該指標。
所以再次總結:上月數據尚可接受,是因為中位數CPI偏低,説明上漲來自長尾分項;但本月情況更令人擔憂,中位數CPI大幅反彈。按本月中位數CPI(我估算值)複利折算12個月,對應同比3.4%,大家可以記下這個數字。
CPI的幾大宏觀分項,沒有一項表現亮眼。新讀者可以瞭解:四大分項大致各佔CPI權重的四分之一。按波動從高到低排序:食品能源、核心商品、剔除房租的核心服務(即超級核心通脹)、住房租金。
説實話,在這份看上去並不樂觀的數據裏,我找不到太多能緩和通脹擔憂的因素。有人或許會説,剔除住房後的核心通脹同比僅從1.98%小幅升至2.04%。但該分項環比依舊+0.29%。核心商品通脹有所回落算是個好信號,但要記住:想要達到2%的通脹目標,核心商品需要進入通縮,而目前回落速度不及市場預期。(我個人判斷,核心商品短期內很難出現深度通縮;長期雖然會,但逆全球化會持續帶來上行壓力,正如過去全球化壓制通脹那樣。)
我再對比一下房租實際數據和模型預測。一方面是因為我很喜歡這張圖,另一方面也是提醒大家:雖然本月房租環比大漲、上月偏弱,但長期來看房租走勢仍符合我們的模型預期。需要注意,明年房租會迎來一定上行壓力。
繼續講住房相關指標:現有房屋價格同比僅+1.3%。部分預測者用滯後房價來搭建房租模型(這套方法在低且穩定通脹環境下有效;而我們認為,從房東經營成本出發建模準確度更高)。這裏順帶提醒:不要把房屋成交量和房價混為一談。隨着抵押貸款利率走高,房屋銷售會滯後。但房價的核心驅動是整體物價水平。即便房屋供給過剩,實際房價可以下跌(當下就是,房價漲幅低於通脹),但在整體通脹高於3%的環境裏,名義房價幾乎很難大幅下跌。
我們再看通脹分佈的廣度問題。這能解釋“通脹遲遲降不到目標”的困境:下圖是CPI各分項中同比漲幅超過3%的權重佔比。自美聯儲開啓大規模印鈔以來,大部分商品價格同比漲幅都高於3%。該佔比幾年前見頂,但目前穩定在50%以上。
下圖是Enduring Investments通脹擴散指數,結論相近:底層通脹動能已經企穩,但所處水平高於美聯儲的理想區間。這一趨勢預示,未來一年左右,中位數通脹大概率重回3%中高位區間。
長期以來我的觀點是:在房租、政府停擺等因素帶動通脹短暫回落之後,中位數CPI最終會落在“3.5%附近、接近4%”區間。現在這個預測看起來略偏高,但中位數通脹維持在3%中段,依舊遠高於幾乎所有機構的預測。一句話總結:核心PCE不會平穩回落至2%。
這份數據會大幅提升市場對美聯儲加息的預期,正如非農就業報告曾大幅壓低加息概率。但我認為FOMC不會僅憑單一份數據就大幅轉向,至少我希望如此。底層邏輯很長一段時間沒變:新冠期間的貨幣高速擴張推高通脹,隨着貨幣增速放緩,通脹正從極高水平逐步回落。
解決通脹的辦法是縮表、降低貨幣增速,而不是繼續加息。但仍有大量觀點認為,經濟增長與增長預期才是通脹根源,因此需要加息來冷卻經濟。順帶一提,諾貝爾經濟學獎剛頒給伍德福德,他是新凱恩斯學派代表人物,主張利率規則與預期決定物價水平(儘管大量數據並不支持這個結論)。
即便如此,如果後續持續出現這類數據,就意味着美聯儲的工作遠未結束(如果你之前以為通脹問題已經解決,那就要重新審視)。唯一的問題是美聯儲將如何應對。沃什明確主張優先縮表,弱化利率工具的地位,但FOMC上一輪投票結果顯示,他目前還沒有足夠影響力推行這套方案。接下來,傳統FOMC需要權衡:邊際放緩的經濟增長,以及粘性較強的物價壓力。短期合理策略是觀望,最終取決於就業數據是否比通脹數據更差,事情大概就是這麼簡單。我對就業數據沒有預判,但在一段時間內,通脹數據恐怕很難帶來利好。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

