













原油交易提醒:API庫存下降支撐油價,美原油測試箱體上沿未果,小幅回落
2026-10-15 09:43:21
西德克薩斯中質原油在經歷連續五個交易日的上漲後出現回落,週四亞洲時段交投於約94.30美元/桶附近,此前一個交易日WTI期貨結算價報95.09美元/桶,上漲95美分,漲幅1.01%。布倫特原油期貨同步收報106.06美元/桶。油價短線回調的直接催化劑來自美國政策層面的供應緩和信號——特朗普政府正考慮放寬對"影子船隊"油輪的制裁,旨在降低當前處於歷史高位的全球海運費率。
一名美國官員週三證實了這一潛在的政策轉向。該政策針對的是曾運輸過俄羅斯、伊朗和委內瑞拉等受制裁國家原油和石油產品的油輪,美方討論的核心是是否允許這些船隻運輸所謂"合法石油"——即未被美國製裁的原油和成品油。若落實該方案,美方希望促使海灣地區輸出更多原油與成品油,以此增加航運供給、緩解海運價格壓力。這一討論緊隨特朗普近期臨時解除對俄羅斯柴油制裁的決定之後,該舉措已引發烏克蘭總統澤連斯基、多個歐洲盟國以及數名共和黨參議員的強烈批評。
然而,原油價格的下行空間受到多重供應風險的有力約束。中東地緣衝突持續升級,週三一艘集裝箱船在霍爾木茲海峽遭彈射物襲擊後沉沒,這是該關鍵能源運輸通道近期遭遇的最嚴重事件之一。與此同時,伊朗支持的胡塞武裝繼續對沙特阿拉伯境內發動無人機和導彈襲擊,打擊範圍涵蓋沙特阿美總部所在地宰赫蘭以及多個城市。三菱日聯金融集團分析師指出,胡塞武裝"毫無收手跡象",並已攻擊了沙特阿美總部和多處基礎設施,"市場共識是能源價格不太可能回落,當前狀態可能持續",且"風險現在似乎更傾向於危機惡化"。這些持續升級的攻擊已促使越來越多的油輪避開標準原油裝載區域,主動擾亂出口物流。
庫存數據方面,美國石油協會(API)週三凌晨公佈的周度報告成為市場焦點。截至10月9日當週,美國原油庫存驟降1112.3萬桶,遠超市場預期的增加190萬桶,也大幅超過前一週減少209萬桶的降幅,創下1月底以來最大單週降幅。不過,成品油庫存數據出現分化——汽油庫存意外增加109.1萬桶,與市場預期減少80萬桶形成反差;精煉油庫存減少145.8萬桶,降幅不及市場預期的200萬桶。原油庫存的暴跌反映了美國國內需求的強勁以及進口量的階段性收縮,但汽油庫存的意外增長暗示終端消費端可能正在放緩。
值得注意的是,受美國哥倫布日假期影響,API和EIA周度庫存數據均推遲公佈——API已於週四凌晨4:30發佈,而更為權威的EIA官方數據將於週五凌晨0:00公佈。市場通常將API視為預判EIA方向的先行指標,本次API原油庫存降幅遠超預期,可能暗示EIA數據同樣呈現大幅去庫格局,若得到驗證將為油價提供進一步的上行催化。
供應端的另一重要變量來自OPEC+的產量調整。OPEC月報顯示,9月廣義OPEC+原油日產量環比增加約90萬桶至3907萬桶/日,其中沙特9月產量升至837萬桶/日,較8月增加逾200萬桶/日,反映出該國東西向輸油管道恢復運行後的產能快速回升。俄羅斯9月產量則環比下降約3.8萬桶/日,受烏克蘭持續襲擊能源基礎設施影響。儘管沙特增產明顯,但霍爾木茲海峽航運風險、油輪運費飆升以及保險成本高企,使實際出口恢復仍不穩固。OPEC將2026年全球石油需求增長預測下調至18萬桶/日,低於此前38萬桶/日,已是連續第六次下調,表明高油價對實際消費的抑制效應正在顯現。
從更宏觀的供需格局來看,全球原油市場正處於"結構性緊缺"的狀態。國際能源署(IEA)數據顯示,三季度全球石油庫存日均下降190萬桶,四季度預計還將日均下降70萬桶。沙特阿美首席執行官納賽爾此前警告稱,全球商業原油庫存已低於60億桶,處於"極度危險"低位,可能需要兩年才能恢復正常。美國戰略石油儲備已降至2.83億桶,為1982年10月以來的最低水平,本土能源緩衝空間大幅收窄。高盛估計,9月份布倫特原油的地緣政治風險溢價達到每桶22美元,為有記錄以來的第二高水平,遠超2022年俄烏衝突期間不超過16美元的峯值。
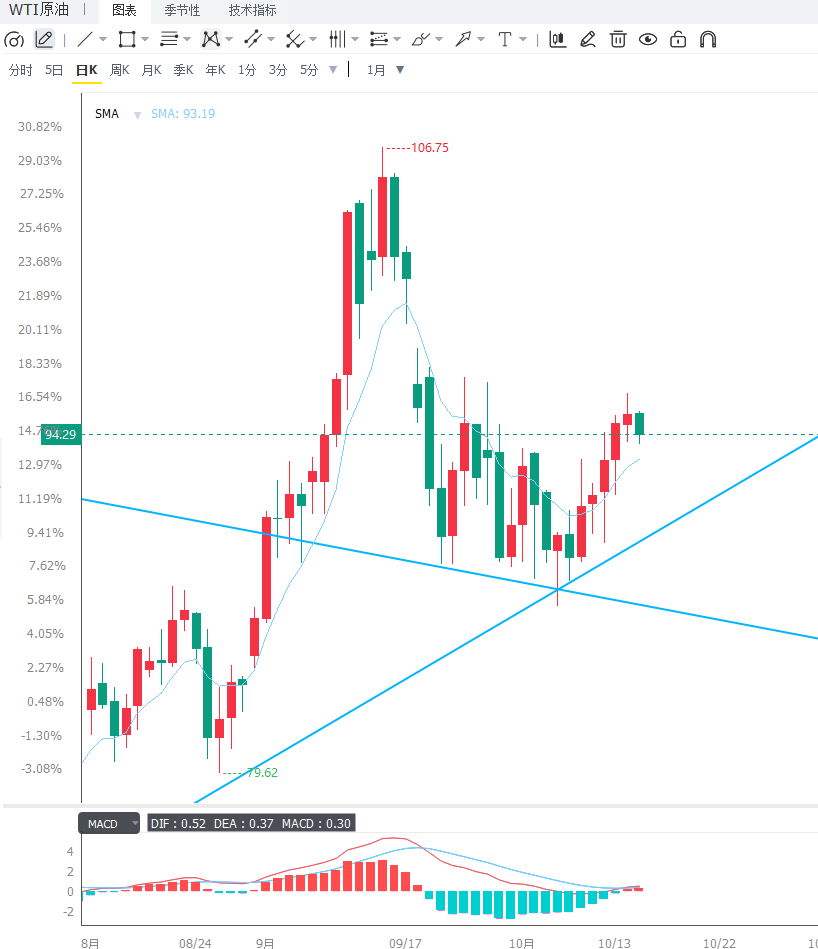
從技術面來看,日線級別上WTI原油在連漲五日後出現回調,但中期多頭結構尚未被破壞。匯價穩定運行在20日簡單移動平均線約92.88美元上方,MACD指標位於零軸上方、DIFF為2.89、DEA為1.98,多頭動能雖有所衰減但仍佔據主導。布林帶通道保持向上開口,價格運行在中軌與上軌之間的偏強區域。14日相對強弱指標RSI在連漲後有所回落,從前期偏強區域回到中性附近,表明短線超買壓力有所釋放但方向性信號仍偏多。上方阻力方面,95.60至96.00美元構成即時阻力區域,對應近期高位和心理關口,有效突破後短線可能測試96.50至97.00美元;更強阻力位於98.00美元,為4月劇震高點前的關鍵屏障。下行方面,93.00美元整數關口構成首道支撐,若有效跌破可能回踩92.00至91.70美元區域;更深支撐位於90.50至90.00美元,該區域同時也是前期CTA觸發水平和密集成交區,預計將獲得較強的買盤承接。從4小時週期來看,油價自高位回落後進入方向選擇階段,短週期均線開始拐頭向下,MACD綠柱擴大,短線空頭結構佔據優勢。若價格在93美元附近企穩並重新收復94美元上方,可能意味着買方仍佔據主動;反之,若連續收於93美元下方且反彈力度持續減弱,則可能進一步向91.70美元尋找支撐。
編輯總結
WTI原油當前正處於"API庫存暴跌利多"與"影子船隊制裁放寬利空"的激烈博弈之中。API數據顯示的1112.3萬桶創紀錄單週降幅,遠超市場預期的190萬桶增幅,為油價提供了強勁的基本面支撐。然而,特朗普政府考慮放寬影子船隊制裁以壓低海運費率的政策信號,疊加此前臨時解除俄羅斯柴油制裁的舉措,正在向市場傳遞供應端邊際緩和的預期,限制了油價的進一步上行。中東方面,霍爾木茲海峽集裝箱船沉沒、胡塞武裝持續襲擊沙特阿美總部和基礎設施、俄烏"能源停火"遭遇違約指控,多重地緣風險持續為油價注入風險溢價。展望後市,短期方向將取決於三項核心變量:今晚EIA官方庫存數據能否驗證API的大幅去庫格局、中東衝突是否進一步升級至更大範圍的供應中斷、以及美國CPI數據對美元和利率預期的影響。若EIA確認大幅去庫疊加地緣風險升級,WTI有望重新挑戰95.60至96.00美元阻力區域,突破後看向98.00美元;反之,若影子船隊制裁放寬落地、供應恢復預期升温,油價可能向93.00美元乃至91.70美元區域回調整固。IEA預計全球庫存在四季度仍將持續下降、高盛估計的22美元/桶風險溢價處於歷史第二高位、以及全球商業庫存"極度危險"的低位狀態,共同構成了油價中長期的堅實底部支撐。
一名美國官員週三證實了這一潛在的政策轉向。該政策針對的是曾運輸過俄羅斯、伊朗和委內瑞拉等受制裁國家原油和石油產品的油輪,美方討論的核心是是否允許這些船隻運輸所謂"合法石油"——即未被美國製裁的原油和成品油。若落實該方案,美方希望促使海灣地區輸出更多原油與成品油,以此增加航運供給、緩解海運價格壓力。這一討論緊隨特朗普近期臨時解除對俄羅斯柴油制裁的決定之後,該舉措已引發烏克蘭總統澤連斯基、多個歐洲盟國以及數名共和黨參議員的強烈批評。
然而,原油價格的下行空間受到多重供應風險的有力約束。中東地緣衝突持續升級,週三一艘集裝箱船在霍爾木茲海峽遭彈射物襲擊後沉沒,這是該關鍵能源運輸通道近期遭遇的最嚴重事件之一。與此同時,伊朗支持的胡塞武裝繼續對沙特阿拉伯境內發動無人機和導彈襲擊,打擊範圍涵蓋沙特阿美總部所在地宰赫蘭以及多個城市。三菱日聯金融集團分析師指出,胡塞武裝"毫無收手跡象",並已攻擊了沙特阿美總部和多處基礎設施,"市場共識是能源價格不太可能回落,當前狀態可能持續",且"風險現在似乎更傾向於危機惡化"。這些持續升級的攻擊已促使越來越多的油輪避開標準原油裝載區域,主動擾亂出口物流。
庫存數據方面,美國石油協會(API)週三凌晨公佈的周度報告成為市場焦點。截至10月9日當週,美國原油庫存驟降1112.3萬桶,遠超市場預期的增加190萬桶,也大幅超過前一週減少209萬桶的降幅,創下1月底以來最大單週降幅。不過,成品油庫存數據出現分化——汽油庫存意外增加109.1萬桶,與市場預期減少80萬桶形成反差;精煉油庫存減少145.8萬桶,降幅不及市場預期的200萬桶。原油庫存的暴跌反映了美國國內需求的強勁以及進口量的階段性收縮,但汽油庫存的意外增長暗示終端消費端可能正在放緩。
值得注意的是,受美國哥倫布日假期影響,API和EIA周度庫存數據均推遲公佈——API已於週四凌晨4:30發佈,而更為權威的EIA官方數據將於週五凌晨0:00公佈。市場通常將API視為預判EIA方向的先行指標,本次API原油庫存降幅遠超預期,可能暗示EIA數據同樣呈現大幅去庫格局,若得到驗證將為油價提供進一步的上行催化。
供應端的另一重要變量來自OPEC+的產量調整。OPEC月報顯示,9月廣義OPEC+原油日產量環比增加約90萬桶至3907萬桶/日,其中沙特9月產量升至837萬桶/日,較8月增加逾200萬桶/日,反映出該國東西向輸油管道恢復運行後的產能快速回升。俄羅斯9月產量則環比下降約3.8萬桶/日,受烏克蘭持續襲擊能源基礎設施影響。儘管沙特增產明顯,但霍爾木茲海峽航運風險、油輪運費飆升以及保險成本高企,使實際出口恢復仍不穩固。OPEC將2026年全球石油需求增長預測下調至18萬桶/日,低於此前38萬桶/日,已是連續第六次下調,表明高油價對實際消費的抑制效應正在顯現。
從更宏觀的供需格局來看,全球原油市場正處於"結構性緊缺"的狀態。國際能源署(IEA)數據顯示,三季度全球石油庫存日均下降190萬桶,四季度預計還將日均下降70萬桶。沙特阿美首席執行官納賽爾此前警告稱,全球商業原油庫存已低於60億桶,處於"極度危險"低位,可能需要兩年才能恢復正常。美國戰略石油儲備已降至2.83億桶,為1982年10月以來的最低水平,本土能源緩衝空間大幅收窄。高盛估計,9月份布倫特原油的地緣政治風險溢價達到每桶22美元,為有記錄以來的第二高水平,遠超2022年俄烏衝突期間不超過16美元的峯值。
從技術面來看,日線級別上WTI原油在連漲五日後出現回調,但中期多頭結構尚未被破壞。匯價穩定運行在20日簡單移動平均線約92.88美元上方,MACD指標位於零軸上方、DIFF為2.89、DEA為1.98,多頭動能雖有所衰減但仍佔據主導。布林帶通道保持向上開口,價格運行在中軌與上軌之間的偏強區域。14日相對強弱指標RSI在連漲後有所回落,從前期偏強區域回到中性附近,表明短線超買壓力有所釋放但方向性信號仍偏多。上方阻力方面,95.60至96.00美元構成即時阻力區域,對應近期高位和心理關口,有效突破後短線可能測試96.50至97.00美元;更強阻力位於98.00美元,為4月劇震高點前的關鍵屏障。下行方面,93.00美元整數關口構成首道支撐,若有效跌破可能回踩92.00至91.70美元區域;更深支撐位於90.50至90.00美元,該區域同時也是前期CTA觸發水平和密集成交區,預計將獲得較強的買盤承接。從4小時週期來看,油價自高位回落後進入方向選擇階段,短週期均線開始拐頭向下,MACD綠柱擴大,短線空頭結構佔據優勢。若價格在93美元附近企穩並重新收復94美元上方,可能意味着買方仍佔據主動;反之,若連續收於93美元下方且反彈力度持續減弱,則可能進一步向91.70美元尋找支撐。
編輯總結
WTI原油當前正處於"API庫存暴跌利多"與"影子船隊制裁放寬利空"的激烈博弈之中。API數據顯示的1112.3萬桶創紀錄單週降幅,遠超市場預期的190萬桶增幅,為油價提供了強勁的基本面支撐。然而,特朗普政府考慮放寬影子船隊制裁以壓低海運費率的政策信號,疊加此前臨時解除俄羅斯柴油制裁的舉措,正在向市場傳遞供應端邊際緩和的預期,限制了油價的進一步上行。中東方面,霍爾木茲海峽集裝箱船沉沒、胡塞武裝持續襲擊沙特阿美總部和基礎設施、俄烏"能源停火"遭遇違約指控,多重地緣風險持續為油價注入風險溢價。展望後市,短期方向將取決於三項核心變量:今晚EIA官方庫存數據能否驗證API的大幅去庫格局、中東衝突是否進一步升級至更大範圍的供應中斷、以及美國CPI數據對美元和利率預期的影響。若EIA確認大幅去庫疊加地緣風險升級,WTI有望重新挑戰95.60至96.00美元阻力區域,突破後看向98.00美元;反之,若影子船隊制裁放寬落地、供應恢復預期升温,油價可能向93.00美元乃至91.70美元區域回調整固。IEA預計全球庫存在四季度仍將持續下降、高盛估計的22美元/桶風險溢價處於歷史第二高位、以及全球商業庫存"極度危險"的低位狀態,共同構成了油價中長期的堅實底部支撐。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

