













機構下調金價四季度預測,明年仍看到5000美元,稱回調是佈局金礦股良機
2026-10-15 10:45:42
在持續的通脹壓力與加息預期升温的背景下,金價近期走勢承壓。但傑富瑞(Jefferies)在最新行業報告中提出不同觀點,該機構認為短期金價走弱恰恰是入場機會,並且長期金價上行將持續支撐黃金礦業板塊。儘管美債收益率走高壓制貴金屬行情,傑富瑞依舊維持長期看多黃金的立場,同時對黃金礦企三季度業績給出中性判斷。機構還調整了不同階段金價預測,結合美國財政壓力、央行購金等邏輯,描繪出黃金與礦業股未來的行情路徑。
這份金屬與礦業研報,為市場提供了一套兼顧短期波動與長期價值的分析框架。
受實際利率上行影響,傑富瑞下調短期金價預期,將四季度金價預測從4600美元/盎司下調至4400美元/盎司,2026全年金價預測由4595美元下調至4511美元/盎司。
傑富瑞市場分析師表示,雖然美債收益率走高給黃金帶來顯著逆風,但黃金長期前景依舊向好,預計明年金價上行。分析師表示,即便短期利率壓力存在,黃金韌性猶在,重申2027年金價目標5000美元/盎司。該機構判斷,美國無法長期承受大幅走高的收益率,短期金價波動,恰恰為優質黃金上市公司創造良好的佈局窗口。
分析師提到,本月早些時候美債收益率觸及24年新高,黃金依舊展現出不錯韌性。高債券收益率會增加持有黃金這類無息資產的機會成本,但該機構質疑,美國經濟與政府財政能否長期承擔高昂借貸成本。
傑富瑞指出,美國年度財政赤字約2萬億美元,佔GDP比重約6%,每年國債利息支出已經突破1萬億美元。持續擴大的財政壓力,最終可能倒逼政策制定者採取措施控制融資成本,從而營造有利於黃金的市場環境。
除此之外,持續通脹、政府債務擴張、貨幣貶值以及各國央行持續購金,仍是支撐黃金長期行情的四大核心驅動力。這些底層因素不會因為短期美債收益率衝高而消失,構成了機構長期看多黃金的底層邏輯。
傑富瑞預計,儘管能源成本上行,黃金礦業板塊三季度整體業績尚可,原材料成本壓力處於可控區間。三季度行業遭遇多重挑戰,燃油價格上漲、礦山開採順序調整、設備維護、剝離作業以及各類天氣擾動都影響生產。本季度柴油價格上漲約12%,而現貨金價二季度下跌14.14%,三季度收於4156美元,目前仍交投於4100美元上方。兩者疊加擠壓企業利潤空間,但影響幅度相對有限,礦業毛利率依舊顯著高於歷史均值。
該機構預計,三季度每盎司黃金對應的總自由現金流有望提升,主要得益於相比二季度有所減少的税費支出。但分析師同時警示,人力成本上漲或將成為行業越來越突出的風險。礦企普遍認為柴油成本上漲尚可應對,但管理層已經開始頻繁討論人力通脹帶來的壓力。機構預判,隨着短期生產擾動消退、礦山運營改善,四季度礦企經營情況將有所好轉。如果明年金價向5000美元目標靠攏,礦業盈利有望大幅改善,2027年自由現金流利潤率將顯著抬升,金價上漲帶來的收益足以覆蓋持續走高的運營成本。
近期黃金礦業股走勢弱於黃金現貨本身。報告提到,範埃克黃金礦業ETF(VanEckGoldMiners ETF)9月出現約10億美元資金流出,今年早些時候流入的資金出現回撤。
即便如此,分析師認為行業底層盈利能力依舊穩健,在金價震盪整理階段,優先看好頭部優質黃金生產商。分析師表示,我們繼續看好黃金,近期金價回調是頗具吸引力的入場機會。
綜合來看,傑富瑞的觀點展現出明顯的長短分化:短期實際利率抬升壓制金價,機構下調年內與四季度金價預期;但美國沉重的財政負擔、貨幣貶值、央行購金等因素,支撐機構長期看多黃金,維持2027年5000美元/盎司的目標。黃金礦業板塊面臨燃油、人力成本的雙重考驗,三季度利潤小幅承壓,但利潤底線穩固,若金價上行,盈利彈性巨大。雖然黃金礦業ETF出現資金流出,但機構認為短期金價回撤屬於良性調整,優質黃金礦企值得佈局。
在美債高收益率、通脹反覆的宏觀環境中,黃金與黃金股的機會,更多藴藏在中長期維度。
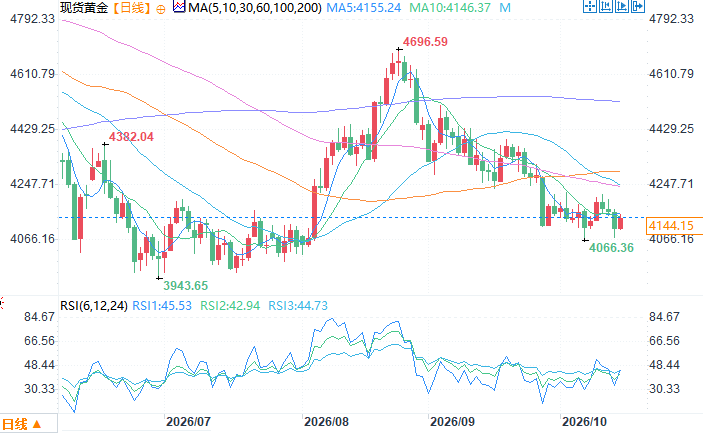
現貨黃金日線圖
北京時間10月15日10:45 現貨黃金 報 4145.15 美元/盎司
這份金屬與礦業研報,為市場提供了一套兼顧短期波動與長期價值的分析框架。
金價短期承壓,機構下調短期目標,長期目標維持高位
受實際利率上行影響,傑富瑞下調短期金價預期,將四季度金價預測從4600美元/盎司下調至4400美元/盎司,2026全年金價預測由4595美元下調至4511美元/盎司。
傑富瑞市場分析師表示,雖然美債收益率走高給黃金帶來顯著逆風,但黃金長期前景依舊向好,預計明年金價上行。分析師表示,即便短期利率壓力存在,黃金韌性猶在,重申2027年金價目標5000美元/盎司。該機構判斷,美國無法長期承受大幅走高的收益率,短期金價波動,恰恰為優質黃金上市公司創造良好的佈局窗口。
分析師提到,本月早些時候美債收益率觸及24年新高,黃金依舊展現出不錯韌性。高債券收益率會增加持有黃金這類無息資產的機會成本,但該機構質疑,美國經濟與政府財政能否長期承擔高昂借貸成本。
美國財政壓力暗藏轉機,四大因素長期支撐金價
傑富瑞指出,美國年度財政赤字約2萬億美元,佔GDP比重約6%,每年國債利息支出已經突破1萬億美元。持續擴大的財政壓力,最終可能倒逼政策制定者採取措施控制融資成本,從而營造有利於黃金的市場環境。
除此之外,持續通脹、政府債務擴張、貨幣貶值以及各國央行持續購金,仍是支撐黃金長期行情的四大核心驅動力。這些底層因素不會因為短期美債收益率衝高而消失,構成了機構長期看多黃金的底層邏輯。
黃金礦企三季度業績承壓但韌性尚存,人力成本成新隱患
傑富瑞預計,儘管能源成本上行,黃金礦業板塊三季度整體業績尚可,原材料成本壓力處於可控區間。三季度行業遭遇多重挑戰,燃油價格上漲、礦山開採順序調整、設備維護、剝離作業以及各類天氣擾動都影響生產。本季度柴油價格上漲約12%,而現貨金價二季度下跌14.14%,三季度收於4156美元,目前仍交投於4100美元上方。兩者疊加擠壓企業利潤空間,但影響幅度相對有限,礦業毛利率依舊顯著高於歷史均值。
該機構預計,三季度每盎司黃金對應的總自由現金流有望提升,主要得益於相比二季度有所減少的税費支出。但分析師同時警示,人力成本上漲或將成為行業越來越突出的風險。礦企普遍認為柴油成本上漲尚可應對,但管理層已經開始頻繁討論人力通脹帶來的壓力。機構預判,隨着短期生產擾動消退、礦山運營改善,四季度礦企經營情況將有所好轉。如果明年金價向5000美元目標靠攏,礦業盈利有望大幅改善,2027年自由現金流利潤率將顯著抬升,金價上漲帶來的收益足以覆蓋持續走高的運營成本。
黃金ETF資金流出,機構依舊看好優質礦企
近期黃金礦業股走勢弱於黃金現貨本身。報告提到,範埃克黃金礦業ETF(VanEckGoldMiners ETF)9月出現約10億美元資金流出,今年早些時候流入的資金出現回撤。
即便如此,分析師認為行業底層盈利能力依舊穩健,在金價震盪整理階段,優先看好頭部優質黃金生產商。分析師表示,我們繼續看好黃金,近期金價回調是頗具吸引力的入場機會。
結語
綜合來看,傑富瑞的觀點展現出明顯的長短分化:短期實際利率抬升壓制金價,機構下調年內與四季度金價預期;但美國沉重的財政負擔、貨幣貶值、央行購金等因素,支撐機構長期看多黃金,維持2027年5000美元/盎司的目標。黃金礦業板塊面臨燃油、人力成本的雙重考驗,三季度利潤小幅承壓,但利潤底線穩固,若金價上行,盈利彈性巨大。雖然黃金礦業ETF出現資金流出,但機構認為短期金價回撤屬於良性調整,優質黃金礦企值得佈局。
在美債高收益率、通脹反覆的宏觀環境中,黃金與黃金股的機會,更多藴藏在中長期維度。
現貨黃金日線圖
北京時間10月15日10:45 現貨黃金 報 4145.15 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

