通脹疊加經濟放緩,美聯儲表態轉向,金價反轉
2026-10-15 16:24:53
週四(10月15日)亞歐時段,國際金價在CPI公佈後走出過山車行情,週三一度跌超2%,週四張超1%,目前交投於4145附近,直觀來看美債收益率、美元、10月加息預期大幅跳水是誘因。
近期市場進入典型的“通脹韌性+經濟放緩”雙線博弈階段:能源帶來的成本推升讓通脹顯現粘性,但AI高增長敍事鬆動、薪資走弱等信號,又不斷印證美國經濟內生動能承壓。
CPI數據引爆一輪加息預期的過山車行情,疊加美聯儲官員集體釋放謹慎論調,帶動美債長端收益率回落、美元走弱,多重因素共同推升金價。
下文結合褐皮書、聯儲官員講話與市場機構觀點,拆解本輪黃金行情背後美元、利率、加息預期大幅回調的核心邏輯。
近期10年期美債收益率大幅回落,核心驅動之一來自市場對美國經濟增速放緩的擔憂。
此前市場長期流行AI資本開支支撐美國經濟強韌性的主線,但這一樂觀敍事近期開始出現裂痕。
馬斯克在社交平台提示,中國將於2028年大規模量產內存芯片;韓國KB證券也警示,2029年內存市場或將面臨供給過剩壓力,三星電子、SK海力士股價連續走弱。
KB證券在研報中指出,投資者仍將半導體視為強週期行業,對行業持續盈利的能力存在明顯懷疑。
美銀衍生品團隊也提出警示,AI資本開支是當前支撐美國增長預期的核心支柱,一旦AI資本開支放緩,市場將下調美國長期增長預期,長端美債收益率存在下行空間。
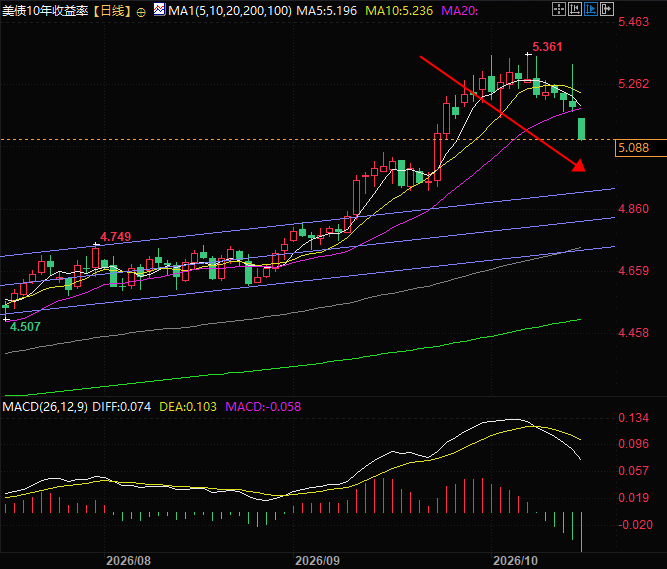
(10年期美債收益率日線圖,來源:易匯通)
通脹數據也呈現出經濟走弱的特徵:9月CPI體現核心通脹抬升,但薪資增速卻發生回落,這種組合側面印證美國內生經濟動能走弱,本輪通脹更多是能源帶來的成本傳導,並非內需過熱催生的廣譜內生通脹。
美聯儲褐皮書也印證該判斷:半數轄區價格壓力升温,柴油高價催生的燃油附加費沿供應鏈向下傳導,大宗商品、保險、關税共同抬升企業輸入成本;
機構點評稱,本輪漲價僅停留在上游成本端,企業向終端消費者轉嫁漲價的能力受限,並未形成薪資驅動的全面通脹,企業面臨利潤擠壓的困境。
12個聯儲轄區僅2個實現温和經濟增長,多數地區就業水平基本持平,經濟整體增長乏力,僅製造業小幅託底,不確定性持續壓制經濟前景。
9月CPI公佈後,市場政策預期出現一輪快速過山車行情:10月FOMC加息概率自20%快速拉昇至50%以上。
但伴隨經濟放緩預期升温、美股大幅調整,美聯儲官員集體表態剋制,不支持立刻加息,推升加息預期快速回落,目前只剩27%。
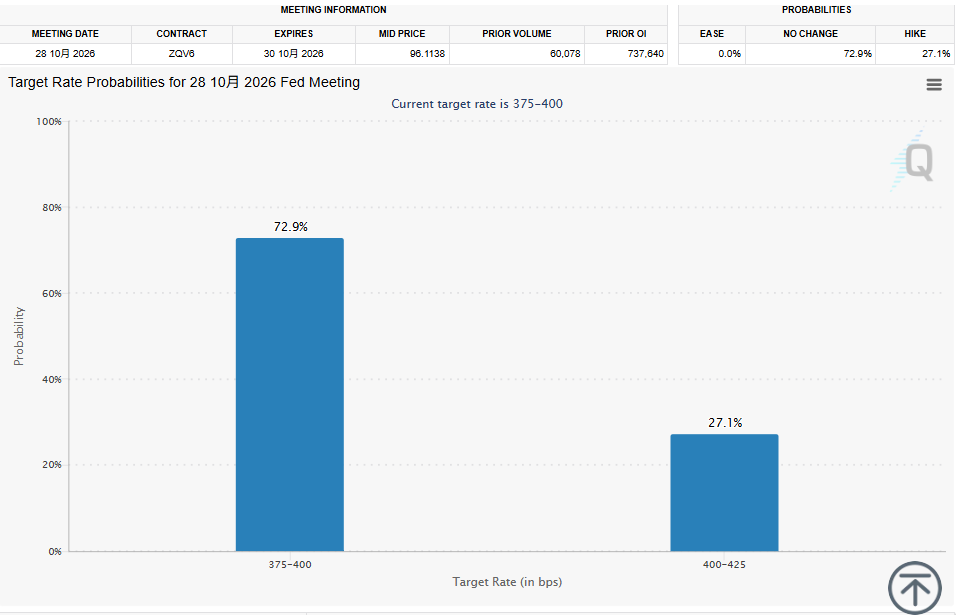
(FedWatch利率觀察,來源:CME芝商所)
里奇蒙聯儲巴爾金坦言CPI高於預期,需要等待PPI數據進一步研判通脹走向,拒絕預判10月會議結果;
芝加哥聯儲古爾斯比稱通脹數據令人失望,但堅持加息前需要更多數據,一邊警惕需求過熱,一邊要求更多證據支撐緊縮;
舊金山聯儲戴利觀點更為明確:未來存在加息可能性,但並非迫在眉睫,不必在10月會議倉促做出決策。
FWDBonds首席經濟學家克里斯·魯普基提出,中東地緣衝突推高能源價格,正在逐步傳導至核心商品與服務,通脹具備粘性,美聯儲或將在2027年維持更高利率水平。
美聯儲官員這一系列偏鴿表態,直接引發美元指數被市場拋售,為黃金價格打開上行空間。
黃金作為無息資產,價格高度綁定美債實際收益率與美元指數,本輪金價走強主要依託三重邏輯。
分析師指出,實際利率下行疊加美元走弱,是支撐金價的核心宏觀框架,中長期金價上行基礎仍在:
10月短期加息預期快速回調:市場下調10月立刻緊縮的定價,短端美債收益率上行壓力緩解;
經濟放緩預期拖累10年期長債收益率下行,直接降低持有黃金的機會成本,利好金價;
聯儲謹慎表態壓制美元,美元走弱,以美元計價的黃金對全球買家吸引力提升。
與此同時,大量資金進場抄底美債,説明市場已經將美債長期信用風險溢價,部分反映在當前美債價格之中,限制了長端收益率繼續上行的空間。
高盛、摩根士丹利等華爾街機構近期也調整觀點,認為收益率經過一輪上行後,美債估值吸引力提升,資金開始逢低佈局長債;
但巴克萊提醒,長債仍存在通脹反覆帶來的收益率上行風險,不可簡單判定長債收益率已經見頂。
當前市場定價年底前至少一次加息的概率仍然很高為89%,能源驅動帶來的通脹粘性仍未消除。
通脹韌性與經濟放緩兩條主線持續拉扯,金價短期波動或將放大。
後續PPI通脹數據、美聯儲官員講話、國際能源價格,將持續主導政策預期與金價走勢。
技術面:現貨黃金持續守住箱體底部,有機會圍繞雙底進行反彈,但是除了5日線其他均線仍然空頭排列,金價難以流暢上漲,支撐在箱體底部的4100附近壓力在頭肩頂頸線4200附近。
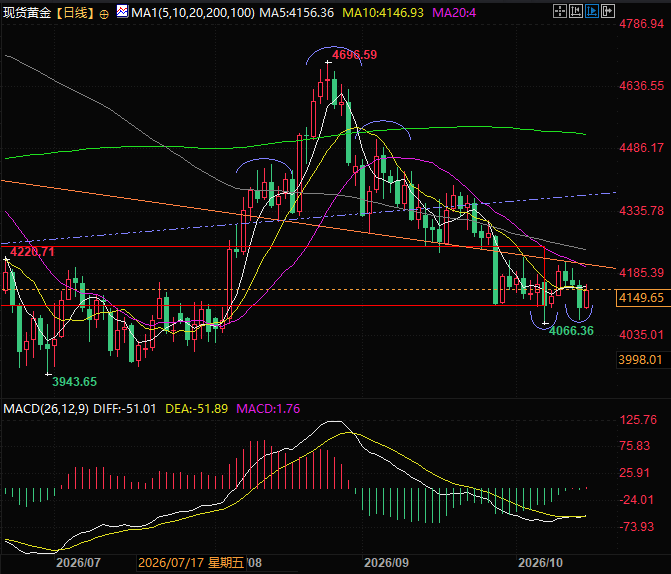
(現貨黃金日線圖,來源:易匯通)
北京時間16:18,現貨黃金現報4153美元/盎司。
近期市場進入典型的“通脹韌性+經濟放緩”雙線博弈階段:能源帶來的成本推升讓通脹顯現粘性,但AI高增長敍事鬆動、薪資走弱等信號,又不斷印證美國經濟內生動能承壓。
CPI數據引爆一輪加息預期的過山車行情,疊加美聯儲官員集體釋放謹慎論調,帶動美債長端收益率回落、美元走弱,多重因素共同推升金價。
下文結合褐皮書、聯儲官員講話與市場機構觀點,拆解本輪黃金行情背後美元、利率、加息預期大幅回調的核心邏輯。
AI高增敍事遇冷,市場重新定價美國經濟放緩風險
近期10年期美債收益率大幅回落,核心驅動之一來自市場對美國經濟增速放緩的擔憂。
此前市場長期流行AI資本開支支撐美國經濟強韌性的主線,但這一樂觀敍事近期開始出現裂痕。
馬斯克在社交平台提示,中國將於2028年大規模量產內存芯片;韓國KB證券也警示,2029年內存市場或將面臨供給過剩壓力,三星電子、SK海力士股價連續走弱。
KB證券在研報中指出,投資者仍將半導體視為強週期行業,對行業持續盈利的能力存在明顯懷疑。
美銀衍生品團隊也提出警示,AI資本開支是當前支撐美國增長預期的核心支柱,一旦AI資本開支放緩,市場將下調美國長期增長預期,長端美債收益率存在下行空間。
(10年期美債收益率日線圖,來源:易匯通)
通脹數據也呈現出經濟走弱的特徵:9月CPI體現核心通脹抬升,但薪資增速卻發生回落,這種組合側面印證美國內生經濟動能走弱,本輪通脹更多是能源帶來的成本傳導,並非內需過熱催生的廣譜內生通脹。
美聯儲褐皮書也印證該判斷:半數轄區價格壓力升温,柴油高價催生的燃油附加費沿供應鏈向下傳導,大宗商品、保險、關税共同抬升企業輸入成本;
機構點評稱,本輪漲價僅停留在上游成本端,企業向終端消費者轉嫁漲價的能力受限,並未形成薪資驅動的全面通脹,企業面臨利潤擠壓的困境。
12個聯儲轄區僅2個實現温和經濟增長,多數地區就業水平基本持平,經濟整體增長乏力,僅製造業小幅託底,不確定性持續壓制經濟前景。
CPI引發加息預期劇烈震盪,聯儲官員最新表態釋放謹慎基調
9月CPI公佈後,市場政策預期出現一輪快速過山車行情:10月FOMC加息概率自20%快速拉昇至50%以上。
但伴隨經濟放緩預期升温、美股大幅調整,美聯儲官員集體表態剋制,不支持立刻加息,推升加息預期快速回落,目前只剩27%。
(FedWatch利率觀察,來源:CME芝商所)
里奇蒙聯儲巴爾金坦言CPI高於預期,需要等待PPI數據進一步研判通脹走向,拒絕預判10月會議結果;
芝加哥聯儲古爾斯比稱通脹數據令人失望,但堅持加息前需要更多數據,一邊警惕需求過熱,一邊要求更多證據支撐緊縮;
舊金山聯儲戴利觀點更為明確:未來存在加息可能性,但並非迫在眉睫,不必在10月會議倉促做出決策。
FWDBonds首席經濟學家克里斯·魯普基提出,中東地緣衝突推高能源價格,正在逐步傳導至核心商品與服務,通脹具備粘性,美聯儲或將在2027年維持更高利率水平。
美聯儲官員這一系列偏鴿表態,直接引發美元指數被市場拋售,為黃金價格打開上行空間。
金價上漲的三層核心邏輯:美債收益率、美元、政策預期共振
黃金作為無息資產,價格高度綁定美債實際收益率與美元指數,本輪金價走強主要依託三重邏輯。
分析師指出,實際利率下行疊加美元走弱,是支撐金價的核心宏觀框架,中長期金價上行基礎仍在:
10月短期加息預期快速回調:市場下調10月立刻緊縮的定價,短端美債收益率上行壓力緩解;
經濟放緩預期拖累10年期長債收益率下行,直接降低持有黃金的機會成本,利好金價;
聯儲謹慎表態壓制美元,美元走弱,以美元計價的黃金對全球買家吸引力提升。
與此同時,大量資金進場抄底美債,説明市場已經將美債長期信用風險溢價,部分反映在當前美債價格之中,限制了長端收益率繼續上行的空間。
高盛、摩根士丹利等華爾街機構近期也調整觀點,認為收益率經過一輪上行後,美債估值吸引力提升,資金開始逢低佈局長債;
但巴克萊提醒,長債仍存在通脹反覆帶來的收益率上行風險,不可簡單判定長債收益率已經見頂。
總結與技術分析:
當前市場定價年底前至少一次加息的概率仍然很高為89%,能源驅動帶來的通脹粘性仍未消除。
通脹韌性與經濟放緩兩條主線持續拉扯,金價短期波動或將放大。
後續PPI通脹數據、美聯儲官員講話、國際能源價格,將持續主導政策預期與金價走勢。
技術面:現貨黃金持續守住箱體底部,有機會圍繞雙底進行反彈,但是除了5日線其他均線仍然空頭排列,金價難以流暢上漲,支撐在箱體底部的4100附近壓力在頭肩頂頸線4200附近。
(現貨黃金日線圖,來源:易匯通)
北京時間16:18,現貨黃金現報4153美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。